Strona główna Blog Strona 49

Spadek zbiorów warzyw gruntowych. Jak zmienią się ceny w skupach i na giełdach? [RAPORT GUS]

0

Wstępny szacunek GUS wskazuje na spadek produkcji warzyw gruntowych o 4,5% r/r. Marchew, cebula i kapusta mocno ucierpiały. Sprawdź, jak zmniejszona podaż przełoży się na ceny skupu i opłacalność.

Trudne warunki pogodowe od początku sezonu 2026 r. wywarły wyraźne piętno na polskim ogrodnictwie. Opublikowany przez Główny Urząd Statystyczny (GUS) wstępny szacunek zbiorów warzyw gruntowych potwierdza, że producenci zebrali mniej surowca niż przed rokiem. Łączną produkcję oceniono na około 3,9 mln ton, co stanowi spadek o 4,5% w relacji rok do roku. Wczesny deficyt opadów, wymuszone nawadnianie plantacji oraz czerwcowy stres cieplny bezpośrednio przełożyły się na redukcję tonażu kluczowych gatunków. Redakcja Agro Profil analizuje, co mniejsza podaż oznacza dla opłacalności gospodarstw i stawek rynkowych.

Pogodowy tor przeszkód: Od kwietniowych przymrozków do czerwcowych upałów

Start tegorocznej wegetacji postawił przed ogrodnikami liczne wyzwania agrotechniczne. Poważnym problemem okazały się niskie temperatury, zimne wiatry oraz głęboki deficyt wilgoci w glebie, co znacząco opóźniło siewy i sadzenie, a także spowodowało nierównomierne wschody.

Dodatkowo kwietniowe przymrozki uszkodziły wczesne nasadzenia, forcing rolników do uruchomienia instalacji nawadniających znacznie wcześniej niż w ubiegłych latach. Czerwcowe i lipcowe deszcze poprawiły co prawda uwilgotnienie gleby, jednak fala upałów pod koniec czerwca wywołała stres fizjologiczny u roślin i nasiliła presję chorób grzybowych oraz szkodników.

Bilans produkcji warzyw gruntowych według danych GUS

Poszczególne gatunki warzyw zareagowały na stres przebiegający w sezonie w odmienny sposób. Największe ubytki odnotowano w grupie warzyw korzeniowych oraz kapustnych.

Gatunek warzywaSzacunek GUS (tys. ton)Zmiana r/r (%)Wpływ na podaż i rynek
Kukurydza cukrowa217+11,0%Odporność na wysokie temperatury przełożyła się na wzrost tonażu
Ogórki gruntowe115+10,0%Lipcowe opady poprawiły plonowanie na plantacjach
Dynie, kabaczki, cukinie516+8,0%Stabilny wzrost areału i zadowalające plony
Buraki ćwikłowe260-3,0%Niewielka redukcja, stosunkowo stabilna podaż
Pietruszka korzeniowa148-7,0%Sucha wiosna ograniczyła wschody i rozwój korzenia
Cebula575-9,0%Mniejszy udział dużego kalibru z powodu braku wody
Kapusta533-12,0%Uszkodzenia mrozowe i wysoka presja szkodników latem
Kalafiory105-12,0%Upały utrudniały prawidłowe wiązanie róż
Pomidory gruntowe196-12,0%Niższa masa owoców i trudniejsze dojrzewanie
Brokuły68-13,0%Stres cieplny obniżył jakość i masę różyczek
Selery korzeniowe100-13,0%Ograniczony przyrost masy korzeniowej
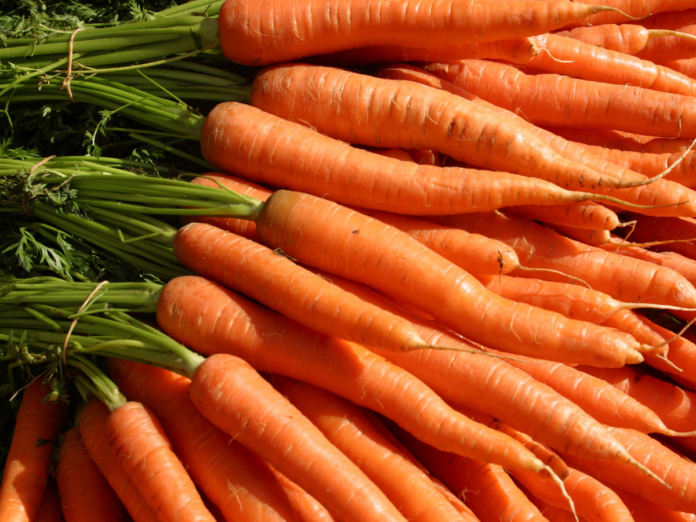
Marchew509-17,0%Największy spadek tonażu w grupie korzeniowych

Należy pamiętać, że podane dane stanowią wstępną ocenę, a kolejny zweryfikowany szacunek zbiorów GUS opublikuje 30 września.

Topniejące zbiory w naturalny sposób generują presję na wzrost cen w skupach oraz na giełdach hurtowych, jednak specjaliści zwracają uwagę na wyraźne różnice w dynamice poszczególnych sektorów.

Spadek podaży na rynku warzywniczym jest o wiele łagodniejszy niż w sadownictwie, gdzie przykładowo produkcja jabłek spadła o blisko 20%.

Osteczną ścieżkę cenową w kolejnych miesiącach wyznaczą dwa kluczowe czynniki ryzyka. Pierwszym z nich są warunki pogodowe w końcowej fazie zbiorów w Polsce i u europejskich partnerów, determinujące jakość przechowalniczą. Drugim elementem pozostaje skala importu surowca z zagranicy, która zweryfikuje poziom cen w sieciach handlowych.

źródło: Credit Agricole
Pogoda. Od niedzieli 27 września babie lato

0
23 września
23 września

Pogoda. Od +2 do +18 stopni Celsjusza

Przed nami pogodna noc na zachodzie kraju. Tam też wiatr będzie słaby a chwilami bezwietrznie. To pozwoli na duży spadek temperatury.

O świcie na zachód od Polski w wielu regionach na obszarze Niemiec temperatura spadnie do 0 stopni Celsjusza.

U nas od Pomorza Zachodniego po Ziemię Lubuską, zachód i północ Wielkopolski oraz północ, zachód i południe Dolnego Śląska słupki rtęci spadną do +4/+6 stopni a w rejonie Jeleniej Góry do +2 stopni. Na wschodzie, południu i w centrum przewaga chmur i zwłaszcza na Górnym Śląsku; wschodzie Opolskiego; południu Małopolski oraz Wzniesieniach Elbląskich występować mają przelotne opady deszczu. Na tym obszarze temperatura obniży się do +8/+10 stopni Celsjusza. Cieplej na wybrzeżu: tam nie mniej niż +12/+14 stopni.

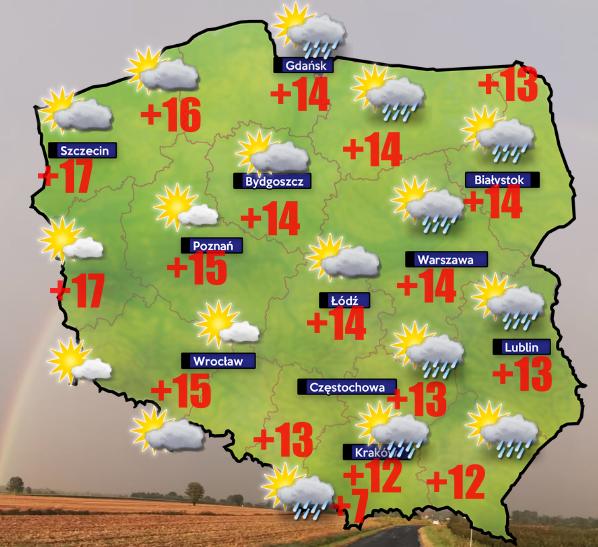
Środa 23 września z dużą ilością chmur

W środę po pogodnym poranku na Pomorzu Zachodnim przybywać ma chmur wysokich i po południu ma być przeważnie pochmurnie. Na wschodzie i południu aż po woj. Małopolskie, Świętokrzyskie, Mazowieckie, Warmińsko- Mazurskie oraz Śląsk Cieszyński, Żuławy, Kaszuby dużo chmur z których chwilami przelotnie popada deszcz do 8 mm. Najwięcej opadów tym razem będzie od Warmii i Mazur po środkowe Mazowsze, zachód Lubelskiego po Podkarpacie.

Od Kujaw po Łódzkie i Opolskie chmury na zmianę ze słońcem i sucho. Może lokalnie chwilami pokropi ale w deszczomierzu nic się wody nie uzbiera.

Na termometrach od +7 stopni na Podhalu i +9 stopni w Bieszczadach do 12-14 stopni na wschodzie i południu kraju oraz 14-15 stopni w regionach Polski środkowej i północnej do +17 stopni na zachodzie. Najcieplej bo aż +18 stopni wskażą termometry w Świnoujściu, Słubicach i Bogatyni.

Wiatr na zachodzie umiarkowany z północnego zachodu. Na Śląsku Cieszyńskim także słaby. Nad resztą kraju powieje silnie w porywach do 55 km/h z północnego zachodu.

Babie lato od niedzieli?

Wszystko wskazuje na to, że od niedzieli dostaniemy się pod wpływ wyżu znad Niemiec. Niebo rozpogodzi się a temperatura w ciągu dnia wzrośnie najpierw do +18 stopni; potem +22 stopni a na sam koniec przed frontem ( który pojawi się dopiero w okolicach 3-4 października) nawet +25 stopni Celsjusza.

W ciągu dnia poczujemy ocieplenie ale noce będą zimne. Początkowo tak jak obecnie w Niemczech temperatury obniżać się będą do +1/+6 stopni Celsjusza a miejscami pojawią się przymrozki. Potem stopniowo coraz cieplej ale aż do samego apogeum ocieplenia nocami temperatura nie przekroczy +10/+12 stopni Celsjusza.

Będzie to dobry czas na ostatni pokos traw.

23 września

Konkurs: Konkurs z okazji Jubileuszu 10–lecia Agro Profil

Radar opadów: https://radar-opadow.pl/?radartype=cappi

Najtrudniejszy sezon od lat? Sprawdzamy, ile naprawdę zbierzemy w tym roku z polskich sadów

0

Wstępny szacunek GUS nie pozostawia złudzeń – tegoroczne zbiory owoców z drzew i krzewów będą znacznie niższe niż przed rokiem. Przymrozki, susza i czerwcowe upały mocno ograniczyły plony jabłek, malin i czereśni. Sprawdź szczegółowe dane rynkowe i prognozy!

Niskie wolumeny, rosnące koszty produkcji i niepewność rynkowa – tak w skrócie można podsumować sytuację w polskim sadownictwie i ogrodnictwie. Opublikowany przez Główny Urząd Statystyczny (GUS) wstępny szacunek zbiorów owoców z 31 lipca 2026 r. potwierdza najgorsze obawy branży. Ekstremalne warunki pogodowe, które towarzyszyły uprawom od samej wiosny, drastycznie ograniczyły podaż surowca. Jak głębokie są spadki plonów i co to oznacza dla opłacalności gospodarstw oraz cen skupu? Przyglądamy się twardym danym.

Pogoda dyktowała warunki: Od kwietniowych przymrozków po czerwcową suszę

Mimo że zima 2025/2026 przebiegła łagodnie i nie wyrządziła istotnych szkód w pąkach i tkankach drzew oraz krzewów, to dalszy przebieg warunków agrometeorologicznych okazał się dla sadowników wyjątkowo niekorzystny.

  • Chłodna i sucha wiosna: Początek okresu wegetacyjnego przyniósł znaczne niedobory opadów i niskie temperatury, co ograniczyło tempo rozwoju i regeneracji roślin.
  • Przymrozki w trzeciej dekadzie kwietnia: To był kluczowy moment dla całego sezonu. Silne spadki temperatur w fazie kwitnienia i zawiązywania owoców doprowadziły do poważnych uszkodzeń kwiatów oraz młodych zawiązków w większości rejonów kraju.
  • Czerwcowa fala upałów i brak opadów: Kolejny cios zadał deficyt wody w połączeniu z upałami pod koniec czerwca. Wiele drzew w reakcji na stres fizjologiczny odrzuciło zawiązki (tzw. opad czerwcowy).

Mimo że lipcowe opady poprawiły nieco stan nawodnienia gleby i sprzyjały przyrostowi masy owoców, nie zdołały już zrekompensować wcześniejszych strat ubytkowych.

Owoce z drzew: Jabłka ze spadkiem bliskim 20%

Zgodnie z szacunkami GUS, łączna produkcja owoców z drzew w 2026 roku ukształtuje się na poziomie ok. 3,4 mln ton, co oznacza spadek aż o 18,6% w porównaniu do ubiegłego roku.

Największą redukcję wolumenu odnotowano w przypadku najważniejszego gatunku w polskim sadownictwie – jabłoni.

Gatunek owocuSzacowany zbiór (2026 r.)Zmiana r/r (%)Wpływ na rynek i podaż
Jabłka< 3,1 mln t-19,5%Mniejsza podaż surowca do przetwórstwa oraz owoców deserowych do chłodni KA.
Czereśnieok. 48,6 tys. t-16,6%Wyraźnie skrócony sezon podaży i wysokie ceny na giełdach hurtowych.
Gruszkiok. 67,4 tys. t-14,4%Ograniczona dostępność krajowych owoców wysokiej klasy.
Wiśnieok. 125,8 tys. t-10,8%Wysokie zapotrzebowanie ze strony tłoczni i mroźni przy niższym wolumenie.
Śliwkiok. 113,1 tys. t-4,1%Najmniejszy spadek w grupie owoców z drzew, stabilniejsza podaż.

Plantacje jagodowe: Głęboki spadek plonowania malin i atut czarnej porzeczki

Zbiory owoców z krzewów owocowych i plantacji jagodowych oszacowano wstępnie na ok. 458 tys. ton, czyli o 6,5% mniej niż przed rokiem. Producentów malin spotkał w tym roku najsilniejszy spadek – ich zbiory oszacowano na zaledwie ok. 60,9 tys. ton, co oznacza drastyczne tąpnięcie aż o 23,0% r/r. Ostateczny bilans na tym rynku zależeć będzie od tego, jak zapunktują odmiany jesienne, czyli powtarzające owocowanie. W przypadku truskawek strat również nie udało się uniknąć, choć są łagodniejsze – łączne zbiory wyniosły ok. 141,2 tys. ton (-6,2% r/r).

Na tle reszty gatunków miłym zaskoczeniem są porzeczki, których zbiory ogółem wzrosły do ok. 117,2 tys. ton (+4,4% r/r). Sytuację uratowała przede wszystkim porzeczka czarna, dając 84,6 tys. ton (+7,6% r/r). Warto jednak pamiętać, że parametry i jakość zebranego surowca są w tym roku mocno nierówne, a decydujący okazał się stan danej kwatery oraz dostęp do wody i nawadniania.

Wyższe ceny w skupach a realne koszty produkcji w sadzie

Gdy na rynku brakuje towaru, skup i giełdy hurtowe siłą rzeczy zaczynają oferować wyższe stawki. Jednak sam wzrost cen w skupie nie gwarantuje jeszcze zysku, bo koszty wyprodukowania każdego kilograma owoców w 2026 roku drastycznie poszły w górę. Droższe nawozy, droższa ochrona roślin, wysokie ceny paliwa i rosnące stawki dla pracowników sezonowych mocno uderzyły producentów po kieszeni.

W tym sezonie o tym, czy gospodarstwo wyjdzie na plus, decydują dwa kluczowe elementy agrotechniczne. Wygranymi okazali się producenci dysponujący instalacjami zraszającymi i fertygacją, ponieważ to oni obronili wolumen oraz jakość owoców przed suszą i przymrozkami. Drugim filarem jest jakość przechowalnicza – owoce trafiające do komór z kontrolowaną atmosferą (KA) wymagają perfekcyjnej ochrony przed chorobami przechowalniczymi, gdyż tylko twardy i zdrowy towar pozwoli doczekać do wiosny i wyciągnąć z rynku najwyższą stawkę.

źródło: Credit Agricole

Ceny paliw od 22.09: Przełamanie na giełdach i w hurcie Orlenu! Czy diesel dla rolników nareszcie potanieje? [ANALIZA AGROPROFIL]

0
ceny paliw

Ceny paliw w Polsce wreszcie notują wyczekiwany zwrot po tygodniach nieustannych podwyżek. W poniedziałek 21 września na światowych giełdach doszło do wyraźnego spadku cen ropy oraz gotowego oleju napędowego. Na reakcję Płocka nie trzeba było długo czekać – we wtorek 22 września PKN Orlen obniżył stawki w hurtowniach. Sprawdzamy, jak obecne ceny paliw wpływają na koszty jesiennych prac w gospodarstwach i ile naprawdę trzeba zapłacić za diesel z dostawą.

Czytaj najnowszą analizę:

1. Co wydarzyło się na giełdach w poniedziałek 21 września?

Inwestorzy na światowych giełdach zaczęli masowo wyprzedawać kontrakty na surowce energetyczne, co przełożyło się na spadki:

  • Diesel na giełdzie w ARA (ICE Gasoil): Cena gotowego oleju napędowego sprowadzanego z zachodnich portów spadła o -3,64% (-54,25 USD/t), zamykając sesję na poziomie 1 435,50 USD za tonę. To kluczowy wskaźnik wyznaczający koszt sprowadzenia paliwa do Polski.
  • Ropa naftowa (Brent i WTI): Amerykańska ropa WTI staniała o -4,80% do 95,49 USD/bbl, a europejska ropa Brent spadła o -3,69% do poziomu 100,04 USD/bbl.
  • Kurs dolara (USD/PLN): Amerykańska waluta osłabiła się do 3,79 PLN, co obniża koszty importu surowca do krajowych rafinerii.

2. Hurtowe ceny paliw w cenniku Orlenu (22.09): Obniżki w Płocku

Światowy spadek cen natychmiast przełożył się na cennik hurtowy PKN Orlen opublikowany we wtorek 22 września:

  • Olej Napędowy Ekodiesel: cena spadła o 82 zł/m³ netto – z 7 522 zł na 7 440 zł/m³ netto. W przeliczeniu na litr oznacza to spadek bazy cenowej z ok. 9,25 zł/l brutto do 9,15 zł/l brutto (obniżka o ok. 10 groszy na litrze).
  • Benzyna 95 (Eurosuper): potaniała o 61 zł/m³ netto do poziomu 6 283 zł/m³ netto (ok. 7,73 zł/l brutto).

3. Jak hurtowe ceny paliw przekładają się na rynek i dlaczego spadki są ostrożne?

Wielu rolników zastanawia się, jak dystrybutorzy i stacje ustalają swoje stawki. Warto pamiętać o kluczowym mechanizmie: oficjalny cennik hurtowy Orlenu jest tylko ceną bazową.

  1. Upusty dla hurtowników i stacji: Większość niezależnych stacji oraz hurtowych dystrybutorów kupuje paliwo na podstawie umów z rabatami doliczanymi od bazy płockiej. Dzięki tym upustom realna cena zakupu hurtowego jest niższa od oficjalnej tabeli Orlenu, co pozwala stacjom prywatnym konkurować na rynku, a dostawcom oferować rolnikom atrakcyjne opusty przy zamówieniach cysternowych.
  2. Przerób wcześniej zakontraktowanej, droższej ropy: Rafineria nie kupuje surowca „na dziś”. Ropa trafiająca obecnie do instalacji w Płocku została zakontraktowana i opłacona z wyprzedzeniem, gdy ceny na świecie sięgały lokalnych szczytów.
  3. Giełda to „wycena przyszłości”, a rynek fizyczny (Spot) jest znacznie droższy: Notowania giełdowe (kontrakty futures) pokazują oczekiwania i prognozy. Tymczasem fizyczne dostawy diesla kupowane „od ręki” na rynku spot w portach wciąż są znacznie droższe z powodu napiętych zapasów.
  4. Ostrożność dystrybutorów: Dopóki realny koszt odtworzenia zapasów na rynku fizycznym spot pozostaje wysoki, hurtowe ceny paliw są korygowane z ostrożnością, aby chronić płynność i ciągłość dostaw.

4. Polityczna polityka paliwowa: Gra na emocje elektoratu

Obok wahań rynkowych trwa polityczny spór wokół tego, jak obniżyć rachunki za tankowanie – a raczej jak przekierować złość kierowców i rolników na stronę przeciwną. Z jednej strony rząd proponuje 60-procentowy Windfall Tax (podatek od nadzwyczajnych zysków rafinerii) z przeznaczeniem na „Tarczę CPN”. Z drugiej strony Pałac Prezydencki ripostuje własnym projektem obniżki VAT na paliwa z 23% na 8%.

W rzeczywistości obserwujemy tu tradycyjny spór, w którym obie strony dążą do obarczenia rywala odpowiedzialnością za wysokie ceny paliw. Rząd buduje narrację, w której to Pałac Prezydencki blokuje wsparcie dla kierowców, natomiast strona prezydencka wskazuje rząd jako winnego braku natychmiastowych cięć podatkowych. Służy to mobilizacji własnych elektoratów, choć szanse na to, że którykolwiek z tych projektów realnie wejdzie w życie, są znikome. Z punktu widzenia budżetu państwa ten legislacyjny klincz okazuje się wyjątkowo dogodny – pozwala uniknąć miliardowych wydatków na dopłaty czy ubytków z podatków, pozostawiając temat w sferze politycznej retoryki.

5. Ile rolnik zapłaci za diesel? (Stan na 22 września)

Z uwzględnieniem realnych upustów handlowych na rynku, koszty zakupu paliwa do gospodarstwa wyglądają obecnie następująco:

Forma zakupu paliwaCena brutto (z 23% VAT)Cena nettoUwagi i komentarz
Zamówienie hurtowe do gospodarstwa (z rabatem)ok. 8,85 – 8,95 zł/l7,19 – 7,28 zł/lDostawcy udzielają upustów od zniżonej bazy hurtowej Orlenu (7 440 zł/m³).
Tankowanie na stacji PKN Orlen8,99 zł/l7,31 zł/lCena utrzymywana na pylonach koncernu.
Tankowanie na stacjach prywatnych / lokalnych9,05 – 9,25 zł/l7,36 – 7,52 zł/lPosiadane rabaty hurtowe pozwalają prywatnym stacjom konkurować z Orlenem.

Podsumowanie

Poniedziałkowy spadek cen giełdowych zatrzymał niebezpieczną falę podwyżek i przyniósł oczekiwany oddech. Obniżka bazy hurtowej Orlenu o 82 zł/m³ automatycznie obniżyła cenę zakupu dla wszystkich hurtowników korzystających z rabatów umownych.

Co robić? Jeśli potrzebujesz paliwa do bieżących prac jesiennych (orki, siewy, zbiory kukurydzy), warto pytać lokalnych dostawców o aktualne stawki po naliczeniu upustu od nowej, niższej bazy płockiej. Zakup cysternowy z dostawą do gospodarstwa po wtorkowej korekcie pozwala zabezpieczyć ciągłość pracy przed ryzykiem powrotu wahań wzrostów giełdowych.

Źródło cen: PKN Orlen, giełdy towarowe

Ceny zbóż i ceny rzepaku w górę mimo spadków na rynku ropy. Kluczem dostępność ziarna z Morza Czarnego

0
Ceny zbóż na MATIF/CBOT

Ceny zbóż i ceny rzepaku na giełdach: Poniedziałkowa sesja z 21 września 2026 roku przyniosła gwałtowne przełamanie spadkowego trendu i silne podwyżki na głównych giełdach towarowych. Po wcześniejszych spadkach notowania w Paryżu i Chicago mocno wzrosły. Inwestorzy wrócili do zakupów surowców rolnych, reagując na rosnący popyt eksportowy oraz nawracające obawy o podaż.


Przegląd poniedziałkowej sesji: Giełda w Chicago rośnie pod prąd taniejącej ropy

Na rynku doszło do wyraźnego paradoksu: mocny wzrost cen zbóż i roślin oleistych nastąpił przy jednoczesnej, głębokiej przecenie ropy naftowej.

Podczas gdy ropa WTI potaniała na sesji o -4,51% (do 95,78 USD za baryłkę), a ropa Brent straciła -3,40% (do 100,34 USD za baryłkę) po informacjach o przywracaniu przepustowości saudyjskiego rurociągu Wschód-Zachód, ceny zbóż i nasion oleistych całkowicie zignorowały te spadki. Zwrot na amerykańskiej giełdzie w Chicago napędzały świetne dane o sprzedaży eksportowej z USA oraz ponowne doliczanie wojennej (Ukraina-Rosja) premii za ryzyko.

  • Kukurydza w Chicago: Zanotowała najsilniejszy wzrost – grudniowy kontrakt skoczył o +2,94%, zamykając się na poziomie 213,77 USD/t (543 centy za buszel). Głównym motorem był raport Departamentu Rolnictwa USA (USDA), pokazujący tygodniową wysyłkę eksportową na poziomie 1,938 mln ton kukurydzy (skok o 24,9% tydzień do tygodnia), trafiającą głównie do Japonii i Meksyku.
  • Pszenica w Chicago: Notowania pszenicy miękkiej wzrosły o +1,75% do poziomu 267,00 USD/t (726,6 centa za buszel), przy wzrostach pszenicy twardej w Kansas City i jarej w Minneapolis. Głównym impulsem dla cen pszenicy było całkowite fiasko zapowiedzi dotyczących wstrzymania ataków na infrastrukturę oraz powrót wojennych realiów w basenie Morza Czarnego.
  • Soja i produkty sojowe w Chicago: Listopadowy kontrakt na soję podrożał o +1,88% do 487,95 USD/t (1328 centów za buszel), a śruta sojowa zyskała +2,73% (do 368,4 USD/t). Wzrosty wynikały ze zbliżającego się szczytu dyplomatycznego USA–Chiny oraz intensywnych zakupów ze strony Chińczyków, co przełamało wpływ spadających cen ropy.

Notowania na giełdzie MATIF w Paryżu (sesja z 21.09.2026 r.)

Paryski Euronext podążył za giełdą amerykańską, odrabiając wcześniejsze straty:

  • Kukurydza: podrożała o +1,80% (+4,75 EUR/t) do 268,75 EUR/t.
  • Pszenica: wzrosła o +0,93% (+2,25 EUR/t) do 243,75 EUR/t (kontrakt na grudzień zyskał 2,00 EUR/t do 243,50 EUR/t).
  • Rzepak: zyskał +1,18% (+6,50 EUR/t), zamykając się na poziomie 556,25 EUR/t (kontrakt listopadowy osiągnął 551,00 EUR/t).

Na rynku walutowym kurs dolara do złotego wynosił 3,79, a euro do złotego 4,34. Wzrosty na obu giełdach dają szansę na podwyżki stawek w krajowych punktach skupu, zwłaszcza w portach.


Świetne zbiory na Wschodzie i paraliż logistyczny na Morzu Czarnym

Region Morza Czarnego pozostaje głównym reżyserem wydarzeń na giełdach towarowych. Zarówno Ukraina, jak i Rosja zanotowały w tym sezonie bardzo wysokie plony zbóż i roślin oleistych. Przy dotkliwej suszy w Europie Zachodniej oraz fatalnej kondycji upraw kukurydzy w UE, to właśnie ziarno ze Wschodu miało ratować europejskie i światowe bilanse.

Kluczem dla cen na świecie nie jest jednak sama fizyczna obecność ziarna w magazynach, lecz jego faktyczna dostępność eksportowa:

  • Brak rozejmu i paraliż portów: Zapowiedzi powstrzymania ataków na obiekty energetyczne i portowe spełzły na niczym. Ciągłe uderzenia w infrastrukturę portową, magazyny i sieci energetyczne drastycznie utrudniają załadunek oraz płynny wywóz ziarna.
  • Przekierowanie zamówień do UE: Problemy z wywozem z Morza Czarnego natychmiast zwiększają popyt na ziarno z Unii Europejskiej. Egipskie Ministerstwo Zaopatrzenia oficjalnie potwierdziło, że ze względu na ryzyko transportowe przenosi swoje zakupy pszenicy do Francji, Rumunii oraz Bułgarii.
  • Zagrożenie dla nowych zasiewów: Konflikt uderza też w płynność finansową rolników na Wschodzie. Niepewność co do możliwości sprzedaży i wywozu ziarna stawia pod znakiem zapytania areał i jakość nadchodzących zasiewów ozimin.
  • Napięte bilanse w Europie: Efekt Morza Czarnego nakłada się na trudną sytuację w Europie Zachodniej. Susza we Francji utrudnia wschody ozimin, a udział pól kukurydzy w stanie dobrym spadł tam do zaledwie 23%. Przy światowym deficycie kukurydzy szacowanym przez USDA na niemal 30 mln ton, rynek nie ma zapasu bezpieczeństwa.

Źródło cen: Euronext-Paryż, CBoT

Czy to już koniec najgorszego na rynku mleka? Znamy najnowsze prognozy dla skupu!

0
Ceny mleka

Po wielomiesięcznej presji spadkowej na światowym i krajowym rynku mleka pojawiają się pierwsze wyraźne sygnały odbicia. Ceny masła, mleka w proszku i serwatki zaczynają rosnąć, a eksperci wskazują, że rynek może znajdować się w przełomowym punkcie cyklu. Co to oznacza dla polskich producentów mleka i jakich cen w skupie możemy spodziewać się w najbliższych miesiącach?

Odbicie na rynku giełdowym: Białko cenniejsze niż tłuszcz

Ostatnie tygodnie przyniosły powiew optymizmu na światowych giełdach towarowych, w tym na nowozelandzkiej platformie Global Dairy Trade (GDT). Po silnych spadkach ciągnących się od drugiej połowy zeszłego roku, zakłady przetwórcze w Unii Europejskiej odnotowują wyższe stawki za wybrane produkty mleczarskie.

Różnice w dynamice cen są jednak bardzo widoczne:

  • Odtłuszczone mleko w proszku (OMP) oraz serwatka: To główni motorowie obecnych wzrostów. Cena serwatki wzrosła aż o +52% r/r, a OMP o +29% r/r. Świadczy to o utrzymującej się wysokiej premii za białko mleczne względem tłuszczu.
  • Masło i pełne mleko w proszku: Mimo ostatnich korekt w górę, cena masła jest nadal o ok. 38% niższa niż rok temu, a pełne mleko w proszku plasuje się o ok. 10% poniżej ubiegłorocznych poziomów.
  • Sery: Sytuacja w tym segmencie pozostaje zróżnicowana, ale ceny większości gatunków są o 15–28% niższe w ujęciu rocznym.

W Polsce ceny skupu mleka spadły nieco mocniej niż wynosi średnia unijna. Choć dla hodowców oznaczało to trudniejszy okres, z punktu widzenia branży zwiększyło to konkurencyjność polskiego eksportu produktów mleczarskich na rynkach trzecich.

Wyhamowanie podaży: Upały i koszty pasz robią swoje

Kluczowym czynnikiem wpływającym na zmianę koniunktury jest powolne wyhamowywanie dynamiki produkcji mleka u największych światowych graczy (UE, USA, Nowa Zelandia, Argentyna). Choć w pierwszym półroczu dostawy surowca od pięciu głównych eksporterów były o 3,7% wyższe r/r (głównie za sprawą unijnej produkcji wyższej o 4,0%), druga połowa roku przynosi wyraźne wyhamowanie.

Dlaczego produkcja mleka zwalnia?

  1. Warunki pogodowe: Fale upałów w Europie Zachodniej przełożyły się na spadek wydajności krów i pogorszenie jakości pasz objętościowych.
  2. Koszty i opłacalność: Spadek opłacalności produkcji mleka zmusił wielu gospodarzy do ograniczenia wielkości stad lub wstrzymania inwestycji.
  3. Limity wydajności w USA: W Stanach Zjednoczonych wzrost produkcji nadal się utrzymuje (+2,7% r/r w H1), ale przestrzeń do dalszego zwiększania wydajności z krowy jest już mocno ograniczona.
  4. Efekt wysokiej bazy: W Nowej Zelandii i Argentynie wysokie wyniki z drugiej połowy ubiegłego roku naturalnie ograniczą roczną dynamikę wzrostu.

Popyt eksportowy wraca do gry

Odbiciu cen sprzyja odrodzenie się popytu na rynkach międzynarodowych. Stosunkowo niskie ceny z ostatnich miesięcy zachęciły importerów do odnawiania zapasów. Eksport głównych światowych dostawców (w ekwiwalencie mleka) zwiększył się od stycznia do czerwca o 8,0% r/r.

Największy apetyt na produkty mleczarskie wykazują obecnie kraje takie jak Indonezja, Meksyk, Arabia Saudyjska oraz Filipiny. Z kolei popyt ze strony Chin – kluczowego gracza na globalnej mapie – pozostaje wciąż stonowany. Na ten moment zawirowania geopolityczne (m.in. w rejonie Cieśniny Ormuz) nie zaburzyły ciągłości dostaw, choć ewentualne podwyżki cen energii stanowią ryzyko dla dalszego kosztu przetwórstwa i logistyki.

Prognoza cen skupu mleka w Polsce: Ile zapłacą mleczarnie?

Połączenie dwóch czynników – spowolnienia wzrostu podaży przy jednoczesnym ożywieniu popytu – wskazuje, że światowy rynek mleka wchodzi we wzrostową fazę cyklu koniunkturalnego.

Z analiz ekonomistów (m.in. Credit Agricole) wynika następujący scenariusz dla polskiego sektora mleczarskiego:

  • Koniec 2026 roku: Średnia cena skupu mleka w Polsce powinna wzrosnąć do ok. 205 zł/hl.
  • Koniec 2027 roku: Oczekuje się dalszego wzrostu stawek do poziomu ok. 230 zł/hl.
Wskaźnik / OkresStan obecnyPrognoza: Koniec 2026Prognoza: Koniec 2027
Szacowana cena skupu mleka (PLN/hl)Poniżej średniej UE~205 zł/hl~230 zł/hl
Główne siły napędoweNiskie ceny, wysokie dostawy w H1Wyhamowanie podaży w UE i USATrwałe ożywienie popytu globalnego

Czynniki ryzyka – na co hodowcy muszą zwrócić uwagę?

Choć prognozy długoterminowe napawają optymizmem, należy pamiętać o czynnikach, które mogą zachwiać tą prognozą:

  • Pogoda: Susze lub niekorzystne warunki agrometeorologiczne w kluczowych rejonach upraw mogą wpłynąć na ceny pasz i opłacalność chowu.
  • Geopolityka i koszty energii: Ewentualne wzrosty cen ropy i gazu bezpośrednio przełożą się na koszty transportu i koszty operacyjne w gospodarstwach oraz mleczarniach.
  • Postawa Chin: Szybszy lub wolniejszy powrót chińskich podmiotów do zakupu masowego mleka w proszku będzie kluczowy dla tempa dalszych podwyżek.

źródło: credit Agricole; GDT

Ceny skupu drobiu pod presją. Odbudowa podaży i rosnący import obniżą stawki w zakłady ubojowych

0
Największy producent drobiu na Ukrainie wznawia eksport drobiu

Krótkotrwały, lipcowy wzrost cen na rynku drobiarskim nie utrzymał się długo. Złapany przez hodowców oddech szybko został przesłonięty kolejną falą obniżek w skupach. Zwiększająca się produkcja mięsa drobiowego – zarówno w Polsce, jak i w pozostałych krajach Unii Europejskiej – w połączeniu z poprawą sytuacji epizootycznej sukcesywnie spycha stawki w dół. Jakie są dalsze prognozy dla rynku drobiu oraz rynku jaj na kolejne kwartały? Sprawdzamy szczegółowe dane rynkowe.

Odbudowa podaży drobiu i spadek presji chorobowej

Głównym motorem napędowym obecnych spadków cen skupu żywca drobiowego jest dynamiczna odbudowa krajowego i unijnego pogłowia. W I połowie 2026 roku produkcja mięsa drobiowego wzrosła wyraźnie w całej UE. Wysoka opłacalność z poprzednich okresów skłoniła producentów do zwiększenia wstawień.

Dodatkowo stabilizacji sprzyja opanowanie zagrożeń epizootycznych:

  • Status kraju wolnego od HPAI: Polska oficjalnie odzyskała status wyzwolonego od zjadliwej grypy ptaków u drobiu.
  • Mniej ognisk rzekomego pomoru drobiu: Po mocnym uderzeniu tej choroby w pierwszych miesiącach roku, liczba nowych ognisk w kolejnych tygodniach spadła do wyciszonego poziomu.

Większa dostępność towaru na rynku oznacza jednak, że zakłady przetwórcze i ubojnie dyktują niższe stawki.

Opłacalność produkcji drobiu: Dobre relacje cen żywca do pasz

Mimo spadkowej presji cenowej, lipiec przyniósł hodowcom chwilową poprawę marżowości dzięki taniejącym komponentom paszowym.

Wskaźniki rynku drobiu (lipiec 2026):

  • Cena skupu drobiu: 6,53 zł/kg (+1,1% r/r)
  • Cena pasz dla drobiu: 1,63 zł/kg (-1,8% r/r)
  • Relacja cen żywiec/pasza: 4,01 (wobec 3,89 w roku ubiegłym)

Relacja ceny żywca do paszy na poziomie 4,01 wyraźnie wskazuje, że opłacalność chowu w okresie letnim pozostawała zadowalająca. Z kolei w polskim handlu zagranicznym od stycznia do czerwca 2026 r. wartość eksportu drobiu (mięsa, przetworów i drobiu żywego) wzrosła o 5,2% r/r. Choć wolumen sprzedaży był wyższy, eksporterzy musieli pogodzić się z nieznacznie niższymi cenami transakcyjnymi.

Prognoza cen skupu drobiu na lata 2026–2027

Eksperci rynku rolnego przewidują utrzymanie się trendu spadkowego w kolejnych kwartałach. Dalszy wzrost podaży mięsa w Europie bezpośrednio przełoży się na stawki płacone rolnikom:

OkresPrognozowana cena skupu drobiu
Koniec 2026 r.ok. 5,80 zł/kg
Koniec 2027 r.ok. 5,45 zł/kg

Rynek jaj: Import z Ukrainy i Turcji hamuje podwyżki

Po silnych spadkach cen jaj w okresie letnim, na rynku nastąpiła stabilizacja. Z jednej strony podaż jaj w fermach odbudowuje się po wcześniejszych stratach spowodowanych chorobami ptactwa, z drugiej zaś rynek zmaga się z dużym napływem tańszego towaru z importu – głównie z Ukrainy i Turcji.

Przed głębszymi spadkami cenę ratuje jednak nadchodzący, sezonowy wzrost popytu oraz utrzymująca się ograniczona podaż jaj z systemów bezklatkowych (ściółkowych, wolnowybiegowych i ekologicznych).

Gorsze relacje cenowe na fermach niosek

W przeciwieństwie do producentów żywca, producenci jaj odczuli pogorszenie opłacalności w ujęciu rocznym:

  • Średnia cena jaj klatkowych (klasa M, lipiec 2026): ok. 56,0 zł / 100 szt. (-8,3% r/r)
  • Cena paszy dla niosek: 1,45 zł/kg (-1,9% r/r)
  • Relacja cen 100 jaj/pasza: spadek do 38,7 (wobec 41,4 w analogicznym okresie 2025 r.)

Wartość polskiego eksportu jaj w I połowie 2026 r. spadła o 1,6% r/r. Wynikało to z wyraźnie mniejszego wolumenu wysyłanego za granicę, mimo uzyskiwania wyższych cen jednostkowych.

Prognozy cen jaj klasy M

Analitycy oczekują, że w najbliższych miesiącach ceny jaj pozostaną na poziomie podwyższonym w stosunku do średnich historycznych, jednak w miarę dalszej odbudowy stada krajowego zaczną stopniowo topnieć.

OkresPrognozowana cena jaj klasy M
Koniec 2026 r.ok. 62 zł / 100 szt.
Koniec 2027 r.ok. 58 zł / 100 szt.

Czynniki ryzyka dla producentów drobiu i jaj

Sytuacja na rynku drobiarskim w najbliższych miesiącach będzie zależeć od kilku dynamicznych czynników:

  1. Sytuacja epizootyczna: ewentualny powrót ognisk HPAI w okresie jesienno-zimowym może ponownie zamknąć rynki eksportowe i zachwiać lokalną podażą.
  2. Dynamika odbudowy stada: tempo przyrostu wstawień w Unii Europejskiej.
  3. Geopolityka: rozwój konfliktu na Bliskim Wschodzie oraz jego wpływ na szlaki logistyczne, ceny paliw i koszty nośników energii na fermach.

źródło: Credit Agricole
Ceny bydła stabilizują się. Co dalej z opłacalnością opasu? [ANALIZA RYNKU]

0
Dobrostan bydła - dopłaty

Po dotkliwych spadkach cen skupu bydła, z którymi hodowcy mierzyli się w ostatnich miesiącach, unijny i krajowy rynek wołowiny zaczyna wchodzić w fazę stabilizacji. Chociaż spadek ubojów w Polsce i w całej Unii Europejskiej wyhamował dalsze przeceny, rosnące koszty pasz oraz słaby popyt konsumencki skutecznie blokują wyraźne podwyżki. Jak obecnie wygląda relacja opłacalności opasu i jakich stawek w skupach mogą spodziewać się producenci bydła rzeźnego? Przeanalizowaliśmy najnowsze dane.

Stabilizacja po spadkach. Co hamuje głębszy kryzys na rynku bydła?

Sytuacja na rynku bydła rzeźnego po silnych spadkach z ostatnich miesięcy zaczyna się uspokajać. Kluczowym czynnikiem, który zapobiega dalszej presji spadkowej na ceny skupu, jest niska podaż żywca wołowego. Odzwierciedla ją mniejsza liczba ubojów odnotowywana zarówno w Polsce, jak i w pozostałych krajach Unii Europejskiej.

Ograniczona podaż nie przekłada się jednak automatycznie na dynamiczne wzrosty stawek. Przestrzeń do podwyżek jest skutecznie ograniczana przez kilka czynników:

  • Słabszy popyt na wołowinę: Wysokie ceny detaliczne mięsa wołowego sprawiają, że konsumenci ostrożnie podejmują decyzje zakupowe.
  • Rosnący import do UE: Zwiększony napływ wołowiny z rynków trzecich uzupełnia ewentualne niedobory na rynku unijnym.
  • Presja z sektora mleczarskiego: Pogarszająca się opłacalność produkcji mleka skłania wielu hodowców do zwiększonego brakowania krów, co okresowo zwiększa podaż żywca na rynku krajowym.

W efekcie analitycy przewidują, że w najbliższych miesiącach ceny skupu bydła pozostaną relatywnie stabilne, bez gwałtownych skoków w górę ani w dół.

Opłacalność opasu pod lupą. Drastyczny spadek relacji żywiec/pasza

Choć ceny żywca wyhamowały ze spadkami, sytuację finansową w gospodarstwach mocno komplikują drożejące komponenty paszowe. Zestawienie stawek skupu z kosztami żywienia wyraźnie wskazuje na rosnącą presję kosztową.

Spójrzmy na twarde dane rynkowe za lipiec:

  • Cena skupu bydła wyniosła 12,85 zł/kg (spadek o 17,6% r/r).
  • Cena pasz dla bydła wzrosła do 2,09 zł/kg (wzrost o 13,1% r/r).

W konsekwencji relacja cen żywiec/pasza obniżyła się do poziomu 6,14 (wobec 8,42 przed rokiem). Tak wyraźny spadek tego wskaźnika świadczy o silnym pogorszeniu opłacalności produkcji bydła rzeźnego w ujęciu rocznym. Dla wielu opasaczy oznacza to konieczność weryfikacji dawek pokarmowych i poszukiwania tańszych alternatyw białkowych i energetycznych.

Polski eksport wołowiny. Wyższe ceny, ale niższy wolumen

Sytuacja na rynku żywca znajduje swoje odzwierciedlenie również w wynikach handlu zagranicznego. W okresie I–VI wartość polskiego eksportu wołowiny (obejmującego żywiec, mięso oraz przetwory) zwiększyła się nieznacznie, bo o 1,0% r/r.

Dla porównania, w analogicznym okresie ubiegłego roku notowano dynamiczny wzrost wartości eksportu na poziomie aż 35,5%. Niewielki wzrost wartościowy w tym roku wynikał przede wszystkim z wyższych cen uzyskiwanych przez eksporterów, przy jednoczesnym spadku wolumenu sprzedanego mięsa.

Prognoza cen skupu bydła rzeźnego na lata 2026–2027

Uwzględniając sytuację na unijnym i krajowym rynku wołowiny, spadek podaży oraz utrzymujące się uwarunkowania popytowo-podażowe, perspektywy cenowe dla hodowców kształtują się umiarkowanie stabilnie z tendencją do korekty w dłuższym horyzoncie czasowym.

Analitycy oczekują, że cena skupu bydła w Polsce na koniec 2026 r. wyniesie ok. 13,20 zł/kg. W kolejnym roku prognozowane jest delikatne osłabienie stawek – na koniec 2027 r. cena skupu ma ukształtować się na poziomie ok. 12,50 zł/kg.

źródło: Credit Agricole

Ceny tuczników szorują po dnie. Kiedy nastąpi przełom na rynku wieprzowiny? [ANALIZA I PROGNOZY]

0
13 piętrowy hotel dla świń!

Po przejściowym, letnim odbiciu cenowym na rynku trzody chlewnej, w ostatnich tygodniach ponownie nasiliła się presja spadkowa. Jest ona efektem nakładania się dwóch kluczowych czynników: rosnącej podaży żywca oraz słabego popytu – zarówno na rynku wewnętrznym Unii Europejskiej, jak i w eksporcie poza UE.

Iskrą, która potęguje trudną sytuację w całym regionie, jest sytuacja w Hiszpanii. Tutejsza produkcja wieprzowiny dynamicznie rośnie, jednak napotyka na ograniczenia eksportowe do krajów trzecich. Efekt? Nadwyżki hiszpańskiego mięsa trafiają na rynek unijny, zwiększając konkurencję i spychając stawki w skupach w dół.

Dodatkowym, nieustającym czynnikiem ryzyka pozostaje ASF (Afrykański Pomór Świń). Choroba ta wciąż skutecznie blokuje możliwości eksportowe wielu unijnych producentów, ograniczając dywersyfikację rynków zbytu.

Relacja cen żywiec/pasza: Najniższa opłacalność od lat

Spadek cen skupu przy niewystarczająco taniejących paszach uderza bezpośrednio w kieszenie rolników.

Spójrzmy na twarde dane za lipiec 2026 roku:

  • Cena skupu żywca wieprzowego: wyniosła 4,97 zł/kg (spadek aż o 25,3% r/r).
  • Cena pasz dla świń: ukształtowała się na poziomie 1,56 zł/kg (-11,8% r/r).
  • Relacja cen żywiec/pasza: spadła do poziomu 3,19 (wobec 3,77 przed rokiem).

Spadek wskaźnika żywiec/pasza potwierdza kontynuację niekorzystnego, kilkurocznego trendu. Mówiąc wprost: opłacalność tuczu wyraźnie się pogorszyła, a zyskowność gospodarstw nastawionych na produkcję świń topnieje z miesiąca na miesiąc.

Więcej na ten temat przeczytasz w naszym artykule: [Aktualne ceny żywca i opłacalność tuczu – raport rynkowy].

Słabsze wyniki polskiego eksportu wieprzowiny

Przełożenie rynku żywca widać również w statystykach handlu zagranicznego. W okresie I–VI 2026 r. wartość polskiego eksportu wieprzowiny (obejmującego żywiec, mięso oraz przetwory) zmniejszyła się o 6,6% r/r.

Dla porównania, w analogicznym okresie 2025 r. notowaliśmy wzrost wartości eksportu o 3,1%. Tegoroczny Spadek wynika z prostej zależności: mimo że polscy eksporterzy sprzedali większy wolumen towaru, uzyskiwali za niego znacznie niższe ceny niż przed rokiem.

Kiedy nastąpi przełom? Prognozy cen tuczników na lata 2026–2027

Prognozy analityków wskazują, że trudna sytuacja na rynku wieprzowiny utrzyma się jeszcze przez kilka miesięcy.

  1. Koniec 2026 roku: Szacuje się, że cena skupu trzody chlewnej spadnie w okolice 4,80 zł/kg.
  2. I kwartał 2027 roku: Oczekiwane jest wyznaczenie minimum lokalnego. To właśnie na początku 2027 r. ceny mogą osiągnąć najniższy poziom w obecnym cyklu.
  3. Dalsza część 2027 roku: Oczekiwana jest stopniowa odbudowa cen. Będzie ona wynikiem dostosowania podaży (redukcji stada w UE spowodowanej niską opłacalnością) do popytu.
  4. Koniec 2027 roku: Prognozowana cena skupu żywca wieprzowego może wzrosnąć do ok. 6,00 zł/kg.

źródło: Credit Agricole

Ceny rzepaku pójdą w górę mimo wyższych zapasów? Sprawdzamy najnowsze prognozy rynkowe!

0
rzepak-przyczepa-skup

Rynek roślin oleistych nie przestaje zaskakiwać. Choć najnowsze szacunki wskazują na wyraźne zwiększenie globalnej podaży, eksperci są zgodni: ceny skupu rzepaku w Polsce utrzymają trend wzrostowy. Jak to możliwe, że wyższe zbiory i większe zapasy nie sprowadzą stawek w dół? Zobacz, co mówi najnowszy raport USDA oraz jakie są prognozy cenowe na koniec 2026 i 2027 roku.

Światowa produkcja roślin oleistych mocno w górę. Soja i słonecznik liderami wzrostów

Zgodnie z prognozą USDA opublikowaną 11 września br., światowa produkcja nasion i owoców najważniejszych roślin oleistych w sezonie 2026/2027 osiągnie rekordowy poziom 723,5 mln ton. Oznacza to wzrost o 3,2% w porównaniu do sezonu 2025/2026 (701,0 mln t).

Na ten wynik złoży się większy zbiór trzech głównych upraw:

  • Soja (+3,0%): Główny napęd rynku. Największe przyrosty odnotują USA (+7,4 mln t – wynik większego areału i wyższych plonów) oraz Brazylia (+5,5 mln t – dzięki dalszemu zwiększaniu powierzchni upraw).
  • Słonecznik (+15,4%): Najbardziej spektakularny skok produkcji. Zbiory wzrosną głównie w Rosji (+3,5 mln t), na Ukrainie (+2,3 mln t – odbudowa plonów po słabym poprzednim sezonie) oraz w Unii Europejskiej (+1,1 mln t).
  • Rzepak (+4,1%): Światowa produkcja wzrośnie do 100,0 mln t (wobec 96,0 mln t rok wcześniej).

Bilans rzepaku na świecie: Spadek zbiorów w Unii Europejskiej

Choć globalna produkcja rzepaku przekroczy prognozowany pułap 100 mln ton, sytuacja w poszczególnych regionach świata jest mocno zróżnicowana.

Wyższe zbiory rzepaku prognozowane są w:

  • Rosji (+1,5 mln t – efekt większego areału),
  • Ukrainie (+0,9 mln t – większy areał i wyższe plony),
  • Indiach (+0,4 mln t),
  • USA (+0,4 mln t).

Dla polskich rolników kluczowe są jednak doniesienia z naszego podwórka. W Unii Europejskiej zbiory rzepaku spadną o 0,5 mln ton. Wszystkiemu winna jest upalna i sucha pogoda w kluczowych fazach wegetacji, która mocno ograniczyła potencjał plonowania czarnego złota.

Popyt dyktuje warunki. Dlaczego ceny rzepaku będą rosnąć?

Mogłoby się wydawać, że wyższa produkcja i wzrost światowych zapasów rzepaku do 12,3 mln t (+10,8%) sprowadzą ceny na giełdach w dół. Nic bardziej mylnego. Rynek napędzany jest przez ogromne zapotrzebowanie na surowiec.

  1. Światowy przerób nasion: Globalne zużycie rzepaku wzrośnie do 98,5 mln t (+4,7%), a łączny przerób roślin oleistych przekroczy 611,6 mln t.
  2. Popyt na biopaliwa i oleje: Rosnące ceny ropy naftowej oraz napięcia geopolityczne na Bliskim Wschodzie zwiększają zapotrzebowanie na biopaliwa (kanał estrowy). Wspiera to bezpośrednio wyceny nasion na giełdach takich jak Matif.
  3. Zapotrzebowanie na śruty: Sektor hodowlany zgłasza stałe, wysokie zapotrzebowanie na śruty oleiste do żywienia zwierząt.
  4. Wskaźnik zapasy/zużycie: Choć zapasy rzepaku wzrosną, ogólny globalny wskaźnik zapasów końcowych do zużycia dla wszystkich roślin oleistych obniży się z 20,9% do 20,4%, co wskazuje na utrzymające się napięcie bilansowe.

Prognozy cen skupu rzepaku w Polsce: 2350 zł/t jeszcze w tym roku?

Ostatnie miesiące przyniosły już delikatne podwyżki w punktach skupu, wspierane przez wyższe ceny ropy naftowej i premię za ryzyko geopolityczne. Według najnowszych analiz ekonomicznych (m.in. Credit Agricole), trend wzrostowy zostanie podtrzymany.

Jakich stawek na rynku krajowym mogą spodziewać się rolnicy?

  • Koniec 2026 roku: prognozowana średnia cena skupu rzepaku wynosi ok. 2 350 zł/t.
  • Koniec 2027 roku: stawki mogą sięgnąć średnio ok. 2 450 zł/t.
Wskaźnik rynkowySezon 25/26Sezon 26/27 (prognoza)Zmiana %
Światowa produkcja rzepaku96,0 mln t100,0 mln t+4,1%
Światowe zużycie rzepaku94,0 mln t98,5 mln t+4,7%
Zapasy końcowe rzepaku11,1 mln t12,3 mln t+10,8%
Zbiory rzepaku w UE––-0,5 mln t

Co może zmienić sytuację na rynku? Czynniki ryzyka

Przedstawione prognozy cenowe opierają się na aktualnych danych, jednak rynek rolny pozostaje niezwykle dynamiczny. Kluczowymi czynnikami, które w najbliższych miesiącach będą kształtować ostateczne ceny rzepaku, są:

  • Warunki pogodowe u głównych producentów i eksporterów (sytuacja w Ameryce Południowej i podczas zasiewów ozimin w Europie),
  • Kolejne korekty raportów USDA dotyczące rzeczywistych zbiorów soi i słonecznika,
  • Rozwój konfliktu na Bliskim Wschodzie i jego bezpośreni wpływ na światowe rynki energii oraz ropy naftowej.

źródło: USDA, GUS, Ministerstwo Rolnictwa, Eurostat, Komisja Europejska, Refinitiv, Credit Agricole.

Jakie będą ceny zbóż jesienią? Znamy najnowsze prognozy cen na koniec roku!

0
Jakie ceny za nowe zbiory?

Przed nami gorący okres na rynku zbóż. Zgodnie z najnowszą, wrześniową prognozą Departamentu Rolnictwa USA (USDA), światowa produkcja i zapasy wyraźnie się skurczą. Czy to zapowiedź powrotu wysokich cen w skupach? Sprawdziliśmy, co to oznacza dla polskich rolników i ile zapłacą skupy za pszenicę oraz kukurydzę na koniec 2026 i 2027 roku.

Światowe zbiory zbóż w dół. Gdzie spadek produkcji będzie najbardziej odczuwalny?

Zgodnie z szacunkami USDA, globalna produkcja zbóż w sezonie 2026/2027 spadnie o 2,5% r/r, osiągając poziom 2410,3 mln ton (wobec 2473,2 mln ton w sezonie 2025/2026). Na ten wynik złoży się przede wszystkim spadek zbiorów pszenicy oraz kukurydzy.

Wyraźnie mniej pszenicy na świecie

Globalne zbiory pszenicy zmniejszą się o 2,6%. Najmocniej ucierpią uprawy w USA, gdzie z powodu dotkliwej suszy oraz niższego areału produkcja spadnie aż o 12,4 mln ton. Niższe zbiory odnotują także:

  • Unia Europejska: spadek o 11,3 mln t,
  • Argentyna: spadek o 6,4 mln t (normalizacja po rekordowym poprzednim sezonie),
  • Australia: spadek o 5,0 mln t (efekt zmniejszenia areału),
  • Kanada: spadek o 4,6 mln t,
  • Rosja: spadek o 2,3 mln t (słabsza plonotwórczość pszenicy jarej).

Co ciekawe, wzrost produkcji przewidywany jest na Ukrainie (+1,9 mln t) dzięki sprzyjającej pogodzie i wysokim plonom.

Kukurydza również na minusie, wyłamuje się jedynie jęczmień

Spadek światowej produkcji kukurydzy wyznaczono na 3,0%. Największe ubytki prognozowane są w USA (-31,0 mln t), Argentynie (-8,0 mln t), UE (-6,2 mln t) oraz Indiach (-5,1 mln t, z powodu opóźnionego monsunu).

Z kolei światowa produkcja jęczmienia wzrośnie o 4,2%, głównie dzięki lepszym zbiorom w Turcji, Maroku, Australii i na Ukrainie.

Popyt stabilny, zapasy drastycznie spadają. Co to oznacza dla giełd?

Światowa konsumpcja zbóż pozostanie na wysokie poziomie – w sezonie 2026/2027 wyniesie 2442,1 mln ton (spadek zaledwie o 0,1%). Co istotne, popyt na samą pszenicę wzrośnie o 0,3%, a na jęczmień aż o 3,9%.

Gdy produkcja nie nadąża za spożyciem, konieczne staje się naruszanie rezerw magazynowych. USDA oczekuje spadku światowych zapasów zbóż aż o 5,2% (do poziomu 581,3 mln ton). W konsekwencji współczynnik zapasy/spożycie obniży się do 23,8%, co wskazuje na wyraźne uszczuplenie globalnego bufora bezpieczeństwa.

Warto wiedzieć: Niższy wskaźnik zapasy/spożycie historycznie zawsze zwiększał podatność rynku na giełdowe skoki cenowe i wzmagał reakcje na jakiekolwiek niekorzystne informacje pogodowe czy geopolityczne.

Prognozy cen zbóż w Polsce na lata 2026–2027

W ostatnich tygodniach notowania zbóż na światowych giełdach szły w górę – kukurydzy sprzyjały gorsze wieści ze Stanów Zjednoczonych, a pszenicy dodatkowo napięcia logistyczne w rejonie Morza Czarnego.

W warunkach kurczących się zapasów analitycy przewidują utrzymanie się trendu wzrostowego. Uwzględniając czynniki lokalne, szacuje się, że ceny pszenicy i kukurydzy w Polsce wyniosą:

  • Na koniec 2026 roku: ok. 90 zł/dt za pszenicę oraz ok. 80 zł/dt za kukurydzę.
  • Na koniec 2027 roku: ok. 95 zł/dt za pszenicę oraz ok. 90 zł/dt za kukurydzę.

Czynnikami ryzyka dla tych prognoz pozostają przebieg pogody u kluczowych producentów oraz sytuacja na szlakach handlowych.

Obecne prognozy dają nadzieję na odbicie cenowe po trudniejszych miesiącach. Zmniejszające się zapasy globalne będą w najbliższym czasie kluczowym silnikiem napędzającym stawki na giełdach.

źródło: Credit Agricole

Nowe, 10 ognisko ASF w Polsce! [MAPA ASF] Liczba zakażeń rośnie

0

Służby weterynaryjne poinformowały o zdiagnozowaniu 10. w 2026 roku ogniska afrykańskiego pomoru świń (ASF) u świń domowych. Wyniki badań laboratoryjnych z 18 września potwierdziły obecność patogenu w miejscowości Półkoty (gmina Sejny, pow. sejneński). Zakażenie wykryto w stadzie liczącym 550 sztuk, przy czym z unijnych danych wynika, że jeszcze przed interwencją służb zmarły 22 zwierzęta.

Gdzie jest ASF w Polsce?

Wirusa potwierdzono 18 września 2026 r. na podstawie badań laboratoryjnych. Nowe ognisko ASF zdiagnozowano w gospodarstwie położonym w miejscowości Półkoty w gminie Sejny (powiat sejneński). W chlewni utrzymywano 550 świń.

Sprawdź gdzie jest ognisko: AKTUALNA MAPA ASF

Wykrycie choroby na Podlasiu po dłuższym okresie spokoju w tym regionie pokazuje, że hodowcy nie mogą tracić czujności – ścisła bioasekuracja pozostaje jedynym skutecznym narzędziem ochrony przed stratami.

Sytuacja w środowisku naturalnym oraz zmiany w strefach obostrzeń

Głównym źródłem zagrożenia wciąż pozostaje wysoka populacja zakażonych dzików – od początku roku do połowy sierpnia odnotowano 1661 ognisk u dzików, głównie w województwach podkarpackim, zachodniopomorskim, lubelskim, kujawsko-pomorskim oraz warmińsko-mazurskim.

W konsekwencji pojawienia się dużych ognisk w chlewniach komercyjnych (m.in. w gminie Pełczyce w zachodniopomorskim oraz gminie Świecie w kujawsko-pomorskim), Rozporządzeniem Wykonawczym KE nr 2026/1795 powiększono obszar strefy III (czerwonej):

  • Woj. zachodniopomorskie: części gmin Barlinek, Pełczyce, Krzęcin oraz Bierzwnik.
  • Woj. kujawsko-pomorskie: wyznaczone rejony w gminach Grudziądz, Chełmno, Stolno, Świecie, Drzycim, Jeżewo, Warlubie i Dragacz.

Co oznacza czerwona strefa ASF?

Włączenie gospodarstwa do strefy czerwonej budzi uzasadniony niepokój, jednak nie oznacza automatycznego zakazu sprzedaży tuczników czy prosiąt. Obrót i transport zwierząt są nadal możliwe, ale wymagają bezwzględnego podporządkowania się wymogom prawnym i wytycznym Inspekcji Weterynaryjnej.

Hodowcy znajdujący się w strefie III muszą przygotować się na:

  • Dodatkowe badania laboratoryjne i regularne kontrole weterynaryjne przed planowanym wywozem zwierząt.
  • Obowiązek uzyskiwania formalnych zgód oraz świadectw zdrowia dla każdego transportu.
  • Ograniczenia w miejscach przeznaczenia świń (m.in. nakaz dostawy do wyznaczonych rzeźni).
  • Ścisłą dokumentację każdego przemieszczenia zwierząt w gospodarstwie.
  • Zaostrzone rygory bioasekuracji.

Niedopełnienie któregokolwiek z obowiązków grozi natychmiastowym wstrzymaniem przewozu i dotkliwymi sankcjami administracyjnymi.

Dlaczego Komisja Europejska zmienia granice stref ASF?

Głównym celem wyznaczania strefy III jest zminimalizowanie ryzyka niekontrolowanego rozprzestrzeniania się wirusa wraz ze zwierzętami i produktami wieprzowymi na pozostałe rejony kraju oraz do innych państw członkowskich UE.

Decyzje KE mają charakter dynamiczny – w zależności od rozwoju sytuacji epizootycznej, granice obostrzeń są regularnie weryfikowane, rozszerzane lub wygaszane po spełnieniu wymogów czasowych i weterynaryjnych.

źródło: GIW