Ceny paliw: Choć oficjalne obwieszczenie Ministerstwa Energii z nowymi limitami na nadchodzące dni tradycyjnie pojawi się w południe, redakcja Agro Profil ma dla kierowców i rolników kompletne wyliczenia już teraz. W krajowych cennikach hurtowych PKN Orlen z dniem 10 listopada 2026 r. odnotowano dalsze cięcia na oleju napędowym – cena diesla zjechała do poziomu 6 789 PLN/m³ (wobec 6 864 PLN/m³ w ostatnich dniach). Z kolei cena benzyny bezołowiowej (Pb95) zanotowała delikatną korektę w górę do 5 346 PLN/m³.
Dzisiejsze limity obowiązujące na stacjach to 7,74 zł/l dla ON oraz 6,04 zł/l dla Pb95. Z uwagi na kalendarz – środa (11 listopada) to Dzień Niepodległości (dzień ustawowo wolny od pracy), w którym resort nie publikuje nowych tabel – wyliczone przez nas na bazie dzisiejszego hurtu stawki zablokują się w systemie. Stosując wzór analityczny limity na poziomie 7,66 zł/l dla oleju napędowego oraz 6,10 zł/l dla benzyny Pb95 będą w pełni obowiązywać kierowców zarówno w świąteczną środę, jak i w czwartek (12 listopada).
Krajowe obniżki na dieslu idą w parze z głęboką korektą na światowych rynkach surowcowych. Podczas poniedziałkowej sesji:
Gotowy diesel w kontraktach zanotował mocny zjazd o 3,28%, zamykając się na poziomie 1 319,75 USD/tona.
Ropa Brent tąpnęła o 6,26%, osuwając się do poziomu 92,17 USD/b.
Kurs dolara osłabił się do 3,91 PLN, co dodatkowo redukuje koszty importu paliw.
Mimo poniedziałkowego tąpnięcia na giełdach, w ujęciu rocznym koszty energii wciąż pozostają niezwykle wymagające – gotowy diesel w bazie ARA w skali roku jest droższy o blisko 82%, a ropa Brent utrzymuje poziom o blisko połowę wyższy niż przed rokiem.
Dramat LPG i rosnące ceny gazu grzewczego
Podczas gdy tradycyjne paliwa ciekłe korzystają z dalszych cięć hurtowych i ministerialnych limitów, całkowicie odmienna sytuacja panuje na rynku gazu płynnego. Segment LPG – w tym autogaz oraz zużywany do ogrzewania gospodarstw propan grzewczy – pozostaje całkowicie poza ministerialnym pakietem osłonowym.
Brak tarcz sprawia, że autogaz na stacjach w kraju na stałe przebił psychologiczną granicę 4 zł/l (zbliżając się w prognozach e-petrol.pl do przedziału 4,19–4,31 zł/l), a rosnące ceny propanu drastycznie podbijają koszty ogrzewania budynków mieszkalnych i gospodarczych (też suszenia) na początku sezonu grzewczego.
Analiza Agro Profil na bazie cen PKN Orlen i notowań giełd towarowych
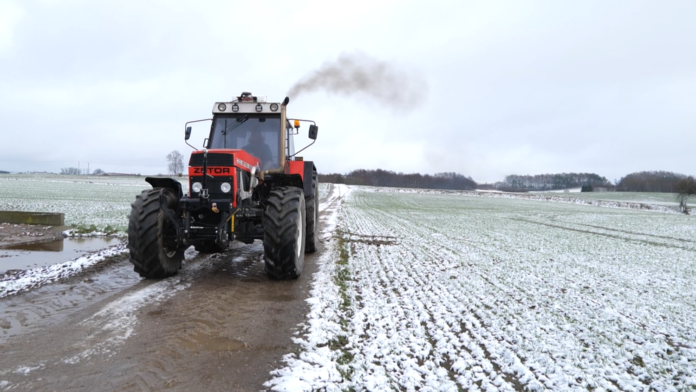
Wystarczy kilka mroźnych nocy, aby ciągnik, który dotąd uruchamiał się bez problemów, odmówił posłuszeństwa. Pierwsze podejrzenie pada zwykle na akumulator, ale jego wymiana nie zawsze jest konieczna. Przyczyną kłopotów może być niedoładowanie, zanieczyszczone klemy lub pobór prądu podczas postoju. Jak sprawdzić stan akumulatora, prawidłowo go naładować i przygotować maszynę do pracy w niskich temperaturach?
Dlaczego ciągnik trudniej odpala zimą?
W silnikach wysokoprężnych dodatkowym obciążeniem jest konieczność pokonania wysokich oporów sprężania, a także zasilania świec żarowych lub innych układów wspomagających rozruch, zależnie od konstrukcji silnika. W efekcie rozrusznik potrzebuje więcej energii dokładnie wtedy, gdy akumulator może dostarczyć jej mniej. Jeżeli bateria jest niedoładowana lub zużyta, zapas wystarczający do uruchomienia silnika przy dodatniej temperaturze może okazać się niewystarczający podczas mrozu.
Znaczenie ma również sposób eksploatacji maszyny. Ciągnik wykorzystywany sporadycznie czy kombajn stojący przez kilka miesięcy mogą mieć problem z utrzymaniem odpowiedniego poziomu naładowania.
Niska temperatura nie sprzyja akumulatorom kwasowo-ołowiowym, powszechnie stosowanym w ciągnikach, kombajnach i innych maszynach rolniczych. Wraz ze spadkiem temperatury zwalniają reakcje elektrochemiczne zachodzące wewnątrz baterii, rośnie jej rezystancja wewnętrzna, a dostępna moc i zdolność do oddawania wysokiego prądu rozruchowego maleją. Jednocześnie olej silnikowy staje się bardziej lepki, co zwiększa opory ruchu wału korbowego.
Co rozładowuje akumulator ciągnika podczas postoju?
Akumulator rozładowują stopniowo nie tylko naturalne procesy zachodzące w jego wnętrzu, ale również odbiorniki pobierające energię podczas postoju: alarmy, sterowniki, moduły telematyczne, zegary i systemy monitorowania. Długotrwałe pozostawienie baterii w stanie częściowego lub głębokiego rozładowania przyspiesza jej degradację. W akumulatorach kwasowo-ołowiowych może prowadzić do zasiarczenia płyt, a w konsekwencji do trwałego spadku pojemności i zdolności rozruchowej. Dlatego przed zimą warto sprawdzić nie tylko sam akumulator, lecz także cały układ odpowiedzialny za uruchamianie silnika i ładowanie podczas pracy.
Jak sprawdzić stan akumulatora w ciągniku przed zimą?
Pierwszym krokiem powinny być oględziny. Obudowa nie może być pęknięta, spuchnięta ani nieszczelna. Należy sprawdzić, czy zaciski są czyste i dobrze zamocowane, przewody nie mają uszkodzonej izolacji, a mocowanie baterii zapobiega jej przemieszczaniu się podczas jazdy. Korozja na klemach, luźne połączenia lub uszkodzony przewód masowy mogą powodować duże spadki napięcia, nawet gdy sam akumulator pozostaje w dobrym stanie. W akumulatorach obsługowych należy dodatkowo skontrolować poziom elektrolitu zgodnie z instrukcją producenta. Jeśli wymagane jest uzupełnienie, stosuje się wodę destylowaną lub demineralizowaną, a nie kwas. Akumulatorów bezobsługowych i szczelnych nie wolno otwierać, jeśli producent tego nie przewidział.
Kolejnym etapem jest pomiar napięcia spoczynkowego. Należy go wykonać po odłączeniu ładowarki i odczekaniu, aż napięcie się ustabilizuje, najlepiej po kilku godzinach bez ładowania i większego obciążenia. W typowym, w pełni naładowanym akumulatorze kwasowo-ołowiowym 12 V napięcie spoczynkowe wynosi zwykle około 12,6–12,8 V w temperaturze pokojowej, choć konkretna wartość zależy od technologii, temperatury i zaleceń producenta. Wynik wyraźnie niższy może wskazywać na niedoładowanie, ale sam pomiar nie pozwala jeszcze stwierdzić, czy bateria jest zużyta. Akumulator może bowiem wykazywać prawidłowe napięcie bez obciążenia, a mimo to nie być w stanie dostarczyć prądu potrzebnego do uruchomienia silnika. Dlatego przy wątpliwościach warto przeprowadzić test przewodności lub test obciążeniowy, uwzględniając parametry podane na etykiecie baterii. Szczególnie istotny jest znamionowy prąd rozruchowy, określany najczęściej w amperach według normy EN.
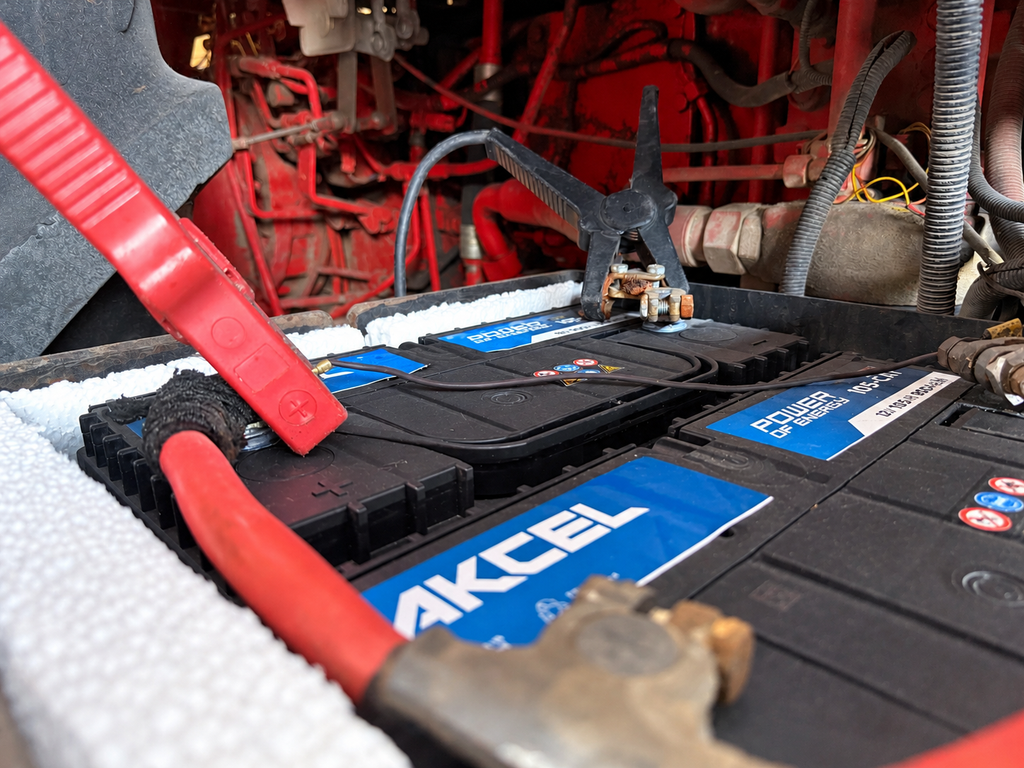
Prawidłowe podłączenie przewodów oraz czyste i dobrze zamocowane klemy mają duże znaczenie dla bezpiecznego ładowania i sprawnego rozruchu maszyny. Fot. D. Tomaszewski
Prostownik czy ładowarka automatyczna do akumulatora?
Urządzenia do ładowania akumulatorów różnią się sposobem regulacji prądu i napięcia, zakresem obsługiwanych technologii oraz funkcjami zabezpieczającymi. Wybór powinien zależeć przede wszystkim od rodzaju akumulatora, napięcia instalacji, jego pojemności i sposobu użytkowania maszyny.
Tradycyjny prostownik przekształca prąd przemienny z sieci w prąd stały służący do ładowania baterii. Proste konstrukcje często mają ograniczoną regulację parametrów i nie zawsze samodzielnie kończą ładowanie po osiągnięciu właściwego poziomu naładowania. Wymagają więc większej uwagi użytkownika. Ich zaletą może być prosta budowa, a w przypadku niektórych modeli również duża wydajność prądowa. Nie oznacza to jednak, że każdy tradycyjny prostownik jest odpowiedni do każdego akumulatora.
Nowoczesne ładowarki mikroprocesorowe kontrolują proces ładowania i dostosowują jego przebieg do stanu baterii. Zwykle pracują w kilku etapach: wstępnej oceny, ładowania zasadniczego, absorpcji oraz podtrzymywania. W zależności od modelu oferują również diagnostykę, zabezpieczenie przed odwrotnym podłączeniem biegunów, ochronę przed zwarciem i przegrzaniem oraz tryby przeznaczone dla określonych technologii akumulatorów.
Jak bezpiecznie ładować akumulator w ciągniku?
Nawet dobrej jakości ładowarka nie zagwarantuje bezpiecznego ładowania, jeśli zostanie nieprawidłowo podłączona. Przed rozpoczęciem pracy należy zapoznać się z instrukcją urządzenia i maszyny, wyłączyć zapłon oraz wszystkie odbiorniki energii. Akumulator powinien znajdować się w miejscu zapewniającym odpowiednią wentylację, z dala od źródeł ognia i iskier. Podczas ładowania baterii kwasowo-ołowiowych może wydzielać się wodór, który w określonych warunkach tworzy mieszaninę wybuchową.
Przed podłączeniem przewodów należy sprawdzić stan akumulatora. Nie wolno ładować baterii z pękniętą obudową, wyciekającym elektrolitem ani zamarzniętej. Rozładowany akumulator kwasowo-ołowiowy jest szczególnie narażony na zamarzanie, dlatego w czasie mrozów nie należy zakładać, że bateria znajdująca się w nieogrzewanym pomieszczeniu jest bezpieczna do natychmiastowego ładowania.
Czy trzeba wyjmować akumulator z ciągnika do ładowania?
Nie zawsze. W wielu przypadkach akumulator można ładować bez demontażu, pod warunkiem że producent maszyny dopuszcza taką procedurę, a ładowarka jest odpowiednia do pracy z akumulatorem zamontowanym w pojeździe. Trzeba jednak uwzględnić obecność sterowników elektronicznych, systemów zarządzania energią oraz dodatkowych urządzeń podłączonych do instalacji.
Niektóre maszyny wymagają odłączenia akumulatora, zastosowania określonych punktów przyłączeniowych lub użycia specjalnego trybu ładowania. Szczególnie ostrożnie należy podchodzić do urządzeń z funkcją regeneracji, które mogą wykorzystywać podwyższone napięcie. Takiego trybu nie wolno stosować przy podłączonej elektronice, jeśli producent tego zabrania.
Jeżeli konieczne jest odłączenie baterii, trzeba uwzględnić możliwość utraty ustawień sterowników, kodów lub innych danych. W nowoczesnych maszynach bezpieczniej jest postępować zgodnie z dokumentacją serwisową, niż kierować się wyłącznie ogólnymi zasadami dotyczącymi samochodów osobowych.
Ile trwa ładowanie akumulatora?
Czas ładowania zależy od pojemności baterii, stopnia jej rozładowania, temperatury, zastosowanej technologii i wydajności ładowarki. W uproszczeniu można oszacować go, dzieląc ilość energii potrzebnej do uzupełnienia pojemności przez prąd ładowania, a następnie uwzględniając straty i końcową fazę procesu. Przykładowo akumulator o pojemności 100 Ah, rozładowany w połowie, wymaga uzupełnienia około 50 Ah. Ładowarka o prądzie 10 A nie naładuje go jednak idealnie w pięć godzin. Ze względu na straty i przebieg ładowania czas może wynieść około 6–8 godzin lub więcej, zależnie od warunków i parametrów urządzenia.
Szybkie ładowanie nie zawsze jest korzystne. Wyższy prąd może skrócić czas oczekiwania, ale musi mieścić się w granicach dopuszczonych przez producenta akumulatora. Nieprawidłowe parametry mogą powodować przegrzewanie, nadmierne gazowanie i przyspieszone zużycie baterii. W przypadku maszyny rolniczej, która ma być gotowa do pracy przez cały sezon, lepiej zaplanować ładowanie z wyprzedzeniem, niż regularnie doprowadzać akumulator do głębokiego rozładowania i ratować go intensywnym ładowaniem.
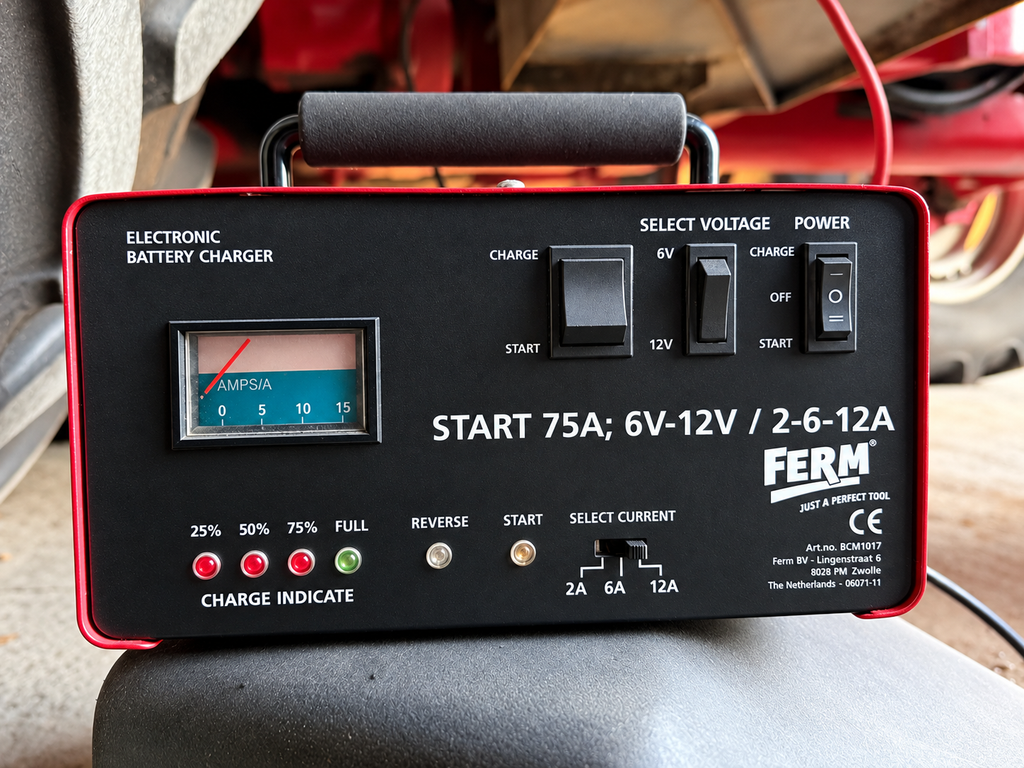
Przed rozpoczęciem ładowania lub wspomagania rozruchu należy prawidłowo dobrać napięcie oraz tryb pracy urządzenia do akumulatora i wykonywanej czynności. Fot. D. Tomaszewski
Jak zadbać o akumulator podczas długiego postoju maszyny?
Kombajny, sieczkarnie i niektóre maszyny specjalistyczne przez znaczną część roku pozostają poza eksploatacją. Podobnie bywa z ciągnikami wykorzystywanymi sezonowo. W tym czasie akumulator stopniowo traci energię, a pozostawienie go w stanie niedoładowania może skrócić jego żywotność.
Przygotowanie maszyny do dłuższego postoju warto rozpocząć od pełnego naładowania baterii i sprawdzenia jej stanu. Następnie należy ocenić, czy producent dopuszcza pozostawienie akumulatora podłączonego do instalacji.
Jeśli maszyna ma odbiorniki pobierające prąd podczas postoju, warto ustalić, jaki jest ich pobór i czy nie przekracza wartości przewidzianych dla danego modelu. W zależności od konstrukcji maszyny i warunków przechowywania możliwe są trzy rozwiązania: pozostawienie akumulatora w pojeździe po odpowiednim przygotowaniu, odłączenie go zgodnie z procedurą producenta albo wymontowanie i przechowywanie w odpowiednim miejscu. Nie ma jednej zasady właściwej dla wszystkich maszyn. Przed demontażem trzeba sprawdzić, czy nie wpłynie on na działanie sterowników i systemów zabezpieczeń.
Booster do ciągnika. Kiedy warto użyć urządzenia rozruchowego?
Urządzenia rozruchowe, nazywane również boosterami lub starterami, służą do dostarczenia dużego prądu przez krótki czas, aby umożliwić uruchomienie silnika przy niewystarczającej wydajności akumulatora. Nie zastępują jednak prostownika ani ładowarki. Ich zadaniem jest przede wszystkim pomoc w sytuacji awaryjnej, a nie przywrócenie pełnej pojemności baterii.
W gospodarstwach rolnych można spotkać kompaktowe urządzenia rozruchowe z wbudowanym akumulatorem, mobilne zestawy warsztatowe o dużym prądzie wyjściowym oraz urządzenia zasilane z innego źródła energii. Przy wyborze należy sprawdzić obsługiwane napięcie, dopuszczalny prąd rozruchowy, przeznaczenie do silników benzynowych lub wysokoprężnych, a także możliwość pracy w niskiej temperaturze. Parametry deklarowane przez producenta trzeba odnosić do warunków rzeczywistego użycia szczególnie w przypadku dużych silników Diesla.
Przed użyciem boostera lub przewodów rozruchowych trzeba sprawdzić instrukcję maszyny i urządzenia. Podstawową zasadą jest zgodność napięcia obu instalacji oraz właściwa kolejność podłączenia przewodów. Nie wolno próbować uruchamiać maszyny z akumulatorem zamarzniętym, uszkodzonym lub wykazującym oznaki wycieku.
Jak zapobiegać problemom z rozruchem ciągnika zimą?
Sprawny układ rozruchowy to efekt kilku prostych, ale regularnie wykonywanych czynności. Kontrola akumulatora przed zimą, czyszczenie połączeń, pomiar napięcia, test zdolności rozruchowej i sprawdzenie układu ładowania pozwalają wykryć wiele problemów, zanim maszyna stanie się potrzebna w polu.
Warto też dopasować wyposażenie gospodarstwa do rzeczywistych potrzeb. Tradycyjny prostownik może wystarczyć do okazjonalnego ładowania, natomiast automatyczna ładowarka z odpowiednimi programami i funkcją podtrzymywania sprawdzi się przy sezonowo użytkowanych maszynach. Booster będzie przydatnym zabezpieczeniem na wypadek awarii, ale nie powinien zastępować właściwej konserwacji.
Najważniejsze jest połączenie prawidłowej diagnostyki, odpowiednio dobranego urządzenia i bezpiecznej obsługi. Akumulator utrzymywany w dobrym stanie, sprawny układ ładowania oraz właściwe przygotowanie maszyny do postoju znacząco ograniczają ryzyko problemów podczas mrozów. Dzięki temu początek sezonu nie musi oznaczać nerwowego szukania kabli rozruchowych, a ciągnik czy kombajn może być gotowy do pracy wtedy, gdy liczy się każda godzina.
Poniedziałkowa sesja z 9 listopada 2026 r. przyniosła wyraźną rozbieżność między giełdami w Europie i USA. Na paryskim parkiecie Euronext (MATIF) ceny zbóż i oleistych zanotowały solidne wzrosty, zyskując od 0,43% do 1,01%, pomimo wyraźnego osłabienia dolara amerykańskiego (EUR/USD wzrósł o 0,73% do 1,12229) oraz gwałtownej przeceny ropy naftowej Brent (-5,98% do 92,44 USD/bbl). Z kolei na giełdzie CBOT w Chicago poniedziałkowe zamknięcie dla kukurydzy i pszenicy okazało się najniższe od końca czerwca 2026 roku. Kontrakty w Chicago kończyły dzień w atmosferze ostrożności przed wtorkowo-środowymi (10–11 listopada) trójstronnymi rozmowami w Abu Zabi z udziałem przedstawicieli USA, Rosji i Ukrainy dotyczącymi korytarzy eksportowych na Morzu Czarnym, a także przed publikacją raportu USDA WASDE.
Przebieg sesji i zachowanie głównych kontraktów
Cena pszenicy: Grudniowy kontrakt na pszenicę młynarską na MATIF (MLZ26) zyskał w poniedziałek 1,25 EUR/t (+0,55%), podnosząc wycenę rozliczeniową do 226,75 EUR/t. Tymczasem za oceanem cena pszenicy SRW w Chicago (ZWZ26) spadła o 3,25 centa (-0,55%) do poziomu 5,88 USD/bu (588-0 bu), co oznacza najniższe zamknięcie sesyjne od końca czerwca 2026 r. Rynek pszenicy odzwierciedlał ostrożność handlowców w przededniu spotkania w Abu Zabi, gdzie omawiane mają być m.in. kwestie bezpieczeństwa transportu zboża w basenie Morza Czarnego oraz ochrona infrastruktury portowej i energetycznej.
Cena kukurydzy: Marcowa seria kukurydzy w Paryżu (XBH27) zanotowała najsilniejszy wzrost wśród europejskich zbóż, rosnąc o 2,50 EUR/t (+1,01%) do 249,75 EUR/t. Dla porównania, amerykańska cena kukurydzy na CBOT (ZCZ26) spadła o 0,51% do 4,39 1/4 USD/bu (439-2 bu), osiągając – podobnie jak pszenica – najniższy poziom zamknięcia od końca czerwca 2026 r. Rynek w USA pozostawał pod presją kończących się zbiorów oraz danych o pozycjonowaniu funduszy (przejście zarządzających kapitałem w pozycję netto krótką).
Cena rzepaku: Lutowy kontrakt na rzepak na MATIF (XRG27) wyhamował silną falę wyprzedaży z ubiegłego tygodnia i odbił o 2,25 EUR/t (+0,43%), zamykając się na poziomie 525,00 EUR/t. Wcześniejsze spadki unijnego rzepaku były napędzane załamaniem na rynku ropy naftowej (baryłka ropy Brent potaniała w kierunku 92 USD wobec ponad 113 USD pod koniec października) w efekcie zwiększonej produkcji w Arabii Saudyjskiej oraz perspektyw deeskalacji na Bliskim Wschodzie.
Tabela notowań rozliczeniowych MATIF, CBOT, walut i ropy (09.11.2026)
Kontrakt / Surowiec
Cena zamknięcia (09.11.2026)
Zmiana sesyjna
Zmiana sesyjna (%)
MATIF – kukurydza (XBH27 – marzec)
249,75 EUR/t
+2,50 EUR/t
+1,01%
MATIF – pszenica (MLZ26 – grudzień)
226,75 EUR/t
+1,25 EUR/t
+0,55%
MATIF – rzepak (XRG27 – luty)
525,00 EUR/t
+2,25 EUR/t
+0,43%
Winnipeg – canola (RSF27 – styczeń)
757,40 CAD/t
+5,20 CAD/t
+0,69%
Chicago – kukurydza (ZCZ26 – grudzień)
439-2 bu (4,39 USD/bu)
-2-2 bu (-2,25 c)
-0,51%
Chicago – pszenica SRW (ZWZ26 – grudzień)
588-0 bu (5,88 USD/bu)
-3-2 bu (-3,25 c)
-0,55%
Chicago – soja (ZSX26 – listopad)
1182-2 bu (11,82 USD/bu)
-6-6 bu (-6,75 c)
-0,57%
EUR/USD
1,12229
+0,00809
+0,73%
USD/PLN
3,9076
-0,0365
-0,93%
EUR/PLN
4,3856
-0,0090
-0,20%
Ropa Brent (QAF27 – luty)
92,44 USD/bbl
-5,88 USD
-5,98%
Sytuacja geopolityczna i makroekonomiczna: Rozmowy w Abu Zabi oraz raport USDA WASDE
Głównym czynnikiem determinującym nastroje na globalnych rynkach rolniczych pozostaje wyczekiwanie na zaplanowane na 10–11 listopada trójstronne rozmowy handlowo-dyplomatyczne w Abu Zabi z udziałem przedstawicieli USA, Rosji i Ukrainy. Inwestorzy wstrzymują się z podejmowaniem większych ryzykownych pozycji, analizując scenariusze związane z potencjalnym uregulowaniem szlaków eksportowych na Morzu Czarnym.
Równolegle rynek żyje perspektywą publikacji kluczowego, listopadowego raportu Departamentu Rolnictwa USA (USDA WASDE), w którym analitycy spodziewają się m.in. korekt w dół szacunków dotyczących zbiorów kukurydzy w USA. Z kolei w Europie ceny rosły na MATIF mimo poniedziałkowego umocnienia euro (wzrost pary EUR/USD do 1,12229) i spadków na rynku ropy.
ARiMR przypomina: Do 16 listopada 2026 r. rolnicy mają czas na ubieganie się o środki w ramach czterech krajowych programów pomocowych realizowanych przez Agencję Restrukturyzacji i Modernizacji Rolnictwa. Wnioski można składać wyłącznie w formie elektronicznej za pośrednictwem Portalu Rolnika. Zbliżający się termin to ostatni moment na pozyskanie dopłat do zniszczonych upraw oraz wsparcie dla sektora trzody chlewnej.
Programy, które wystartowały 22 października, odpowiadają na kluczowe wyzwania minionego sezonu – od ekstremalnych zjawisk pogodowych po trudną sytuację ekonomiczną hodowców świń.
Rekompensaty za straty pogodowe w uprawach
Pomoc skierowana jest do producentów rolnych, w których gospodarstwach w 2026 r. wystąpiły szkody spowodowane przez wiosenne przymrozki, grad, deszcz nawalny lub huragan. Warunkiem koniecznym jest udokumentowanie strat przekraczających 30% średniej rocznej produkcji roślinnej.
Wsparcie ma charakter degresywny i zależy od skali zniszczeń:
3000 zł/ha – w przypadku strat sięgających co najmniej 70% plonu;
2000 zł/ha – gdy straty wyniosły od 50% do poniżej 70%;
1000 zł/ha – przy stratach na poziomie od 30% do poniżej 50%.
Z danych ARiMR na 9 listopada br. wynika, że w tym obszarze wpłynęło już 8750 wniosków. Warto pamiętać o wyłączeniach ustawowych – pomoc nie obejmuje powierzchni upraw drzew i krzewów owocowych ani upraw objętych osobnym wsparciem za czerwcowe upały.
Dopłaty za czerwcowe upały w uprawach specjalistycznych
Drugi z naborów dedykowany jest gospodarstwom dotkniętym falą ekstremalnych upałów (temperatura co najmniej 37°C w dniach 27–29 czerwca 2026 r.) na obszarach wskazanych przez IUNG.
Stawki pomocowe zróżnicowano w zależności od specyfiki uprawy:
1000 zł/ha – m.in. dla chmielu, malin, jeżyn, porzeczek, jagód, żurawiny, truskawek, poziomek, agrestu oraz borówek;
300 zł/ha – dla warzyw: cebuli, ogórków, pomidorów, selera, fasoli i grochu.
Do 9 listopada do agencji wpłynęło blisko 4382 wniosków w tej kategorii.
3. Wsparcie do zakupionych loszek hodowlanych
ARiMR wspiera również odbudowę i rozwój stad trzody chlewnej. Hodowcy, którzy w 2026 r. zakupili loszki hodowlane w wieku do 12 miesięcy, mogą ubiegać się o 2000 zł do sztuki. Warunkiem jest posiadanie świadectwa zootechnicznego oraz pochodzenie zwierząt ze stad objętych oceną wartości użytkowej.
Środki wypłacane są w dwóch transzach: pierwsza po złożeniu wniosku, a druga po upływie ośmiu miesięcy. Do 9 listopada zarejestrowano 41 wniosków.
4. Dopłaty do oznakowanych loch
Producentom utrzymującym lochy przysługuje z kolei jednorazowe wsparcie w wysokości 1000 zł do każdej sztuki. Warunkiem jest posiadanie przynajmniej jednej lochy oznakowanej kolczykiem z indywidualnym numerem i zgłoszonej do systemu IRZ najpóźniej w dniu składania wniosku.
Zainteresowanie tym programem jest wysokie – do 9 listopada rolnicy złożyli 7412 wniosków.
Czasu jest coraz mniej
Wszystkie wymienione formy wsparcia łączy jedna kluczowa zasada: wnioski należy złożyć najpóźniej do 16 listopada 2026 r. wyłącznie drogą elektroniczną poprzez Portal Rolnika.
Eksperci przypominają, że odkładać formalności na ostatnią chwilę nie warto, zwłaszcza ze względu na obciążenie systemów teleinformatycznych w ostatnich dniach naboru. Dla wielu gospodarstw te środki stanowią realne wsparcie płynności finansowej po trudnym, naznaczonym kaprysami pogody sezonie.
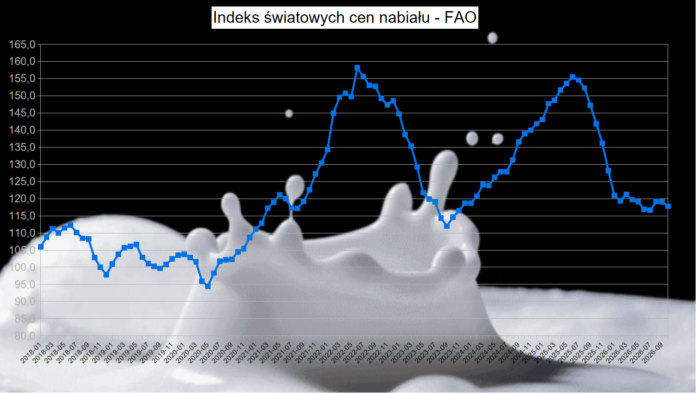
Cena mleka i nabiału:Sytuacja na globalnym i krajowym rynku nabiału pozostaje mocno zróżnicowana. Z jednej strony światowy indeks cen FAO zalicza spadek napędzany przecenami tłuszczów i serów, z drugiej – nowozelandzka giełda GDT wyznacza wzrostowy kierunek dla notowań proszków. Istotnym wsparciem dla polskiego sektora przetwórczego staje się również osłabienie rodzimej waluty, które poprawia opłacalność eksportu i amortyzuje spadki w skupie.
Indeks cen mleka i nabiału FAO w dół
Światowy Indeks Cen Mleka FAO wyniósł w październiku średnio 117,8 pkt., co oznacza spadek o 1,1% w stosunku do września oraz aż o 16,9% poniżej poziomu sprzed roku. Październikowa zniżka była przede wszystkim efektem spadków cen masła i serów na rynkach międzynarodowych. W skali roku notowania masła osłabiły się o 31,1%, a serów o 29,3%. Spadki te wynikały z wysokiej podaży oraz umiarkowanego popytu zakupowego, szczególnie w Unii Europejskiej, gdzie spory poziom zapasów masła i serów ciążył na cenach pomimo wyhamowania dynamiki produkcji mleka. Dodatkową presję wywierała konkurencyjna oferta eksportowa ze Stanów Zjednoczonych.
Przeciwwagą dla spadków tłuszczów i serów był silny wzrost notowań odtłuszczonego mleka w proszku (SMP), które podrożało aż o 45,8% w porównaniu do października 2025 r., wspierane przez stabilny popyt importowy i ograniczoną podaż surowca do szybkiej dostawy.
Giełda GDT sygnalizuje wzrosty
Odmienne, bardziej optymistyczne akcenty przyniosły wyniki listopadowego przetargu na nowozelandzkiej giełdzie Global Dairy Trade (GDT Event 415 z 3 listopada 2026 r.). Ogólny indeks cenowy wzrósł o 3,0% (do 4 166 USD/t), co stanowiło trzeci z kolei wzrostowy przetarg. Wszystkie dwie sesje październikowe na giełdzie były również wzrostowe.
Wzmocnienie indeksu GDT na listopadowej sesji to zasługa wyraźnych podwyżek cen serów i proszków:
Cheddar: +8,6% (do 3 970 USD/t)
Pełne mleko w proszku (WMP): +5,9% (do 3 971 USD/t)
Mozzarella: +5,8% (do 4 104 USD/t)
Odtłuszczone mleko w proszku (SMP): +3,1% (do 4 109 USD/t)
W ujęciu produktowym osłabienie dotyczyło natomiast segmentu tłuszczowego – cena masła spadła o 4,7% (do 4 503 USD/t), a bezwodnego tłuszczu mlecznego (AMF) o 3,2% (do 5 306 USD/t).
Cena mleka w Polsce – osłabienie złotego i oczekiwanie na kolejne podwyżki w raporcie GUS
Na tym tle dane z polskiego rynku skupu za wrzesień wykazały sezonową dynamikę wzrostową. Z danych Głównego Urzędu Statystycznego wynika, że przeciętna cena mleka w skupie wyniosła 187,11 zł/1 hl, co oznacza wzrost o 6,0% m/m, ale wciąż spadek o 16,3% w ujęciu rocznym.
Kluczowym wsparciem dla krajowych mleczarni pozostaje relatywnie słaby złoty. Osłabienie krajowej waluty istotnie poprawia konkurencyjność cenową polskich przetworów na rynkach zagranicznych i podnosi rentowność wysyłek eksportowych w przeliczeniu na PLN. Daje to podmiotom skupowym większą przestrzeń do utrzymywania i podnoszenia stawek dla dostawców surowca. W efekcie istnieje spora szansa, że w najbliższym raporcie GUS za październik zobaczymy kontynuację tego trendu i dalszy wzrost średniej krajowej ceny skupu mleka.
Polski rynek surowca cechuje się przy tym wyraźnym zróżnicowaniem regionalnym (wrzesień):
Liderem stawki pozostaje województwo podlaskie, gdzie cena mleka jako jedyna w kraju przekroczyła granicę 200 zł i ukształtowała się na poziomie 201,45 zł/1 hl.
Powyżej średniej krajowej uplasowały się jeszcze tylko trzy województwa: warmińsko-mazurskie (188,92 zł/1 hl), mazowieckie (187,52 zł/1 hl) oraz lubelskie (187,48 zł/1 hl).
Najniższe stawki odnotowano w województwie łódzkim (172,08 zł/1 hl) oraz pomorskim (176,87 zł/1 hl).
Krajowa cena mleka wykazuje zatem rozpiętość niemal 30 zł na 1 hl pomiędzy podlaskim zagłębiem a Polską Centralną, przy czym połączenie sprzyjających kursów walutowych oraz odbicia notowań proszków na giełdach światowych powinno wspierać krajowe podmioty skupowe w kolejnych miesiącach.
Analiza Agro Profil na podstawie danych: GUS, GDT, GUS
Rzepak w UE: Najnowsze dane Komisji Europejskiej KE (stan na 5 listopada 2026 r.) podsumowujące pierwsze 18 tygodni sezonu handlowego (od 1 lipca do 1 listopada 2026 r.) pozwalają dokładnie przeanalizować unijny bilans w segmencie rzepaku i śruty rzepakowej. Ogólny wolumen importu surowca do UE utrzymuje się na stabilnym poziomie, jednak w strukturze kierunków dostaw zachodzą wyraźne przetasowania. Sytuacja na rynku wewnętrznym mocno różnicuje się w poszczególnych państwach – Polska utrzymuje krajowe embargo na import nasion rzepaku, w odróżnieniu od m.in. niemieckich tłoczni, które swobodnie sprowadzają surowiec. W zamian polski rynek zalewa gotowy olej rzepakowy z Ukrainy.
Rzepak – stabilizacja importu i zmieniające się udziały Ukrainy
Łączny unijny import rzepaku w okresie od 1 lipca do 1 listopada 2026 r. osiągnął poziom 1 288 094 ton, co oznacza dokładną stabilizację (+0% Y/Y) w porównaniu do analogicznego okresu poprzedniego sezonu (1 287 028 ton).
Ukraina w dalszym ciągu pozostaje najważniejszym dostawcą nasion na unijny rynek, jednak jej udział w strukturze importu zmniejszył się z 59,4% do 48,1%. Oznacza to spadek wolumenu dostaw do UE z 764 825 ton do 619 089 ton.
Mniejszy udział Ukrainy w unijnym bilansie jest efektem silniejszej aktywizacji innych kierunków światowych. Drugą pozycję na rynku umocniła Australia, która dostarczyła 185 116 ton rzepaku, zwiększając swój udział do 14,4% (wobec 10,9% rok wcześniej).
Istotną rolę odgrywa również Mołdawia z wolumenem 137 700 ton, co daje jej 10,7% udziału w unijnym imporcie (wobec 18,7% w sezonie 2025/26).
Na uwagę zasługuje dynamiczny wzrost dostaw z Kanady, która sprowadziła do UE 126 450 ton rzepaku, osiągając 9,8% udziału w strukturze (wobec zaledwie 1,6% w analogicznym okresie poprzedniego sezonu).
W gronie pięciu głównych dostawców pojawiły się także Stany Zjednoczone z wolumenem 76 827 ton, co stanowi 6,0% unijnego importu.
Śruta rzepakowa – silne tąpnięcie importu i bezwzględna dominacja Ukrainy
Zupełnie odmienną dynamikę widać w segmencie przetworzonym – unijny import śruty rzepakowej skurczył się do zaledwie 132 204 ton, co stanowi głęboki spadek o -62% Y/Y w stosunku do 350 064 ton sprowadzonych w tym samym okresie sezonu 2025/26.
W tym mocno kurczącym się unijnym imporcie Ukraina zdominowała rynek, przejmując aż 71,7% całkowitego wolumenu (94 771 ton). Oznacza to potężny skok zarówno procentowy, jak i tonażowy w porównaniu do zaledwie 13,4% (46 898 ton) zanotowanych w sezonie 2025/26.
Drugim dostawcą śruty rzepakowej pozostało Zjednoczone Królestwo z wolumenem 23 582 ton, co przy ogólnym załamaniu przywozu dało mu 17,8% udziału w strukturze (wobec 8,7% rok wcześniej).
Mniejsze udziały w unijnym imporcie śruty odnotowały również Białoruś (6 931 ton, tj. 5,2% udziału) oraz Bośnia i Hercegowina (6 578 ton, tj. 5,0% udziału).
Cena gazu grzewczego: Sytuacja na krajowym rynku surowcowo-energetycznym wchodzi w niezwykle krytyczną fazę. Poniedziałkowy cennik hurtowy (m.in. Orlen Paliwa) przyniósł kolejne bolesne podwyżki czystego propanu do celów grzewczych i technologicznych. Lawinowo rosnące koszty energii nakładają się na finał kampanii zbioru kukurydzy, tworząc potężną presję marżową w całym łańcuchu dostaw od pola do przetwórcy.
Krajowa analiza cen: Poniedziałkowy cennik w trendzie zwyżkowym
Oficjalne notowania hurtowe (PKN Orlen) pokazują agresywną dynamikę wzrostową, która uderza zarówno w gospodarstwa domowe, jak i sektor rolno-przetwórczy:
Zmiana tygodniowa: Poniedziałkowy cennik przyniósł kolejny równy skok hurtowy o +0,14 zł/l netto w całym kraju.
Zmiana miesięczna: W ujęciu ostatnich 30 dni łączny wzrost stawek netto osiągnął +0,42 zł/l (+0,52 zł/l brutto przy 23% VAT), co oznacza skok cen o ok. 15,5%.
Zmiana roczna (r/r): Porównując obecne stawki z analogicznym okresem ubiegłego roku, cena gazu jest wyższa o ok. 0,95–1,01 zł/l netto, co generuje roczną presję inflacyjną rzędu 42–48%.
Średnia hurtowa cena gazu w kraju przekracza pułap 3,12 zł/l netto (w zależności od regionu od 3,03 zł/l w zachodniopomorskim do 3,21 zł/l netto w małopolskim, co daje ceny brutto na poziomie 3,73–3,95 zł/l). Dodatkowo branża paszowa i suszarnicza wciąż mierzy się z zagrożeniem terminowych dostaw w szczycie zapotrzebowania, co wymusiło niedawną interwencję rządową i czasowe odstępstwa dla kierowców cystern LPG.
Światowe giełdy surowcowe: Ceny propanu na referencyjnym amerykańskim rynku w Teksasie (Mont Belvieu) osiągnęły poziom 1,14 USD/galon, rosnąc w ujęciu rocznym o potężne ok. 80%.
Pułapka silnego dolara: O ile mocna waluta USA bywa teoretycznie korzystna dla eksporterów zbóż, o tyle po stronie kosztowej działa destrukcyjnie. Ponieważ surowce energetyczne (ropa, diesel, propan) są wyceniane i rozliczane w dolarach, polski importer płaci podwójną stawkę: wysoką cenę giełdową powiększoną o niekorzystny kurs przeliczeniowy USD/PLN. Słaby złoty w relacji do dolara potęguje importowaną inflację energetyczną.
Suszarnie zbóż w kleszczach: Kukurydza zmierza do 500 zł/t
Wszystkie te koszty energetyczne zbiegły się z kulminacją dostaw mokrej kukurydzy pod koniec żniw:
Koszty suszenia: Przy obecnej cenie propanu fizyczny koszt odparowania wody z ziarna (zmniejszenie wilgotności z 30% do 14%) wynosi na własnej suszarni ok. 115–135 zł netto/t, a w rozliczeniach usługowych w skupach (tonoprocenty) sięga 160–200 zł netto/t.
Spadające ceny ziarna na świecie i presja skupów: Globalny trend zniżkowy na ziarno oraz gigantyczne rachunki za gaz sprawiają, że podmioty skupujące przerzucają koszty operacyjne na rolników. W efekcie notowania mokrej kukurydzy prosto z pola drastycznie nurkują, szybko zmierzając w kierunku 500 zł/t (przy stabilniejszym ziarnie suchym utrzymującym się na poziomie 900–950 zł/t).
W rezultacie rolnicy znaleźli się w ostrych nożycach cenowych: płacą rekordowe stawki za propan (windowane przez drogi dolar) i koszty usług suszarniczych, oddając jednocześnie plon po coraz niższych cenach skupu.
Analiza Agro Profil na podstawie cen Orlen, skupy zbóż
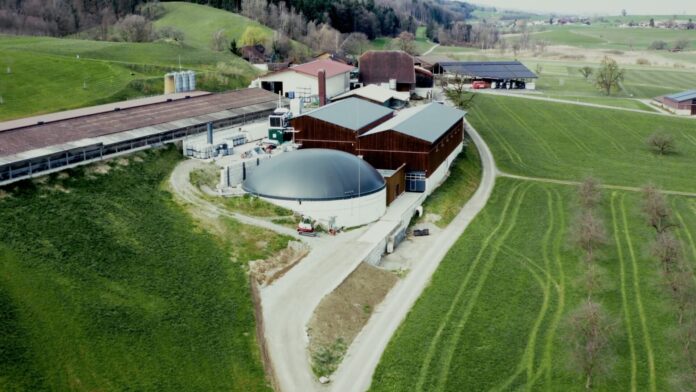
Gnojowica, obornik i pomiot drobiowy mogą stać się źródłem energii elektrycznej, ciepła i wartościowego nawozu. Polska dysponuje ogromnym zapleczem produkcji zwierzęcej, jednak potencjał biogazu rolniczego pozostaje w dużej mierze niewykorzystany. Tymczasem dobrze dobrana instalacja może ograniczać koszty funkcjonowania gospodarstwa i tworzyć dodatkowe źródło przychodów.
Polskie gospodarstwa produkują znaczne ilości nawozów naturalnych, które wymagają odpowiedniego przechowywania i zagospodarowania. Coraz częściej zwraca się jednak uwagę, że gnojowica, obornik czy pomiot drobiowy mogą być nie tylko źródłem składników pokarmowych, ale również surowcem energetycznym.
Z danych Krajowego Ośrodka Wsparcia Rolnictwa przywołanych przez DLG wynika, że 28 maja 2026 roku w Polsce funkcjonowało 209 instalacji biogazu rolniczego, należących do 175 podmiotów. Ich łączna moc elektryczna wynosiła 188,8 MW, a deklarowana roczna zdolność produkcyjna sięgała około 840 mln m³ biogazu.
Dla porównania na początku 2020 roku w rejestrze znajdowały się 103 instalacje. Oznacza to, że w ciągu nieco ponad sześciu lat ich liczba wzrosła ponad dwukrotnie. Mimo tego polski sektor nadal pozostaje znacznie mniejszy od niemieckiego.
W Niemczech blisko 10 tys. biogazowni. W Polsce 209
Różnica pomiędzy Polską a europejskimi liderami jest wyraźna. W Niemczech funkcjonuje blisko 10 tys. biogazowni rolniczych, natomiast we Francji i Włoszech ich liczba przekracza 2 tysiące.
Nie oznacza to, że wszystkie te instalacje mają taką samą moc czy model funkcjonowania. Pokazuje jednak skalę rozwoju sektora, który w wielu europejskich gospodarstwach stał się integralną częścią produkcji rolnej.
W Polsce potencjał jest szczególnie duży ze względu na rozwiniętą produkcję drobiu, mleka, wieprzowiny oraz działalność przemysłu rolno-spożywczego.
W 2025 roku polskie biogazownie rolnicze wyprodukowały 515,2 mln m³ biogazu, z którego uzyskano ponad 1,08 TWh energii elektrycznej. Do fermentacji wykorzystano blisko 7,7 mln ton surowców, z czego około 91% stanowiły odpady i produkty uboczne.
W strukturze substratów największy udział miał wywar pogorzelniany (20,38%), następnie gnojowica (16,59%) oraz pozostałości z owoców i warzyw (14,75%).
Gnojowica i obornik mogą produkować prąd i ciepło
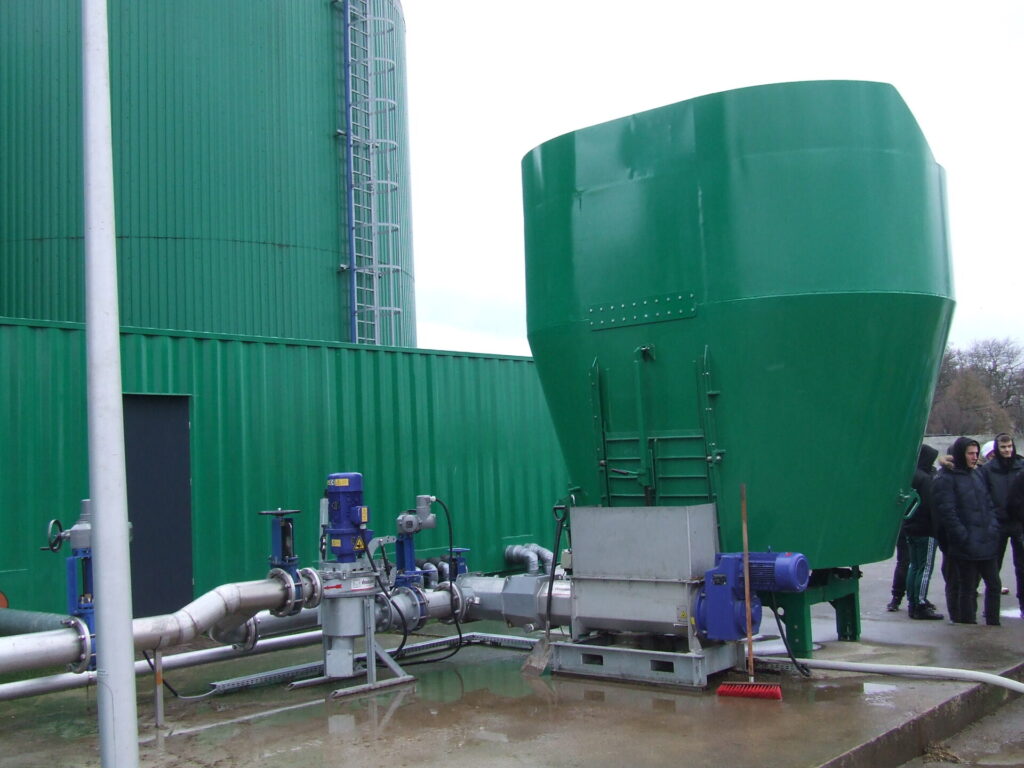
Zasada działania biogazowni rolniczej opiera się na fermentacji metanowej. W warunkach beztlenowych mikroorganizmy rozkładają materię organiczną, wytwarzając biogaz zawierający przede wszystkim metan i dwutlenek węgla.
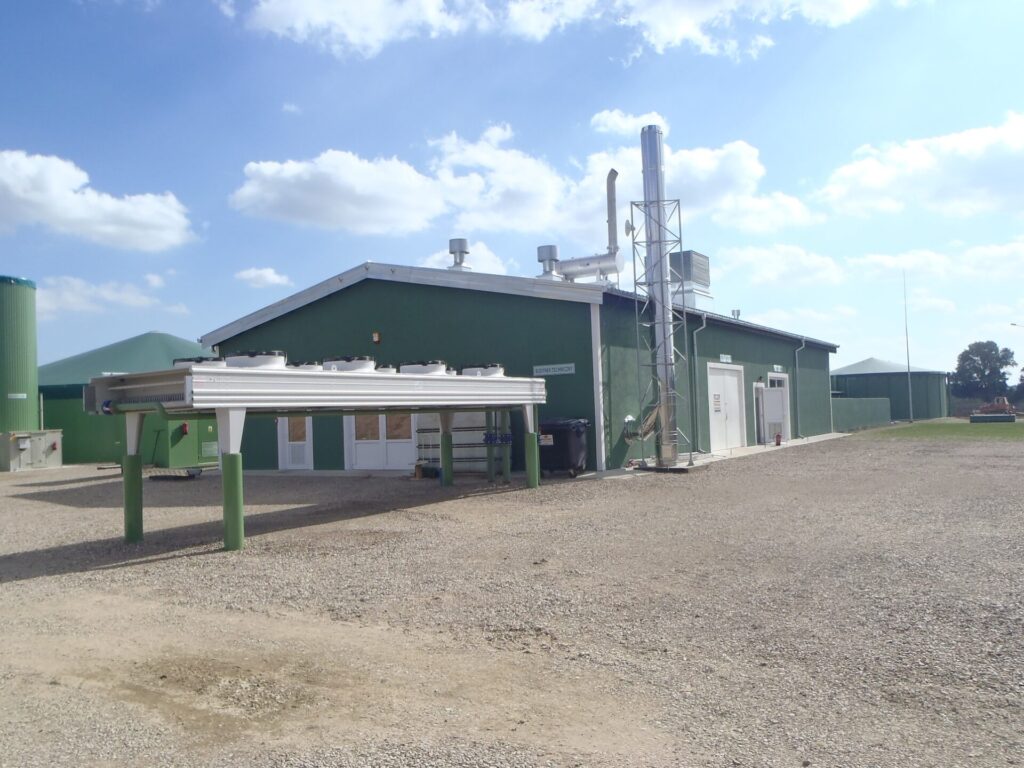
Pozyskany gaz może następnie zasilać agregat kogeneracyjny, który jednocześnie produkuje energię elektryczną i ciepło.
W gospodarstwie mlecznym energia może być wykorzystywana do zasilania urządzeń udojowych, schładzalników mleka, pomp czy robotów udojowych. W chlewniach ważnymi odbiornikami są systemy wentylacji i ogrzewania, natomiast na fermach drobiu również urządzenia do karmienia, oświetlenie i sortownie jaj.
Ciepło pochodzące z kogeneracji można wykorzystywać do ogrzewania budynków, przygotowywania ciepłej wody czy procesów technologicznych.
Nie bez znaczenia jest jednak fakt, że sama biogazownia także potrzebuje energii do pracy. Dlatego jej opłacalność zależy nie tylko od ilości wyprodukowanego biogazu, lecz także od możliwości wykorzystania prądu i ciepła w gospodarstwie.
Pomiot drobiowy ma duży potencjał, ale jest trudnym substratem
Szczególnie interesujące możliwości rozwoju biogazowni dotyczą polskiego sektora drobiarskiego. Polska należy do największych producentów drobiu w Europie, a duża koncentracja ferm oznacza również znaczne ilości pomiotu wymagającego zagospodarowania.
Problem polega na tym, że pomiot drobiowy nie jest łatwym substratem do fermentacji.
Zawiera dużo azotu, który w określonych warunkach może prowadzić do powstawania wysokich stężeń amoniaku. Ten z kolei może hamować aktywność mikroorganizmów odpowiedzialnych za produkcję metanu.
W tradycyjnych instalacjach udział pomiotu często ogranicza się zatem do około 30–40% wsadu, uzupełniając go innymi substratami, np. materiałami roślinnymi.
Większy udział pomiotu jest możliwy, jednak wymaga odpowiednio dobranej technologii, kontroli parametrów procesu i właściwego bilansowania surowców.
Dla dużych ferm drobiu może to być szczególnie interesujący kierunek inwestycyjny, pod warunkiem odpowiedniego przygotowania całego przedsięwzięcia.
Produkcja energii nie jest jedyną korzyścią wynikającą z fermentacji nawozów naturalnych.
W 2025 roku w polskich biogazowniach rolniczych powstało ponad 6,1 mln ton pofermentu, który może być ponownie wykorzystywany w nawożeniu pól.
Materiał ten zawiera składniki pokarmowe pochodzące z substratów, przede wszystkim azot, fosfor i potas. W zależności od technologii możliwe jest również rozdzielenie pofermentu na frakcję stałą i płynną, a następnie dalsze przetwarzanie tych produktów.
W odpowiednich warunkach pozwala to ograniczać zapotrzebowanie gospodarstwa na część nawozów mineralnych.
Nie oznacza to jednak, że poferment zawsze może zastąpić tradycyjne nawożenie. Znaczenie mają jego rzeczywisty skład, dostępność składników pokarmowych, potrzeby roślin oraz obowiązujące zasady stosowania nawozów.
Jedną z barier rozwoju biogazu pozostają wysokie koszty inwestycji. Nie każde gospodarstwo dysponuje również wystarczającą ilością substratów, aby samodzielna instalacja była uzasadniona ekonomicznie.
Rozwiązaniem może być model współpracy kilku gospodarstw, stosowany między innymi w Danii i Niemczech.
Rolnicy dostarczają do wspólnej instalacji gnojowicę, obornik i inne surowce, a następnie mogą korzystać z powstającego pofermentu. Pozwala to rozłożyć koszty inwestycji i ograniczyć część ryzyka.
Takie przedsięwzięcie wymaga jednak odpowiedniej organizacji transportu substratów, ustalenia zasad współpracy i zapewnienia odbioru produktów końcowych.
Przed podjęciem decyzji inwestycyjnej warto również przeanalizować możliwości przyłączenia do sieci, warunki sprzedaży energii oraz rzeczywiste zapotrzebowanie gospodarstw na ciepło.
Biogaz i biometan. Jakie technologie będą rozwijać się w kolejnych latach?
Europejski rynek biogazu coraz mocniej rozwija również produkcję biometanu, czyli oczyszczonego biogazu o parametrach zbliżonych do gazu ziemnego.
Może on być wykorzystywany w przemyśle, transporcie lub – po spełnieniu odpowiednich wymagań – wprowadzany do sieci gazowej.
Według danych Europejskiego Stowarzyszenia Biogazu w 2024 roku w Europie funkcjonowało 1620 instalacji produkujących biometan, z czego 1433 znajdowały się w krajach Unii Europejskiej.
Polska dopiero rozwija ten segment. Pierwsze krajowe instalacje biometanowe rozpoczęły działalność w 2025 roku.
Dalszy rozwój rynku będzie zależał zarówno od technologii, jak i warunków inwestycyjnych, dostępności substratów oraz możliwości zagospodarowania wytwarzanego gazu.
Czy biogazownia opłaci się w polskim gospodarstwie?
Odpowiedź zależy przede wszystkim od dostępności i rodzaju substratów, skali produkcji zwierzęcej, zapotrzebowania na energię oraz kosztów budowy i eksploatacji instalacji.
Ważne są również możliwości wykorzystania ciepła, zagospodarowania pofermentu oraz uzyskania przyłączenia do sieci energetycznej lub gazowej.
Polskie rolnictwo dysponuje znacznym potencjałem do rozwoju biogazu, jednak jego wykorzystanie wymaga odpowiednio przygotowanych inwestycji. Sam dostęp do dużych ilości gnojowicy czy obornika nie gwarantuje jeszcze opłacalności przedsięwzięcia.
Po kilku słabszych miesiącach październik przyniósł wyraźną zmianę na polskim rynku przyczep rolniczych. Liczba nowych rejestracji ponownie wzrosła, a niektórzy producenci osiągają wyniki ponad dwukrotnie lepsze niż przed rokiem. Lider pozostaje ten sam, jednak za jego plecami zachodzą istotne zmiany. Najnowszy raport CEPiK pokazuje również, że poprawa w jednym miesiącu nie wystarczy, aby odrobić straty z całego 2026 roku.
Rejestracje przyczep rolniczych w październiku 2026. Wyraźny wzrost
Październik okazał się znacznie lepszym miesiącem dla polskiego rynku nowych przyczep rolniczych. Według raportu Polskiej Izby Gospodarczej Maszyn i Urządzeń Rolniczych (PIGMiUR), opracowanego na podstawie danych CEPiK, zarejestrowano 452 nowe przyczepy, czyli o 79 więcej niż we wrześniu. Oznacza to wzrost o 21,18% miesiąc do miesiąca. To istotna zmiana po wrześniowym spadku, kiedy liczba rejestracji wyniosła zaledwie 373 sztuki.
Poprawa widoczna jest również w porównaniu z październikiem ubiegłego roku. Wówczas zarejestrowano 410 nowych przyczep, a więc tegoroczny wynik jest wyższy o 10,2%. Sytuacja wygląda jednak zupełnie inaczej, gdy uwzględnimy dłuższy okres. Od stycznia do października 2026 roku w Polsce zarejestrowano 4398 nowych przyczep rolniczych, podczas gdy rok wcześniej było ich 5668. To spadek o 1270 sztuk, czyli 22,4%.
W ostatnich 12 miesiącach, od listopada 2025 do października 2026 roku, zarejestrowano łącznie 5467 nowych przyczep. W analogicznym wcześniejszym okresie wynik wynosił 6445 sztuk. Spadek sięga zatem 15,17%. Październikowe odbicie poprawiło bieżącą sytuację, ale nie zmieniło faktu, że cały 2026 rok pozostaje wyraźnie słabszy od poprzedniego.
Pronar liderem rynku przyczep. Meprozet i Pomot mocno rosną
Pierwsze miejsce w rankingu najpopularniejszych producentów przyczep rolniczych niezmiennie zajmuje Pronar. Od początku 2026 roku zarejestrowano 1187 przyczep tej marki, co daje jej 27% udziału w rynku. Mimo zdecydowanego prowadzenia producent zanotował spadek w porównaniu z analogicznym okresem 2025 roku. Wówczas zarejestrowano 1413 przyczep Pronaru, czyli o 226 więcej niż obecnie. Oznacza to spadek o niemal 16%.
Na drugim miejscu znajduje się Metal-Fach z wynikiem 548 rejestracji i udziałem 12,5%. W przypadku tego producenta spadek jest jeszcze większy. W pierwszych dziesięciu miesiącach ubiegłego roku zarejestrowano 880 przyczep, co oznacza zmniejszenie liczby rejestracji o 37,7%. Pomimo tego Metal-Fach utrzymuje drugą pozycję w zestawieniu.
Zupełnie inaczej wygląda sytuacja Meprozetu, który zajmuje trzecie miejsce. Od początku roku zarejestrowano 437 przyczep tej marki, wobec 215 rok wcześniej. To wzrost o 103,3%, dzięki któremu udział producenta w rynku zwiększył się z 3,8% do 9,9%. Dużą poprawę zanotował również Pomot, którego liczba rejestracji wzrosła ze 127 do 257 sztuk, czyli o 102,4%. Marka awansowała na czwarte miejsce, wyprzedzając Wielton.
Ranking najpopularniejszych marek przyczep rolniczych – styczeń–październik 2026
Miejsce
Marka
Liczba rejestracji
Udział w rynku
1
Pronar
1187
27,0%
2
Metal-Fach
548
12,5%
3
Meprozet
437
9,9%
4
Pomot
257
5,8%
5
Wielton
245
5,6%
Pronar pozostaje zdecydowanym liderem, a liczba zarejestrowanych przyczep tej marki jest ponad dwukrotnie większa niż w przypadku drugiego Metal-Fachu. Wśród największych producentów wyróżniają się jednak Meprozet i Pomot. Obie marki ponad dwukrotnie zwiększyły liczbę rejestracji w porównaniu z okresem styczeń–październik 2025 roku, mimo spadkowej tendencji na całym rynku.
Kto sprzedał najwięcej przyczep w samym październiku?
Zestawienie obejmujące wyłącznie październik pokazuje nieco inny układ sił. Pronar zakończył miesiąc ze 120 rejestracjami, zwiększając wynik o 43 sztuki w porównaniu z październikiem 2025 roku. Drugie miejsce zajął Meprozet z 73 przyczepami, wyraźnie wyprzedzając Metal-Fach, który odnotował 40 rejestracji.
Na czwartej pozycji znalazł się Pomot z wynikiem 37 przyczep, a piąte miejsce zajął Wielton – 16 sztuk.
Miejsce
Marka
Październik 2026
Październik 2025
1
Pronar
120
77
2
Meprozet
73
41
3
Metal-Fach
40
58
4
Pomot
37
16
5
Wielton
16
21
Pronar poprawił wynik o 55,8%, Meprozet o 78%, a Pomot aż o 131,3%. W przypadku Metal-Fachu liczba rejestracji była natomiast o 31% mniejsza niż rok wcześniej. Wyniki te pokazują, że październikowe ożywienie nie objęło wszystkich producentów w równym stopniu.
Najpopularniejsze modele przyczep rolniczych w październiku 2026
W rankingu najczęściej rejestrowanych modeli zdecydowanie prowadzi Meprozet PW-1/5, który osiągnął wynik 57 zarejestrowanych egzemplarzy. To znacząca przewaga nad pozostałymi konstrukcjami. Model ten był również liderem wrześniowego zestawienia, jednak wtedy odnotowano 18 rejestracji.
Drugie miejsce w październiku zajął Pomot T1C05SS3 z wynikiem 20 sztuk. Na trzeciej pozycji znalazły się przyczepy marki Zasław, dla których w raporcie odnotowano 11 rejestracji bez wskazania konkretnego modelu. Kolejne miejsca zajęły Pronar T653/2 z wynikiem 10 sztuk, Pronar T680 – 9 sztuk oraz Pronar PT610 i Ursus T-083/A, po 8 rejestracji.
Zestawienie pokazuje, że lider rynku pod względem łącznej liczby rejestracji nie musi jednocześnie oferować najpopularniejszego pojedynczego modelu. Pronar utrzymuje wysoką pozycję dzięki szerokiemu udziałowi swoich konstrukcji w rankingu, natomiast Meprozet osiąga szczególnie dobry wynik dzięki modelowi PW-1/5.
Tak prezentował się rynek sprzedaży przyczep we wrześniu:
Jakie przyczepy rejestrowano najczęściej? Liczy się ładowność
Raport PIGMiUR przedstawia również podział przyczep rolniczych według ładowności. W październiku najwięcej rejestracji dotyczyło maszyn o ładowności od 5000 do 6999 kg – 151 sztuk, co stanowi około jednej trzeciej wszystkich nowych przyczep zarejestrowanych w tym miesiącu.
Drugą najliczniejszą grupą były przyczepy o ładowności od 12 000 do 16 999 kg, których zarejestrowano 113. W przedziałach poniżej 5000 kg oraz 7000–9999 kg odnotowano po 67 rejestracji. Przyczepy o ładowności 10 000–11 999 kg osiągnęły wynik 43 sztuk, natomiast w najwyższej kategorii, powyżej 17 000 kg, zarejestrowano 11 maszyn.
Dane pokazują, że największy udział w październikowym rynku miały przyczepy o ładowności 5–7 ton oraz 12–17 ton. Łącznie na oba segmenty przypadło 264 z 452 rejestracji, czyli ponad 58% miesięcznego wyniku.
Pronar to jeden z najbardziej rozpoznawalnych polskich producentów maszyn rolniczych. Atutem marki jest szeroka dostępność serwisu oraz dobra znajomość potrzeb krajowych gospodarstw.
Gdzie rejestruje się najwięcej przyczep rolniczych? Wielkopolska prowadzi
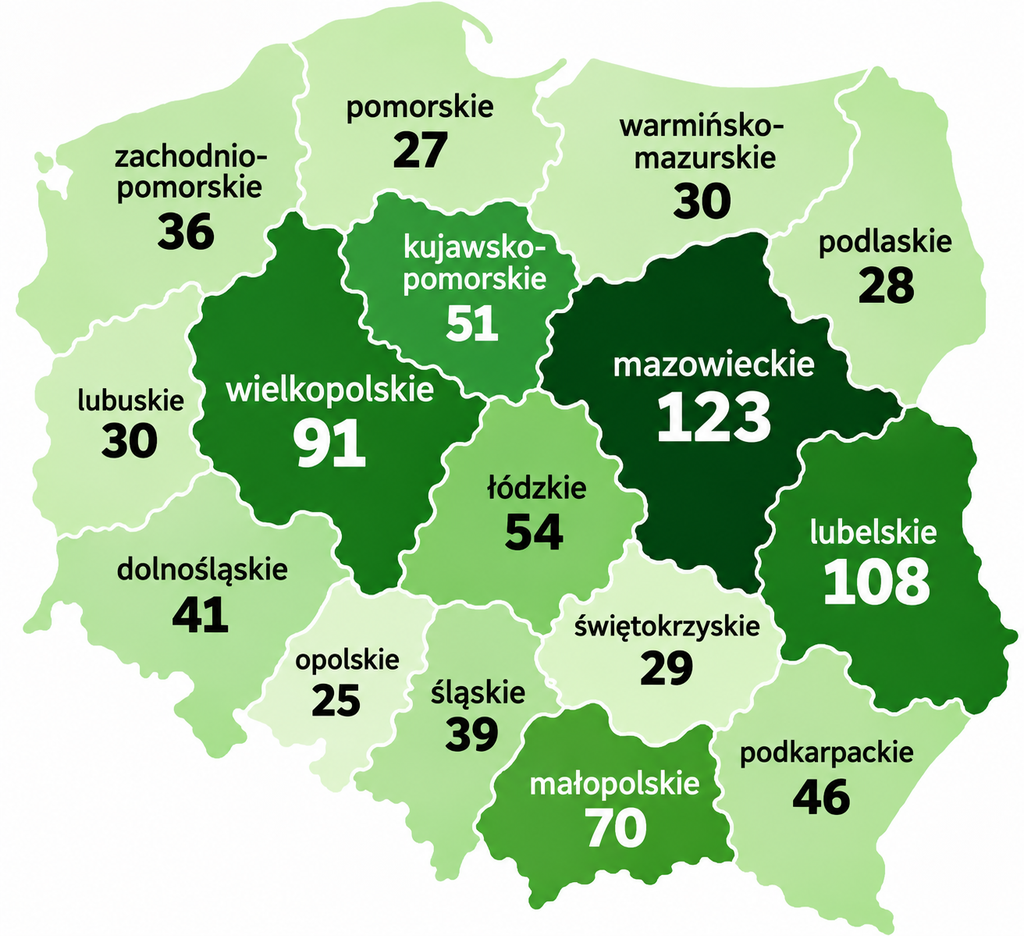
Najwięcej nowych przyczep rolniczych od początku 2026 roku zarejestrowano w województwie wielkopolskim – 659 sztuk. Region utrzymuje pierwsze miejsce, mimo spadku w porównaniu z analogicznym okresem ubiegłego roku, kiedy odnotowano 771 rejestracji. Oznacza to wynik niższy o około 14,5%.
Drugie miejsce zajmuje województwo mazowieckie z 538 rejestracjami, wobec 826 rok wcześniej. To spadek o blisko 35%. Podium zamyka Podlasie, gdzie zarejestrowano 371 nowych przyczep, a więc mniej niż w pierwszych dziesięciu miesiącach 2025 roku, kiedy wynik wyniósł 490 sztuk.
Wysokie liczby rejestracji odnotowano również w województwach małopolskim i lubelskim, odpowiednio 354 i 353 przyczepy.
Rejestracje nowych przyczep według województw – styczeń–październik 2026
Województwo
Liczba rejestracji
Wielkopolskie
659
Mazowieckie
538
Podlaskie
371
Małopolskie
354
Lubelskie
353
Łódzkie
310
Warmińsko-mazurskie
232
Śląskie
225
Kujawsko-pomorskie
210
Dolnośląskie
201
Pomorskie
186
Zachodniopomorskie
176
Podkarpackie
170
Świętokrzyskie
153
Opolskie
139
Lubuskie
121
Wielkopolska i Mazowsze pozostają zdecydowanie największymi regionalnymi rynkami nowych przyczep rolniczych. W obu województwach odnotowano jednak spadki względem poprzedniego roku. Dane dla poszczególnych regionów obejmują okres od stycznia do października 2026 roku, a nie wyłącznie październik.
Przyczepy używane. Spadek rejestracji o 15%
W październiku 2026 roku słabszy wynik zanotował rynek używanych przyczep rolniczych. Według danych CEPiK zarejestrowano 79 używanych przyczep, podczas gdy w analogicznym miesiącu 2025 roku było ich 93. Oznacza to spadek o 14 sztuk, czyli około 15% rok do roku.
W porównaniu z wrześniem, kiedy zarejestrowano 62 używane przyczepy, nastąpiła jednak poprawa. Podobnie jak w przypadku nowych maszyn, październik przyniósł więc wzrost względem poprzedniego miesiąca, choć liczba rejestracji na rynku wtórnym pozostaje niższa niż rok wcześniej.
Rynek przyczep rolniczych 2026. Czy październik oznacza odwrócenie trendu?
Październik przyniósł wyraźne ożywienie rejestracji nowych przyczep rolniczych. Wzrost o 21,18% względem września i 10,2% rok do roku pokazuje poprawę miesięcznych wyników. Jednocześnie liczba rejestracji od początku 2026 roku pozostaje o 22,4% niższa niż w analogicznym okresie poprzedniego roku.
Na rynku nadal prowadzi Pronar z udziałem wynoszącym 27%, jednak coraz lepsze wyniki osiągają Meprozet i Pomot. Obie marki ponad dwukrotnie poprawiły wyniki narastające względem 2025 roku, podczas gdy wielu innych producentów notuje spadki.
Ostatnie dwa miesiące 2026 roku pokażą, czy październikowy wzrost okaże się początkiem trwalszej poprawy, czy jedynie krótkotrwałym odbiciem na rynku przyczep rolniczych.
Źródło: Polska Izba Gospodarcza Maszyn i Urządzeń Rolniczych (PIGMiUR), raport „Sprzedaż przyczep rolniczych w Polsce według danych CEPiK – październik 2026”.
Unijny system handlu uprawnieniami do emisji (ETS) staje się jednym z najpoważniejszych wyzwań dla przyszłości europejskiego rolnictwa. Copa-Cogeca opublikowała oficjalne stanowisko, domagając się od Komisji Europejskiej pilnej korekt przepisów, aby unijna polityka klimatyczna nie zniszczyła konkurencyjności sektora rolno-spożywczego.
Przegląd unijnego systemu ETS ma na celu przyspieszenie dekarbonizacji przemysłu. Organizacje zrzeszające europejskich rolników i spółdzielnie alarmują jednak, że obecne propozycje Komisji Europejskiej całkowicie pomijają specyfikę produkcji żywności. W efekcie koszty transformacji mogą drastycznie podnieść ceny środków produkcji oraz zagrozić bezpieczeństwu żywnościowemu.
Gdzie rolnicy najmocniej odczują skutki reformy ETS?
Wpływ mechanizmu ETS na gospodarstwa rolne oraz spółdzielnie ma podwójny wymiar:
Wzrost cen nawozów i środków produkcji: Rolnicy i ich spółdzielnie są bezpośrednimi odbiorcami produktów objętych systemem ETS, takich jak nawozy azotowe czy stal i aluminium niezbędne do produkcji maszyn. Wyższe opłaty za emisję dla producentów nawozów oznaczają automatyczny wzrost kosztów ponoszonych przez gospodarstwa rolne.
Obciążenie przetwórstwa i branż sezonowych: Wiele zakładów przetwórczych – w tym szklarnie (rolnictwo w kontrolowanym środowisku), cukrownie, mleczarnie, gorzelnie czy suszarnie warzyw – podlega systemom ETS bezpośrednio. Charakteryzują się one silną sezonowością, przez co sztywne, roczne wskaźniki redukcji emisji stworzone dla przemysłu ciężkiego są dla nich zabójcze.
Główne postulaty Copa-Cogeca: co musi się zmienić?
W obliczu zagrożeń, branża rolnicza domaga się konkretnych zmian w ramach unijnych przepisów dotyczących ETS:
Wsparcie dla całego łańcucha żywnościowego: Środki finansowe uzyskane z ETS powinny zostać częściowo wyodrębnione na pomoc rolnikom w poprawie efektywności nawożenia oraz wdrażaniu nawozów organicznych i biologicznych.
Utrzymanie bezpłatnych uprawnień do 2038 roku: Aby chronić unijną produkcję nawozów przed utratą opłacalności, bezpłatne uprawnienia w ramach ETS powinny zostać zachowane co najmniej do 2038 roku.
Uznanie biomasy i biogazu: System ETS musi zachować neutralność technologiczną, w pełni traktując zrównoważoną biomasę, biogaz i biometan na równi z innymi metodami dekarbonizacji.
Powiązanie ETS z mechanizmem CBAM: Ponieważ unijni producenci mierzą się z konkurencją z krajów trzecich, systemy ETS i podatek graniczny CBAM muszą być analizowane i wdrażane łącznie, ze szczególną ochroną eksportu.
Europa potrzebuje inwestycji, a nie osłabiania rolnictwa
Europejscy rolniczy nie kwestionują potrzeby ochrony klimatu, lecz domagają się zdroworozsądkowych ram prawnych. Przepisy dotyczące ETS muszą uwzględniać realia biologiczne i sezonowe rolnictwa.
„Europa powinna przeprowadzać dekarbonizację rolnictwa i sektora spożywczego poprzez inwestowanie w ich przyszłość, a nie zmniejszanie ich konkurencyjności” – podsumowują autorzy stanowiska z sekretariatu Copa-Cogeca.
Opracowanie Agro Profil na podstawie komunikatu Copa-Cogeca
Jeszcze miesiąc temu podium najpopularniejszych marek ciągników w Polsce wyglądało zupełnie inaczej. Październik 2026 roku przyniósł kolejne przetasowania, a walka o pierwsze miejsce okazała się wyjątkowo wyrównana. Co ciekawe, lider miesięcznego zestawienia wcale nie prowadzi w rankingu od początku roku. Najnowsze dane CEPiK pokazują również, że mimo wzrostu liczby rejestracji sytuacja na rynku nadal jest daleka od ubiegłorocznych wyników.
Rejestracje ciągników w październiku 2026. Rynek ponownie rośnie
Październik przyniósł kolejny wzrost liczby rejestracji nowych ciągników rolniczych w Polsce. Według najnowszego raportu Polskiej Izby Gospodarczej Maszyn i Urządzeń Rolniczych (PIGMiUR), opracowanego na podstawie danych CEPiK, zarejestrowano 802 nowe ciągniki, czyli o 31 więcej niż we wrześniu. Oznacza to wzrost o 4,02% miesiąc do miesiąca. Wynik przekroczył także średnią miesięczną z ostatnich 12 miesięcy, która wynosi 752 maszyny.
W porównaniu z październikiem 2025 roku sytuacja wygląda jednak nieco gorzej. Przed rokiem zarejestrowano 815 nowych ciągników, a więc o 13 więcej. Oznacza to spadek o 1,6% rok do roku. Znacznie większe różnice widać w dłuższej perspektywie. Od listopada 2025 do października 2026 roku zarejestrowano łącznie 9014 nowych ciągników, podczas gdy w analogicznych wcześniejszych 12 miesiącach było ich 10 632. Spadek wynosi zatem 15,22%.
Jeszcze słabiej wypada zestawienie obejmujące pierwszych dziesięć miesięcy roku. Od stycznia do końca października 2026 roku zarejestrowano 7101 nowych ciągników, wobec 8690 w tym samym okresie 2025 roku. To 1589 maszyn mniej, czyli spadek o 18,3%. Październikowa poprawa nie zmienia więc obrazu rynku, który pod względem liczby rejestracji pozostaje wyraźnie poniżej ubiegłorocznego poziomu.
Najpopularniejsze marki ciągników. John Deere wyprzedził Kubotę i New Hollanda
Październik przyniósł istotne zmiany w rankingu najczęściej rejestrowanych marek ciągników. Liderem został John Deere, który zakończył miesiąc z wynikiem 113 zarejestrowanych maszyn i udziałem w rynku wynoszącym 14,1%. To wyraźna poprawa względem września, kiedy marka zajmowała drugie miejsce z liczbą 82 rejestracji.
Na drugą pozycję awansowała Kubota ze 107 rejestracjami i udziałem 13,3%. Od lidera dzieliło ją zaledwie sześć maszyn. We wrześniu Kubota zajmowała trzecie miejsce ex aequo z Claasem, a liczba jej rejestracji wynosiła 63 sztuki.
Największa zmiana dotyczy New Hollanda, który po wrześniowym zwycięstwie spadł na trzecie miejsce. W październiku zarejestrowano 75 ciągników tej marki, co przełożyło się na 9,4% udziału w rynku. Miesiąc wcześniej było to 120 maszyn. Czwarte miejsce zajął Kioti z wynikiem 64 rejestracji, natomiast pierwszą piątkę zamknął Deutz-Fahr z liczbą 55 ciągników.
TOP 5 marek ciągników w październiku 2026 roku
Miejsce
Marka
Liczba rejestracji
Udział w rynku
1
John Deere
113
14,1%
2
Kubota
107
13,3%
3
New Holland
75
9,4%
4
Kioti
64
8,0%
5
Deutz-Fahr
55
6,9%
Pięć najpopularniejszych marek odpowiadało łącznie za ponad połowę październikowych rejestracji. Szczególnie interesujący jest wynik Kioti, którego udział w rynku wzrósł z 3,8% w październiku 2025 roku do 8% obecnie. Marka zanotowała 64 rejestracje wobec 31 przed rokiem, co oznacza wzrost o 106,5%.
Kto prowadzi w 2026 roku? New Holland nadal przed John Deere
Mimo utraty pierwszego miejsca w miesięcznym zestawieniu New Holland pozostaje liderem rynku nowych ciągników w Polsce w okresie styczeń–październik 2026 roku. Od początku roku zarejestrowano 998 maszyn tej marki, co odpowiada 14,1% rynku. To jednak o 348 ciągników mniej niż w analogicznym okresie 2025 roku, czyli spadek o 25,9%.
Drugą pozycję utrzymuje John Deere z wynikiem 872 rejestracji i udziałem 12,3%. Na trzecim miejscu znajduje się Kubota – 670 ciągników i 9,4% rynku. Kolejne pozycje zajmują Deutz-Fahr z liczbą 517 maszyn oraz Case IH z wynikiem 434 rejestracji.
Wśród producentów wyróżnia się Kioti, które od początku roku osiągnęło 363 rejestracje wobec 185 rok wcześniej, zwiększając wynik o 96,2%. Wzrost zanotowała również marka Aupax, której liczba rejestracji wzrosła z 46 do 138 sztuk. Większość największych producentów odnotowuje natomiast spadki względem 2025 roku.
Które modele ciągników rejestrowano najczęściej w październiku?
Październikowe zestawienie najpopularniejszych modeli otwiera Kubota B1-241, którą zarejestrowano w liczbie 23 egzemplarzy. Drugie miejsce zajął John Deere 5105M z wynikiem 19 rejestracji, a trzecie John Deere 6M 155, którego zarejestrowano 16 sztuk.
Wysoko w rankingu znalazły się również Kioti HX1001 z wynikiem 15 rejestracji oraz Aupax 2025 i John Deere 6M 105, które osiągnęły po 13 rejestracji. Podobną liczbę odnotowano w przypadku Lovola M254 i Valtry T215.
Zestawienie pokazuje duże zróżnicowanie najczęściej rejestrowanych modeli. W pierwszej dziesiątce znajdują się zarówno niewielkie ciągniki wykorzystywane do prac pomocniczych, jak i większe konstrukcje przeznaczone do cięższych zadań polowych.
Jakie ciągniki wybierają rolnicy? Liderzy według mocy
Ranking producentów zmienia się po uwzględnieniu kategorii mocy. Dane narastające od początku 2026 roku pokazują, że poszczególne marki mają różną pozycję w zależności od wielkości i przeznaczenia ciągników.
W przedziale 30–50 KM liderem jest Kubota, która osiągnęła 26,6% udziału w rynku. W kategorii 51–70 KM pierwsze miejsce zajmują ex aequo Kioti i New Holland, po 18,1%. New Holland prowadzi również w segmencie 71–100 KM z udziałem 24,9%, natomiast w grupie 101–140 KM najwięcej rejestracji przypada na Massey Fergusona – 17,2%.
Wśród mocniejszych ciągników dominuje John Deere. W przedziale 141–200 KM marka posiada 27,3% udziału, natomiast w kategorii maszyn przekraczających 200 KM jej udział wynosi 30,3%.
Moc ciągnika
Lider
Udział w segmencie
30–50 KM
Kubota
26,6%
51–70 KM
Kioti i New Holland
18,1%
71–100 KM
New Holland
24,9%
101–140 KM
Massey Ferguson
17,2%
141–200 KM
John Deere
27,3%
Powyżej 200 KM
John Deere
30,3%
Dane za okres styczeń–październik 2026 roku wskazują również na istotne zmiany w strukturze rejestracji według mocy. Największy spadek, wynoszący 43%, dotyczy ciągników o mocy 141–200 KM. W przedziale 101–140 KM liczba rejestracji zmniejszyła się o 34%, a w kategorii 71–100 KM o 19%.
Wzrosty wystąpiły jedynie w dwóch segmentach. Liczba rejestracji ciągników o mocy poniżej 30 KM zwiększyła się o 23%, natomiast w grupie 51–70 KM o 4%. Dane pokazują więc, że najmniejsze maszyny radzą sobie lepiej niż większość mocniejszych kategorii.
Średnia moc ciągników w Polsce spadła do 128 KM
Zmieniająca się struktura rejestracji znajduje odzwierciedlenie także w średniej mocy nowych ciągników. Od stycznia do października 2026 roku wyniosła ona w Polsce 128 KM, podczas gdy w analogicznym okresie ubiegłego roku było to 135,6 KM. Oznacza to spadek o 7,6 KM.
Najwyższą średnią moc odnotowano w województwie kujawsko-pomorskim, gdzie wyniosła 175,6 KM. Drugie miejsce zajęła Wielkopolska z wynikiem 167,7 KM, a trzecie województwo opolskie – 165,7 KM. Na przeciwnym końcu zestawienia znajduje się Małopolska, gdzie średnia moc nowo rejestrowanego ciągnika wynosi 80,5 KM.
Różnice między regionami mogą być związane ze strukturą gospodarstw rolnych, powierzchnią upraw i charakterem wykonywanych prac. Raport PIGMiUR przedstawia jednak dane rejestracyjne, nie analizując bezpośrednio przyczyn wyboru ciągników o określonej mocy.
Tak prezentował się rynek sprzedaży ciągników we wrześniu:
Gdzie rejestruje się najwięcej nowych ciągników w Polsce?
Najwięcej nowych ciągników rolniczych zarejestrowano od początku 2026 roku w województwie mazowieckim – 1209 sztuk. Pomimo utrzymania pierwszego miejsca region zanotował spadek o 23,72% w porównaniu z analogicznym okresem 2025 roku.
Na drugiej pozycji znalazła się Wielkopolska z wynikiem 763 nowych ciągników. To o 270 maszyn mniej niż przed rokiem, czyli spadek o 26,13%. Trzecie miejsce zajmuje województwo małopolskie, gdzie od stycznia do października zarejestrowano 673 ciągniki. W tym przypadku spadek wyniósł 6,66%.
Mazowsze, Wielkopolska i Małopolska pozostają największymi rynkami pod względem liczby nowych rejestracji. Jednocześnie we wszystkich trzech województwach wyniki są słabsze niż w pierwszych dziesięciu miesiącach 2025 roku.
Rynek ciągników używanych. John Deere utrzymuje prowadzenie
Spadki rejestracji dotyczą również rynku wtórnego. Od stycznia do października 2026 roku w Polsce zarejestrowano 16 004 używane ciągniki rolnicze, czyli o 2257 mniej niż w analogicznym okresie poprzedniego roku. Oznacza to spadek o 12,36%.
Najpopularniejszą marką na rynku wtórnym pozostaje John Deere. Od początku roku zarejestrowano 2387 używanych ciągników tego producenta, co zapewnia mu 14,9% udziału w rynku. John Deere prowadzi również w kategorii maszyn mających od 11 do 20 lat, gdzie jego udział wynosi 20,2%, oraz w grupie ciągników 3–5-letnich z udziałem 13%.
Wśród używanych ciągników nadal dominują maszyny starsze. W okresie styczeń–październik zarejestrowano 8548 ciągników mających ponad 20 lat, co stanowi ponad połowę wszystkich rejestracji w tej części rynku. W kategorii 11–20 lat odnotowano 5163 rejestracje, a w grupie 6–10 lat – 1585.
Dane potwierdzają, że spadek liczby rejestracji nie ogranicza się wyłącznie do nowych maszyn. Rynek wtórny również pozostaje słabszy niż rok wcześniej, choć skala spadku jest mniejsza.
Rynek ciągników w Polsce. Czy październik przyniósł poprawę?
Październik 2026 roku zakończył się wynikiem lepszym niż wrzesień, a liczba rejestracji nowych ciągników przekroczyła średnią z ostatnich 12 miesięcy. Jednocześnie od początku roku zarejestrowano o 18,3% mniej nowych maszyn niż w analogicznym okresie 2025 roku.
Zmienił się również miesięczny ranking najpopularniejszych producentów. John Deere awansował na pierwsze miejsce, Kubota zajęła drugą pozycję, a New Holland spadł na trzecią. W zestawieniu całorocznym New Holland nadal utrzymuje jednak prowadzenie.
Największe spadki dotyczą ciągników o mocy 101–200 KM, podczas gdy maszyny o mocy poniżej 30 KM oraz 51–70 KM notują wzrosty. Zmniejszyła się także średnia moc rejestrowanych ciągników, która wynosi obecnie 128 KM.
Ostatnie dwa miesiące roku pokażą, czy poprawa widoczna we wrześniu i październiku utrzyma się również pod koniec 2026 roku. Na razie dane CEPiK wskazują, że polski rynek ciągników nadal nie powrócił do poziomu rejestracji sprzed roku.
Źródło: Polska Izba Gospodarcza Maszyn i Urządzeń Rolniczych (PIGMiUR), raport „Sprzedaż ciągników rolniczych w Polsce według danych CEPiK – październik 2026”.
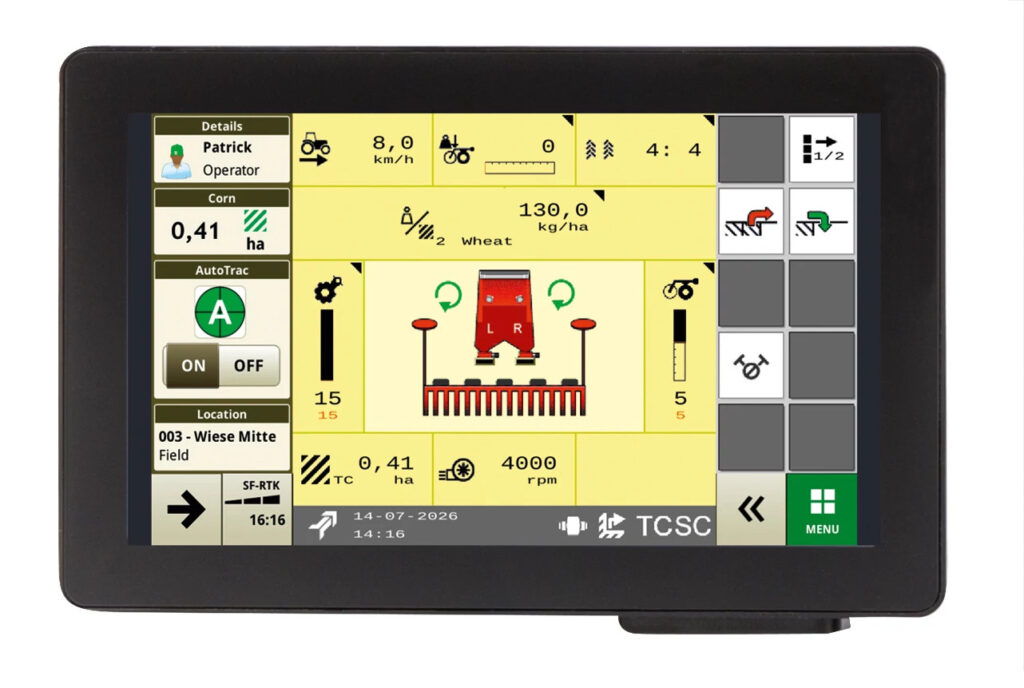
Rolnictwo precyzyjne nie musi zaczynać się od zakupu nowego ciągnika. John Deere zaprezentował wyświetlacz G5e, który ma ułatwić korzystanie z nowoczesnych technologii również w mniejszych gospodarstwach i flotach maszyn różnych producentów. Nowy terminal obsługuje ISOBUS, a po odpowiedniej rozbudowie także AutoTrac i Section Control. Co dokładnie oferuje i jakie wyposażenie będzie potrzebne?
John Deere rozszerza rodzinę wyświetlaczy G5 o nowy model G5e Universal Display. Urządzenie zaprezentowane na początku listopada 2026 roku ma stanowić bardziej przystępny cenowo punkt wejścia do rolnictwa precyzyjnego. Producent kieruje je przede wszystkim do małych i średnich gospodarstw, użytkowników starszych maszyn oraz przedsiębiorstw posiadających sprzęt różnych marek.
Nowość wpisuje się w rosnące zainteresowanie modernizacją już posiadanych ciągników. Zamiast wymieniać cały park maszynowy, rolnicy mogą stopniowo wprowadzać rozwiązania związane z automatycznym prowadzeniem, obsługą maszyn przez ISOBUS i dokumentowaniem zabiegów.
John Deere G5e – 8-calowy ekran z obsługą ISOBUS
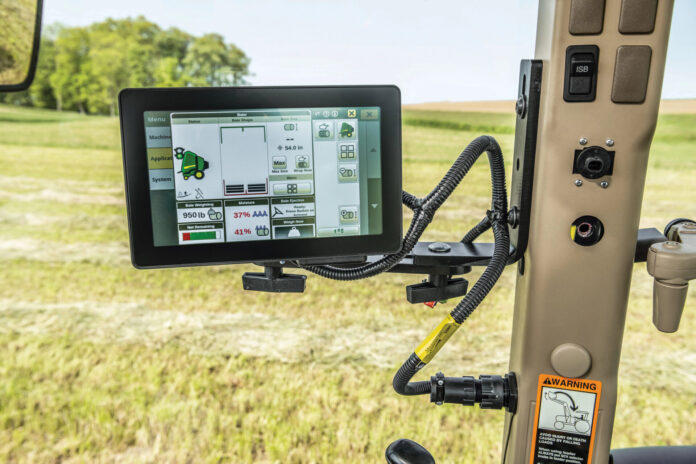
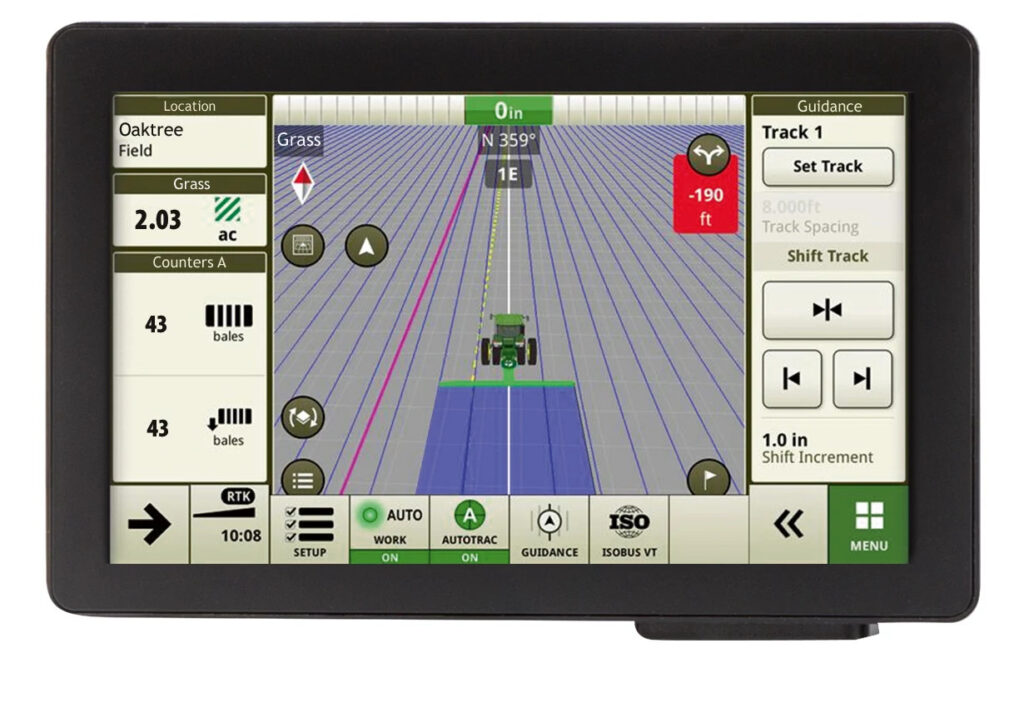
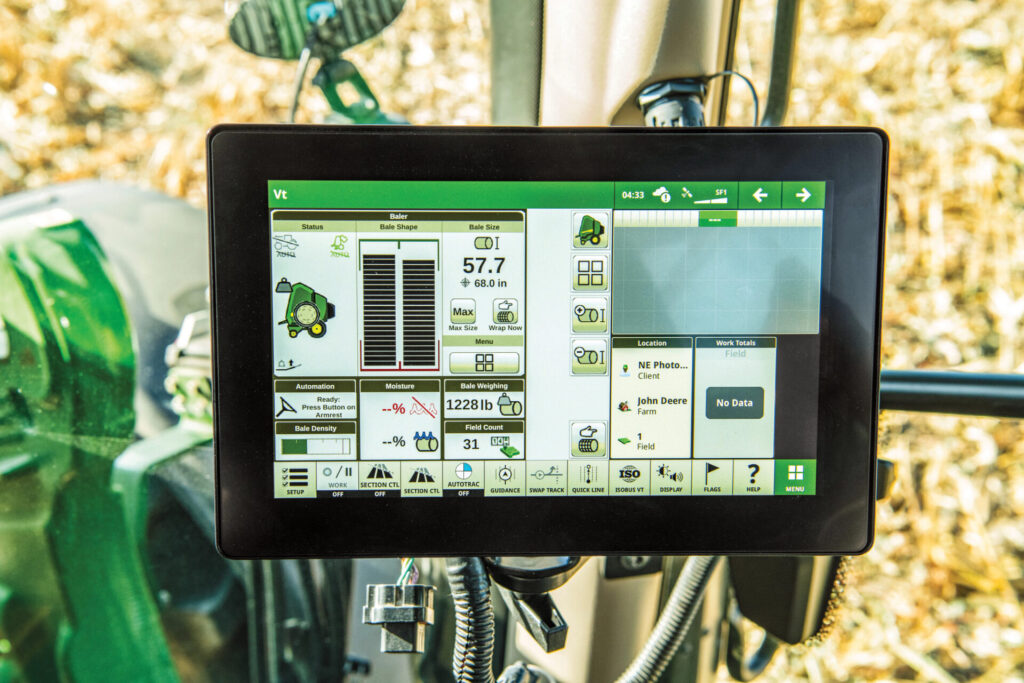
Nowy terminal wyposażono w dotykowy wyświetlacz o przekątnej 8 cali i rozdzielczości 720p. Urządzenie posiada certyfikat ISOBUS, dzięki czemu może pełnić funkcję terminala do obsługi kompatybilnych maszyn współpracujących.
W praktyce oznacza to możliwość sterowania wybranymi funkcjami podłączonego sprzętu z jednego ekranu, bez konieczności instalowania osobnych monitorów do każdej maszyny.
To szczególnie interesujące rozwiązanie dla gospodarstw, w których pracują ciągniki i maszyny różnych producentów. Zgodność ze standardem ISOBUS może ułatwić ich integrację, choć zakres dostępnych funkcji zawsze zależy od konkretnego wyposażenia.
Według John Deere w odpowiednio przygotowanych pojazdach montaż terminala może zająć mniej niż 10 minut. Nie oznacza to jednak, że każda starsza maszyna będzie gotowa do jego podłączenia bez dodatkowej instalacji.
AutoTrac i Section Control. Co trzeba dokupić?
Jedną z najważniejszych cech G5e jest możliwość stopniowej rozbudowy funkcjonalności.
W podstawowej konfiguracji urządzenie może służyć jako terminal ISOBUS. Natomiast korzystanie z bardziej zaawansowanych rozwiązań, takich jak automatyczne prowadzenie AutoTrac czy kontrola sekcji Section Control, wymaga odpowiedniego wyposażenia.
W zależności od wybranej funkcji potrzebne mogą być kompatybilny odbiornik StarFire, elementy zapewniające łączność, właściwe przygotowanie ciągnika oraz dodatkowe licencje oprogramowania.
Samo zamontowanie wyświetlacza G5e nie oznacza więc automatycznie uzyskania pełnej nawigacji GPS z prowadzeniem ciągnika.
System AutoTrac może ograniczać nakładki i omijaki podczas przejazdów roboczych, natomiast Section Control pozwala automatycznie sterować sekcjami kompatybilnych maszyn, m.in. podczas siewu czy opryskiwania.
Dzięki temu rolnik może rozbudowywać zestaw technologiczny etapami, w miarę potrzeb i możliwości finansowych gospodarstwa.
Rolnictwo precyzyjne także w starszym ciągniku?
Właśnie możliwość wykorzystania nowych technologii w starszych maszynach jest jednym z głównych założeń nowego produktu.
– Technologia precyzyjna powinna być dostępna dla każdego klienta, niezależnie od wielkości gospodarstwa czy wieku maszyn – podkreśla Maxim Zaitsev, Product Marketing Manager Precision Technology w John Deere.
Producent zaznacza, że G5e ma być rozwiązaniem skalowalnym. Rolnik może rozpocząć od podstawowych funkcji, takich jak obsługa ISOBUS i dokumentacja prac, a następnie rozszerzać możliwości terminala.
Nie oznacza to jednak pełnej kompatybilności ze wszystkimi starszymi ciągnikami. W przypadku maszyn bez odpowiedniej instalacji elektrycznej, złącza ISOBUS lub przygotowania do automatycznego prowadzenia konieczne może być zastosowanie dodatkowych komponentów.
Przed zakupem warto więc sprawdzić nie tylko zgodność terminala z ciągnikiem, ale również z konkretnymi maszynami współpracującymi.
John Deere Operations Center i dokumentacja prac
G5e oferuje również funkcje związane z gromadzeniem i przesyłaniem danych.
W standardowym zakresie oprogramowania rodziny G5 znajdują się m.in. dokumentowanie prac polowych, obsługa zmiennego dawkowania (Variable Rate Application), zdalny dostęp do wyświetlacza oraz możliwość bezprzewodowego przesyłania danych do John Deere Operations Center.
Wykorzystanie funkcji sieciowych wymaga odpowiedniej łączności i kompatybilnego wyposażenia.
Dzięki integracji z platformą Operations Center użytkownik może gromadzić informacje o wykonanych zabiegach i wykorzystywać je podczas planowania kolejnych prac.
Rozwiązanie może być szczególnie przydatne w gospodarstwach, w których różne maszyny wykonują kolejne etapy produkcji, a informacje o ich pracy mają być przechowywane w jednym systemie.
Czy John Deere G5e będzie tańszą alternatywą dla rozbudowanych terminali?
John Deere przedstawia G5e jako ekonomiczny model wejściowy w rodzinie wyświetlaczy G5. Mniejszy ekran i możliwość dokupowania funkcji mają umożliwić dopasowanie wyposażenia do rzeczywistych potrzeb użytkownika.
Na razie producent nie podał w udostępnionym komunikacie oficjalnej ceny urządzenia na polskim rynku. Nie określono również kosztu kompletnego zestawu obejmującego odbiornik, wymagane komponenty i licencje.
To ważne, ponieważ ostateczny koszt wdrożenia nawigacji lub kontroli sekcji może być wyraźnie wyższy niż cena samego wyświetlacza.
Przy porównywaniu ofert warto uwzględnić nie tylko cenę terminala, ale także koszt odbiornika GNSS, aktywacji funkcji, ewentualnego przygotowania ciągnika oraz montażu.
Nowy kierunek w modernizacji ciągników
Premiera G5e pokazuje, że producenci systemów rolnictwa precyzyjnego coraz większą uwagę poświęcają również gospodarstwom, które nie planują zakupu nowych ciągników.
Dla części użytkowników pierwszym krokiem do cyfryzacji może być właśnie uniwersalny terminal ISOBUS, a dopiero później rozbudowa o prowadzenie automatyczne i kontrolę sekcji.
John Deere G5e wpisuje się w ten kierunek, oferując możliwość stopniowego rozszerzania funkcjonalności bez konieczności wymiany samego wyświetlacza.
O jego atrakcyjności dla polskich rolników zdecydują jednak przede wszystkim cena kompletnego zestawu, zakres kompatybilności ze starszymi maszynami oraz koszty dodatkowych licencji.
Ta strona korzysta z plików cookies. Służą do tego, by strona działała prawidłowo a także do analizowania ruchu na stronie, a także, by wyświetlać Ci lepiej dopasowane treści i reklamy. Stosujemy również cookies podmiotów trzecich. Dowiedz się więcej w Polityce prywatności i cookies.
Ta strona korzysta z plików cookie, aby poprawić wrażenia podczas poruszania się po witrynie. Niektóre z nich są przechowywane w przeglądarce, bo są niezbędne do działania podstawowych funkcji witryny. Używamy również plików cookie podmiotów trzecich, które pomagają nam analizować i rozumieć, w jaki sposób korzystasz z tej witryny. Te pliki cookie oraz pliki stosowane w celach reklamowych będą przechowywane w Twojej przeglądarce tylko za Twoją zgodą. Masz również możliwość rezygnacji z tych plików cookie. Jednak rezygnacja z niektórych z tych plików cookie może wpłynąć na wygodę przeglądania.
Niezbędne pliki cookie są absolutnie niezbędne do prawidłowego funkcjonowania strony. Te pliki cookie zapewniają działanie podstawowych funkcji i zabezpieczeń witryny. Anonimowo.
Cookie
Duration
Description
cookielawinfo-checkbox-analytics
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Analityczne”.
cookielawinfo-checkbox-functional
11 months
To ciasteczko jest stosowane przez wtyczkę GDPR Cookie Consent, aby udokumentować zgodę użytkownika na ciasteczka z kategorii "Funkcjonalne".
cookielawinfo-checkbox-necessary
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Niezbędne”.
cookielawinfo-checkbox-others
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Inne”.
cookielawinfo-checkbox-performance
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Wydajnościowe”.
viewed_cookie_policy
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent i służy do przechowywania informacji, czy użytkownik wyraził zgodę na korzystanie z plików cookie. Nie przechowuje żadnych danych osobowych.
Funkcjonalne pliki cookie wspierają niektóre funkcje tj. udostępnianie zawartości strony w mediach społecznościowych, zbieranie informacji zwrotnych i inne funkcjonalności podmiotów trzecich.
Analityczne pliki cookie są stosowane, by zrozumieć, w jaki sposób odwiedzjący wchodzą w interakcję ze stroną internetową. Te pliki pomagają zbierać informacje o wskaźnikach dot. liczby odwiedzających, współczynniku odrzuceń, źródle ruchu itp.
Reklamowe pliki cookie są stosowane, by wyświetlać użytkownikom odpowiednie reklamy i kampanie marketingowe. Te pliki śledzą użytkowników na stronach i zbierają informacje w celu dostarczania dostosowanych reklam.