Dobrostan to klucz do nowoczesnego, rentownego gospodarstwa, a czasu na pozyskanie dopłat zostało już bardzo niewiele. Już 6 listopada kończy się przyjmowanie wniosków w naborze na wsparcie inwestycji poprawiających warunki utrzymania bydła i trzody chlewnej. Rolnicy zainteresowani uzyskaniem dofinansowania powinni się pospieszyć – dokumenty można składać wyłącznie elektronicznie za pośrednictwem Portalu Rolnika. Maksymalna kwota wsparcia wynosi 150 tys. zł, a poziom refundacji może sięgnąć 65 proc. kosztów kwalifikowalnych.
Od 7 października trwa nabór, w trakcie którego wpłynęło już blisko pół tysiąca wniosków. Wielu producentów wciąż ma jednak szansę ubiegać się o środki na rozwój gospodarstwa.
Program skierowany jest do szerokiego grona producentów rolnych, w tym osób fizycznych, prawnych oraz spółek cywilnych. Podstawowym warunkiem jest prowadzenie chowu lub hodowli bydła albo świń przez co najmniej 12 miesięcy poprzedzających rozpoczęcie naboru, przy minimalnej skali produkcji wynoszącej co najmniej 5 DJP (oceniane odrębnie dla każdego gatunku).
Uzyskane środki można przeznaczyć na inwestycje, które podnoszą codzienny dobrostan hodowanych zwierząt. W przypadku bydła dotyczy to m.in. zapewnienia dostępu do środowiska zewnętrznego. Zarówno hodowcy bydła, jak i trzody chlewnej mogą także sfinansować rozwiązania służące poprawie zdrowotności stad oraz ograniczeniu skutków stresu cieplnego. To działania, które przekładają się nie tylko na wyższe standardy, ale również na lepsze wyniki produkcyjne i konkurencyjność gospodarstw.
Pomoc przyznawana jest w formie refundacji do 65 proc. poniesionych kosztów (minimalna kwota wsparcia to 20 tys. zł, a maksymalna 150 tys. zł). Dodatkowym ułatwieniem jest możliwość uzyskania zaliczki sięgającej 50 proc. przyznanej pomocy, co pozwala na wcześniejsze rozpoczęcie inwestycji.
Nabór kończy się już 6 listopada i po tym terminie wnioski nie będą przyjmowane.
Ceny zbóż i oleistych na Matif: Czwartkowa sesja na giełdzie Euronext (05.11.2026 r.) przyniosła kontynuację fali spadkowej na europejskim rynku zbóż i roślin oleistych. Dominująca presja sprzedażowa oraz aktywna likwidacja pozycji przez fundusze inwestycyjne pchnęły notowania głównych kontraktów na kolejne wielomiesięczne minima rozliczeniowe.
Dodatkowym obciążeniem dla rynków rolnych pozostają zawirowania makroekonomiczne i polityczne – na amerykańskim rynku akcji odnotowano silne przeceny (określane mianem „czarnego czwartku” na Wall Street, gdzie indeks NASDAQ spadł o 5,5% po zmianie większości parlamentarnej w USA). Międzynarodowy handel pozostaje mocno powściągliwy przed zapowiedzianym na przyszły tydzień w Abu Zabi trójstronnym spotkaniem handlowym z udziałem USA, Rosji i Ukrainy, a także z powodu trwającej giełdy handlowej w Rotterdamie.
Presja funduszy i nastroje makro: Likwidacja długich pozycji przez kapitał spekulacyjny postępuje w ślad za niepewnością na rynkach finansowych. Globalny kontekst geopolityczny skłania inwestorów do realizowania zysków i redukcji ryzyka.
Oczekiwanie na Morze Czarne: Importerzy wstrzymują się z większymi zakupami, oczekując na rezultaty rozmów dotyczących korytarza eksportowego. Ewentualne udrożnienie dostaw z basenu Morza Czarnego wywiera prewencyjną presję na ceny zbóż w Europie.
Tłumione odbicie ropy i słabość oleistych: Mimo że cena ropy naftowej w Nowym Jorku i Londynie nieznacznie odbiła powyżej 90 USD/bbl (Brent zyskał +4,16% do 98,56 USD/bbl pod wpływem utrzymujących się zakłóceń przepływów na Bliskim Wschodzie), impuls ten nie wystarczył do obrony unijnego rzepaku.
Rynek amerykański (CBOT): W Chicago spadki wyhamowały jedynie na pszenicy SRW (+0,13% do 599-0 bu), wspieranej mocnymi danymi o sprzedaży eksportowej (USDA podało 538 tys. ton, co stanowi drugi wynik w sezonie i potwierdza rosnącą konkurencyjność ziarna z USA w Azji). Kukurydza (-0,96% do 440-6 bu) i soja (-1,03% do 1180-0 bu) uległy presji postępujących zbiorów oraz likwidacji pozycji przez fundusze.
Podsumowanie sytuacji na giełdzie MATIF (05.11.2026)
Pszenica pogłębia dołek: Grudniowy kontrakt na pszenicę młynarską (MLZ26) spadł o kolejne 1,00 EUR/t (-0,45%) do 223,00 EUR/t, pogłębiając najniższe poziomy od połowy lipca.
Kukurydza z dalszą przeceną: Marcowa seria kukurydzy (XBH27) zniżkowała o 1,75 EUR/t (-0,71%) do 246,00 EUR/t, kontynuując trend spadkowy z ostatnich tygodni.
Rzepak najniżej od 24 sierpnia: Lutowy kontrakt na rzepak (XRG27) stracił kolejne 2,00 EUR/t (-0,38%), zamykając się na poziomie 526,00 EUR/t, co sprowadza jego wycenę do najniższego poziomu od końcówki sierpnia.
Tabela notowań rozliczeniowych MATIF i rynków pokrewnych (05.11.2026)
Kontrakt / Surowiec
Ostatnia cena rozliczeniowa
Zmiana sesyjna
Kontekst / Giełda
Pszenica miękka (MLZ26 – grudzień)
223,00 EUR/t
-0,45% (-1,00 EUR/t)
MATIF – pogłębiene minimów od lipca
Kukurydza (XBH27 – marzec)
246,00 EUR/t
-0,71% (-1,75 EUR/t)
MATIF – dominacja podaży
Rzepak (XRG27 – luty)
526,00 EUR/t
-0,38% (-2,00 EUR/t)
MATIF – najniżej od 24 sierpnia
Kanaryjski rzepak (RSX26 – Canola)
744,60 CAD/t
-1,56% (-11,80 CAD/t)
ICE Kanada
Pszenica SRW (ZWZ26 – grudzień)
599-0 bu
+0,13% (+0-6 bu)
CBOT – obrona wsparcia $6/bu
Kukurydza (ZCZ26 – grudzień)
440-6 bu
-0,96% (-4-2 bu)
CBOT – presja zbiorów i funduszy
Soja (ZSX26 – listopad)
1180-0 bu
-1,03% (-12-2 bu)
CBOT – nadrabianie spadków za zbożami
Ropa Brent (QAF27 – luty)
98,56 USD/bbl
+4,16% (+3,94 USD)
Odbicie powyżej 90 USD
EUR/PLN
4,4017
+0,36% (+0,0158)
Lekkie osłabienie złotego
USD/PLN
3,9222
+0,42% (+0,0164)
Wzrost kursu dolara w Polsce
Analiza Agro Profil na podstawie cen z giełd towarowych
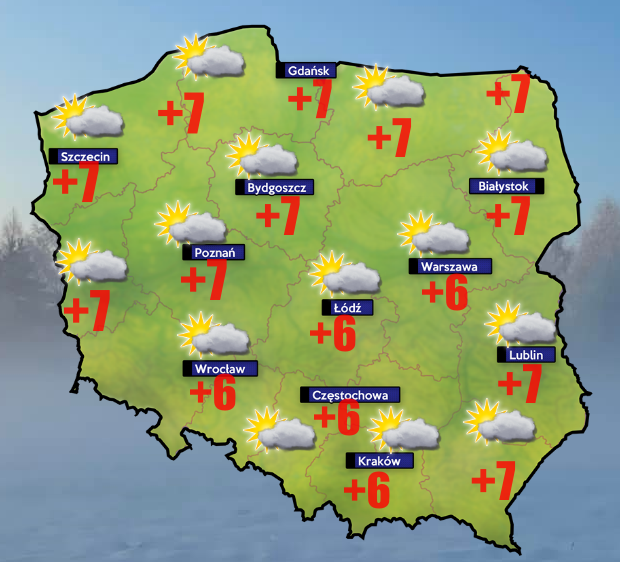
Niektóre portale straszyły zimą i były to tak zwane „clickbaity” a my uspokajaliśmy, że nic takiego nie widać. Jedyną zmianą po 10 listopada będą cieplejsze noce za sprawą chmur związanych z niżem znad Słowacji. Pojawi się wreszcie szanse na deszcz w większości Polski ale nadal będą to niewielkie sumy w granicach 1-7 mm.
Noc z 6 na 7 listopada
Po raz kolejny część kraju stawi czoła gęstym mgłom. Od Ziemi Lubuskiej po Wielkopolskę, Łódzkie, Mazowsze, Świętokrzyskie aż po okolice Krakowa i Tarnowa. Na tym obszarze ryzyko mgieł jest niemal 100%. Mniejsze szanse na mgły będą nad resztą Polski a miejscami od rana niebo będzie pogodne.
Na termometrach jak i w poprzednich dniach duże różnice. W jednych regionach nad ranem zanotujemy -3 stopnie Celsjusza na nizinach a w innych +4 stopnie Celsjusza. Największa szansa na przymrozki będzie od okolic Kalisza po Łódzkie, Mazowsze, Świętokrzyskie, Lubelskie i po Małopolskę. Najmniejsze ryzyko przymrozku będzie od Suwalszczyzny po Mazury, Żuławy, Kaszuby a także od Zielonej Góry po Legnicę, Wrocław, Kłodzko. Precyzyjniej nie da się określić temperatur bowiem w każdej dolinie i na każdym napotkanym wzgórzu będzie inaczej.
7 listopada z bezwietrzną pogodą w centrum kraju
Nad Mazowszem znajdzie się centrum wyżu. Na Podlasiu, Kurpiach, Mazurach słaby wiatr powieje z zachodu. Na zachodzie, Dolnym Śląsku i w Opolskiem powieje słabo ale ze wschodu. W Sudetach i na Przedgórzu niewielki fen z wiatrem do 45 km/h. Tymczasem od Łodzi po Mazowsze i północ Lubelskiego przez niemal cały dzień ma być bezwietrznie.
Słaby wiatr będzie sprzyjał długiemu utrzymywaniu się mgieł i niskich chmur w Wielkopolsce, Ziemi Lubuskiej czy zachodzie Łódzkiego. Tu lokalnie temperatura w dzień nie przekroczy 3-4 stopni. Nad resztą kraju albo pogodnie będzie od rana albo jak w centrum od przedpołudnia. Padać nigdzie nie będzie.
Kolejne dni to nadal codzienne ryzyko mgieł w zmieniających się pasach nad Polską. Zmieniać będą się zasięgi przymrozków czy dni z temperaturą nie wyższą w południe jak 2-4 stopnie Celsjusza. Będziemy w zasięgu wyżu więc wiatr będzie słaby.
Ceny zbóż w polskich portach zaczęły spadać. Początek listopada przynosi uspokojenie i korektę w dół. Sytuacja na naszym rynku to przede wszystkim wynik nacisku z zagranicy.
Giełdy w dół i mocniejsza złotówka
Głównym powodem spadków są wydarzenia na świecie. Od kilku tygodni na dużych giełdach towarowych (takich jak paryski Matif) ceny idą w dół. Dodatkowo polska waluta nieco się umocniła, co sprawia, że eksport staje się mniej opłacalny, a porty płacą mniej.
Kukurydza podwójnie przyciśnięta: zbiory i drogi gaz
W kraju trwają kukurydziane żniwa, więc ziarna na rynku jest bardzo dużo. Rolnicy i skupujący muszą też radzić sobie z ogromnymi kosztami. Lokalne suszarnie płacą gigantyczne rachunki za gaz – o ile w ogóle udaje mi się go kupić. Suszenie ziarna stało się potężnym i drogim wyzwaniem.
Do tego dochodzi drogi transport. Wysokie stawki za przewóz towarów sprawiają, że dowóz zbóż z głębi kraju do portów przestaje się opłacać.
Porty a głębia kraju – jak to wygląda w liczbach?
W portach w Gdańsku i Gdyni stawki poszły w dół. Za pszenicę konsumpcyjną płacą około 1000 zł/t, ale pszenica paszowa staniała do 965–975 zł/t. Jeszcze większe spadki widać na kukurydzy – w portach można dostać za nią 970–980 zł/t (w zależności od jakości i zawartości mikotoksyn DON).
Oto zestawienie porównujące ceny w portach z początku listopada (z artykułu z 2 listopada) oraz z dzisiejszego dnia (5 listopada 2026 r.):
obraz.png
Gatunek / Towar w portach
Początek listopada (Gdańsk / Gdynia)
Dzisiaj – 05.11.2026 r. (DAP Gdańsk / Gdynia)
Trend / Zmiana
Pszenica konsumpcyjna (12,5%)
1000–1015 zł/t
1005 PLN/t (specyfikacja 12,5/76/250)
Stabilnie (w środku przedziału)
Pszenica konsumpcyjna (11,5%)
b.d.
995 PLN/t (specyfikacja 11,5/76/250)
–
Pszenica konsumpcyjna (10%)
b.d.
985 PLN/t (specyfikacja 10/76/250)
–
Pszenica paszowa (z opadaniem min. 200 s)
b.d.
975 PLN/t
–
Pszenica paszowa
980–985 zł/t
965 PLN/t
Spadek o ok. 15–20 zł/t
Kukurydza
1030–1050 zł/t
970–980 PLN/t (zależnie od DON: DON 2000 – 980 zł/t, DON 3000 – 970 zł/t)
Wyraźny spadek o ok. 50–70 zł/t
Pszenżyto
860–870 zł/t
840 PLN/t
Spadek o ok. 20–30 zł/t
Żyto paszowe
730–760 zł/t (ogólnie żyto)
740 PLN/t
Stabilnie (w granicach wcześniejszego przedziału)
Z kolei w głębi kraju ceny zbóż mocno się różnią w zależności od regionu i punktu skupu. Na podstawie dostępnych danych z elewatorów i firm handlowych z 5 listopada 2026 r., przedziały cenowe w skupach krajowych kształtują się następująco:
Pszenica konsumpcyjna: 880 – 980 zł/t
Pszenica paszowa: 840 – 920 zł/t
Żyto konsumpcyjne: 650 – 700 zł/t
Żyto paszowe: 610 – 660 zł/t
Jęczmień: 600 – 750 zł/t
Pszenżyto: 740 – 760 zł/t
Kukurydza sucha: 880 – 910 zł/t
Kukurydza mokra: 500 – 640 zł/t
Owies: 500 – 620 zł/t
Zagraniczne spadki, silniejszy złoty, drogi gaz do suszenia i wysokie koszty przewozu sprawiają, że ceny zbóż straciły swój wcześniejszy rozpęd, co bezpośrednio przekłada się na zróżnicowaną sytuację w krajowych skupach.
Analiza Agro Profil na podstawie cen z punków skupu, porty – BM Start
Fundusze promocji produktów rolno-spożywczych stoją na progu największych zmian od lat. Zapowiedź ministra Stefana Krajewskiego dotycząca „większej jawności i likwidacji luk prawnych” to bezpośrednia reakcja na narastający krytycyzm branży oraz wytyczne instytucji kontrolnych. System, który miał stanowić potężny lewar marketingowy dla polskich rolników, przez lata zmagał się z patologiami, ukrytym konfliktem interesów i brakiem realnej weryfikacji efektów.
Poniżej zestawiamy kluczowe zapowiedzi resortu z bolesną praktyką, która wywołała tę reformę.
Gdzie znikały pieniądze? Tło zapowiedzianych zmian
Koniec z dzieleniem zamówień i „szarą strefą” do 150 tys. zł
Jak było: Próg 150 tys. zł bez przetargu bywał wykorzystywany do dzielenia dużych zleceń na mniejsze kwoty. Pozwalało to omijać procedury konkurencyjne i kierować środki do z góry upatrzonych wykonawców.
Co się zmienia: Likwidacja progu, obowiązkowe minimum 14 dni na składanie ofert oraz jedno centralne miejsce publikacji wszystkich ogłoszeń.
Ukryty konflikt interesów pod lupą
Jak było: Najważniejszy zarzut branży dotyczył „dwóch kapeluszy” noszonych przez osoby decyzyjne. W praktyce te same komisje przyznawały granty, a powiązane z nimi podmioty czy stowarzyszenia występowały później jako wykonawcy. Nowe przepisy mają sprawić, że fundusze promocji przestaną być traktowane jak prywatne zaplecze finansowe wybranych organizacji.
Co się zmienia: Twardy zakaz powiązań osobowych i kapitałowych między osobami podejmującymi decyzje a beneficjentami projektu.
Faktura na wszystko i koniec „zaliczek w ciemno”
Jak było: Przepisy dopuszczały rozliczanie do 5% wydatków bez faktur, a zaliczki bywały przyznawane na projekty bez wybranego wykonawcy lub wnioskowane na chwilę przed samym wydarzeniem.
Co się zmienia: 100% wydatków wymaga pełnego udokumentowania w fakturach, zaliczka będzie płatna dopiero po wyłonieniu wykonawcy, a składanie wniosków „na ostatnią chwilę” zostanie zablokowane.
Realny efekt zamiast „pikników dla swoich”
Jak było: NIK w swoich kontrolach wielokrotnie zwracała uwagę na brak mierników rezultatów. Środki bywały przeznaczane na zamknięte lub niskozasięgowe imprezy bez wpływu na rynek.
Co się zmienia: Priorytet dla dużych, mierzalnych kampanii ogólnokrajowych i eksportowych (wzorem akcji „Pij mleko, będziesz wielki”) oraz pełna cyfryzacja i otwartość procedur.
Kluczowe parametry reformy (Harmonogram i Liczby)
Element
Stan obecny / Nowe zasady
Liczba funduszy
10 funduszy (mleko, mięso, zboża, owoce/warzywa, ryby i in.)
Wpłata branży
Zazwyczaj 0,1% wartości netto towaru (100 zł od 100 tys. zł obrotu)
Skład komisji
9 osób: 5 producentów, 3 przetwórców, 1 przedstawiciel KRIR
Pierwszy etap zmian
Rozporządzenia ministra i zarządzenia Dyrektora Generalnego KOWR
Kluczowy termin
20 listopada 2026 r. – spotkanie z komisjami zarządzającymi
Pierwszy audyt skuteczności
Po I kwartale 2027 r.
Głos dla Czytelników Agroprofilu
Rozwiązanie problemów, z jakimi zmagają się fundusze promocji, to sprawdzian skuteczności KOWR i Ministerstwa Rolnictwa. Czy pełna cyfryzacja i zniesienie progu 150 tys. zł ukrócą układ powiązań w komisjach branżowych, czy jedynie zwiększą biurokrację?
Prawie 300 hektarów ziemi, 600 sztuk bydła i zapotrzebowanie na około 1300 bel słomy rocznie. W rodzinnym gospodarstwie w gminie Mońki na Podlasiu produkcja mleka wymaga nie tylko odpowiedniej ilości paszy, ale także ogromnych ilości materiału ściółkowego. Problemem są jednak słabe gleby oraz wysokie koszty zakupu słomy. Dlatego rolnicy postanowili sprawdzić żyto przewódkowe. Na stanowiskach V i VI klasy, z niewielkim udziałem IV klasy, uzyskali plon ziarna bliski 6 t/ha. Jak sprawdziła się ta uprawa?
600 sztuk bydła i 300 hektarów. Jak wygląda gospodarstwo na Podlasiu?
W województwie podlaskim, w gminie Mońki, funkcjonuje rodzinne gospodarstwo specjalizujące się w produkcji mlecznej. Jego powierzchnia wynosi niecałe 300 hektarów, a stado liczy około 600 sztuk bydła.
Podstawę produkcji roślinnej stanowią kukurydza i użytki zielone. Około 50 hektarów zajmują zboża, a kolejne 15 hektarów przeznaczono pod rzepak, który jest jednym z elementów płodozmianu. Warunki glebowe nie należą do łatwych. Dominują stanowiska V i VI klasy bonitacyjnej, natomiast gleby IV klasy stanowią około 20% gruntów ornych.
W gospodarstwie znajduje się również około 100 hektarów łąk torfowych oraz 15-20 hektarów użytków zielonych na gruntach ornych, obsiewanych głównie mieszankami traw jednorocznych. Cała produkcja roślinna wykorzystywana jest na potrzeby własnego stada. Zebrane zboża i pasze nie trafiają na sprzedaż, ponieważ są przeznaczane do żywienia zwierząt.
Wszystkie swoje plony przerabiamy w naszym gospodarstwie, nic nie idzie na sprzedaż
– wyjaśnia Paweł.
Pomimo dużej powierzchni upraw jednym z problemów pozostaje niedostateczna ilość własnej słomy.
W rodzinnym gospodarstwie w gminie Mońki na Podlasiu produkcja mleka wymaga nie tylko odpowiedniej ilości paszy, ale także ogromnych ilości materiału ściółkowego.
Ile kosztuje słoma w 2026 roku? Rolnik płacił 200 zł za tonę
Gospodarstwo potrzebuje każdego roku około 1300 bel słomy. Przy tak dużej obsadzie bydła jest ona istotnym elementem codziennej organizacji produkcji. Jej zakup na Podlasiu nie zawsze jest jednak prosty. Region charakteryzuje się dużą koncentracją gospodarstw mlecznych, co oznacza wysokie lokalne zapotrzebowanie na materiał ściółkowy. W wielu okolicznych gospodarstwach słoma jest wykorzystywana na własne potrzeby, dlatego znalezienie odpowiednich ilości surowca wymaga wcześniejszego planowania.
W 2026 roku gospodarstwo płaciło za słomę około 200 zł za tonę. Rozliczenie prowadzone jest według masy, a nie liczby bel, co pozwala uniknąć nieporozumień wynikających z różnic w ich wielkości. Dodatkowym wyzwaniem pozostaje organizacja prasowania i transportu.
Choć w innych regionach Polski można znaleźć tańszą słomę, koszt przewiezienia jej na Podlasie często zmniejsza opłacalność takiego zakupu. Dlatego właściciele zaczęli szukać sposobu na zwiększenie produkcji słomy we własnym gospodarstwie.
Żyto przewódkowe zamiast pszenicy. Dlaczego rolnik zmienił uprawę?
Jednym z rozwiązań okazało się wprowadzenie żyta przewódkowego do płodozmianu. Dotychczas po kukurydzy wysiewano między innymi pszenicę. Na glebach V i VI klasy jej plonowanie było jednak ograniczone, a ilość uzyskiwanej słomy nie odpowiadała potrzebom gospodarstwa. W poprzednim sezonie na próbę wysiano żyto przewódkowe na powierzchni około 5 hektarów.
Doświadczenie przeprowadzono na słabszych stanowiskach, głównie V i VI klasy, z niewielkim fragmentem gleby IV klasy. Wynik okazał się interesujący. Plon ziarna był bliższy 6 niż 5 t/ha. Przy takiej jakości gleby rezultat zachęcił do kontynuowania uprawy w kolejnym sezonie.
Zmiana miała jednak przede wszystkim pomóc w zwiększeniu dostępności słomy. Choć żyto przewódkowe dało jej nieco mniej niż tradycyjne żyto ozime, ilość była wyraźnie większa niż w przypadku wcześniej uprawianej pszenicy. Dodatkową zaletą jest możliwość wykorzystania późnego terminu siewu po zbiorze kukurydzy.
Zobacz cały materiał:
KWS Allocator – żyto, które można wysiewać późną jesienią
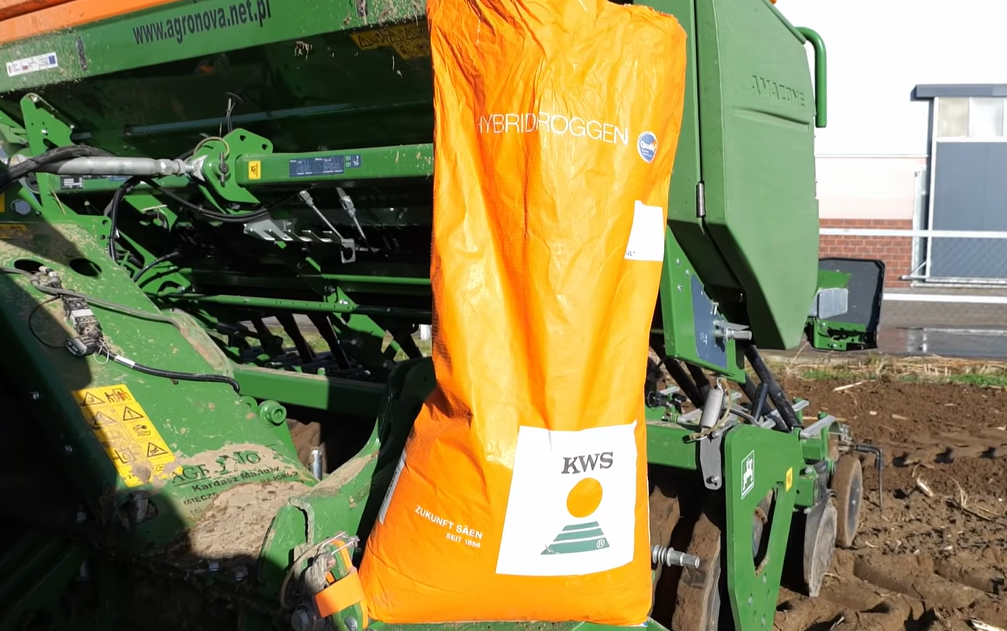
W gospodarstwie zdecydowano się na odmianę KWS Allocator.
W gospodarstwie zdecydowano się na odmianę KWS Allocator, należącą do żyta hybrydowego o charakterze przewódkowym. Jej istotną cechą jest elastyczny termin siewu. W odróżnieniu od typowego żyta ozimego może być wysiewana późną jesienią, a także wiosną.
W podlaskim gospodarstwie siew przeprowadzany jest na przełomie października i listopada. W poprzednim sezonie żyto wysiano po kukurydzy na ziarno, natomiast w kolejnym znalazło się na polu po kukurydzy kiszonkowej.
Początkowy rozwój roślin wzbudzał pewne obawy. Jesienią łan wyglądał na rzadki i słabo rozkrzewiony. Sytuacja zmieniła się wiosną, gdy rośliny rozpoczęły intensywniejszy rozwój. Ostatecznie udało się uzyskać zadowalający plon ziarna i słomy.
Podobne warunki siewu są jedną z przyczyn zainteresowania odmianami przewódkowymi w gospodarstwach, które późno kończą zbiór kukurydzy. Warto jednak pamiętać, że powodzenie późnojesiennego siewu zależy od warunków glebowych, temperatury i przebiegu zimy.
Ile słomy z hektara żyta przewódkowego? Porównanie z żytem ozimym
Po zakończeniu zbiorów możliwe było porównanie ilości słomy uzyskanej z żyta przewódkowego i tradycyjnego żyta ozimego. W warunkach tego gospodarstwa z żyta ozimego zbierano około 30 bel z hektara. Z żyta przewódkowego uzyskano natomiast około 25 bel. Różnica wyniosła więc około pięciu bel na hektar:
Parametr
Żyto przewódkowe
Żyto ozime
Plon ziarna
blisko 6 t/ha
około 1 t/ha więcej
Ilość słomy
ok. 25 bel/ha
ok. 30 bel/ha
Termin siewu w gospodarstwie
przełom października i listopada
tradycyjny termin jesienny
Zastosowanie
ziarno i słoma na potrzeby gospodarstwa
ziarno i słoma na potrzeby gospodarstwa
Choć tradycyjne żyto ozime daje w tym gospodarstwie więcej ziarna i słomy, przewódka pozwala wykorzystać stanowiska, na których wcześniejszy siew jest utrudniony przez termin zbioru kukurydzy. Ostateczny wybór technologii zależy więc nie tylko od wysokości plonu, ale także od możliwości organizacji prac polowych.
Uprawa bezorkowa i wałowanie. Uprawa żyta przewódkowego po kukurydzy
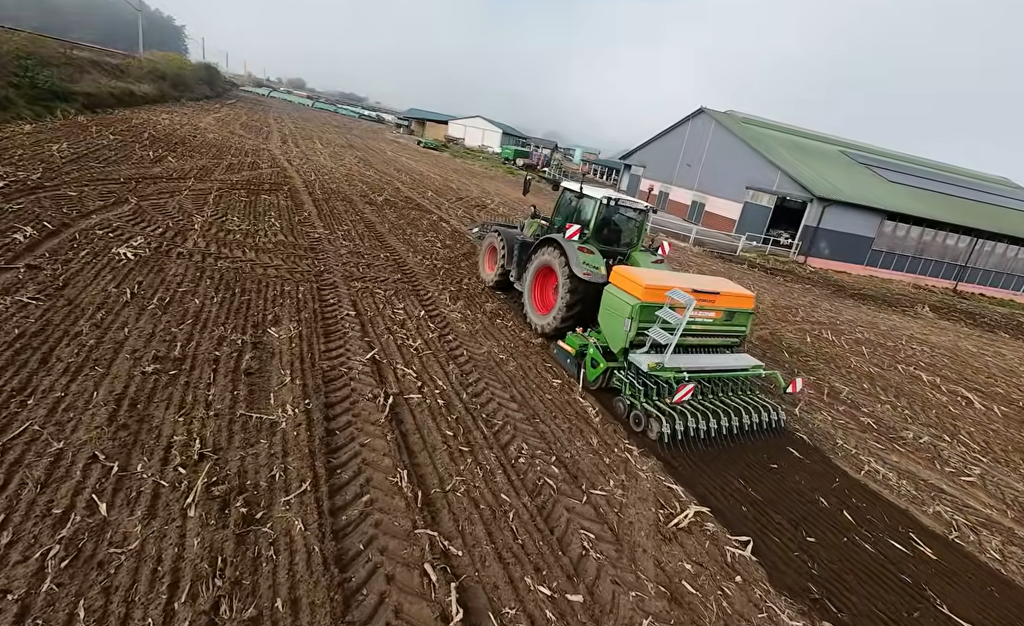
Żyto przewódkowe wysiewane jest w gospodarstwie po przygotowaniu pola bez tradycyjnej orki. Jesienią 2026 roku część stanowisk przeznaczonych pod żyto przewódkowe wymagała wapnowania. Następnie wykonano uprawę bezorkową i zastosowano nawóz wieloskładnikowy. Do siewu użyto zestawu z broną wirnikową i siewnikiem zbożowym.
Po zakończeniu siewu wykonywany jest jeszcze przejazd wałami polowymi. Zabieg ten ma wyrównać powierzchnię pola i ograniczyć ryzyko uszkodzenia zespołu żniwnego podczas zbioru. W gospodarstwie jest to szczególnie ważne, ponieważ celem pozostaje możliwie niskie koszenie żyta, pozwalające zebrać większą ilość słomy.
Takie podejście pokazuje, że technologia uprawy zbóż w gospodarstwie mlecznym może być dostosowana nie tylko do produkcji ziarna, lecz także do zapotrzebowania na materiał ściółkowy.
Żyto przewódkowe wysiewane jest w gospodarstwie po przygotowaniu pola bez tradycyjnej orki.
Kostki czy bele okrągłe? Zbiór i transport słomy w gospodarstwie
Zmiany objęły również sposób prasowania i transportowania słomy. Od dwóch sezonów gospodarstwo korzysta z dużych bel prostopadłościennych, czyli tzw. dużych kostek. Wcześniej przetestowano kilka takich bel, a uzyskane doświadczenia skłoniły właścicieli do zmiany technologii. Największą zaletą okazało się usprawnienie transportu i codziennego wykorzystania słomy.
Przy zastosowanym sprzęcie na zestaw transportowy można załadować ilość kostek odpowiadającą około 80 wcześniej wykorzystywanym belom, przy zachowaniu dopuszczalnych parametrów transportu. Pozwala to ograniczyć liczbę kursów podczas żniw.
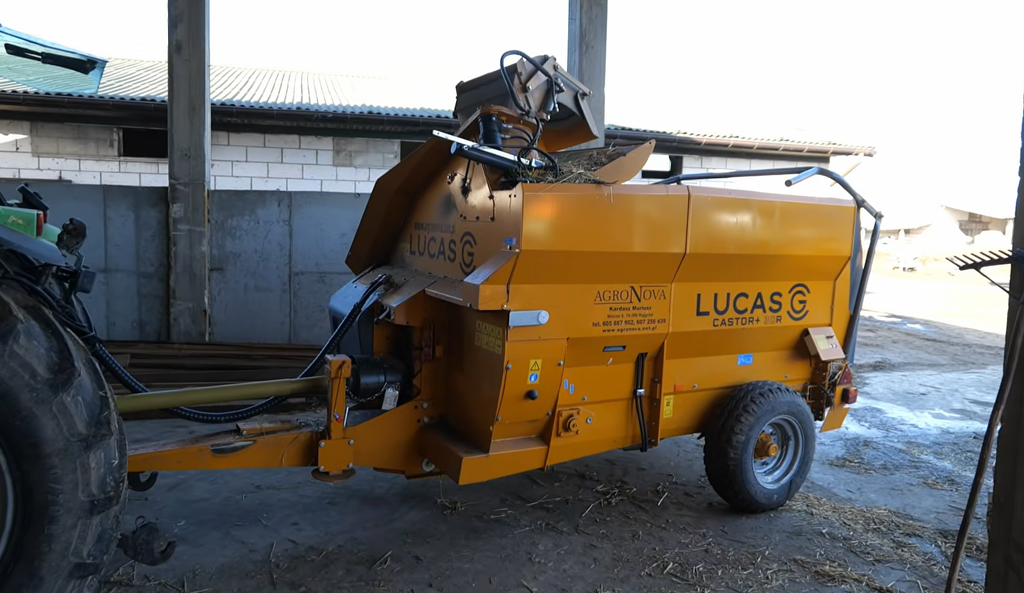
W gospodarstwie czas zwózki słomy skrócił się o ponad połowę. Duże kostki ułatwiają również współpracę ze ścielarką, eliminując część czynności związanych z rozdrabnianiem i podawaniem słomy z bel okrągłych. Dla gospodarstwa utrzymującego 600 sztuk bydła takie usprawnienia mają istotne znaczenie organizacyjne, szczególnie w okresach spiętrzenia prac polowych.
Od dwóch sezonów gospodarstwo korzysta z dużych bel prostopadłościennych – największą zaletą okazało się usprawnienie transportu i codziennego wykorzystania słomy.
Wydajność mleczna krów – blisko 12 tys. litrów mleka od sztuki
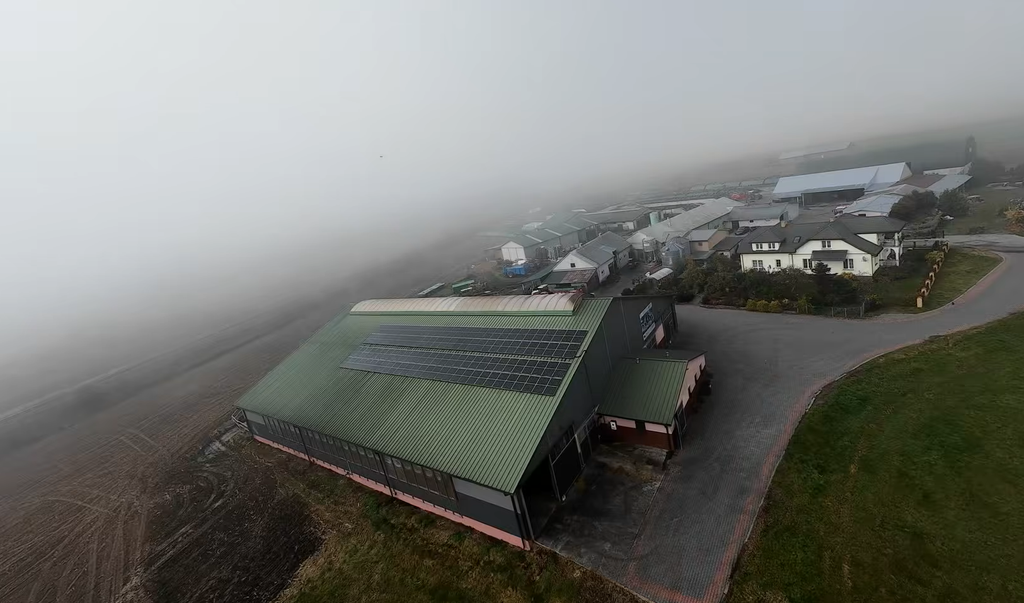
Głównym kierunkiem działalności gospodarstwa pozostaje produkcja mleka. Podstawowy budynek inwentarski powstał około ośmiu lat temu. Znajduje się w nim hala udojowa typu bok w bok, w układzie 2 x 10 stanowisk. W oborze utrzymywanych jest około 200 krów dojnych.
Mleko trafia do spółdzielni mleczarskiej w Grajewie, a wydajność mleczna stada osiąga poziom zbliżony do 12 tys. litrów od krowy. W ostatnim czasie wydajność nieco się obniżyła, co jest związane z wprowadzeniem do stada większej liczby młodych zwierząt. Duża liczba jałówek powoduje również problemy z dostępnością miejsca w budynkach. Gospodarstwo rozpoczęło już sprzedaż części jałówek, aby ograniczyć nadmierne zagęszczenie obsady.
Roboty udojowe czy nowa obora na 300 sztuk? Plany gospodarstwa
Rozwój produkcji mlecznej wymusza podejmowanie kolejnych decyzji inwestycyjnych. W gospodarstwie rozważane są dwa kierunki modernizacji: przebudowa istniejącej obory i przejście na automatyczny system doju lub budowa nowego obiektu.
W drugim wariancie planowana obora mogłaby pomieścić około 300 sztuk bydła. Byłaby to znacząca inwestycja, wymagająca dostosowania całego zaplecza do większej skali produkcji. Na obecnym etapie są to jednak rozważane możliwości, a nie rozpoczęta budowa. Dalszy rozwój gospodarstwa będzie zależał zarówno od sytuacji ekonomicznej w produkcji mlecznej, jak i od możliwości zapewnienia odpowiedniej ilości paszy oraz słomy.
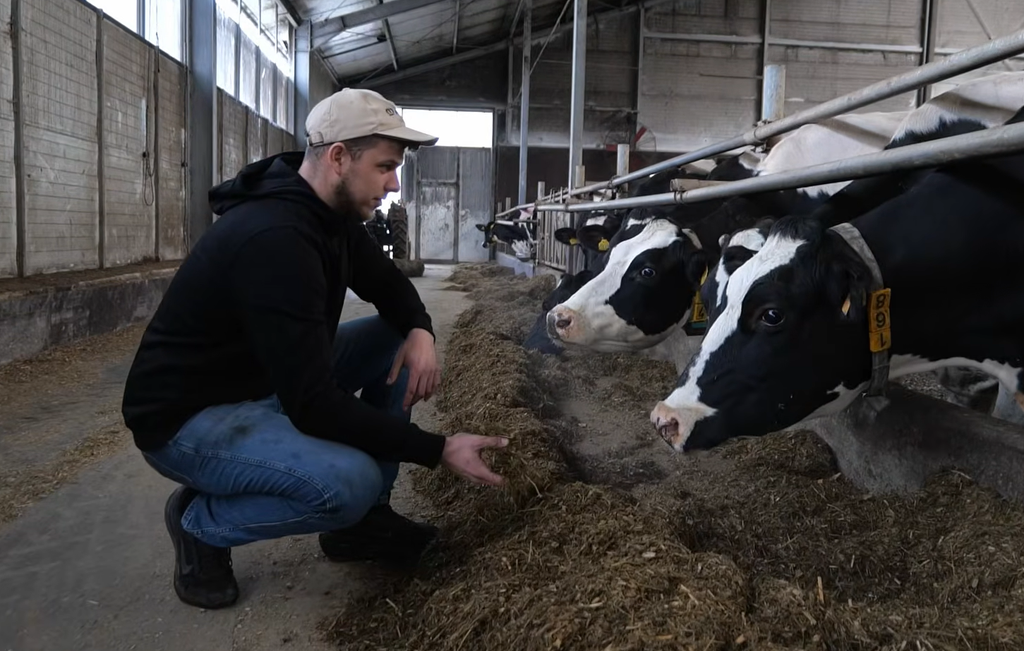
W oborze utrzymywanych jest około 200 krów dojnych.
Żyto przewódkowe na słabych glebach. Czy warto je uprawiać?
Doświadczenie gospodarstwa z gminy Mońki pokazuje, że wybór gatunku i odmiany zboża nie zawsze powinien być podporządkowany wyłącznie maksymalizacji plonu ziarna. Przy produkcji mlecznej równie istotne są dostępność słomy, termin zbioru przedplonu oraz możliwości organizacyjne gospodarstwa.
Żyto przewódkowe pozwoliło wykorzystać słabsze stanowiska po kukurydzy, uzyskać plon ziarna bliski 6 t/ha i zebrać około 25 bel słomy z hektara. Choć tradycyjne żyto ozime osiągało w gospodarstwie lepsze wyniki, późny termin siewu przewódki umożliwia jej włączenie do płodozmianu w sytuacjach, gdy wcześniejsze założenie plantacji nie jest możliwe. W połączeniu z bezorkową technologią przygotowania pola i usprawnieniem zbioru słomy jest to sposób na lepsze wykorzystanie dostępnego areału.
Przy stadzie liczącym 600 sztuk bydła każda dodatkowa ilość własnej słomy ma znaczenie. Dlatego rozwiązania, które w gospodarstwie nastawionym na sprzedaż ziarna mogłyby wydawać się mniej atrakcyjne, w produkcji mlecznej mogą przynieść wymierne korzyści.
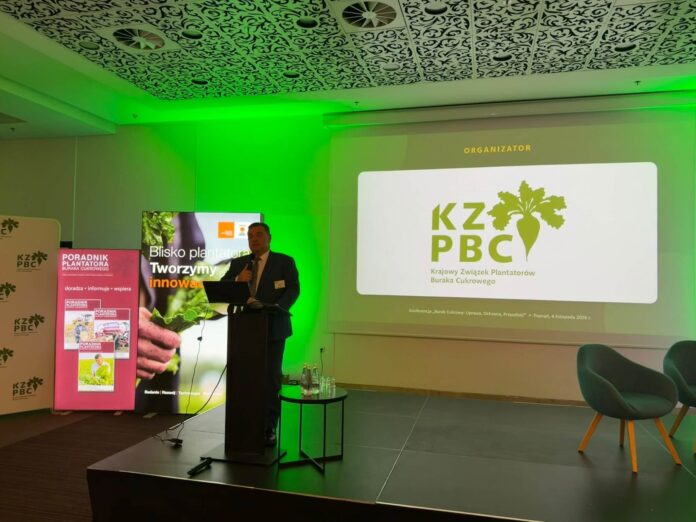
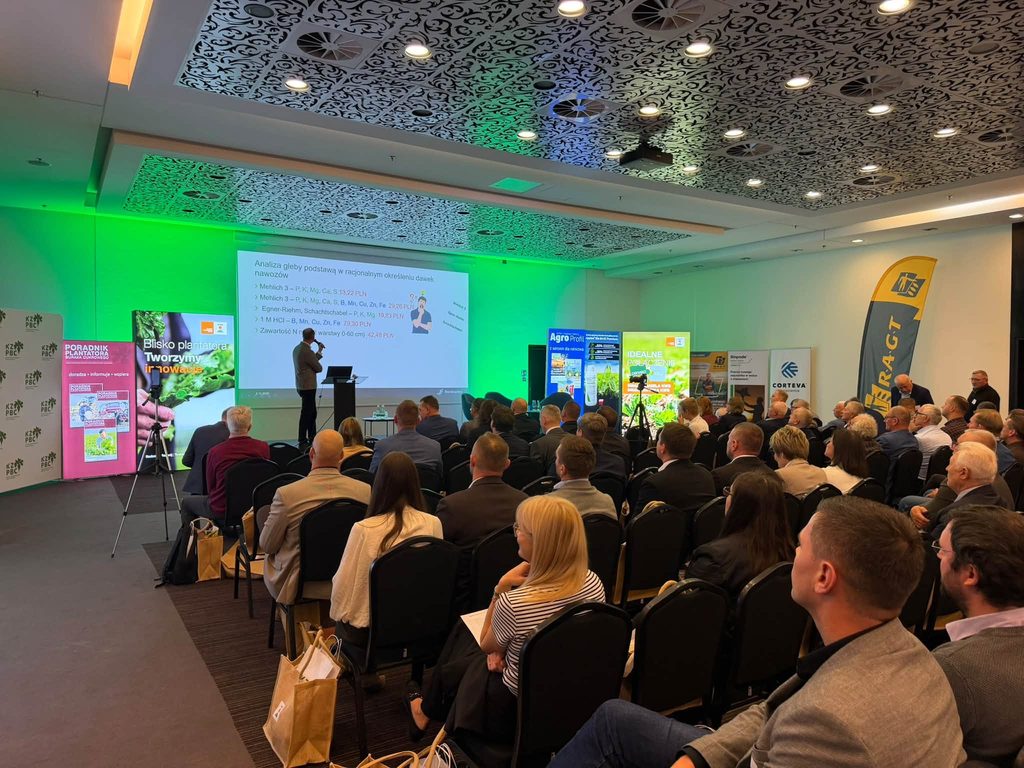
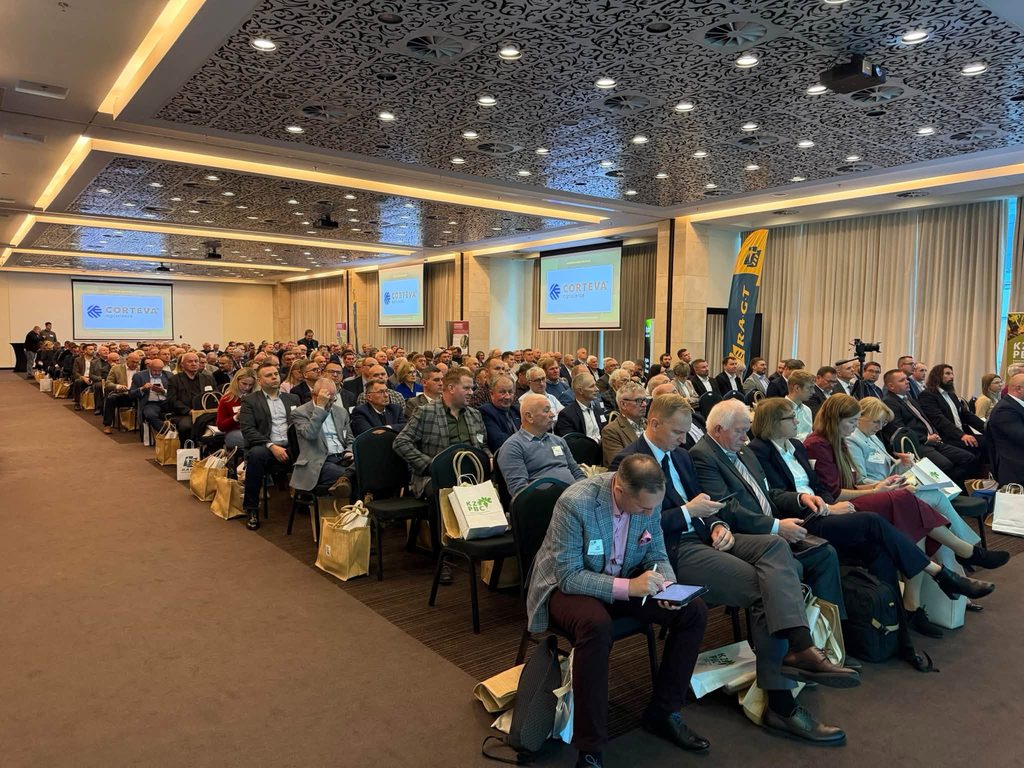
W hotelu Andersia spotkali się przedstawiciele plantatorów, nauki, przemysłu cukrowniczego, firm z branży rolniczej oraz administracji publicznej. Fot. M. Piśny
Niskie ceny za buraki cukrowe proponowane na kolejną kampanię, rosnące koszty ochrony i nawożenia roślin, wycofywanie substancji czynnych i niepewność dotycząca dopłat po 2027 roku – to tylko kilka z wyzwań, o których rozmawiano wspólnie podczas konferencji „Burak Cukrowy: Uprawa, Ochrona, Przyszłość”. Tegoroczna edycja wydarzenia odbyła się 4 listopada w Poznaniu.
Plantatorzy muszą mierzyć się z rosnącymi kosztami produkcji, ograniczeniami w ochronie roślin i coraz trudniejszym zwalczaniem chwastów oraz chorób. Fot. M. Piśny
Konferencję zorganizował Krajowy Związek Plantatorów Buraka Cukrowego (KZPBC). W hotelu Andersia w Poznaniu spotkali się plantatorzy oraz przedstawiciele przemysłu cukrowniczego, nauki, firm z branży rolniczej oraz administracji publicznej. Dyskutowano o bieżących problemach produkcyjnych i ekonomicznych, a także o przyszłości uprawy buraka cukrowego w Polsce.
Otwierając konferencję, Krzysztof Nykiel, prezes Zarządu Głównego KZPBC, zwrócił uwagę na rosnące ryzyko związane z prowadzeniem plantacji. Z jednej strony rolnicy muszą mierzyć się ze skutkami postępujących zmian klimatycznych i ograniczeniami w ochronie roślin, z drugiej – z niepewnymi warunkami kontraktacji i przyszłością płatności związanych z produkcją.
Szczególne znaczenie ma perspektywa po 2027 roku, kiedy zakończy się obecny okres finansowania Wspólnej Polityki Rolnej. Dla plantatorów istotne będzie to, jakie zasady wsparcia będą obowiązywać od 2028 roku.
Kampania buraczana 2026/2027. Jakie są plony i polaryzacja buraków cukrowych?
Pomimo trudnej sytuacji na rynku cukru tegoroczna kampania buraczana przynosi w części gospodarstw – szczególnie w Wielkopolsce i na Kujawach – stosunkowo dobre wyniki produkcyjne.
Józef Pawela, reprezentujący Okręgowy Związek Plantatorów Buraka Cukrowego z Cukrowni Kruszwica, ocenił sezon 2026 jako korzystny dla uprawy burakacukrowego. Zbawienne opady deszczu oraz sprzyjające warunki atmosferyczne pozwoliły na prawidłowy przyrost korzeni, a pogodna jesień ułatwiła prowadzenie zbiorów.
Tegoroczny początek kampanii charakteryzował się jednak niższą zawartością cukru w korzeniach. Na części plantacji polaryzacja spadała nawet poniżej 16%. W kolejnych tygodniach sytuacja wyraźnie się poprawiła.
Możemy dzisiaj się już pochwalić polaryzacją w granicach 18%, co nas bardzo cieszy
– mówił Józef Pawela.
Korzystne warunki zbioru pozwoliły ograniczyć problemy związane z nadmiernym ugniataniem gleby. Brak intensywnych opadów deszczu ułatwiał wjazd maszyn na plantacje i sprawne prowadzenie prac. Nie oznacza to jednak, że cały sezon przebiegał bez komplikacji i zagrożeń.
Chwościk buraka i szarek komośnik w sezonie 2026. Jak wyglądała presja agrofagów?
Na plantacjach ponownie występował chwościk buraka. Choroba od kilku lat pozostaje jednym z najważniejszych problemów w uprawie tego gatunku. Mniejszą presję niż w poprzednim sezonie odnotowano natomiast w przypadku szarka komośnika, który w poprzednich sezonach pustoszył plantacje w okresie wiosennym.
Szkodnik, który początkowo powodował największe szkody na południu Polski, stopniowo rozszerza zasięg występowania na kolejne regiony. Jak podkreślał Józef Pawela, w ubiegłym roku dawał się we znaki również plantatorom w rejonie cukrowni Kruszwica, natomiast w sezonie 2026 jego presja była niższa. W ocenie plantatora z pogranicza Kujaw i Wielkopolski tegoroczny sezon można uznać za udany pod względem plonów, jakości surowca i warunków zbioru.
Odchwaszczanie buraków cukrowych. Komosa i szarłat coraz większym problemem
Jednym z głównych tematów konferencji była skuteczność ochrony herbicydowej w buraku cukrowym. Zmienne warunki pogodowe wiosną kolejny raz utrudniały przeprowadzenie zabiegów w optymalnych terminach.
Adam Wachowski z firmy AGROMIX, zwrócił uwagę, że problem powtarza się od kilku sezonów. Krótkie okna pogodowe sprawiają, że rolnicy nie zawsze mogą wykonać kolejne aplikacje zgodnie z przyjętym programem ochrony. Wśród chwastów sprawiających największe trudności wymieniono komosę białą, szarłat szorstki, bodziszki i przetaczniki.
Szczególnie niepokojący jest wzrost znaczenia szarłatuszorstkiego. Ograniczanie dostępności substancji czynnych oraz narastające problemy z odpornością chwastów na niektóre mechanizmy działania herbicydów utrudniają skuteczną ochronę plantacji.
Silne zachwaszczenie plantacji buraka cukrowego może mieć konsekwencje nie tylko dla plonu, ale również dla kosztów produkcji. Konieczność wykonania dodatkowych zabiegów, mechanicznego usuwania chwastów czy oczyszczania plantacji przed zbiorem zwiększa nakłady ponoszone przez gospodarstwa.
Adiuwanty w ochronie buraka cukrowego. Czy można ograniczyć liczbę zabiegów?
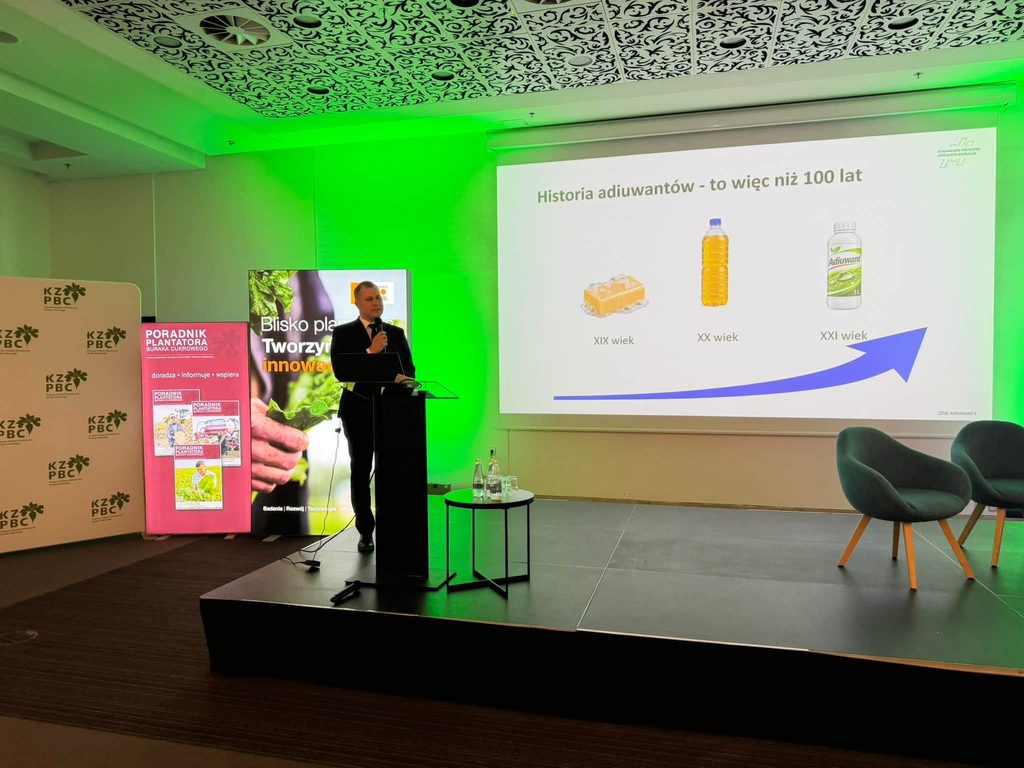
Adam Wachowski podkreślił znaczenie odpowiedniego doboru mieszanin herbicydowych i adiuwantów, szczególnie w warunkach utrudniających skuteczne działanie preparatów nalistnych. Według doświadczeń przedstawionych przez firmę AGROMIX stosowanie odpowiednio dobranych rozwiązań wspomagających pozwalało w części gospodarstw ograniczyć liczbę aplikacji z czterech do trzech, przy zachowaniu oczekiwanego efektu odchwaszczania.
Skuteczność zabiegów zależy między innymi od gatunków chwastów, ich faz rozwojowych, przebiegu pogody oraz zastosowanych środków ochrony roślin. Przy rosnących kosztach robocizny i paliwa istotne staje się nie tylko ograniczanie wydatków na same preparaty, ale również liczby dodatkowych przejazdów oraz ryzyko konieczności wykonywania zabiegów poprawkowych.
Adam Wachowski podkreślił znaczenie odpowiedniego doboru mieszanin herbicydowych i adiuwantów, szczególnie w warunkach utrudniających skuteczne działanie preparatów nalistnych. Fot. M. Piśny
Koszty uprawy buraka cukrowego. Gdzie szukać oszczędności w nawożeniu i ochronie?
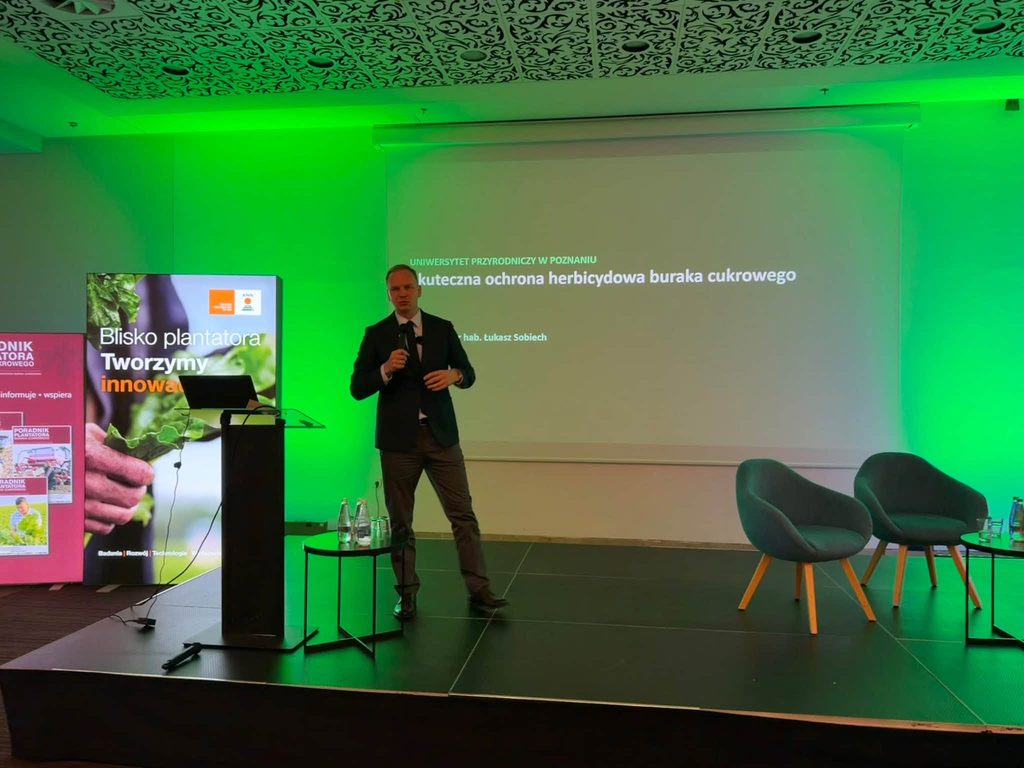
O możliwościach ograniczania kosztów produkcji mówił również dr hab. Łukasz Sobiech, profesor Uniwersytetu Przyrodniczego w Poznaniu. Jego zdaniem przy obecnej presji agrofagów poszukiwanie oszczędności poprzez ograniczanie skuteczności ochrony roślin może przynieść więcej strat niż korzyści.
Większych możliwości optymalizacji należy szukać przede wszystkim w nawożeniu, szczególnie azotem, fosforem i potasem. Podstawą powinno być dostosowanie dawek do zasobności gleby i rzeczywistych potrzeb pokarmowych roślin. W ochronie herbicydowej jednym z najważniejszych problemów jest natomiast narastająca odporność chwastów na inhibitory ALS.
Komosa i szarłat w burakach cukrowych. Dlaczego herbicydy działają słabiej?
Zmieniające się warunki pogodowe stanowią dodatkowe utrudnienie w ochronie buraków cukrowych. Jak wskazywał prof. Sobiech, coraz wyższe temperatury występujące w maju mogą sprzyjać rozwojowi silniejszej warstwy kutykuli na liściach niektórych chwastów. Dotyczy to między innymi komosy białej i szarłatu szorstkiego, które już dziś należą do gatunków sprawiających znaczne trudności w ochronie plantacji.
Grubsza warstwa kutykuli może ograniczać wnikanie substancji czynnych stosowanych nalistnie. W takich warunkach szczególnego znaczenia nabierają termin aplikacji, odpowiedni dobór herbicydów oraz prawidłowe przygotowanie cieczy użytkowej.
Profesor Sobiech zwracał również uwagę na konieczność różnicowania mechanizmów działania substancji czynnych. Ma to znaczenie w ograniczaniu rozwoju odporności chwastów na stosowane herbicydy.
Chwościk buraka i odporność na fungicydy. Jak skutecznie chronić plantacje?
Ważnym zagadnieniem konferencji była również ochrona przed chwościkiem buraka. Jak podkreślał prof. Łukasz Sobiech, w ostatnich kilkudziesięciu latach skala problemów związanych z tą chorobą wyraźnie wzrosła. Znaczenie mają zmieniające się warunki pogodowe, w tym wyższe temperatury oraz przebieg opadów sprzyjający rozwojowi patogena. Dodatkowym wyzwaniem staje się odporność chwościka na wybrane substancje czynne.
Podczas konferencji zwrócono uwagę na znaczenie łączenia różnych mechanizmów działania fungicydów oraz wykorzystywania dostępnych rozwiązań wspomagających ochronę. Prof. Sobiech wskazywał między innymi na rolę preparatów miedziowych w strategiach przeciwdziałania odporności patogena. Ich zastosowanie powinno jednak uwzględniać aktualną rejestrację, zakres dopuszczonych zastosowań i wymagania określone w etykiecie.
Istotne pozostaje także właściwe określenie terminu zabiegu. Opóźniona reakcja na rozwijającą się chorobę może prowadzić do uszkodzeń aparatu asymilacyjnego, a w konsekwencji do strat w plonie korzeni i zawartości cukru.
Szarek komośnik i skośnik buraczak. Jak ograniczać szkody w uprawie buraków?
Oprócz chorób i chwastów coraz większą uwagę należy zwracać na szkodniki. W przypadku szarka komośnika i skośnika buraczaka istotne znaczenie ma systematyczna obserwacja plantacji oraz wykonywanie zabiegów w odpowiednim momencie.
Jeżeli mówimy o takich szkodnikach jak skośnik buraczak czy szarek komośnik, to tu zdecydowanie nie ma miejsca na oszczędności
– podkreślił prof. Łukasz Sobiech.
Ograniczanie nakładów na ochronę bez uwzględnienia rzeczywistej presji szkodników może prowadzić do strat znacznie przewyższających koszt prawidłowo wykonanego zabiegu.
O możliwościach ograniczania kosztów produkcji mówił również dr hab. Łukasz Sobiech, profesor Uniwersytetu Przyrodniczego w Poznaniu. Fot. M. Piśny
Nawożenie buraków cukrowych, nowe odmiany i technologie ochrony plantacji
Program wydarzenia obejmował zagadnienia dotyczące niemal całego cyklu produkcyjnego buraka cukrowego – od nawożenia i ochrony plantacji po zbiór oraz przygotowanie surowca do odbioru. Praktyczne aspekty nawożenia buraka cukrowego znalazły się w wystąpieniu dr. inż. Jędrzeja Mastalerza z Nordzucker Polska.
Kierunkom hodowli odmian i przyszłości materiału siewnego poświęcono prezentację Waldemara Janiaka z KWS Polska.
W części dotyczącej ochrony roślin omówiono również zagrożenia związane z występowaniem szarka komośnika, skośnika buraczaka i szrońca. Temat ten znalazł się w wystąpieniu dr. inż. Tomasza Klejdysza z Instytutu Ochrony Roślin – PIB.
Zintegrowane zwalczanie chwościka buraka przedstawiła dr Agnieszka Kiniec z IOR-PIB, natomiast nowoczesnemu podejściu do ochrony plantacji poświęcono prezentację Rafała Kowalskiego z Corteva Agriscience Poland.
W programie znalazło się również wystąpienie dr inż. Natalii Mioduszewskiej z Pfeifer & Langen Polska, dotyczące zbioru buraków, przygotowania pryzm oraz odbioru surowca.
Tak szeroki zakres tematyczny pozwolił spojrzeć na wyzwania plantatorów przez pryzmat całej technologii produkcji, a nie tylko pojedynczych zabiegów czy wybranych problemów agrotechnicznych.
Ceny buraków cukrowych 2026/2027. Czy produkcja nadal się opłaca?
Mimo dobrych wyników produkcyjnych sytuacja ekonomiczna plantatorów buraka cukrowego pozostaje trudna. Krzysztof Nykiel, prezes KZPBC, zwrócił uwagę na utrzymujące się zawirowania na rynku cukru i niekorzystne propozycje cenowe na kolejną kampanię buraczaną.
Według przytoczonych przez niego prognoz europejska produkcja cukru może okazać się niższa od konsumpcji. Zdaniem Prezesa taki bilans powinien sprzyjać wzrostowi cen cukru, jednak obecne propozycje dla producentów surowca nie odzwierciedlają tej perspektywy.
Nie rozumiem tych cen proponowanych plantatorom za buraki cukrowe na przyszłą kampanię. One są na dramatycznie niskim poziomie
– mówił Krzysztof Nykiel.
W ocenie Prezesa proponowane warunki nie zapewniają odpowiedniej opłacalności uprawy. Szczególnie niepokojąca jest możliwość ograniczania kontraktacji buraków cukrowych w Polsce. Przy niskich cenach skupu i rosnących kosztach produkcji część gospodarstw może rezygnować z uprawy tego gatunku na rzecz innych roślin.
Kontraktacja buraków cukrowych 2027. Czy spadek produkcji zagrozi cukrowniom?
Krzysztof Nykiel zwrócił również uwagę na potencjalne konsekwencje ograniczania krajowej produkcji burakówcukrowych. W Polsce funkcjonuje obecnie 17 cukrowni. Jak podkreślał Prezes, zakłady te zostały w ostatnich latach zmodernizowane i dysponują możliwościami konkurowania z cukrowniami Europy Zachodniej.
Jednak utrzymywanie się niskich cen kontraktacyjnych może prowadzić do spadku zainteresowania produkcją surowca, a w konsekwencji ograniczenia jego dostępności dla zakładów. Prezes KZPBC wyraził obawę, że w skrajnym scenariuszu mogłoby to zagrozić funkcjonowaniu części krajowych cukrowni.
Nie jest to prognoza zapowiadająca zamknięcie konkretnego zakładu, lecz ostrzeżenie przedstawiciela plantatorów dotyczące możliwych skutków pogarszania się opłacalności produkcji.
Na konferencji dyskutowano o bieżących problemach produkcyjnych i ekonomicznych, a także o przyszłości uprawy buraka cukrowego w Polsce. Fot. M. Piśny
Dopłaty do buraków cukrowych po 2027 roku. Co wiadomo o przyszłości wsparcia?
Drugim istotnym zagadnieniem ekonomicznym była przyszłość płatności związanych z produkcją buraka cukrowego. Obecny okres finansowania Wspólnej Polityki Rolnej kończy się w 2027 roku. Od 2028 roku sektor będzie funkcjonował w nowych ramach unijnej polityki rolnej, których ostateczny kształt ma duże znaczenie dla producentów buraków.
W sytuacji rosnących kosztów produkcji i niskich cen proponowanych w kontraktacji utrzymanie płatności związanych z produkcją stanowi ważny element stabilności ekonomicznej wielu gospodarstw.
Temat ten omówił mgr Łukasz Chmielewski z Instytutu Ekonomiki Rolnictwa i Gospodarki Żywnościowej – PIB, którego wystąpienie dotyczyło znaczenia utrzymania wsparcia dla producentów buraków cukrowych.
Końcową część konferencji poświęcono debacie „Stabilność sektora buraka cukrowego a bezpieczeństwo żywnościowe Polski”. W programie debaty znaleźli się przedstawiciele administracji rządowej, Parlamentu Europejskiego, organizacji rolniczych i środowiska naukowego.
Rozmowa o przyszłości dopłat miała szczególne znaczenie w kontekście konieczności utrzymania konkurencyjności polskiego sektora cukrowniczego i zapewnienia stabilnych warunków produkcji surowca.
Opłacalność uprawy buraków cukrowych. Co zagraża przyszłości polskiej produkcji?
Konferencja w Poznaniu pokazała, że dobre wyniki produkcyjne nie oznaczają równie dobrych perspektyw ekonomicznych. W części gospodarstw kampania buraczana 2026 przynosi wysokie plony i polaryzację sięgającą 18%. Warunki zbioru są korzystne, a presja niektórych szkodników okazała się mniejsza niż w poprzednim sezonie.
Jednocześnie plantatorzy muszą mierzyć się z rosnącymi kosztami produkcji, ograniczeniami w ochronie roślin i coraz trudniejszym zwalczaniem chwastów oraz chorób. Największe obawy dotyczą jednak przyszłości kontraktacji i cen buraków cukrowych. W połączeniu z niepewnością dotyczącą dopłat po 2027 roku może to wpływać na decyzje rolników o dalszym utrzymywaniu uprawy.
Przyszłość krajowego sektora cukrowniczego będzie zależała nie tylko od możliwości uzyskania wysokich plonów i dobrej jakości surowca, ale przede wszystkim od warunków ekonomicznych pozwalających plantatorom kontynuować produkcję.
Akcesja Ukrainy do UE: Proces akcesyjny Ukrainy do Unii Europejskiej wszedł w fazę ostrych przepychanek dyplomatycznych. Choć Bruksela sfinalizowała szczegółowy przegląd prawa (tzw. screening) w wielu obszarach, na drodze do formalnego otwarcia dwóch ostatnich bloków tematycznych stanął zdecydowany sprzeciw Budapesztu. Sprawa dotyczy kluczowych obszarów dla całej gospodarki – klastra 4 (Zielona Agenda i łączność) oraz klastra 5 (Zasoby, rolnictwo i polityka spójności).
Odmowa zatwierdzenia wyników analizy przepisów przez stronę węgierską sprawia, że akcesja Ukrainy do UE natrafia na barierę proceduralną, której przesunięcie może zająć kolejne miesiące.
Rolnictwo i spójność: Dlaczego klaster 5 budzi emocje?
Dla sektora rolno-spożywczego w Europie Środkowo-Wschodniej to właśnie klaster 5 stanowi najbardziej wrażliwy element rozmów. Obejmuje on nie tylko rybołówstwo czy rozwój regionalny, ale przede wszystkim zasady Wspólnej Polityki Rolnej (WPR).
Włączenie ukraińskiego potencjału rolnego do unijnego systemu wsparcia oznacza konieczność przetasowania budżetów. Węgierskie weto, choć oficjalnie motywowane sporami o prawa mniejszości narodowych, wpisuje się w szersze obawy krajów członkowskich dotyczące:
Zrównoważenia płatności bezpośrednich: Potencjalny napływ ponad 41 mln ha ziemi uprawnej z Ukrainy wymagałby głębokich zmian w naliczaniu stawek hektarowych.
Ochrony rynków lokalnych: Obaw przed niekontrolowanym napływem towarów rolnych bez pełnego dostosowania ich do unijnych norm środowiskowych i dobrostanowych.
Jak opóźnienie negocjacji wpływa na polskie rolnictwo?
Chociaż stanowisko Budapesztu opóźnia harmonogram zakreślony przez władze w Kijowie, z punktu widzenia Warszawy powstała pauza proceduralna niesie ze sobą konkretne korzyści.
Daje ona unijnym oraz polskim negocjatorom czas na dokładniejsze przeanalizowanie mechanizmów ochronnych. Mowa tu m.in. o wprowadzeniu twardych limitów dopłat (capping) chroniących fundusze przed zdominowaniem przez wielkie agroholdingi, a także o wynegocjowaniu odpowiednio długich okresów przejściowych.
Wydaje się, że akcesja Ukrainy do UE pozostaje sprawą przesądzoną na poziomie strategicznym, jednak jej praktyczne wykonanie w obszarze rolnictwa zdeterminuje kształt unijnego rynku na kolejne dekady.
Wsparcie dla rolników w skali globalnej przestało być jedynie lokalnym narzędziem politycznym, a stało się kluczowym czynnikiem decydującym o geopolitycznej stabilności rynków żywnościowych, bezpieczeństwie dostaw oraz tempie transformacji ekologicznej. Opublikowany przez Organizację Współpracy Gospodarczej i Rozwoju (OECD) w listopadzie 2026 roku raport pt. Agricultural Policy Monitoring and Evaluation 2026: Enhancing resilience in a world of interconnected risks przynosi przełomowe dane. Dokument ten – stanowiący już 39. edycję cyklicznych ocen polityki rolnej – obejmuje obecnie aż 56 gospodarek świata, w tym państwa członkowskie OECD, kluczowe kraje wschodzące oraz nowe rynki (m.in. Egipt i Peru).
Dla unijnych producentów, w tym polskich rolników, lektura tego dokumentu jest niezwykle pouczająca. Pokazuje ona bowiem, jak Wspólna Polityka Rolna (WPR) wypada na tle globalnej konkurencji oraz w jakim kierunku zmierzają mechanizmy finansowania sektora w obliczu narastających kryzysów klimatycznych i rynkowych.
Ewolucja mechanizmów: wsparcie dla rolników w UE i na świecie
Analizując wskaźnik %PSE (Producer Support Estimate), który określa wielkość wsparcia finansowego jako odsetek brutto przychodów gospodarstw rolnych, widać wyraźny podział współczesnego świata na odrębne modele polityki rolnej. Średni wskaźnik %PSE dla wszystkich krajów zrzeszonych w OECD ukształtował się na poziomie 14,3%, podczas gdy w gospodarkach wschodzących wynosi on średnio 7,6%.
Zupełnie inaczej wygląda to w przypadku państw o skrajnie protekcjonistycznym podejściu do rolnictwa. Kraje takie jak Islandia, Szwajcaria, Norwegia czy Korea Południowa utrzymują wsparcie dla rolników na poziomie przekraczającym 40% ich rocznych przychodów. Państwa te chronią swoje rolnictwo za pomocą wysokich ceł importowych oraz barier pozataryfowych, rekompensując producentom gigantyczne koszty prowadzenia działalności w trudnych warunkach geograficznych lub strukturalnych.
Na tym tle Unia Europejska zajmuje pozycję umiarkowaną, choć wyraźnie powyżej średniej OECD. Średni wskaźnik %PSE dla UE w latach 2023–2025 wyniósł 17,4%, rosnąc do szacowanego poziomu 18,2% pod koniec 2025 roku, co przekłada się na całkowity wolumen wsparcia producentów rzędu 120 miliardów dolarów rocznie. Unia nie jest więc liderem pod względem wysokości samych subsydiów, ale przoduje w czymś innym: w próbach całkowitego przekształcenia struktury tych dopłat.
Zielona transformacja a fundusze unijne: nowa rzeczywistość WPR
Najważniejszy wniosek płynący z raportu OECD 2026 dotyczy jakości wsparcia, a nie tylko jego sumarycznej wartości. Przez dziesięciolecia dominującym modelem pomocy były płatności bezpośrednio powiązane z wielkością bieżącej produkcji lub nieograniczonym zużyciem środków produkcji (takich jak nawozy czy energia), co zdaniem ekonomistów OECD silnie zakłócało międzynarodowe sygnały rynkowe.
W Unii Europejskiej proces odchodzenia od tego typu mechanizmów jest najbardziej zaawansowany. Płatności powiązane z bieżącą produkcją, które w latach 2000–2002 stanowiły w UE aż 11,6% przychodów gospodarstw, w okresie 2023–2025 spadły średnio do zaledwie 4,7%. Zastąpiły je płatności oparte na parametrach historycznych, kryteriach społecznych oraz – co kluczowe – na wymogach środowiskowych. Ekoschematy, zazielenianie oraz warunkowość wzmocniona sprawiły, że unijne fundusze są obecnie najmocniej w historii powiązane z realizacją celów klimatycznych.
Dla polskich rolników oznacza to kontynuację trudnego procesu dostosowawczego. Z jednej strony, unijny model gwarantuje stabilność strumienia finansowego (chroniąc dochody w okresach zawirowań cenowych nawozów czy paliw), z drugiej strony nakłada coraz surowsze ograniczenia administracyjne i agrotechniczne. Raport OECD zauważa, że podobną ścieżką – choć w mniejszej skali – podążają niektórzy partnerzy handlowi UE, podczas gdy potęgi wschodzące (np. Chiny czy Indie) wciąż stymulują produkcję poprzez subsydiowanie nakładów, co stawia unijnych producentów w trudniejszej pozycji konkurencyjnej.
Globalni gracze i negatywne wsparcie rynkowe
Interesującym aspektem raportu z 2026 roku jest spojrzenie na kraje, w których polityka państwa nie tyle wspiera rolników, ile wręcz drenuje ich dochody. W krajach takich jak Argentyna, Wietnam czy do niedawna Indie, wskaźnik %PSE przyjmuje wartości ujemne. Wynika to z zastosowania instrumentów takich jak podatki eksportowe, kontyngenty wywozowe czy regulacje cenowe mające na celu utrzymanie niskich cen żywności dla miejskich konsumentów. Taka polityka – choć korzystna dla ubogich warstw ludności w krótkim okresie – drastycznie ogranicza zdolności inwestycyjne tamtejszych rolników i ich odporność na kryzysy.
Z kolei Stany Zjednoczone, Australia czy Brazylia opierają swoje rolnictwo w znacznie większym stopniu na sile otwartego rynku, choć w USA w momentach kryzysów (np. załamania cen ziarna czy skutków ekstremalnych zjawisk pogodowych) uruchamiane są potężne pakiety pomocowe o charakterze ad hoc, które w raportach OECD mocno wahają się z roku na rok.
Podsumowanie: co raport OECD oznacza dla przyszłości rolnictwa?
Podsumowując wnioski z najnowszej publikacji OECD, unijne rolnictwo stoi na rozdrożu. Z jednej strony, Wspólna Polityka Rolna zapewnia wysoki poziom bezpieczeństwa dochodów (17,4% PSE), co wyróżnia nas na tle rynków globalnych. Z drugiej strony, rosnąca presja na zazielenianie produkcji i wdrażanie rygorystycznych standardów ekologicznych sprawia, że unijni rolnicy muszą konkurować na globalnym rynku z producentami z krajów, gdzie takich obciążeń nie ma.
Dla portfela polskiego rolnika kluczowe w najbliższych latach będzie to, czy unijne mechanizmy biurokratyczne zostaną uproszczone, a fundusze na ekoschematy realnie zrekompensują spadek wydajności wynikający z unijnych restrykcji. Raport OECD 2026 udowadnia jedno: rolnictwo przestało być sektorem subsydiowanym „w ciemno” – dziś każda wydana publiczna złotówka czy euro musi być uzasadniona odpornością klimatyczną i długofalowym bezpieczeństwem żywnościowym.
Analiza Agro Profil na podstawie raportu: Agricultural Policy Monitoring and Evaluation 2026: Enhancing resilience in a world of interconnected risks
Ceny paliw w czwartek i nasza prognoza na piątek: Na rynkach międzynarodowych obserwujemy scenariusz, który w normalnych warunkach wywołałby trzęsienie ziemi. Od ubiegłotygodniowych szczytów ropa Brent potaniała z 113,4 USD do zaledwie 94,6 USD/b, co daje potężny, 17-procentowy spadek. Do tego dochodzi giełdowy nokaut na gotowym dieslu w bazie ARA, który zanotował zjazd o -7,19% (do 1 320,25 USD/t), oraz wyraźne umocnienie złotego.
Jak na te globalne turbulencje reaguje krajowy rynek? W hurcie PKN Orlen i na stacjach benzynowych widzimy ruchy, które w obliczu skali światowej przeceny można nazwać wręcz symbolicznymi.
Środowe i czwartkowe cenniki hurtowe: Skromny oddech
Zaktualizowane cenniki PKN Orlen pokazują, że obniżki mają charakter zachowawczy:
Cena benzyny Pb95 w czwartkowym cenniku hurtowym zeszła do poziomu 5 438 zł/m³ (wobec 5 528 zł/m³ dzień wcześniej).
Cena diesla (Olej Napędowy Ekodiesel) potaniała do 7 027 zł/m³ (wobec 7 077 zł/m³ w środę).
W ujęciu dziennym hurt diesla potaniał zaledwie o 50 zł na metrze sześciennym, co w przeliczeniu na litry daje symboliczną korektę o ok. 5 groszy na litrze netto.
Ministerstwo Energii i limity na stacjach
Oficjalne obwieszczenie Ministerstwa Energii odzwierciedla te powolne ruchy. Urzędowe limity cenowe na czwartek (5 listopada 2026 r.) wynoszą:
Olej Napędowy (ON):7,97 zł/l (spadek o symboliczne 8 groszy).
Benzyna Pb95:6,29 zł/l (spadek o 8 groszy).
Benzyna Pb98:7,10 zł/l (spadek o 14 groszy).
Z kolei prognoza oparta na najnowszym czwartkowym hurcie wskazuje, że piątkowe limity wyniosą ok. 7,91 zł/l dla diesla oraz 6,20 zł/l dla benzyny Pb95.
Iluzja wielkiej ulgi: Perspektywa roczna nie pozostawia złudzeń
Dlaczego tak potężna przecena surowca nie przekłada się na drastyczne spadki przy dystrybutorach? Odpowiedź tkwi w strukturze kosztów w ujęciu rocznym, która brutalnie weryfikuje rynkowy optymizm:
Mimo że ropa Brent spadła o 17%, w skali roku surowiec ten wciąż pozostaje droższy o blisko 50%.
Gotowy diesel w bazie ARA, nawet po ostatnich spadkach, w ujęciu rocznym wciąż kosztuje o miażdżące 82% więcej.
Wybory w USA i perspektywa dyplomatycznego rozładowania napięć wokół Iranu wygasiły jedynie część bliskowschodniej premii za ryzyko. Dla rolników, przewoźników i gospodarstw domowych bieżąca korekta – sprowadzająca limit diesla poniżej psychologicznej granicy 8 zł – to zauważalny, ale wciąż bardzo skromny oddech w środowisku strukturalnie wysokich kosztów energii.
Analiza Agro Profil na podstawie cen PKN Orlen i giełd towarowych
Ceny zbóż i oleistych na Matif: Środowa sesja na giełdzie Euronext (04.11.2026 r.) przyniosła dynamiczną wyprzedaż kontraktów na zboża i rzepak. Wyniki wyborów w USA oraz głęboki krach na rynku surowców energetycznych wywołały efekt domina, spychając notowania kluczowych upraw do wielomiesięcznych minimów rozliczeniowych ustalanych w Paryżu o godzinie 18:30. Ceny zbóż po obu stronach Atlantyku nadal spadają w tym tygodniu w oczekiwaniu na ewentualne wznowienie żeglugi na Morzu Czarnym po ogłoszonych rozmowach między Rosją a Ukrainą.
Wpływ silnego euro i złotego na konkurencyjność eksportową: Istotnym czynnikiem potęgującym presję na unijne rynki jest sytuacja walutowa. Umocnienie wspólnej waluty (EUR) oraz polskiego złotego (PLN) względem dolara amerykańskiego bezpośrednio pogarsza konkurencyjność cenową unijnego ziarna na rynkach światowych. Wyższa wartość waluty krajowej i unijnej przekłada się na droższy eksport z UE oraz niższe ceny oferowane w portach, co osłabia pozycję europejskich eksporterów m.in. wobec dostawców z basenu Morza Czarnego i USA.
Nadzieje na wznowienie transportu z Morza Czarnego: Rynki uwzględniają już w cenach potencjalne ponowne otwarcie korytarza zbożowego, w obliczu spodziewanego spotkania przedstawicieli Kijowa i Moskwy zaplanowanego na 10 i 11 listopada w Abu Zabi przy mediacji amerykańskiej. Operatorzy spodziewają się, że zbiory ukraińskiej kukurydzy wkrótce będą mogły zostać wyeksportowane.
Wpływ wyborów i rynku paliw: Gwałtowny spadek cen ropy naftowej powiązany jest z nastrojami wokół rozmów dyplomatycznych oraz wynikiem wyborów uzupełniających w USA, w których zwyciężyli Demokraci. Analitycy zwracają uwagę na potencjalny wpływ tych zmian na kurs dolara, politykę biopaliwową oraz cła.
Wycofanie kapitału spekulacyjnego: Fundusze inwestycyjne stopniowo wycofują się ze zbóż po miesiącach wzrostów – redukują długie pozycje w kukurydzy i soi oraz zwiększają krótkie pozycje w pszenicy.
Podsumowanie sytuacji na giełdzie MATIF (04.11.2026)
Podsumowanie sytuacji na giełdzie MATIF (04.11.2026)
Pszenica najtańsza od lipca: Grudniowy kontrakt na pszenicę miękką (młynarską – MLZ26) spadł o 0,55% (-1,25 EUR/t) do poziomu 224,00 EUR/t (oficjalne rozliczenie), co stanowi najniższy poziom od połowy lipca.
Kukurydza z dołkiem z sierpnia: Wygasająca listopadowa seria kukurydzy (XBX26) zanotowała tąpnięcie o 8,86% (-25,75 EUR/t) do 265,00 EUR/t, z kolei płynna seria marcowa (XBH27) potaniała o 1,20% (-3,00 EUR/t) do 247,75 EUR/t (co oznacza spadek o około 30 euro względem szczytów z połowy października). Na wykresie kontynuacyjnym jest to najniższy poziom od 11 sierpnia.
Rzepak na poziomach sierpniowych: Taniejąca ropa i spadek cen oleju palmowego (który na giełdzie w Malezji zamknął sesję na najniższym poziomie od czterech miesięcy) pociągnęły rzepak w dół. Kontrakt na luty 2027 (XRG27) stracił 1,95% (-10,50 EUR/t), rozliczając się po 528,00 EUR/t – najniżej od 5 sierpnia.
Tabela cen rozliczeniowych MATIF (04.11.2026, g. 18:30)
Kontrakt / Surowiec
Ostatnia cena rozliczeniowa
Zmiana sesyjna
Kontekst / Poziom
Pszenica miękka (MLZ26 – grudzień)
224,00 EUR/t
-0,55% (-1,25 EUR/t)
Najniższe rozliczenie od połowy lipca
Kukurydza (XBH27 – marzec)
247,75 EUR/t
-1,20% (-3,00 EUR/t)
Najniższe rozliczenie od 11 sierpnia
Kukurydza (XBX26 – listopad)
265,00 EUR/t
-8,86% (-25,75 EUR/t)
Seria wygasająca
Rzepak (XRG27 – luty)
528,00 EUR/t
-1,95% (-10,50 EUR/t)
Najniższe rozliczenie od 5 sierpnia
EUR/PLN
4,3842
-0,65% (-0,0289)
Waluty (umocnienie złotego)
USD/PLN
3,9044
-0,98% (-0,0387)
Waluty (słabszy dolar)
Analiza Agro Profil na podstawie cen zbóż, cen rzepaku na Euronext-Paryż i CBoT
Zbiory zbóż w Polsce: W najnowszym, zaktualizowanym pod koniec października 2026 roku raporcie Komisji Europejskiej, unijne prognozy zbiorów dla Polski są wyraźnie bardziej powściągliwe niż publikowany wcześniej przez nas szacunek przedwynikowy Głównego Urzędu Statystycznego. Podczas gdy krajowe statystyki GUS – oparte na teledetekcji satelitarnej Sentinel oraz ekspertyzach terenowych – wskazywały na spadek produkcji wymuszony trudną zimą i falami upałów, KE dokonuje jeszcze głębszych rewizji, w czym kluczową rolę odgrywa korekta plonów kukurydzy.
Zboża ogółem i zboża podstawowe
Zboża ogółem: Szersze bazy analityczne KE dla Polski w zakresie wyselekcjonowanych upraw zbożowych wskazują wolumen na poziomie 33 507 tys. ton (co oznacza spadek o 4,5% względem średniej 5-letniej wynoszącej 35 102 tys. ton). Dla porównania, wcześniejszy krajowy szacunek GUS dla zbóż ogółem opiewał na 35,5 mln ton.
Zboża podstawowe z mieszankami zbożowymi: Powierzchnia uprawy wyniosła ok. 5,5 mln ha, a zbiory według GUS zamknęły się na poziomie 25,0 mln ton (o 6,2% mniej r/r) przy średnim plonie 45,7 dt/ha.
Pszenica ogółem: Unijne dane KE wyceniają samą pszenicę zwyczajną (Soft wheat) na 12 079 tys. ton (o 6,4% poniżej średniej wieloletniej). GUS w swoim opracowaniu wskazywał zbiory pszenicy na poziomie 12,2 mln ton (ozima: 11,5 mln t przy plonie 52,8 dt/ha; jara: 0,7 mln t przy plonie 43,4 dt/ha z powierzchni 2,3 mln ha).
Żyto: Raporty KE pokazują wolumen 2 018 tys. ton (spadek o 15,7% względem średniej 5-letniej). Zbiory według GUS ukształtowały się na bardzo zbliżonym poziomie 2,1 mln ton (powierzchnia ok. 0,6 mln ha, plon 36,8 dt/ha).
Jęczmień ogółem: Dane KE wskazują na 3 322 tys. ton (tj. +12,8% do średniej 5-letniej), co wpisuje się w szacunek GUS określający zbiory na 3,4 mln ton (ozimy: 2,2 mln t, plon 47,5 dt/ha; jary: 1,1 mln t, plon 39,9 dt/ha). Jęczmień pozostaje jedną z niewielu upraw na wyraźnym plusie.
Owies: Szacowany przez KE na 1 727 tys. ton (+8,3% r/r względem średniej), zaś przez GUS na 1,7 mln ton (plon 33,2 dt/ha z 0,5 mln ha).
Pszenżyto ogółem: W ujęciu KE osiągnęło 4 868 tys. ton, podczas gdy GUS wskazywał 5,0 mln ton przy plonie 44,8 dt/ha z powierzchni 1,1 mln ha.
Konfrontacja w segmencie kukurydzy
Kukurydza na ziarno: To tutaj występuje największa rozbieżność w prognozach. Pośredni szacunek krajowy GUS wskazywał na przedział 10–10,5 mln ton. Tymczasem najnowszy raport Komisji Europejskiej koryguje te prognozy znacznie w dół, oceniając polskie zbiory kukurydzy na zaledwie 8 685 tys. ton (3,3% poniżej średniej 5-letniej wynoszącej 8 980 tys. ton). Pokazuje to silniejszą rewizję unijną wynikającą z niekorzystnych uwarunkowań pogodowych w końcowej fazie wegetacji.
Rośliny oleiste – rzepak pod lupą
Rzepak i rzepik ogółem: Prognoza KE wskazuje na zbiory rzepaku dokładnie 3 004 tys. ton, co oznacza spadek o 14,5% względem 5-letniej średniej (3 516 tys. ton). Wynik ten w pełni potwierdza wyliczenia GUS, który po skurczeniu się powierzchni upraw o 8,4% (do 1,0 mln ha) oszacował krajową produkcję na 3,0 mln ton (spadek o 17,3% r/r). Obie instytucje są zatem zgodne co do skali redukcji podaży nasion oleistych.
Ta strona korzysta z plików cookies. Służą do tego, by strona działała prawidłowo a także do analizowania ruchu na stronie, a także, by wyświetlać Ci lepiej dopasowane treści i reklamy. Stosujemy również cookies podmiotów trzecich. Dowiedz się więcej w Polityce prywatności i cookies.
Ta strona korzysta z plików cookie, aby poprawić wrażenia podczas poruszania się po witrynie. Niektóre z nich są przechowywane w przeglądarce, bo są niezbędne do działania podstawowych funkcji witryny. Używamy również plików cookie podmiotów trzecich, które pomagają nam analizować i rozumieć, w jaki sposób korzystasz z tej witryny. Te pliki cookie oraz pliki stosowane w celach reklamowych będą przechowywane w Twojej przeglądarce tylko za Twoją zgodą. Masz również możliwość rezygnacji z tych plików cookie. Jednak rezygnacja z niektórych z tych plików cookie może wpłynąć na wygodę przeglądania.
Niezbędne pliki cookie są absolutnie niezbędne do prawidłowego funkcjonowania strony. Te pliki cookie zapewniają działanie podstawowych funkcji i zabezpieczeń witryny. Anonimowo.
Cookie
Duration
Description
cookielawinfo-checkbox-analytics
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Analityczne”.
cookielawinfo-checkbox-functional
11 months
To ciasteczko jest stosowane przez wtyczkę GDPR Cookie Consent, aby udokumentować zgodę użytkownika na ciasteczka z kategorii "Funkcjonalne".
cookielawinfo-checkbox-necessary
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Niezbędne”.
cookielawinfo-checkbox-others
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Inne”.
cookielawinfo-checkbox-performance
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Wydajnościowe”.
viewed_cookie_policy
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent i służy do przechowywania informacji, czy użytkownik wyraził zgodę na korzystanie z plików cookie. Nie przechowuje żadnych danych osobowych.
Funkcjonalne pliki cookie wspierają niektóre funkcje tj. udostępnianie zawartości strony w mediach społecznościowych, zbieranie informacji zwrotnych i inne funkcjonalności podmiotów trzecich.
Analityczne pliki cookie są stosowane, by zrozumieć, w jaki sposób odwiedzjący wchodzą w interakcję ze stroną internetową. Te pliki pomagają zbierać informacje o wskaźnikach dot. liczby odwiedzających, współczynniku odrzuceń, źródle ruchu itp.
Reklamowe pliki cookie są stosowane, by wyświetlać użytkownikom odpowiednie reklamy i kampanie marketingowe. Te pliki śledzą użytkowników na stronach i zbierają informacje w celu dostarczania dostosowanych reklam.