Umowa UE–Wielka Brytania. Otwarcie rynku rolnego i zniesienie barier na granicy

0
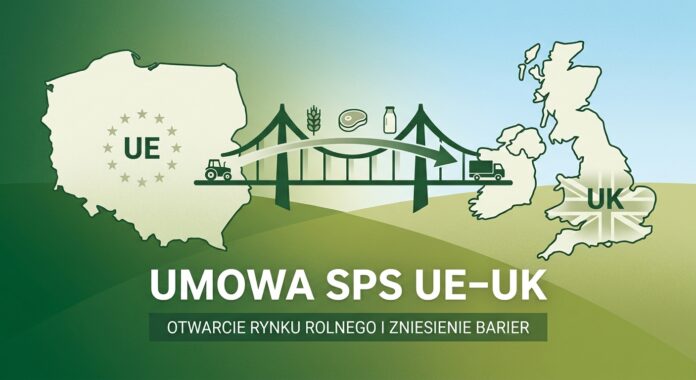
Umowa UE–Wielka Brytania w zakresie porozumienia sanitarnego i fitosanitarnego (SPS)

Umowa UE–Wielka Brytania w zakresie porozumienia sanitarnego i fitosanitarnego (SPS) wkracza w decydującą fazę. Negocjacje liczącego niemal 200 stron dokumentu mają na celu utworzenie wspólnej przestrzeni regulacyjnej dla obrotu towarami rolnymi i żywnością. Planowane podpisanie porozumienia pod koniec listopada br. przyniesie istotną redukcję obciążeń biurokratycznych oraz usprawnienie dostaw między rynkiem unijnym a Wielką Brytanią.

Nowe ustalenia opierają się na przyjęciu przez stronę brytyjską unijnych standardów bezpieczeństwa żywności, zdrowia zwierząt oraz roślin (tzw. dynamiczna harmonizacja przepisów). W praktyce oznacza to likwidację najbardziej uciążliwych barier formalnych, które od czasu Brexitu obciążały producentów i importerów.

Główne założenia porozumienia SPS

  • Likwidacja zbędnych certyfikatów i procedur: Zostanie wycofany obowiązek wystawiania kosztownych weterynaryjnych świadectw zdrowia (Export Health Certificates) oraz fitosanitarnych certyfikatów eksportowych. Zniesione zostaną także opłaty inspekcyjne i rutynowe kontrole na przejściach granicznych.
  • Zniesienie barier dla towarów wstrzymanych: Przywrócona zostanie możliwość swobodnego eksportu na rynek unijny sadzeniaków ziemniaka, świeżych kiełbas, burgerów czy mięczaków z wód przybrzeżnych.
  • Wspólny system paszportów roślinnych: Standardowe paszporty roślinne zastąpią skomplikowaną dokumentację eksportową w handlu sadzonkami i materiałem szkółkarskim.
  • Uproszczenie wymogów opakowaniowych: Ograniczeniu ulegną restrykcyjne procedury dotyczące znakowania drewnianych opakowań transportowych (standard ISPM15).

Kontekst rynkowy i znaczenie dla eksportu

Dla dostawców z Unii Europejskiej Wielka Brytania pozostaje kluczowym odbiorcą produktów rolno-spożywczych spoza jednolitego rynku. Wyspy sprowadzają znaczne wolumeny wyrobów piekarniczych, przetworów zbożowo-młynarskich, słodyczy, a także mięsa i nabiału.

Skrócenie czasu procedur granicznych ma kluczowe znaczenie dla transportów chłodniczych i żywności łatwopsującej się. Usunięcie barier administracyjnych pozwoli obniżyć koszty stałe odpraw weterynaryjnych, co docelowo stabilizuje marże operacyjne eksporterów oraz usprawni płynność łańcuchów dostaw. Wdrożenie nowych zasad na granicach będzie odbywać się stopniowo, a branża rolna oczekuje zniwelowania opóźnień logistycznych w handlu transgranicznym.

Źródła: BBC News, Federalne Ministerstwo Rolnictwa Niemiec (BMEL), Agence Europe (AgE), Departament Środowiska, Żywności i Spraw Wsi Wielkiej Brytanii (Defra), materiały własne redakcji.

Zatrudnienie w rolnictwie w dół. Najnowsze dane GUS za maj 2026 r.

0
zatrudnienie w rolnictwie

Zatrudnienie w rolnictwie systematycznie spada, co potwierdzają najnowsze dane Głównego Urzędu Statystycznego dotyczące pracujących w gospodarce narodowej w Polsce według stanu na koniec maja 2026 r. Choć ogólna liczba zatrudnionych w kraju wzrosła w ujęciu rocznym, w sektorze rolniczym odnotowano wyraźny spadek.

Czytaj również:

Najważniejsze dane ogólnokrajowe:

  • 15 062,9 tys. osób – tyle wynosiła łączna liczba pracujących w gospodarce narodowej na koniec maja 2026 r.
  • Wzrost o 0,4% w stosunku do maja 2025 r. oraz o 0,2% w porównaniu z kwietniem 2026 r.
  • Struktura płci pozostaje stabilna: mężczyźni stanowili 52,5% ogółu pracujących.

Zatrudnienie w rolnictwie topnieje. Ponad 4-procentowy spadek r/r

Według danych GUS sektor rolnictwa, leśnictwa, łowiectwo i rybactwo (sekcja A) odnotował największy spadek liczby pracujących spośród wszystkich głównych sekcji gospodarki — w ujęciu rocznym zatrudnienie w rolnictwie skurczyło się o 4,4%.

Spadek ten ma charakter trwałego, wieloletniego trendu. O ile w lutym 2024 roku indeks zatrudnienia wyniósł 99,8 pkt (przy bazie 01.2024 = 100), o tyle w grudniu 2024 r. spadł do 96,3 pkt, na koniec 2025 r. osiągnął 92,0 pkt, a w maju 2026 r. wyniósł już tylko 91,2 pkt.

Struktura zatrudnienia w rolnictwie (stan na maj 2026 r.):

Na koniec maja 2026 r. w całym sektorze pracowało łącznie 1 117,8 tys. osób, w tym:

  • Mężczyźni: 656,5 tys. osób (ok. 58,7%).
  • Kobiety: 461,3 tys. osób (ok. 41,3%).

Sytuacja w innych sekcjach gospodarki

Spośród głównych sekcji gospodarki (gdzie liczba pracujących przekracza milion osób), spadek liczby zatrudnionych oprócz rolnictwa objął także handel oraz przetwórstwo przemysłowe. Z kolei największe wzrosty w ujęciu rocznym zaobserwowano w następujących obszarach:

  • Opieka zdrowotna i pomoc społeczna – wzrost o 2,6%.
  • Administracja publiczna i obrona narodowa; obowiązkowe zabezpieczenia społeczne – wzrost o 2,1%.
  • Edukacja – wzrost o 1,9%.
  • Budownictwo – wzrost o 1,6%.

Analiza Agro Profil na podstawie danych GUS

Rzepak, słonecznik i soja w UE. Najnowsze prognozy KE

0
Rzepak, słonecznik, soja - zbiory w UE

Rzepak, słonecznik i soja – to te trzy kluczowe gatunki definiują obecny obraz unijnego rynku nasion oleistych. Najnowsze dane Komisji Europejskiej opublikowane pod koniec października 2026 roku wskazują na mocno zróżnicowane perspektywy dla poszczególnych upraw. Mimo że europejscy rolnicy zdecydowali się na odmienne strategie obszarowe, to letnia pogoda i wahania plonowania przesądziły o ostatecznym kształcie bilansu.

Łączna produkcja nasion oleistych w UE-27 w sezonie 2026/27 ma wynieść 31 037 tys. ton, co oznacza niewielki spadek r/r (z poziomu 31 375 tys. t). Wewnętrzna struktura podaży ulega jednak istotnym zmianom.

Czytaj również:

Rzepak: Większy areał, ale plony pod presją

Unijny rzepak zanotował w tym sezonie zauważalną ekspansję obszarową – powierzchnia zasiewów wzrosła do 6 359 tys. ha, przewyższając średnią 5-letnią o ponad 8%. Jednak trudniejsze warunki pogodowe obniżyły średnie plony z hektara do ok. 3,0 t/ha (-6,4% vs średnia). W efekcie zbiory zamknęły się na 19 282 tys. ton (spadek z 20 170 tys. t w poprzednim sezonie). Uszczuplona podaż krajowa oraz niższy prognozowany import (6 417 tys. t) zmuszą przetwórców do redukcji tłoczenia z 25,9 mln t do 24,75 mln t oraz do naruszenia unijnych zapasów końcowych, które skurczą się do 722 tys. ton.

Słonecznik: Wyraźne odbicie i filar przetwórstwa

Na drugim biegunie znajduje się słonecznik, który okazał się najjaśniejszym punktem tegorocznego zestawienia. Dzięki wzrostowi powierzchni upraw do 4 896 tys. ha oraz stabilnemu plonowaniu na poziomie ok. 2,0 t/ha, zbiory słonecznika w UE wzrosły aż do 9 602 tys. ton (skok o ponad 1,1 mln ton r/r). Tak dobra dostępność surowca pozwala unijnym tłoczniom na zwiększenie przerobu tego gatunku do 8 772 tys. ton (+15% r/r), co częściowo rekompensuje mniejszą podaż rzepaku.

Soja: Pogłębienie luki białkowej

Z kolei soja zalicza wyjątkowo trudny sezon. Nałożył się na to zarówno mniejszy areał (959 tys. ha, czyli -7,1% do średniej 5-letniej), jak i mocne tąpnięcie plonów do poziomu 2,2 t/ha (-17,8% vs średnia). Ostatecznie produkcja soi w UE spadła do zaledwie 2 152 tys. ton (wobec 2 733 tys. t rok wcześniej). Ten ponad 21-procentowy spadek zbiorów wymusza zwiększenie sprowadzania surowca z zewnątrz – unijny import ziarna soi wzrośnie do 14 487 tys. ton, aby zaspokoić potrzeby sektora paszowego.

Podsumowanie

Całkowite zapasy końcowe nasion oleistych w UE ulegną zacieśnieniu do poziomu 2,86 mln ton. Zdolność przetwórcza europejskich tłoczni opiera się w tym sezonie na elastycznym przestawianiu mocy na słonecznik, podczas gdy rynek rzepaku pozostaje napięty, a zależność od zewnętrznych dostaw soi utrzymuje się na bardzo wysokim poziomie.

Czytaj również:

Analiza Agro Profil na podstawie danych KE

Pogoda 5 listopada. Gęste mgły w centrum kraju

0
5 listopada
5 listopada

Mgły wprowadzą małe zamieszanie w pogodzie

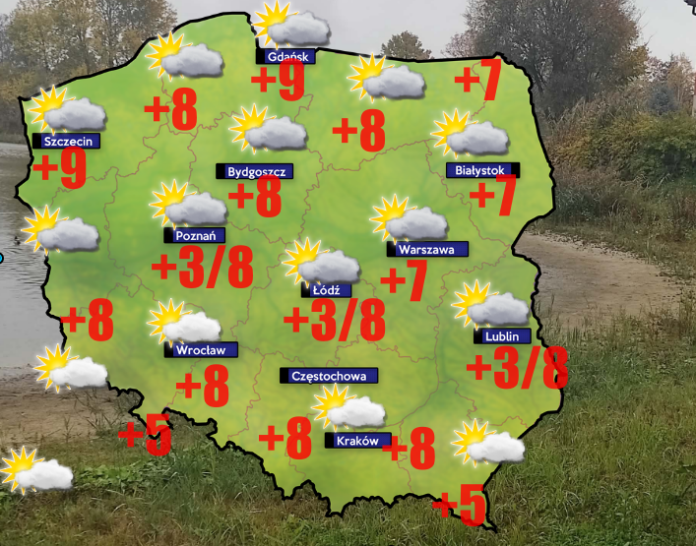
W nocy nasz kraj ogarnie duża ilość pogodnego nieba. Wiatr na zachodzie, południu, Pomorzu Zachodnim i w centrum będzie nieodczuwalny. A to sprzyjać będzie powstawaniu gęstych mgieł. Mgły spowiją na pewno Ziemię Łódzką, Wielkopolskę, Lubelskie; wschód, południe i centrum Mazowsza; południe Kujawsko Pomorskiego; północ, wschód i centrum Podkarpacia; Świętokrzyskie oraz środkową część Ziemi Lubuskiej.

Od wybrzeża środkowego i wschodniego po Pomorze Gdańskie, Żuławy, Warmię, Mazury, Suwalszczyznę wiatr powieje silniej z północnego zachodu. Przez wiatr będzie tutaj najcieplej i bez mgieł. Nad ranem zanotujemy tutaj od 5 stopni w głębi lądu do nawet +10 na wybrzeżu wschodnim.

Nad resztą kraju prawie wszędzie pojawią się przygruntowe przymrozki a na wysokości 2 metrów zanotujemy +1/+3 stopnie Celsjusza. Chłodniej ma być od Wysoczyzny Łódzkiej po Wysoczyznę Rawską po północ Lubelskiego i wschodnie Mazowsze. Na tym obszarze są największe szanse, że temperatura na 2 metrach spadnie do -3/-1 stopnia Celsjusza a przy gruncie do -4/-2 stopni Celsjusza. W połączeniu z mgła będzie ślisko.

W dzień na dwoje babka wróżyła

W ciągu dnia mgły te wprawią część regionów w zakłopotanie. Wiadomo, że od okolic Szczecina po Poznań, Kalisz, Częstochowę, Kraków ma być cały dzień bezwietrznie. Jak nie ma wiatru to mgła może się długo utrzymywać. Gdyby się okazało, że miejscami w Wielkopolsce, południu czy zachodzie Łódzkiego; lokalnie w Świętokrzyskiem czy w Lubelskim mgła utrzymywała się przez większość dnia to temperatura nie wzrośnie powyżej +3 stopni Celsjusza. Gdyby jednak się rozpogodziło a jest i na to szansa, temperatura poszybuje do +7/8 stopni na plusie.

Wiadomo także, że na pewno na południu kraju dzień będzie bardzo słoneczny oraz, że na północy kraju po początkowo sporych przejaśnieniach i chwilach ze słońcem już przed południem dominować ma pochmurne niebo. Chmury te wędrować mają na południe i w centrum kraju znajdą się po godzinie 14:00. Czyli nawet jeśli słońce na wschodnim, środkowym, południowym Mazowszu, większości Ziemi Łódzkiej, południu Kujaw czy północy Lubelskiego się pojawi po opadnięciu mgieł to na krótko bo późnym popołudniem nadciągną kolejne niskie chmury.

Niedaleko Polski znajdzie się niż z opadami deszczu stąd od Pomorza Gdańskiego po Warmię, Kurpie, Mazury, Podlasie powieje silniejszy wiatr w porywach do 45 km/h z zachodu i północnego zachodu. Umiarkowanie powieje od okolic Terespola po wschodnie Mazowsze, północne Kujawy, Kaszuby i wybrzeże środkowe.

Od Dolnego Śląska po Opolskie powieje słabo ze wschodu a od Roztocza po Wzniesienia Łódzkie, wschód i północ Wielkopolski powieje słabo z północnego zachodu.

5 listopada

Konkurs: Konkurs z okazji Jubileuszu 10–lecia Agro Profil

Radar opadów: https://www.eumetnet.eu/observations/opera-radar-animation/

Zapowiedź wydarzenia w Białym Domu z udziałem przedstawicieli Rosji i Ukrainy obniżyła ceny zbóż i oleistych

0
Ilustracja poglądowa (AI)

Ceny zbóż i roślin oleistych spadły pod koniec wtorkowej sesji w reakcji na doniesienia z Waszyngtonu. Kwotowania na światowych giełdach towarowych zakończyły się wyprzedażą kontraktów rolniczych po tym, jak Biały Dom ogłosił – w dniu wyborów w USA – że Melania Trump zgromadzi w Waszyngtonie przedstawicieli Ukrainy i Rosji. Choć komunikat zapowiada jedynie oficjalne wystąpienie Pierwszej Damy i obecność delegacji obu stron, inwestorzy natychmiast zaczęli dyskontować tzw. premię za ryzyko wojenne.

Oficjalny komunikat opublikowany przez Biuro Pierwszej Damy (Office of the First Lady) 3 listopada 2026 roku wskazuje, że z inicjatywy Melanii Trump w Białym Domu mają pojawić się reprezentanci obu walczących narodów. Jak poinformowano, Pierwsza Dama wygłosi oświadczenie dotyczące zawieszenia broni w Ołeszkach w czwartek, 5 listopada 2026 r., o godzinie 11:00 czasu wschodniego (ET) – czyli o 17:00 czasu polskiego.

Wydarzenie to ma nawiązywać do wcześniejszych działań Melanii Trump, które doprowadziły do lokalnego rozejmu w Ołeszkach oraz bezpiecznej ewakuacji cywilów z przyfrontowego obszaru obwodu chersońskiego. Samo ogłoszenie obecności obu delegacji w Waszyngtonie rozbudziło nadzieje rynków na deeskalację – w tym na stabilizację sytuacji i transportu morskiego w basenie Morza Czarnego. Analitycy zwracają uwagę, że rynki zinterpretowały sam fakt dyplomatycznego wydarzenia jako krok w stronę kompromisu, co wywołało szybką korektę cen.

Czytaj również:

MATIF i Chicago na czerwono na zamknięciu sesji

Wykluczając wygasającą serię listopadową kukurydzy (XBX26), która podbiła na zamknięciu o +14,25 EUR/t (+5,15%) do 290,75 EUR/t, pozostałe ceny zbóż oraz nasion rzepaku na giełdzie MATIF w Paryżu zakończyły dzień spadkami:

  • Kukurydza (seria marcowa XBH27): spadek o -5,50 EUR/t (-2,15%) na zamknięciu, do poziomu 250,75 EUR/t.
  • Pszenica (seria grudniowa MLZ26): spadek o -3,00 EUR/t (-1,31%), schodząc na koniec dnia do 225,25 EUR/t.
  • Rzepak (seria lutowa XRG27): powiększył spadki do -7,50 EUR/t (-1,37%), zamykając sesję na poziomie 538,50 EUR/t.

Spadki pogłębiły się również na giełdzie CBoT w Chicago na koniec wtorkowych kwotowań: pszenica (ZWZ26) straciła -1,11% (-6-6 centa/buszel do 599-6), kukurydza (ZCZ26) spadła o -1,28% (-5-6 centa do 442-4), a soja (ZSX26) staniała o -0,15%. Śruta sojowa (ZMZ26) zaliczyła spadek o -0,50%, z kolei rzepak kanadyjski (canola – RSX26) stracił -0,89%.

Na to, jak ukształtowały się ceny zbóż w Europie, wywierał wpływ także rynek walutowy – lekkie umocnienie euro wobec dolara (EUR/USD na poziomie 1,1192; +0,04%) ogranicza konkurencyjność eksportową unijnego ziarna, a niższe kursy USD/PLN (-0,12% do 3,9431) i EUR/PLN (-0,08% do 4,4131) obniżają przeliczniki w polskich portach.

Basen Morza Czarnego i globalna podaż

Reakcja cen zbóż na doniesienia o inicjatywie dyplomatycznej Melanii Trump pokazuje wrażliwość rynku na geopolitykę:

  • Handel ziarnem: Rosja i Ukraina to kluczowi światowi dostawcy pszenicy i kukurydzy. Ewentualne porozumienie w sprawie żeglugi na Morzu Czarnego zredukuje stawki frachtu, obniży koszty ubezpieczenia statków i usprawni logistykę morską.
  • Kompleks oleisty: Region odpowiada za przeważającą część światowego eksportu nasion oraz oleju słonecznikowego. Spadek ryzyka dostaw tłuszczów roślinnych ze Wschodu bezpośrednio uderza w notowania rzepaku i soi.

Inwestorzy zamykali długie pozycje pod wpływem nagłówków z Waszyngtonu, dyskontując scenariusz deeskalacji i odblokowania szlaków handlowych.

Analiza Agro Profil na bazie notowań Euronext-Paryż i CBoT

Ceny paliw na środę i czwartek: Orlen tnie hurt, ale sytuacja z dieslem i cień Bliskiego Wschodu wymagają czujności

0
ceny paliw

Ceny paliw na środę i czwartek: Środa, 4 listopada 2026 roku, przynosi kontynuację spadków w cennikach hurtowych PKN Orlen, jednak do pełnego optymizmu w kwestii diesla jeszcze daleka droga. Choć poniedziałkowe tąpnięcie na rynkach światowych oraz uspokojenie nastrojów w dniu wyborów w USA dają o sobie znać, realia giełdowe studzą zbytnie fajerwerki – zwłaszcza że gotowy diesel w bazie ARA próbuje odbijać w górę. Do tego dochodzi kluczowy czynnik geopolityczny: sztuczne wygaszanie presji cenowej przed głosowaniem w Stanach Zjednoczonych mogło być jedynie chwilowym zabiegiem, a zaraz po wyborach ryzyko ponownej eskalacji konfliktu z Iranem powróci ze zdwojoną siłą.

Środowe zmiany w hurcie PKN Orlen: Równe cięcia, ale inna perspektywa

Krajowy gigant kontynuuje korektę, a w cennikach z ostatnich 48 godzin widać równe, solidne ruchy w dół dla obu głównych paliw:

  • Benzyna Pb95: zanotowała wyraźny zjazd do poziomu 5 528 PLN/m³ (wobec 5 598 zł we wtorek) – spadek o 80 zł/m³.
  • Olej Napędowy (Ekodiesel): potaniał do 7 077 PLN/m³ (wobec 7 157 zł we wtorek) – również o 80 zł/m³.

Choć liczby na papierze w ujęciu dwudniowym wyglądają optymistycznie, nie możemy popadać w euforię. W ujęciu dwudniowym spadek w hurcie wyniósł 156 zł/m³ dla diesla (co w przeliczeniu na detale daje ok. 15–16 gr/l mniej) oraz blisko 150 zł/m³ dla benzyny Pb95 (ok. 15 gr/l mniej). Przypomnijmy jednak, że na giełdach międzynarodowych w bazie ARA notowania gotowego diesla zanotowały we wtorek odbicie o +1,81% do 1 434 USD/t. Rynek fizyczny oleju napędowego w Europie wciąż pozostaje nerwowy, a marże i koszty logistyczne nie pozwalają na bezkrytyczne ogłaszanie trwałego trendu spadkowego.

Ceny maksymalne na środę

Zgodnie z oficjalnym obwieszczeniem Ministra Energii w sprawie maksymalnej ceny paliw ciekłych na stacji paliw, limity cenowe na dzień 4 listopada 2026 r. prezentują się następująco:

  • Olej Napędowy (ON): 8,05 zł/l (spadek o 0,09 zł/l w stosunku do dnia poprzedniego, kiedy limit wynosił 8,14 zł/l).
  • Benzyna Pb95: 6,37 zł/l (spadek o 0,08 zł/l w stosunku do 3 listopada, kiedy limit wynosił 6,45 zł/l).
  • Benzyna Pb98: 7,24 zł/l (spadek o 0,07 zł/l w stosunku do dnia poprzedniego, kiedy limit wynosił 7,31 zł/l).

Warto jednak pamiętać, że realne stawki na stacjach dla paliw podstawowych pozostają zwykle poniżej tych urzędowych maksimów.

Prognoza limitów cenowych na czwartek

Zastosowanie naszego modelu analitycznego do środowych stawek hurtowych pozwala oszacować ministerialne limity cenowe na czwartek (5 listopada 2026 r.):

  • Prognozowany limit diesla (ON) na czwartek: 7,97 zł/l (spadek limitu o 0,08 zł/l). Oficjalny sufit niemal ociera się o psychologiczną granicę 8 zł, co przy giełdowej presji na diesla wcale nie gwarantuje długoterminowego spokoju.
  • Prognozowany limit benzyny (Pb95) na czwartek: 6,29 zł/l (spadek limitu o 0,08 zł/l).

Geopolityczny cień wyborów w USA: Czy to tylko przedwyborcze okienko?

Nie można tracić z oczu szerszego tła makroekonomicznego i politycznego. Działania administracji USA przed wyborami skupiały się na sztucznym wygaszaniu rynkowych napięć i parciu do niższych cen ropy, aby uspokoić nastroje inflacyjne. Jednak po zamknięciu lokali wyborczych sytuacja strategiczna wokół Bliskiego Wschodu – w tym przede wszystkim nieobliczalna dynamika relacji z Iranem i bezpieczeństwo szlaków morskich (Cieśnina Ormuz) – może błyskawicznie powrócić do scenariusza konfrontacyjnego. Każdy impuls militarny w tym regionie natychmiast wymaże obecne obniżki w hurcie.

Realistyczna strategia zakupowa

Podchodząc do tematu bez urzędowego optymizmu: obecne okienko cenowe to raczej chwila oddechu niż stabilny trend na całą zimę. Rolnicy i przewoźnicy mogą oczywiście skorzystać z niższych stawek, ale pamiętajmy, że ryzyko powrotu napięć geopolitycznych w każdej chwili może odwrócić ten trend.

Analiza Agro Profil na bazie cen PKN Orlen i giełd towarowych

600 zł za naprawę silnika lub skrzyni biegów? Tak możesz zabezpieczyć ciągnik CLAAS

0
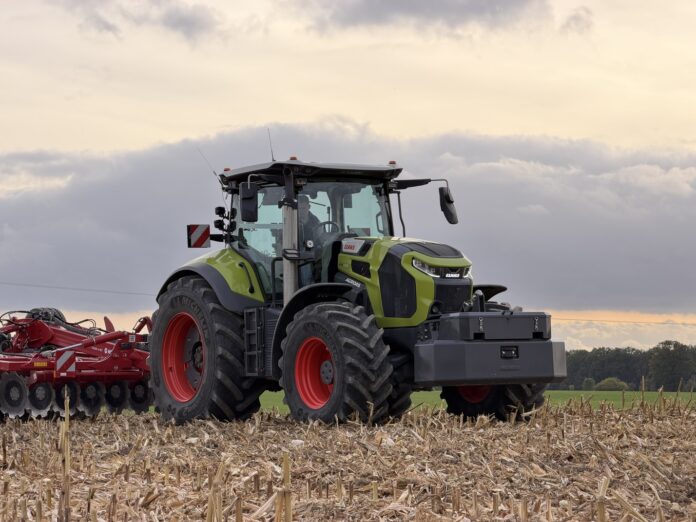
Ciągnik CLAAS z przekładnią CMATIC – ochrona silnika i układu napędowego MAXI CARE Focus

Awaria silnika, przekładni czy mostu napędowego może oznaczać poważne wydatki, zwłaszcza w przypadku nowoczesnych ciągników o dużej mocy. Istnieją jednak rozwiązania pozwalające ograniczyć finansowe skutki takich usterek. Jednym z nich jest MAXI CARE Focus, w ramach którego udział własny rolnika w kosztach naprawy objętej ochroną wynosi 600 zł.

Koszty napraw współczesnych ciągników rolniczych zależą nie tylko od ceny części zamiennych, ale również od stopnia skomplikowania układów mechanicznych i elektronicznych. Szczególnie kosztowne mogą okazać się usterki silnika, przekładni bezstopniowej czy elementów przeniesienia napędu.

W przypadku wybranych ciągników CLAAS ryzyko takich wydatków można ograniczyć dzięki ochronie gwarancyjnej MAXI CARE Focus. Pakiet obejmuje najważniejsze podzespoły układu napędowego, a jego okres obowiązywania uzależniony jest od wieku maszyny oraz liczby przepracowanych godzin.

Co obejmuje MAXI CARE Focus?

Ochrona dotyczy czterech podstawowych zespołów odpowiedzialnych za pracę i przekazywanie napędu w ciągniku:

  • silnika wraz z określonym osprzętem,
  • przekładni bezstopniowej CMATIC,
  • przedniego mostu napędowego,
  • tylnego mostu napędowego.

W przypadku silnika zakres ochrony nie ogranicza się wyłącznie do jego podstawowych elementów mechanicznych, takich jak blok, cylindry czy tłoki. Jak wyjaśnia przedstawiciel CLAAS, obejmuje również osprzęt jednostki napędowej, w tym układ chłodzenia, układ paliwowy oraz układ recyrkulacji spalin.

To istotne rozróżnienie, ponieważ usterki tych układów również mogą wiązać się z kosztownymi naprawami.

5 lat lub 5000 godzin. Ile zapłaci rolnik za naprawę?

MAXI CARE Focus zapewnia ochronę przez 5 lat lub 5000 godzin pracy ciągnika, w zależności od tego, który z tych limitów zostanie osiągnięty wcześniej.

Przykładowo, jeśli ciągnik przepracuje 5000 godzin w ciągu czterech lat, ochrona zakończy się po osiągnięciu tego przebiegu. Jeżeli natomiast po pięciu latach maszyna będzie miała 3500 godzin, decydujący okaże się limit czasowy.

Najważniejszym elementem programu jest udział własny użytkownika wynoszący 600 zł w kosztach pojedynczej naprawy objętej ochroną. Pozostała część kosztów kwalifikującej się naprawy jest rozliczana zgodnie z warunkami pakietu.

Nie oznacza to jednak, że za 600 zł można usunąć dowolną usterkę ciągnika. Ochrona dotyczy określonych podzespołów i podlega warunkom gwarancyjnym.

Które ciągniki CLAAS obejmuje ochrona?

MAXI CARE Focus jest oferowany przy zakupie wybranych ciągników CLAAS z przekładnią CMATIC. W oficjalnej ofercie producent wymieniono modele i serie:

  • XERION 12 CMATIC,
  • XERION 5000–4200 CMATIC,
  • AXION 9 CMATIC,
  • AXION 8 CMATIC,
  • ARION 6 CMATIC.

Pakiet nie jest więc uniwersalną ochroną wszystkich ciągników CLAAS, a jego dostępność zależy od konkretnego modelu i warunków zakupu.

Dla gospodarstw intensywnie wykorzystujących ciągniki największe znaczenie ma możliwość ograniczenia nieprzewidzianych wydatków na naprawy kluczowych zespołów napędowych. Przed zakupem warto jednak sprawdzić szczegółowe wyłączenia gwarancyjne, wymagania dotyczące obsługi serwisowej oraz zasady rozliczania usterek.

Więcej informacji na temat pakietu MAXI CARE Focus, zakresu ochrony oraz warunków jego obowiązywania można znaleźć na oficjalnej stronie internetowej CLAAS.

Ceny zbóż spadają we wtorek pod wpływem dyplomacji. Melania Trump patronką rozmów Ukraina–Rosja?

0
Cena zbóż

Ceny zbóż spadają we wtorek w reakcji na przełomowe doniesienia z Waszyngtonu. Wtorkowa sesja na giełdach towarowych przyniosła gwałtowną wyprzedaż kontraktów rolniczych po tym, jak Biały Dom ogłosił – dokładnie w dniu wyborów w USA – że Melania Trump zorganizuje i poprowadzi bezpośrednie rozmowy przedstawicieli Ukrainy i Rosji. Moment tego ogłoszenia ma wyraźnie na celu zademonstrowanie politycznej sprawczości i skuteczności, a inwestorzy natychmiast zaczęli dyskontować tzw. premię za ryzyko wojenne.

Oficjalny komunikat opublikowany przez Biały Dom 3 listopada 2026 roku wskazuje, że z inicjatywy Pierwszej Damy Melanii Trump dojść ma do wyjątkowego spotkania obu walczących stron w Waszyngtonie. Jak podkreślono w oświadczeniu, ma to być kontynuacja udanej dyplomacji – wcześniej Melania Trump niezależnie zainicjowała zaangażowanie między narodami i skutecznie doprowadziła do lokalnego rozejmu w Ołeszkach oraz bezpiecznej ewakuacji regionu Chersonia. Zaplanowane na czwartek, 5 listopada 2026 r., wystąpienie i rozmowy rozbudziły nadzieje rynków na szerszy kompromis dyplomatyczny – w tym na stabilizację sytuacji i transportu morskiego w basenie Morza Czarnego. Analitycy nie mają jednak wątpliwości, że tak starannie dobrany moment publikacji komunikatu (w dniu amerykańskich wyborów) ma wzmocnić wizerunek administracji Trumpa jako siły zdolnej do przełamywania największych geopolitycznych impasów.

MATIF i Chicago na czerwono

Wykluczając wygasającą serię listopadową kukurydzy (XBX26), ceny zbóż oraz surowców oleistych na giełdzie MATIF w Paryżu powszechnie traciły we wtorek na wartości:

  • Kukurydza (seria marcowa XBH27): spadek o -5,75 EUR/t (-2,24%) do poziomu 250,50 EUR/t.
  • Pszenica (seria grudniowa MLZ26): spadek o -2,75 EUR/t (-1,20%) do 225,50 EUR/t.
  • Rzepak (seria lutowa XRG27): spadek o -5,75 EUR/t (-1,05%) do 540,25 EUR/t.

Wyraźne spadki odnotowano również na giełdzie CBoT w Chicago, gdzie obniżały się notowania pszenicy (ZWZ26), kukurydzy (ZCZ26) oraz soi (ZSX26). Na to, jak kształtują się ceny zbóż na rynku europejskim, dodatkowo wpływa rynek walutowy – lekkie umocnienie euro wobec dolara (EUR/USD do 1,1194) ogranicza konkurencyjność eksportową unijnego ziarna, a niższe kursy USD/PLN i EUR/PLN przekładają się na niższe przeliczniki w polskich portach.

Basen Morza Czarnego i globalna podaż

To, jak mocno ceny zbóż reagują na doniesienia o inicjatywie, której patronuje Melania Trump, wynika ze strategicznej roli regionu:

  • Handel ziarnem: Rosja i Ukraina należą do największych globalnych dostawców pszenicy i kukurydzy. Ewentualne bezpieczeństwo żeglugi na Morzu Czarnym zapewnić może większą dostępność ziarna na rynkach globalnych. Wpłynie to na obniżenie kosztów ubezpieczenia statków, zredukuje stawki frachtu i uprości logistykę morską.
  • Kompleks oleisty: Region odpowiada za kluczową część światowego eksportu nasion oraz oleju słonecznikowego. Spadek ryzyka w dostawach tych surowców bezpośrednio wywiera presję na obniżki notowań innych oleistych, w tym rzepaku i soi.

Rynki surowcowe bez wahania pozbywają się dzisiaj długich pozycji pod wpływem medialnych nagłówków, choć w tym przypadku gra toczy się nie tylko o ziarno, ale i o polityczne PR w Waszyngtonie.

Analiza Agro Profil

OZE i dobrostan zwierząt w gospodarstwie – Ostatnie dni na złożenie wniosków w ARiMR!

0
Wsparcie na OZE i dobrostan zwierząt

Inwestycje w OZE oraz poprawa dobrostanu zwierząt to kluczowe kierunki modernizacji polskiego rolnictwa, na które można jeszcze pozyskać wysokie dofinansowanie. Właśnie mija ostateczny termin na składanie wniosków na odnawialne źródła energii i termomodernizację, a tylko do najbliższego piątku przyjmowane są zgłoszenia na wsparcie ukierunkowane na dobrostan bydła i trzody chlewnej. Wszystkie dokumenty należy składać wyłącznie drogą elektroniczną za pośrednictwem Portalu Rolnika.

OZE i termomodernizacja budynków gospodarskich (termin do 3 listopada)

Dziś, 3 listopada 2026 r., mija termin ubiegania się o pomoc na OZE oraz poprawę efektywności energetycznej w budynkach produkcyjnych. W trwającym od 5 października naborze rolnicy złożyli dotychczas ok. 1,2 tys. wniosków, z czego ponad 900 dotyczy mikroinstalacji fotowoltaicznych.

Kto może ubiegać się o wsparcie?

O dofinansowanie mogą występować rolnicy posiadający numer EP, prowadzący działalność rolniczą oraz legitymujący się ukończonym szkoleniem z zakresu efektywności energetycznej gospodarstwa.

Obszary wsparcia i limity finansowe

Program oferuje refundację do 65% kosztów kwalifikowalnych (lub kosztów ustalonych na podstawie stawek jednostkowych):

  • Obszar A (Biogazownie rolnicze): do 1,5 mln zł
  • Obszar B (Instalacje OZE do 50 kW, pompy ciepła, magazyny energii i ciepła, systemy EMS/HEMS): do 200 tys. zł
  • Obszar C (Termomodernizacja budynków gospodarskich): do 200 tys. zł

Łączenie inwestycji – nawet do 1,7 mln zł wsparcia

W ramach wsparcia na OZE i termomodernizację rolnicy mogą realizować przedsięwzięcia w kilku obszarach jednocześnie:

  • Obszar B + C: do 400 tys. zł
  • Obszar A + B: do 1,5 mln zł
  • Obszar A + C: do 1,7 mln zł
  • Obszar A + B + C: do 1,7 mln zł

Dobrostan zwierząt – zostały ostatnie dni (termin do 6 listopada)

Do piątku, 6 listopada 2026 r., można składać wnioski o wsparcie na dofinansowanie inwestycji poprawiających dobrostan zwierząt. Od startu naboru 7 października hodowcy bydła oraz trzody chlewnej złożyli blisko 200 wniosków.

Dla kogo wsparcie i jakie wymogi?

O pomoc na dobrostan zwierząt mogą ubiegać się osoby fizyczne, prawne, jednostki bez osobowości prawnej oraz spółki cywilne. Kluczowe wymogi formalne to:

  • Staż hodowli: prowadzenie chowu lub hodowli bydła bądź świń przez co najmniej 12 miesięcy poprzedzających miesiąc rozpoczęcia naboru.
  • Skala produkcji: obsada objęta inwestycją musi wynosić minimum 5 DJP (oceniane osobno dla każdego gatunku).

Na co można przeznaczyć środki?

Dofinansowanie obejmuje przedsięwzięcia nakierowane na wyższy dobrostan i lepszą zdrowotność stad:

  • Bydło: zapewnienie dostępu do środowiska zewnętrznego (np. wybiegi, pasture).
  • Bydło i trzoda chlewna: instalacje oraz rozwiązania ograniczające skutki stresu cieplnego i poprawiające warunki bytowe.

Zasady finansowania i zaliczki

  • Poziom refundacji: do 65% kosztów kwalifikowalnych.
  • Maksymalna kwota pomocy: 150 tys. zł na gospodarstwo.
  • Minimalna kwota pomocy: 20 tys. zł.
  • Zaliczka: możliwość wypłaty do 50% przyznanej kwoty na poczet realizacji inwestycji.

Szczegółowe wytyczne, regulaminy naborów oraz formularze wniosków dostępne są na stronie internetowej ARiMR oraz w Portalu Rolnika.

Źródło: Komunikaty ARIRM

Żywność z krajów Mercosur pod lupą. MRiRW uspokaja ws. importu, ale presja na rynkach zachodnich uderza w polskich rolników

0
Mercosur

Od 1 maja 2026 roku – czyli od momentu wejścia w życie tymczasowego stosowania handlowej części umowy UE-Mercosur – polski rząd i inspekcje weterynaryjne bacznie monitorują napływ towarów z Ameryki Południowej. Choć oficjalne statystyki krajowe i dane Ministerstwa Rolnictwa i Rozwoju Wsi pokazują, że bezpośredni import żywności do Polski nie zalał naszego rynku, unijne realia handlowe niosą ze sobą poważne zagrożenia dla rodzimych producentów drobiu i wołowiny.

Czytaj również:

Bilans krajowy: Kontrole IJHARS i ograniczenia na granicy

W reakcji na obawy branży rolnej, Ministerstwo Rolnictwa i Rozwoju Wsi oraz Inspekcja Jakości Handlowej Artykułów Rolno-Spożywczych (IJHARS) zintensyfikowały kontrole. Z najnowszych danych resortu (obejmujących okres od 1 maja do 15 października 2026 r.) wynika, że na polskiej granicy skontrolowano 2066 partii produktów z państw Mercosur (głównie z Argentyny i Brazylii), co stanowi ok. 5% wszystkich partii sprawdzanych z krajów trzecich.

Nieprawidłowości stwierdzono w zaledwie 13 partiach (ok. 0,6%), głównie w zakresie oznakowania i badań sensorycznych – towarów tych nie wpuszczono na rynek. Z kolei w obrocie krajowym (towary napływające w ramach unijnego swobodnego przepływu) skontrolowano 70 partii, wykazując uchybienia w ok. 11,4% przypadków (m.in. błędy w oznakowaniu kraju pochodzenia czy zawartości białka).

Kluczowym elementem ochrony unijnego rynku stały się również konkretne ograniczenia importowe. Od 3 września 2026 r. w życie wszedł unijny zakaz importu wybranych produktów z Brazylii – w tym mięsa wołowego i drobiowego, jaj, miodu czy koniny – będący wynikiem wykrycia niezgodności z unijnymi normami stosowania leków przeciwdrobnoustrojowych u zwierząt.

Mechanizm naczyń połączonych: Jak Mercosur uderza w Polskę przez Zachód?

Mimo że bezpośredni fizyczny import mięsa z Ameryki Południowej do samej Polski utrzymuje się w statystykach krajowych na niskim poziomie, sytuacja na wspólnym rynku unijnym stawia polskich eksporterów pod ścianą.

Statystyki unijne za 2025 i pierwsze półrocze 2026 roku pokazują gigantyczną skalę napływu mięsa z Mercosuru do UE (m.in. blisko 268 tys. ton CWE wołowiny w 2025 r. oraz ponad 262 tys. ton CWE drobiu w I połowie 2026 r.). Ogromna część tego surowca trafia do naszych głównych partnerów handlowych na Zachodzie – przede wszystkim do Niemiec, które są kluczowym rynkiem zbytu dla polskiego drobiu i wołowiny.

  • Nierówna konkurencja cenowa: Producenci z Ameryki Południowej oferują surowiec po cenach, z którymi europejskim rolnikom niezwykle trudno konkurować. Nie obciążają ich bowiem koszty restrykcyjnych unijnych norm środowiskowych i wymogów dobrostanu zwierząt (Zielony Ład).
  • Wypieranie z rynków zbytu i presja na marże: Tańszy drób i wołowina z Mercosuru zastępują unijny (w tym polski) surowiec w zachodnioeuropejskim przetwórstwie. Aby utrzymać udziały w rynku, polscy eksporterzy zmuszani są do obniżania cen zbytu, co przy rosnących krajowych kosztach pracy, pasz i energii drastycznie obniża opłacalność produkcji w kraju.

Podsumowanie

Resort rolnictwa podkreśla, że trzyma rękę na pulsie, skutecznie blokuje wadliwe partie na granicy i korzysta z mechanizmów weryfikacji jakości. Jednak dla rolników i przetwórców największym wyzwaniem pozostaje silna presja konkurencyjna na rynkach eksportowych UE. Dopóki unijna polityka handlowa dopuszcza napływ żywności niespełniającej rygorystycznych norm nakładanych na unijnych rolników, polski sektor mięsny będzie odczuwał skutki umowy z Mercosurem na wspólnych rynkach zbytu.

Analiza Agro Profil na podstawie: MRIRW i statystyk KE

Kryzys w suszarniach: wysoka cena gazu i problemy z dostępnością uderzają w polskich rolników

0
Gaz grzewczy drastycznie drożeje
Ilustracja poglądowa (AI)

Wzrost ceny gazu propan stał się główną przyczyną dramatycznej sytuacji w polskim rolnictwie, co zmusiło Zarząd Krajowej Rady Izb Rolniczych oraz Lubelską Izbę Rolniczą do wystosowania pilnych apeli i stanowisk do rządzących. W szczycie jesiennego sezonu rolnicy oraz podmioty prowadzące suszarnie zbóż masowo zgłaszają poważne problemy z dostępnością paliwa, opóźnienia w dostawach oraz lawinowy wzrost ceny gazu, który bezpośrednio zagraża opłacalności trwających prac polowych.

Ponad 60% podwyżki i koszty suszenia

Sytuacja finansowa gospodarstw staje się krytyczna. Od początku roku cena gazu propan wzrosła z poziomu około 2,00 zł/l brutto w styczniu do ponad 3,20 zł/l brutto obecnie. Tak gwałtowna podwyżka – sięgająca ponad 60% – wywindowała koszty suszenia ziarna do poziomu 90–105 zł netto za tonę. Przy obecnych stawkach oferowanych w skupach stawia to pod dużym znakiem zapytania opłacalność zbiorów, szczególnie w regionach o silnej produkcji rolnej, takich jak województwo lubelskie.

Przestoje suszarni i zagrożenie dla plonów

Kukurydza na ziarno i inne zboża uprawiane są w Polsce na ogromną skalę – sama kukurydza zajmuje powierzchnię około 1,4 mln hektarów, a jej zbiory i dosuszanie trwają w najlepsze. Brak ciągłości dostaw paliwa rodzi poważne konsekwencje dla całego sektora:

  • Przestoje i wstrzymanie skupu: Część punktów skupu czasowo wstrzymała przyjmowanie mokrego ziarna, a w suszarniach dochodzi do niebezpiecznych przestojów.
  • Ryzyko zepsucia plonów: Mokre ziarno zalega w gospodarstwach i punktach odbioru, co grozi jego utratą jakości i wartości handlowej.
  • Wyższe potrącenia: W działających obiektach wysoka cena gazu przekłada się bezpośrednio na większe potrącenia za każdy procent wilgotności ziarna, co drastycznie obniża ceny faktycznie płacone rolnikom.

Stanowcza interwencja izb rolniczych

W odpowiedzi na kryzys Prezes KRIR Wiktor Szmulewicz zwrócił się oficjalnie do Ministra Energii Miłosza Motyki (z kopią do Ministra Rolnictwa i Rozwoju Wsi Stefana Krajewskiego) z żądaniem pilnego zabezpieczenia odpowiednich wolumenów paliwa dla rolnictwa. Z kolei Zarząd Lubelskiej Izby Rolniczej pod przewodnictwem Prezesa Gustawa Jędrejka domaga się m.in. zaangażowania UOKiK w zbadanie zasad kształtowania stawek na rynku propanu oraz zahamowania nieuzasadnionych podwyżek. Samorząd rolniczy podkreśla, że sprawa wymaga natychmiastowej reakcji państwa, ponieważ każdy dzień zwłoki generuje dotkliwe straty finansowe i ryzyko zmarnowania tegorocznych plonów.

Opracowanie Agro Profil na podstawie komunikatów KRIR i Lubelskiej Izby Rolniczej

Ceny zbóż na MATIF: Pszenica broni wsparcia, a rzepak i kukurydza w dół na otwarciu tygodnia [02.11.2026]

0
Ceny zbóż na MATIF/CBOT

Ceny zbóż i oleistych na giełdach: Wycena zbóż i rzepaku na światowych giełdach weszła w listopad po spadkowym miesiącu. Inwestorzy czekają na wyniki wtorkowych wyborów prezydenckich w USA (3 listopada 2026 r.), unikając gwałtownych ruchów. Na układ cen z ostatnich tygodni wpłynęły bezpośrednio postępy zbiorów za oceanem, kursy walut, wygasanie powiązanych serii kontraktów oraz ograniczenia w rejonie Morza Czarnego.

Czytaj również:

Dlaczego rynki spadały w październiku?

  • Spadki w USA (postępy zbiorów i silny dolar): Październik przyniósł głęboką przecenę w Chicago. Listopadowa soja potaniała w miesiąc o ponad 70 centów na buszlu, a kukurydza i pszenica straciły ponad 10%. Za spadkami stoi napływ ziarna z amerykańskich pól, słaby eksport z USA spowodowany wysokim kursem dolara oraz wyprzedaż kontraktów przez fundusze inwestycyjne.
  • Matif pod osłoną słabnącego euro: Na giełdzie w Paryżu spadki były znacznie mniejsze niż w USA. Miesięczny spadek cen pszenicy wyniósł 3,4%, a kukurydzy 0,7%. Tę różnicę wywołało osłabienie euro wobec dolara, co podniosło konkurencyjność unijnego ziarna. Z końcem października na rzepaku wygasła seria listopadowa (XRX26), a główny handel przeniósł się na serię lutową 2027 (XRG27).
  • Lokalne cięcia podaży w Europie: Unijny rynek wspierały słabe zbiory kukurydzy zwłaszcza. We Francji zbiory kukurydzy okazały się fatalne, co hamowało spadek cen tego ziarna po tym jak ceny wzrosły na kilkuletnie maksima.
  • Paraliż eksportu z Morza Czarnego: Transport ziarna z ukraińskich portów czarnomorskich praktycznie zamarła a z naddunajskich mierzy się ze stałymi atakami na statki oraz infrastrukturę. Z kolei na Morzu Azowskim żeglugę z Rosji hamuje sztormowa pogoda i ryzyko militarne.

Poniedziałkowa sesja (02.11.2026): Tylko pszenica na plusie, rzepak i kukurydza pod presją

Poniedziałek przyniósł wyraźne rozwarstwienie na giełdzie Euronext w Paryżu:

  • Pszenica broni wsparcia (ponad dwumiesięcznych minimów): Grudniowy kontrakt na pszenicę (MLZ26) jako jedyny z omawianych zbóż na paryskiej giełdzie zamknął dzień na plusie, zyskując 0,25 EUR i osiągając 228,25 EUR/t (zgodnie z analizą wykresów technicznych, notowania zatrzymały się w strefie kluczowego wsparcia w rejonie 226–228 EUR/t, czyli na lokalnych minimach z ostatnich ponad dwóch miesięcy). Rynek obronił ten poziom, a pomocne były opublikowane przez USDA pierwsze oceny stanu nowo zasianej pszenicy ozimej w USA – na starcie sezonu zaledwie 44% upraw zostało ocenionych jako w stanie dobrym do doskonałego, co mocno odstaje od oczekiwań rynkowych (50%). Z kolei w Chicago pszenica SRW (ZWZ26) wzrosła do 6,06 ½ USD/bu (+3 centy) mimo bardzo słabych tygodniowych inspekcji eksportowych w USA.
  • Spadki na kukurydzy: Płynna, marcowa seria kukurydzy na Matif (XBH27), wyceniana na wykresach technicznych w rejonie 254,75–256,25 EUR/t, staniała o 2,50 EUR (-0,97%) do 256,25 EUR/t, testując niższe rejony cenowe ostatnich tygodni. Z kolei wygasająca 5 listopada seria listopadowa (XBX26) zanotowała techniczny spadek o -10,15% do 276,50 EUR/t przy znikomym obrocie (180 kontraktów). W Chicago kukurydza (ZCZ26) lekko wzrosła do 4,48 ¼ USD/bu po ujawnieniu prywatnego kontraktu eksportowego do Meksyku na 1,73 mln ton.
  • Gwałtowny spadek cen ropy uderzył w rzepak: Luty rzepaku na Matif (XRG27) stracił 9,25 EUR (-1,67%) i spadł w okolice 545,00–546,00 EUR/t, przełamując barierę 550 EUR/t i testując niższe poziomy wykresów po odpuszczeniu wcześniejszych szczytów z przełomu września i października. Powodem był gwałtowny spadek cen ropy naftowej – ropa WTI staniała o 7,36% do 96,46 USD/bbl, a Brent o 7,63% do 104,77 USD/bbl po doniesieniach o możliwych rozmowach dyplomatycznych USA z Iranem. Przecena ropy uderzyła w biopaliwa, co pociągnęło za sobą również spadek ceny soi w Chicago do 12,04 ¾ USD/bu (-17 ½ centa).

Tabela notowań (Sesja 02.11.2026)

Kontrakt / SurowiecOstatnia cenaZmiana sesyjnaGiełda / Rynek
Pszenica młynarska (MLZ26 – grudzień)228,25 EUR/t+0,11% (+0,25 EUR)MATIF (wzrost, obrona wsparcia)
Kukurydza (seria XBH27 – marzec)256,25 EUR/t-0,97% (-2,50 EUR)MATIF (główna seria)
Kukurydza (seria XBX26 – listopad)276,50 EUR/t-10,15% (wygasa 05.11)MATIF (seria wygasająca)
Rzepak (seria XRG27 – luty)546,00 EUR/t-1,67% (-9,25 EUR)MATIF (główna seria)
Kukurydza (ZCZ26 – grudzień)4,48 ¼ USD/bu+0,11% (+0,50 centa)CHICAGO (CBOT)
Pszenica SRW (ZWZ26 – grudzień)6,06 ½ USD/bu+0,50% (+3,00 centy)CHICAGO (CBOT)
Soja (ZSX26 – listopad)12,04 ¾ USD/bu-1,43% (-17,50 centów)CHICAGO (CBOT)
Ropa WTI (CLZ26)96,46 USD/bbl-7,36% (-7,66 USD)RYNEK PALIW
Ropa Brent (QAF27)104,77 USD/bbl-7,63% (-8,66 USD)RYNEK PALIW
EUR/USD1,1187+0,25%WALUTY

Analiza Agro Profil na podstawie notowań z EUronext-Paryż i CBoT (ceny rozliczeniowe)