Dbałość o żyzność gleby, przywracanie jej produktywności to jedno z najważniejszych zadań agrotechnicznych w nowoczesnej uprawie. Uzyskanie wysokich plonów o dobrej jakości wiąże się z wysokimi nakładami na zabiegi uprawowe, intensywne nawożenie i ochronę. Negatywną stroną takiego jednostronnego podejścia jest zmniejszanie się zawartości próchnicy i zubożenie życia mikrobiologicznego gleby. W takiej sytuacji nawet stosowanie naturalnych nawozów i uprawa poplonów może nie przynieść oczekiwanych rezultatów w postaci utrzymania wysokiego potencjału plonowania.
Jak działa Convert SL?
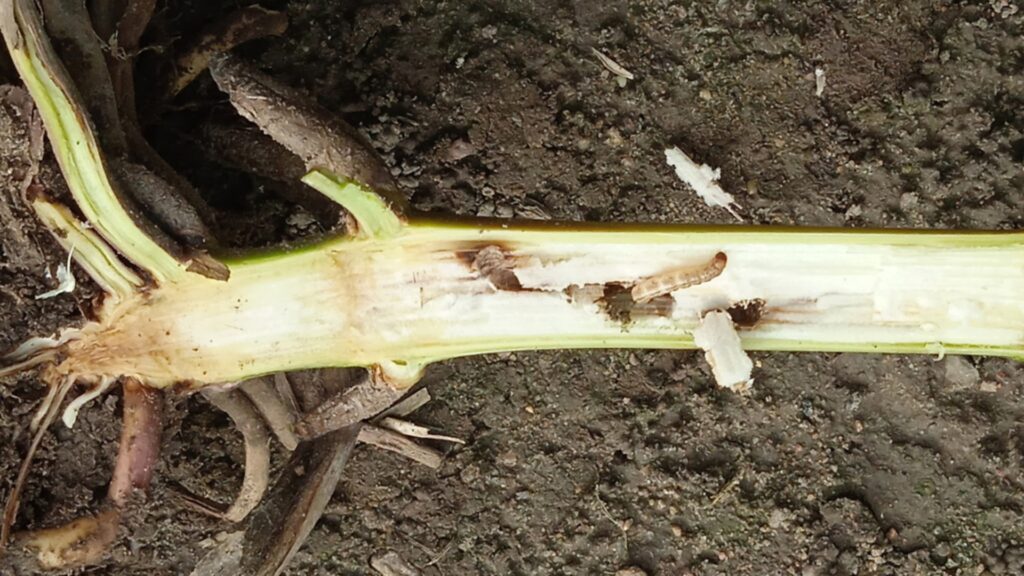
Pseudomonas sp. wydziela siderofory — związki chelatujące żelazo i zwiększające tempo jego przemieszczania się w glebie i pobrania przez rośliny. Paenibacillus sp. posiada zdolność syntezy nitrogenazy. Dzięki niej może on pobierać z powietrza glebowego N2 i przekształcać go w formy dostępne dla roślin.
Przyspieszenie dostępności składników pokarmowych
Bakterie z Convert SL wydzielają substancje solubilizujące, czyli rozpuszczające organiczne i nieorganiczne związki, które nie mogą być bezpośrednio pobierane przez system korzeniowy roślin uprawnych. Między innymi zwiększa się dostępność fosforu, potasu i innych niezbędnych do wzrostu roślin składników pokarmowych.
Zmniejszenie zagrożenia ze strony zasolenia gleby
Aplikacja nawozów sztucznych, ale także nawozów organicznych wpływa na wzrost zasolenia gleby. Wydzielane do gleby osmoprotektanty (ektoina, trehalozyna, cholina), działają „osłonowo” i zmniejszają negatywny wpływ na system korzeniowy. Convert SL mityguje nakładanie się stresów związanych z zasoleniem gleby oraz występującymi okresowo zaburzeniami związanymi z suszą lub nadmiarem wody w glebie.
Podstawowe działanie – przyspieszenie rozkładu resztek pożniwnych
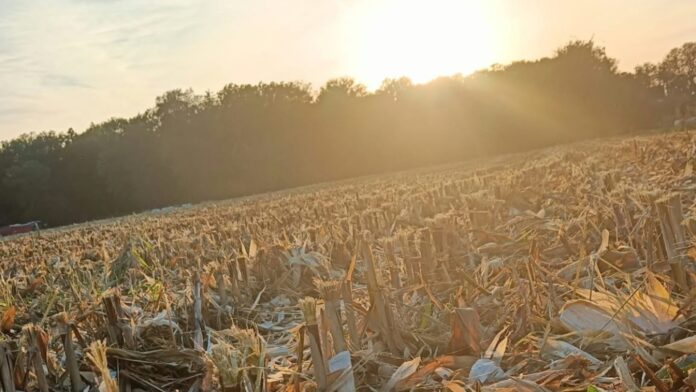
Kolejna bardzo ważna funkcja prezentowanego preparatu to rozkład resztek pożniwnych. Na przykład resztki pożniwne kukurydzy i zbóż mogą zawierać do 45 % suchej masy celulozy, hemicelulozy i ligniny. Nierozłożone resztki pozbiorcze obniżają jakość siewu, negatywnie wpływają na równomierność i jakość wschodów oraz obniżają skuteczność herbicydów.
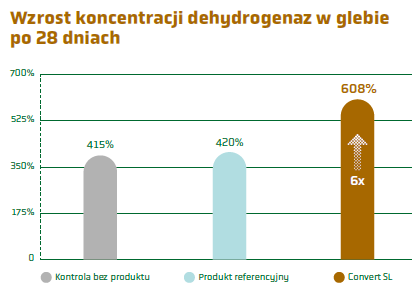
Nagromadzenie resztek pożniwnych w warunkach beztlenowych powoduje ich rozkład do związków działających antagonistycznie na rozwój sytemu korzeniowego. Konsorcjum bakterii zawartych w Convert SL produkuje szerokie spektrum enzymów hydrolitycznych: celulazy, hemicelulozy, pektynazy odpowiedzialnych za rozkład związków zawartych w resztkach roślinnych.
Podsumowując stosowanie preparatu przynosi wiele korzyści, które można ująć w następujących punktach:
Convert SL przywraca żyzność gleby dzięki stymulacji mikrobiomu gleby
Synergistyczne i wielokierunkowe działanie szczepów Paenibacillus sp. i Pseudomonas sp. skutkujące zwiększoną dostępnością makro i mikro składników odżywczych dla roślin uprawnych
Przewaga bakterii Paenibacillus sp. i Pseudomonas sp. nad bakteriami z rodzaju Bacillus w rozkładzie resztek roślinnych wynika z ich większej wszechstronności enzymatycznej i zdolności do degradacji trudno rozkładalnej ligniny
Szybka adaptacja bakterii z Convert SL w sytuacji wystąpienia ekstremalnie trudnych warunków środowiskowych.
Convert SL to praktyczne rozwiązanie problemów związanych ze spadkiem produktywności gleb i przywracaniem jej żyzności. Szczepy bakterii Paenibacillus sp. i Pseudomonas sp. współpracują z mikrobiomem gleb, zwiększając ich aktywność.
Około 20 tys. ha buraków cukrowych wykopano już u plantatorów współpracujących z Pfeifer & Langen Polska. Po pierwszym miesiącu kampanii 2026/27 spółka wskazuje na dobrą zdrowotność plantacji, mniejsze niż w poprzednich latach porażenie chwościkiem buraka oraz wysoką zawartość cukru w korzeniach. Choć plony mają być niższe niż przed rokiem, prognozowana polaryzacja przekracza 16%.
Kampania buraczana 2026/27. Wykopano już 20 tys. ha
Pierwszy miesiąc kampanii cukrowniczej 2026/27 w Pfeifer & Langen Polska przebiega bez większych zakłóceń. Plantatorzy współpracujący ze spółką wykopali dotychczas około 20 tys. ha buraków cukrowych.
Sprzyjające warunki pogodowe umożliwiają sprawne prowadzenie zbiorów. Doradcy działu surowcowego na bieżąco kontrolują pracę kombajnów i oceniają jakość kopania bezpośrednio na plantacjach.
Cukrownie w Glinojecku, Gostyniu, Miejskiej Górce i Środzie Wielkopolskiej przyjmują surowiec zgodnie z harmonogramem. Jak informuje spółka, zakłady pracują stabilnie, a dostawy produktów kampanijnych dla plantatorów, w tym wysłodków prasowanych i wapna defekacyjnego, odbywają się na bieżąco.
Plony buraków niższe niż rok temu, ale polaryzacja powyżej 16%
Według wstępnych ocen działu surowcowego Pfeifer & Langen Polska tegoroczne plony korzeni będą niższe od ubiegłorocznych. Mają jednak pozostać powyżej średniej wieloletniej.
Jednocześnie korzystnie oceniana jest zawartość cukru w korzeniach. Spółka przewiduje, że polaryzacja utrzyma się na poziomie przekraczającym 16%.
Plony korzeni będą niższe niż w ubiegłym roku, ale nadal wyższe od średniej wieloletniej. Jednocześnie korzenie buraków charakteryzują się wysoką polaryzacją, a to pozwala optymistycznie patrzeć na wyniki kampanii
– mówi dr Natalia Mioduszewska, dyrektor ds. surowcowych Pfeifer & Langen Polska.
Ostateczne wyniki będą zależeć od przebiegu dalszej części kampanii oraz jakości surowca dostarczanego do cukrowni.
Mniej chwościka buraka. Plantacje w lepszej kondycji
Jednym z najważniejszych pozytywnych sygnałów po pierwszym miesiącu kampanii jest stan zdrowotny plantacji. Według Pfeifer & Langen Polska porażenie chwościkiem buraka jest wyraźnie mniejsze niż w poprzednich latach. Lepsza kondycja rozety liściowej pozwoliła roślinom dłużej prowadzić wegetację i gromadzić cukier w korzeniach.
Na korzystną sytuację wpłynęły zarówno warunki meteorologiczne, jak i terminowo przeprowadzone zabiegi fungicydowe. Istotną rolę odegrał również monitoring plantacji prowadzony przez doradców surowcowych.
Stan zdrowotny rozety liściowej to jeden z najważniejszych czynników decydujących o plonie korzeni i polaryzacji. Plantatorzy przeprowadzili zabiegi wtedy, kiedy były potrzebne. Rola działu surowcowego polegała na monitoringu plantacji i wysyłaniu plantatorom odpowiednich komunikatów z zaleceniami agrotechnicznymi. Widać, że ta współpraca przynosi pozytywne efekty
– podkreśla dr Natalia Mioduszewska.
Zdrowe liście mają znaczenie dla plonu cukru
Utrzymanie zdrowej rozety liściowej ma szczególne znaczenie w końcowym okresie wegetacji buraka cukrowego. To właśnie liście odpowiadają za fotosyntezę i wytwarzanie asymilatów, które następnie są transportowane do korzeni.
Silne porażenie chwościkiem może ograniczać powierzchnię asymilacyjną, przyspieszać zamieranie liści i negatywnie wpływać na plon korzeni oraz zawartość cukru. W bieżącym sezonie mniejsza presja choroby pozwoliła plantacjom dłużej zachować aktywną rozetę liściową.
Spółka zaznacza jednocześnie, że na części pól widoczne jest już żółknięcie liści. W obecnym okresie jest to naturalny objaw kończącej się wegetacji buraków cukrowych.
Cukrownie pracują stabilnie. Przed plantatorami kolejne tygodnie zbiorów
Po pierwszym miesiącu kampanii Pfeifer & Langen Polska pozytywnie ocenia zarówno organizację zbiorów, jak i jakość dostarczanych buraków.
Dotychczasowe wyniki wskazują na mniejsze nasilenie chwościka, korzystną polaryzację i plony, które pomimo spodziewanego spadku względem ubiegłego roku mają przekroczyć średnią wieloletnią.
Przed plantatorami pozostaje jednak dalsza część zbiorów. Jej przebieg oraz warunki pogodowe będą miały znaczenie dla ostatecznych wyników kampanii cukrowniczej 2026/27.
Źródło: Pfeifer & Langen Polska – informacja prasowa
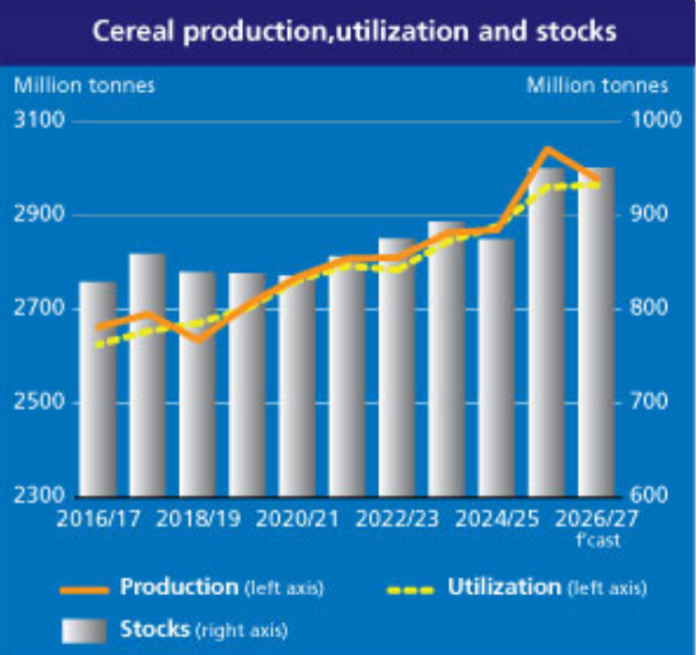
Produkcja zbóż na świecie: Zanim na rynkach pojawią się wyczekiwane, najważniejsze prognozy Departamentu Rolnictwa USA (USDA), warto przyjrzeć się kompleksowemu obrazowi rynku globalnego, jaki prezentuje Organizacja ds. Wyżywienia i Rolnictwa (FAO) w ramach systemu AMIS. Październikowe zestawienie FAO-AMIS przynosi kluczowe aktualizacje, z których wynika, że produkcja zbóż w sezonie 2026/27 zapewni stabilizację, a w przypadku pszenicy przyniesie rekordowe zapasy.
Pszenica: Historycznie wysokie zapasy przy korekcie zbiorów
Produkcja zbóż (pszenica): Światowa produkcja zbóż w segmencie pszenicy w 2026 roku szacowana jest na 813,90 mln ton, co oznacza spadek o -3,32% w stosunku do ubiegłorocznego rekordu (841,84 mln ton), m.in. w efekcie gorszych zbiorów w niektórych regionach Półkuli Północnej.
Podaż i zużycie: Łączna podaż pszenicy osiąga 1 158,85 mln ton (+0,17% r/r), podczas gdy zużycie prognozowane jest na poziomie 805,26 mln ton (-0,16% r/r). Oznacza to, że produkcja przewyższa bieżące zużycie o ponad 8,6 mln ton.
Zapasy końcowe: Dzięki silnym zapasom początkowym (344,95 mln ton, +9,51% r/r), globalne zapasy końcowe pszenicy w sezonie 2026/27 wzrosną do 353,05 mln ton (+2,35% r/r). Jest to najwyższy poziom zapasów pszenicy w historii notowań FAO-AMIS, co zapewnia solidną poduszkę bezpieczeństwa żywnościowego na rynkach międzynarodowych.
Handel: Wolumen handlu międzynarodowego pszenicą szacowany jest na 195,44 mln ton, co stanowi spadek o -6,97% r/r ze względu na ograniczenia logistyczne w eksporcie (Rosja i Ukraina).
Kukurydza i zboża paszowe: Stabilny bilans i nadwyżka podażowa
Produkcja zbóż (kukurydza): Globalna produkcja zbóż paszowych w sezonie 2026/27 wyniesie 1 301,95 mln ton w segmencie kukurydzy, co oznacza niewielką korektę w dół o -1,34% r/r w porównaniu do poprzedniego sezonu (1 319,64 mln ton).
Podaż i zużycie: Całkowita podaż kukurydzy szacowana jest na 1 617,09 mln ton (+0,61% r/r), natomiast globalne zużycie zamknie się na poziomie 1 290,62 mln ton (-0,13% r/r). Podobnie jak w pszenicy, produkcja przewyższa jej zużycie (o ponad 11,3 mln ton).
Zapasy końcowe: Prognozowane zapasy końcowe kukurydzy utrzymują się na stabilnym, wysokim poziomie 315,24 mln ton (+0,03% r/r). Sektor paszowy notuje korektę do 781,55 mln ton (-0,85%), co odzwierciedla optymalizację dawek pokarmowych w hodowli.
Handel: Obroty handlowe kukurydzą wykazują lekkie ożywienie, rosnąc do 206,08 mln ton (+1,46% r/r).
Wnioski dla rynku
Mimo lokalnych korekt plonów i zróżnicowanych warunków agrometeorologicznych, globalna produkcja zbóż w sezonie 2026/27 pozostaje na bezpiecznym poziomie. Fakt, że zarówno w pszenicy, jak i w kukurydzy produkcja przewyższa zużycie, sprzyja stabilizacji cen surowców na giełdach międzynarodowych oraz utrzymaniu rekordowych rezerw strategicznych w oczekiwaniu na oficjalne raporty amerykańskiego USDA.
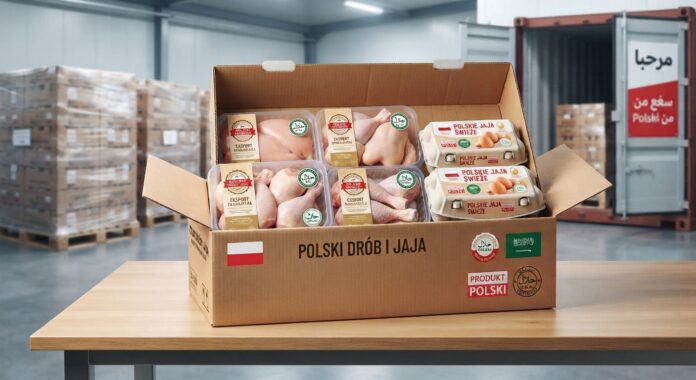
Jaja i drób z Polski zyskują pełny dostęp do kolejnego istotnego rynku zagranicznego. Królestwo Arabii Saudyjskiej (KAS) oficjalnie zniosło dotychczasowe ograniczenia w imporcie mięsa drobiowego, jaj oraz produktów z nich wytworzonych. Kluczowa decyzja saudyjskiego Urzędu ds. Żywności i Leków (SFDA) oznacza otwarcie tamtejszego rynku dla drobiu i jaj z całego terytorium Polski.
Pełne otwarcie rynku i powrót do pełnego eksportu
Najnowsza decyzja saudyjskich służb dotyczy zniesienia restrykcji, które dotychczas obejmowały trzy województwa: łódzkie, wielkopolskie oraz warmińsko-mazurskie. Tym samym polski drób i jaja mogą być swobodnie eksportowane do Arabii Saudyjskiej z każdego zakątka kraju.
Ważny czynnik: Podstawą do zniesienia barier handlowych była oficjalna deklaracja Głównego Lekarza Weterynarii oraz publikacja Światowej Organizacji Zdrowia Zwierząt (WOAH), które potwierdziły odzyskanie przez Polskę statusu kraju wolnego od wysoce zjadliwej grypy ptaków (HPAI) u drobiu.
„Otwieramy kolejne rynki dla polskiej żywności i konsekwentnie zabiegamy o znoszenie barier w handlu. Cieszy nas każda decyzja, która zwiększa dostęp polskich produktów do rynków krajów trzecich. Zniesienie restrykcji przez Królestwo Arabii Saudyjskiej to szansa na dalszy rozwój eksportu polskiej żywności” – podkreślił minister Stefan Krajewski.
Rośnie pozycja polskiego drobiu na Bliskim Wschodzie
Arabia Saudyjska to kolejny partner z regionu Zatoki Perskiego, który w ostatnich dniach otworzył się na polski asortyment drobiarski. W tym samym tygodniu analogiczną decyzję podjęły Zjednoczone Emiraty Arabskie, przywracając możliwość eksportu mięsa drobiowego, produktów drobiowych oraz jaj konsumpcyjnych z całego terytorium Polski.
Pozycja rynkowa: KAS to obecnie trzeci największy odbiorca polskich produktów rolno-spożywczych w regionie Bliskiego Wschodu.
Wyniki za 2025 rok: Wartość eksportu towarów rolno-spożywczych do Arabii Saudyjskiej wyniosła blisko 245 mln EUR. Do głównych kategorii eksportowych należały wówczas syropy cukrowe, sery, wyroby piekarnicze (w tym herbatniki, gofry i wafle), wyroby cukiernicze niezawierające kakao oraz mleko i śmietana w proszku.
Dynamika w 2026 roku: W okresie od stycznia do lipca 2026 r. wartość polskiego eksportu do tego kraju osiągnęła poziom ponad 143 mln EUR.
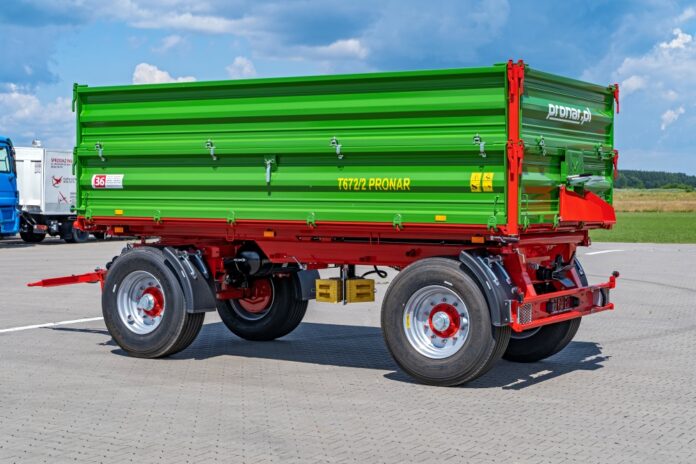
Rynek przyczep rolniczych w Polsce nadal notuje spadki. We wrześniu 2026 roku zarejestrowano 373 nowe przyczepy, czyli o 12% mniej niż miesiąc wcześniej. Jeszcze większą skalę osłabienia pokazują dane od początku roku – liczba rejestracji zmniejszyła się o niemal 25%. Mimo trudnej sytuacji liderem pozostaje Pronar, który wyraźnie wyprzedza pozostałych producentów. Jak wygląda najnowszy ranking marek i w których województwach rejestruje się najwięcej przyczep?
Sprzedaż przyczep rolniczych we wrześniu 2026. Kolejny miesiąc ze spadkiem
We wrześniu 2026 roku w Polsce zarejestrowano 373 nowe przyczepy rolnicze. Jak wynika z raportu Polskiej Izby Gospodarczej Maszyn i Urządzeń Rolniczych, opracowanego na podstawie danych CEPiK, oznacza to spadek o 12% w porównaniu z sierpniem.
Słabszy wynik widoczny jest również w zestawieniu obejmującym ostatnie 12 miesięcy. Od października 2025 do września 2026 roku zarejestrowano łącznie 5425 nowych przyczep rolniczych. W analogicznym wcześniejszym okresie było ich 6415, co oznacza spadek o 15,4%.
Jeszcze większe różnice dotyczą rejestracji liczonych od początku roku. W okresie styczeń–wrzesień 2026 zarejestrowano 3946 nowych przyczep, czyli o 1312 sztuk mniej niż w analogicznym okresie 2025 roku. Oznacza to spadek o 24,95%.
Dane pokazują więc, że wrześniowe osłabienie nie jest odosobnionym wynikiem, lecz wpisuje się w szerszy trend spadkowy na polskim rynku przyczep rolniczych.
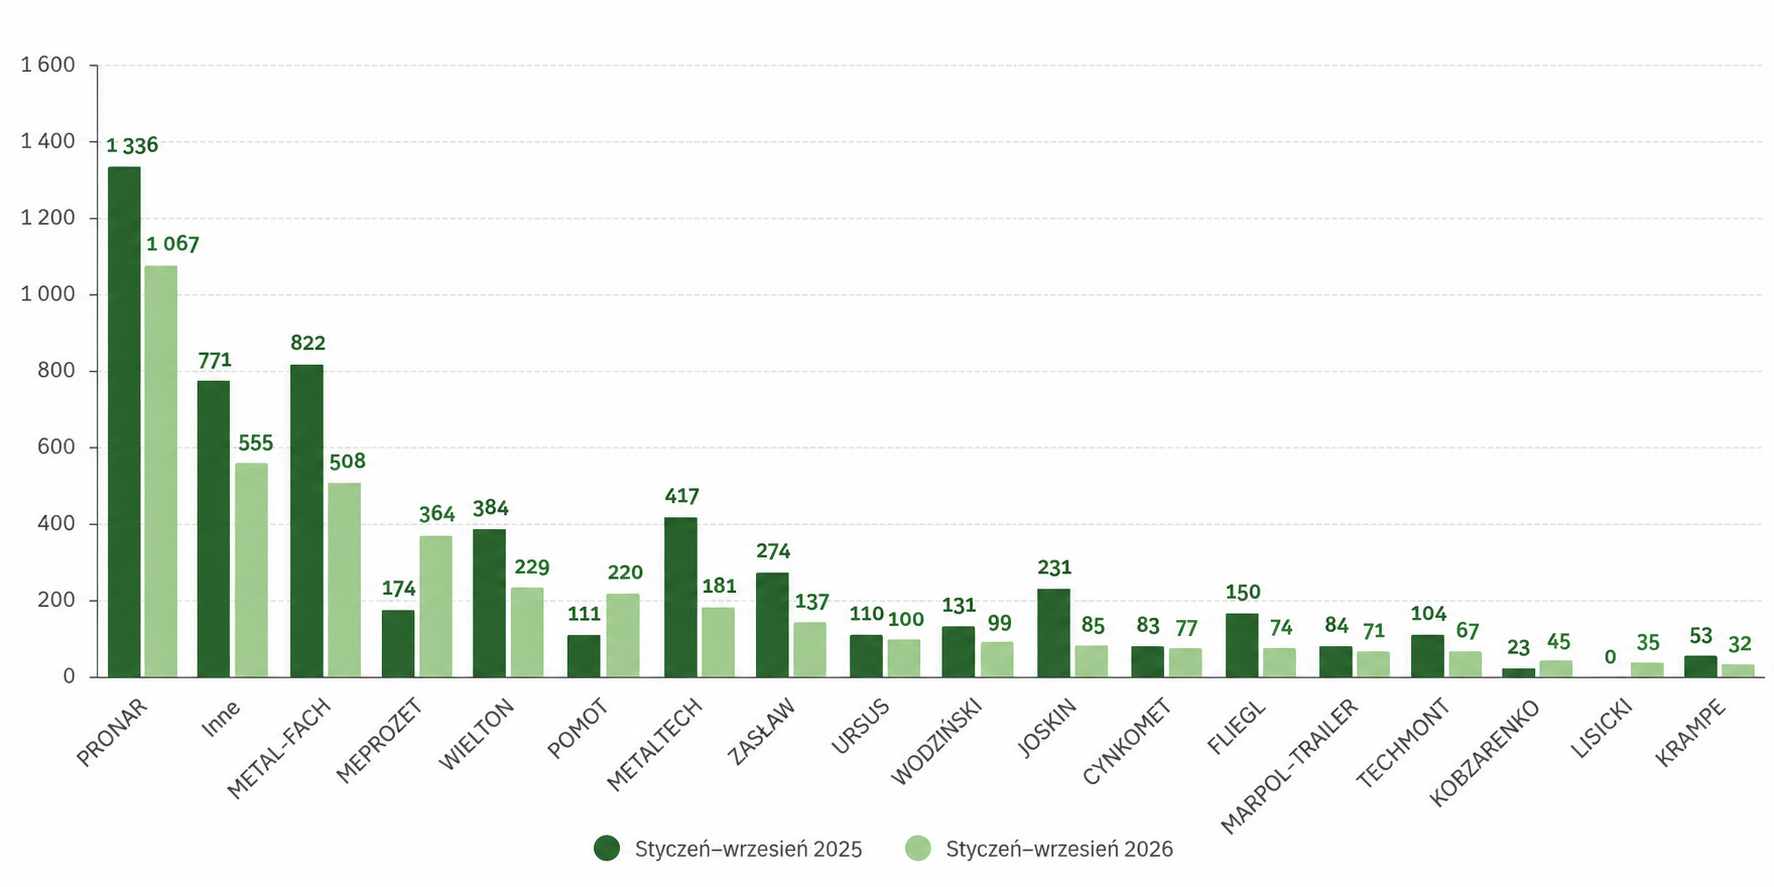
Liczba rejestracji (szt.) nowych przyczep rolniczych z podziałem na marki w okresie styczeń-wrzesień 2025 i 2026
Pronar liderem rynku przyczep rolniczych. Metal-Fach i Meprozet na podium
Pierwsze miejsce w rankingu producentów utrzymuje Pronar. Od stycznia do września 2026 roku zarejestrowano 1067 nowych przyczep tej marki, co przełożyło się na 27% udziału w rynku. Jednocześnie producent odnotował spadek względem ubiegłego roku. Liczba rejestracji Pronaru zmniejszyła się o 269 sztuk, czyli o ponad 20%.
Na drugim miejscu znalazł się Metal-Fach z wynikiem 508 rejestracji i udziałem w rynku wynoszącym 12,9%. W przypadku tej marki spadek był jeszcze wyraźniejszy – zarejestrowano o 374 przyczepy mniej niż przed rokiem.
Podium zamyka Meprozet, którego wynik wyniósł 364 zarejestrowane przyczepy i 9,2% udziału w rynku.
Ranking najpopularniejszych marek przyczep rolniczych w Polsce
Miejsce
Marka
Rejestracje I–IX 2026
Udział w rynku
1
Pronar
1067
27,0%
2
Metal-Fach
508
12,9%
3
Meprozet
364
9,2%
4
Wielton
229
5,8%
5
Pomot
220
5,6%
Pronar zachowuje znaczną przewagę nad konkurencją. Liczba rejestracji przyczep tej marki jest ponad dwukrotnie wyższa niż w przypadku drugiego w zestawieniu Metal-Fachu.
Najpopularniejsze modele przyczep rolniczych we wrześniu
Raport przedstawia również zestawienie najczęściej rejestrowanych modeli przyczep we wrześniu 2026 roku.
Na pierwszym miejscu znalazł się Meprozet PW-1/5, który osiągnął wynik 18 rejestracji. Drugą pozycję zajął Pomot T1C05SS3 z 11 rejestracjami.
Wśród najpopularniejszych znalazły się także przyczepy marki Zasław, dla których w raporcie wskazano wynik 9 rejestracji.
Zestawienie pokazuje, że lider rankingu marek liczonego od początku roku nie musi jednocześnie oferować najczęściej rejestrowanego modelu w pojedynczym miesiącu.
Najwięcej nowych przyczep rolniczych od początku 2026 roku zarejestrowano w województwie wielkopolskim. Do końca września było to 602 sztuki.
Na drugim miejscu znalazło się województwo mazowieckie z wynikiem 484 rejestracji, a trzecie zajęło podlaskie, gdzie zarejestrowano 337 nowych przyczep.
Rejestracje przyczep według województw – styczeń–wrzesień 2026
Województwo
Liczba rejestracji
Wielkopolskie
602
Mazowieckie
484
Podlaskie
337
Łódzkie
273
Lubelskie
320
Małopolskie
305
Warmińsko-mazurskie
219
Śląskie
199
Kujawsko-pomorskie
184
Dolnośląskie
179
Pomorskie
167
Zachodniopomorskie
157
Podkarpackie
152
Świętokrzyskie
140
Opolskie
123
Lubuskie
105
Wielkopolska pozostaje zatem najważniejszym regionem pod względem liczby rejestracji nowych przyczep rolniczych. Wysokie wyniki odnotowano również na Mazowszu, Podlasiu, Lubelszczyźnie i w Małopolsce.
Przyczepy używane również tracą. Spadek o 47,5%
Nie tylko rynek nowych przyczep odnotowuje słabsze wyniki. Według danych CEPiK we wrześniu 2026 roku zarejestrowano 62 używane przyczepy rolnicze. To o 56 sztuk mniej niż we wrześniu 2025 roku, kiedy liczba rejestracji wyniosła 118. Oznacza to spadek aż o 47,5% rok do roku.
Wynik rynku wtórnego wskazuje, że osłabienie rejestracji obejmuje zarówno nowe, jak i używane przyczepy rolnicze.
Rynek przyczep rolniczych 2026. Co pokazują najnowsze dane?
Wrześniowy raport potwierdza utrzymującą się tendencję spadkową na polskim rynku przyczep rolniczych. Liczba rejestracji od początku roku jest o niemal jedną czwartą niższa niż w analogicznym okresie 2025 roku, a ostatnie 12 miesięcy przyniosło spadek o 15,4%.
Mimo słabszych wyników układ czołówki pozostaje wyraźny. Pronar utrzymuje pozycję lidera z 27-procentowym udziałem w rynku, przed Metal-Fachem i Meprozetem.
Kolejne miesiące pokażą, czy końcówka 2026 roku przyniesie poprawę liczby rejestracji, czy rynek zakończy rok z utrzymującą się tendencją spadkową.
We wrześniu 2026 roku w Polsce zarejestrowano 771 nowych ciągników rolniczych. To o ponad 22% więcej niż miesiąc wcześniej, jednak wynik pozostaje słabszy niż przed rokiem. Liderem wrześniowego zestawienia został New Holland, wyprzedzając John Deere’a, Claasa i Kubotę. Dane CEPiK pokazują również, że w ciągu ostatnich 12 miesięcy liczba rejestracji nowych ciągników spadła o blisko 15%.
Rejestracje ciągników we wrześniu 2026. Wzrost o ponad 22%
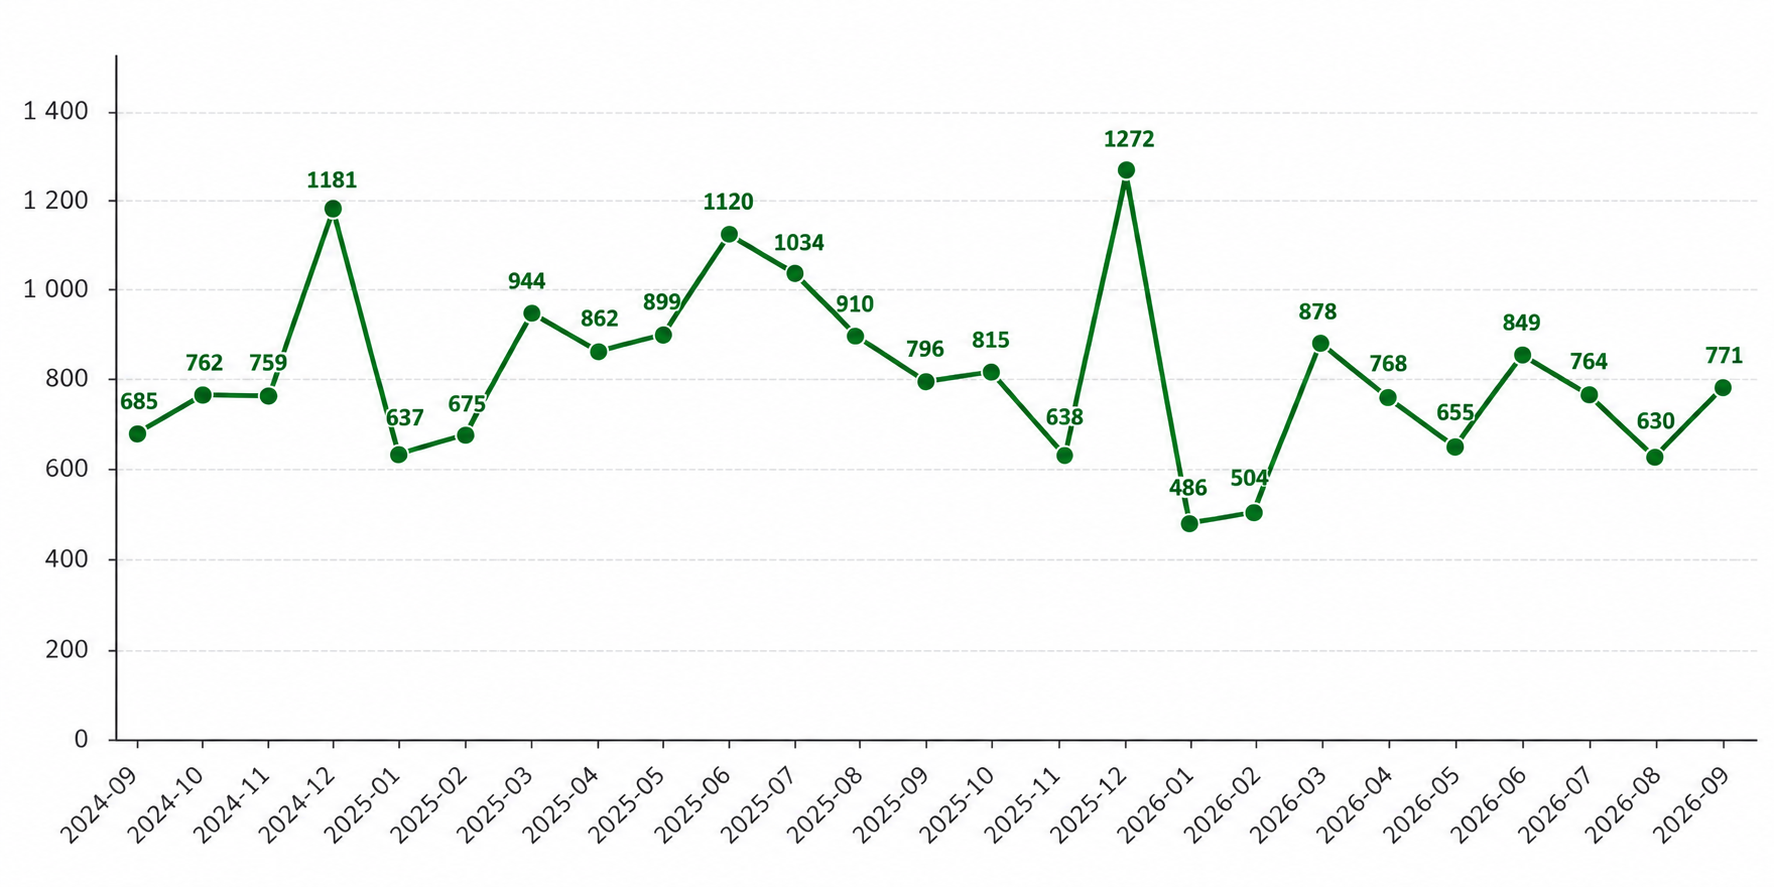
Wrzesień przyniósł poprawę wyników na polskim rynku nowych ciągników rolniczych. Według raportu Polskiej Izby Gospodarczej Maszyn i Urządzeń Rolniczych, opracowanego na podstawie danych CEPiK, zarejestrowano 771 nowych maszyn. To o 22,38% więcej niż w sierpniu 2026 roku. Wrześniowy wynik przekroczył również średnią miesięczną z ostatnich 12 miesięcy, która wynosi 754 ciągniki.
Porównanie z analogicznym miesiącem ubiegłego roku wypada jednak mniej korzystnie. We wrześniu 2025 roku zarejestrowano 796 nowych ciągników, czyli o 25 więcej niż obecnie. Oznacza to spadek o 3,14%.
Jeszcze wyraźniej widać osłabienie rynku w zestawieniu obejmującym ostatnie 12 miesięcy. Od października 2025 do września 2026 roku zarejestrowano 9027 nowych ciągników, podczas gdy rok wcześniej było ich 10 579.
Oznacza to spadek liczby rejestracji o 14,67%. Wrześniowe odbicie nie wystarczyło więc, aby odwrócić niekorzystną tendencję widoczną w dłuższym okresie.
Liczba rejestracji (szt.) nowych ciągników w okresie wrzesień 2024 – wrzesień 2026
Najpopularniejsze marki ciągników. New Holland przed John Deere
We wrześniu 2026 roku pierwsze miejsce w rankingu nowych ciągników zajął New Holland. Zarejestrowano 120 maszyn tej marki, co zapewniło jej około 15,6% udziału w rynku.
Drugą pozycję zajął John Deere z wynikiem 82 rejestracji i udziałem na poziomie 10,6%.
Na trzecim miejscu znalazły się ex aequo Claas i Kubota. Obie marki zanotowały po 63 rejestracje, co odpowiada około 8,2% rynku.
Pierwszą piątkę marek zamknął Deutz-Fahr, którego wynik wyniósł 58 zarejestrowanych ciągników.
TOP 5 marek ciągników we wrześniu 2026 roku
Marka
Liczba rejestracji
Udział w rynku
New Holland
120
15,6%
John Deere
82
10,6%
Claas
63
8,2%
Kubota
63
8,2%
Deutz-Fahr
58
7,5%
Warto zauważyć, że różnice pomiędzy kolejnymi producentami są stosunkowo niewielkie. Claas i Kubota uzyskały identyczny wynik, a Deutz-Fahr stracił do nich zaledwie pięć rejestracji.
Które modele ciągników kupowano najczęściej?
Raport PIGMiUR przedstawia również zestawienie najpopularniejszych modeli nowych ciągników we wrześniu.
Pierwsze miejsce zajął New Holland T5.90S, którego zarejestrowano 23 egzemplarze.
Drugą pozycję uzyskał Farmtrac 26 PRO z wynikiem 21 rejestracji. Na trzecim miejscu uplasował się John Deere 6M 155, którego zarejestrowano 19 sztuk.
Zestawienie pokazuje, że wśród najczęściej rejestrowanych modeli znalazły się maszyny przeznaczone do różnych zastosowań – od niewielkich ciągników pomocniczych po znacznie mocniejsze konstrukcje wykorzystywane w pracach polowych.
Jakie ciągniki wybierają rolnicy? Liderzy według mocy
Ranking producentów wygląda inaczej po uwzględnieniu mocy ciągników. Dane narastające od początku 2026 roku pokazują, że poszczególne marki mają wyraźnie mocniejsze pozycje w określonych segmentach.
W kategorii od 30 do 50 KM największy udział osiągnęła Kubota – 26,3%.
W dwóch kolejnych przedziałach, od 51 do 70 KM oraz od 71 do 100 KM, liderem jest New Holland. Jego udziały wynoszą odpowiednio 18,6% i 25,8%.
W segmencie od 101 do 140 KM pierwszą pozycję zajmuje Massey Ferguson z udziałem 18,2%.
Z kolei wśród mocniejszych maszyn dominuje John Deere. Producent ma 25,7% udziału w kategorii 141–200 KM oraz 30,3% w segmencie ciągników o mocy przekraczającej 200 KM.
Liderzy poszczególnych kategorii mocy w 2026 roku
Moc ciągnika
Lider
Udział w segmencie
30–50 KM
Kubota
26,3%
51–70 KM
New Holland
18,6%
71–100 KM
New Holland
25,8%
101–140 KM
Massey Ferguson
18,2%
141–200 KM
John Deere
25,7%
Powyżej 200 KM
John Deere
30,3%
W porównaniu z wrześniem ubiegłego roku spadki liczby rejestracji dotknęły niemal wszystkie przedziały mocy. Według raportu w niektórych segmentach sięgały nawet 43%.
Wzrost odnotowano jedynie w kategorii ciągników o mocy poniżej 30 KM. Wyniósł on 22%.
Średnia moc nowego ciągnika w Polsce spadła
Ciekawie przedstawiają się również dane dotyczące średniej mocy rejestrowanych ciągników.
Od stycznia do września 2026 roku wyniosła ona w Polsce 129,1 KM, podczas gdy w analogicznym okresie 2025 roku było to 136,4 KM. Oznacza to spadek średniej mocy o 7,3 KM.
Najmocniejsze ciągniki rejestrowano przeciętnie w województwie kujawsko-pomorskim, gdzie średnia wyniosła 175,5 KM. Na drugim miejscu znalazła się Wielkopolska z wynikiem 168,3 KM, a na trzecim Opolszczyzna – 165,8 KM.
Najniższą średnią moc odnotowano w województwie małopolskim – 80,3 KM.
Różnice między regionami mogą wiązać się między innymi ze strukturą gospodarstw i rodzajem prowadzonych prac rolniczych. Sam raport nie wskazuje jednak bezpośrednich przyczyn tych dysproporcji.
Pod względem liczby nowych ciągników zarejestrowanych od początku 2026 roku pierwsze miejsce zajmuje województwo mazowieckie. W regionie tym zarejestrowano 1086 maszyn, choć oznacza to spadek o 24,84% w porównaniu z analogicznym okresem poprzedniego roku.
Drugą pozycję zajmuje Wielkopolska z wynikiem 673 ciągników. To o 258 sztuk mniej niż przed rokiem, czyli spadek o 27,71%.
Na trzecim miejscu znalazło się województwo małopolskie, gdzie zarejestrowano 583 nowe ciągniki. W tym przypadku spadek wyniósł 13,24%.
Wszystkie trzy regiony pozostają ważnymi rynkami dla producentów i dealerów maszyn rolniczych, jednak tegoroczne wyniki są słabsze niż w 2025 roku.
Rynek ciągników używanych również ze spadkiem
Słabsze wyniki dotyczą nie tylko nowych maszyn. Od początku 2026 roku do końca września w Polsce zarejestrowano 14 583 ciągniki używane. To o 2098 sztuk mniej niż w analogicznym okresie 2025 roku, co oznacza spadek o 12,57%.
Liderem rynku wtórnego pozostaje John Deere. Od stycznia do września zarejestrowano 2170 używanych ciągników tej marki, co zapewniło jej udział na poziomie 14,9%. John Deere zajmuje również pierwsze miejsce w grupie używanych ciągników mających od 11 do 20 lat, z udziałem wynoszącym 20,2%.
Spadki na rynku wtórnym pokazują, że mniejsza liczba rejestracji nie ogranicza się wyłącznie do nowych maszyn.
Rynek ciągników w Polsce. Czy wrześniowe odbicie wystarczy?
Wrzesień 2026 roku był wyraźnie lepszy od sierpnia, jednak wyniki całego rynku nadal pozostają poniżej ubiegłorocznych poziomów.
Spadek liczby rejestracji nowych ciągników o blisko 15% w ujęciu ostatnich 12 miesięcy oraz słabsze wyniki rynku wtórnego wskazują na utrzymujące się osłabienie.
Na podstawie samych danych rejestracyjnych nie można jednoznacznie określić, czy odpowiadają za to ceny maszyn, sytuacja finansowa gospodarstw, dostępność finansowania czy przesunięcia terminów zakupów. Raport nie analizuje tych czynników.
Dane pokazują natomiast, że mimo wrześniowego wzrostu polski rynek ciągników nie wrócił jeszcze do poziomu rejestracji sprzed roku. O tym, czy poprawa z września okaże się początkiem trwalszego odbicia, zdecydują wyniki kolejnych miesięcy.
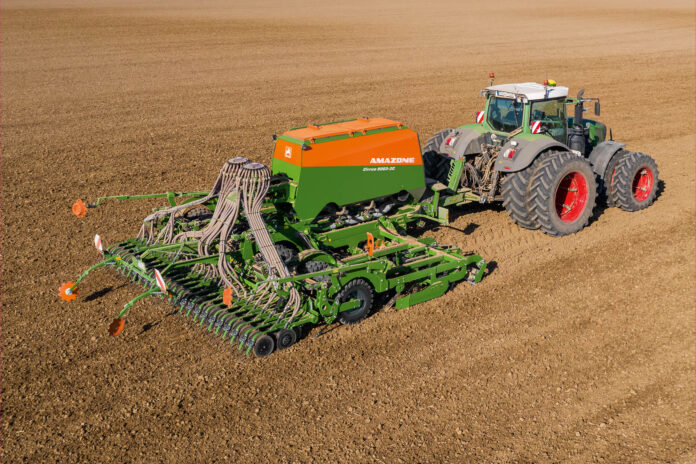
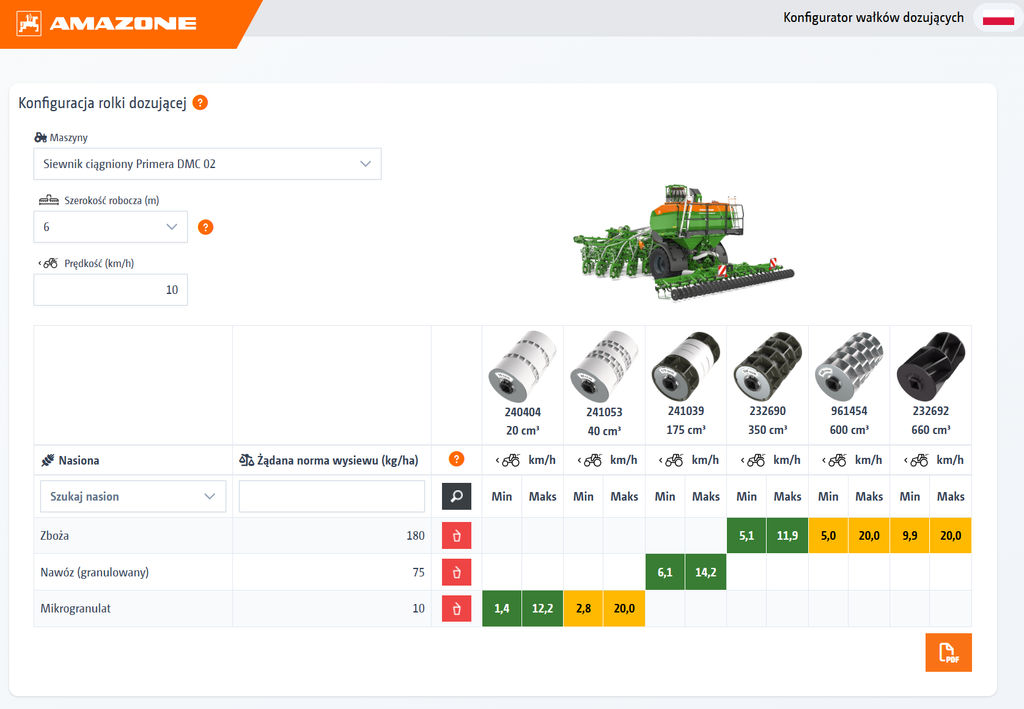
Dobór odpowiedniego wałka dozującego ma duże znaczenie dla precyzji wysiewu. AMAZONE udostępniło nowe narzędzie internetowe, które pomaga dobrać wałek do siewnika pneumatycznego na podstawie rodzaju materiału, normy wysiewu i prędkości roboczej. Konfigurator jest bezpłatny, działa również na smartfonie, a wynik można zapisać w pliku PDF.
W siewnikach pneumatycznych właściwy dobór wałka dozującego wpływa na równomierność podawania materiału. W zależności od rodzaju nasion, planowanej normy wysiewu i prędkości pracy konieczne może być zastosowanie innego wałka.
Aby uprościć ten proces, AMAZONE przygotowało na swojej stronie internetowej internetowy konfigurator wałków dozujących, który prowadzi użytkownika przez kolejne etapy wyboru.
Konfigurator wałków dozujących AMAZONE do siewników pneumatycznych
Dlaczego dobór wałka dozującego jest ważny?
Wałek dozujący odpowiada za odmierzanie określonej ilości materiału kierowanego do układu wysiewającego. Jego parametry powinny być dopasowane do rodzaju materiału oraz wymaganej wydajności dozowania.
Jeżeli wałek obraca się zbyt wolno, materiał może być podawany nierównomiernie. Z kolei przy zbyt wysokiej prędkości obrotowej pojawia się ryzyko problemów z utrzymaniem zadanej normy wysiewu.
Dlatego ważne jest, aby wałek pracował w odpowiednim zakresie prędkości obrotowej. Dotyczy to zarówno wysiewu nasion, jak i dozowania nawozów czy mikrogranulatów.
Jak działa konfigurator wałków dozujących AMAZONE?
Nowe narzędzie pozwala dobrać wałek dozujący w kilku krokach. Użytkownik wprowadza podstawowe informacje dotyczące planowanej pracy, a system proponuje rozwiązanie odpowiadające podanym parametrom.
Konfigurator uwzględnia przede wszystkim:
rodzaj i wielkość materiału,
planowaną normę wysiewu lub dozowania,
prędkość roboczą maszyny.
Na tej podstawie wskazuje odpowiedni wałek dozujący do wybranego zastosowania.
Narzędzie może być przydatne szczególnie wtedy, gdy jednym siewnikiem wysiewane są różne gatunki roślin, a parametry dozowania trzeba dostosowywać do kolejnych prac.
Nie tylko zboża. Konfigurator uwzględnia również nawozy
Konfigurator AMAZONE obejmuje różne rodzaje materiałów stosowanych podczas siewu i nawożenia.
Można z niego korzystać przy doborze wałków do nasion drobnych i standardowych, a także do nawozów, mikrogranulatów oraz granulatów przeciwko ślimakom.
Ma to znaczenie zwłaszcza w gospodarstwach, w których siewniki pneumatyczne wykorzystywane są do różnych zadań, wymagających zmiany elementów dozujących.
Wynik konfiguracji można zapisać w PDF
Po zakończeniu doboru użytkownik otrzymuje rekomendację odpowiedniego wałka. Wynik można wyeksportować do pliku PDF, zapisać lub przesłać innej osobie.
Pozwala to przygotować konfigurację jeszcze przed rozpoczęciem pracy w polu, np. podczas planowania siewu kolejnego gatunku.
Z narzędzia można korzystać na komputerze, tablecie i smartfonie, bez konieczności instalowania dodatkowego oprogramowania.
Gdzie znaleźć konfigurator AMAZONE?
Konfigurator jest dostępny bezpłatnie w języku polskim na stronie producenta.
Nowe rozwiązanie ma przede wszystkim ułatwić przygotowanie siewnika do pracy i ograniczyć ryzyko niewłaściwego doboru elementów dozujących. Warto jednak pamiętać, że rekomendacja konfiguratora nie zastępuje kontroli rzeczywistej ilości wysiewanego materiału i przeprowadzenia próby kręconej zgodnie z instrukcją maszyny.
Jakie korzyści daje konfigurator wałków dozujących AMAZONE?
Praca wałka dozującego w odpowiednim zakresie prędkości obrotowej
Równomierne i precyzyjne dozowanie
Uwzględnienie rodzaju i normy materiału oraz prędkości roboczej
Szybki i łatwy wybór w kilku krokach
Eksport wyniku do pliku PDF
Większe bezpieczeństwo podczas przygotowań do pracy
W nocy front przemknie przez niemal cały kraj. Nad ranem dotrze na krańce wschodnie.
Po przejściu frontu nasili się wiatr do 55 km/h zaś na północy i miejscami południu do 70 km/h. W pasie wybrzeża od Kołobrzegu po Koszalin i Ustkę nad ranem wiatr rozpędzi się do ponad 100 km/h.
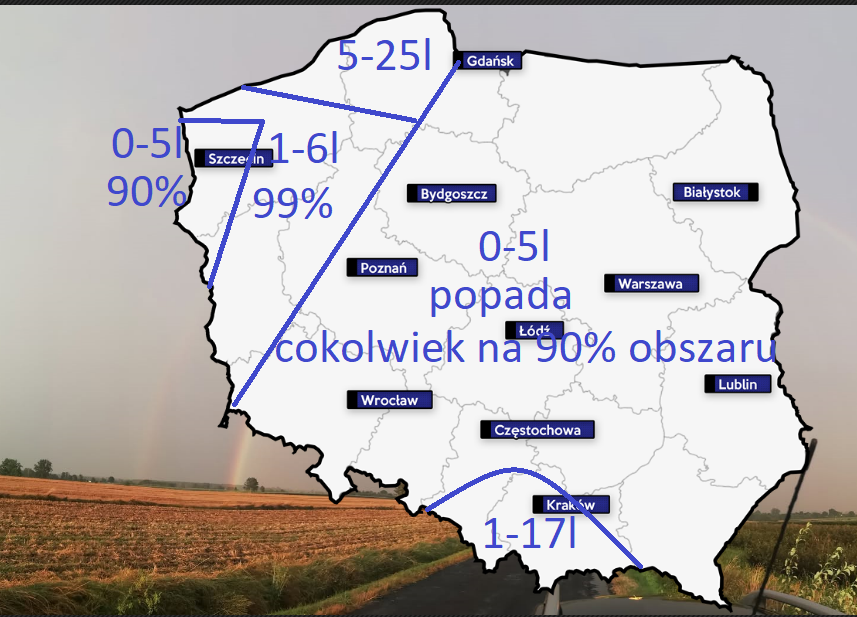
O ile w szerszym pasie od Kaszub po Ziemię Lubuską powinno popadać wszędzie to im dalej na wschód tym front będzie bardziej porozrywany i znajdą się miejsca, gdzie zaledwie pokropi.
Łączna suma opadów do końca jutrzejszego dnia przedstawia się tak jak na mapie.
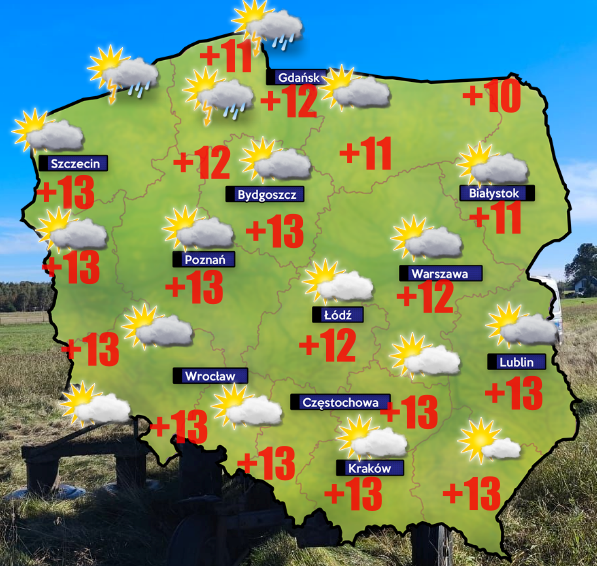
Na termometrach o świcie od 8 stopni na zachodzie kraju i 10 stopni w centrum do 16 stopni na wschodzie kraju. Po przejściu frontu około godziny 8:00 temperatura spadnie tam do 10 stopni.
Sztorm i burze na wybrzeżu środkowym i wschodnim
Po ostatnim babim lecie Bałtyk jest bardzo rozgrzany jak na tą porę roku. W efekcie powstanie na nim konwekcja z opadami i burzami z gradem. Te opady kierować się mają z zachodu na wschód co oznacza, że spadnie sporo deszczu na północy i północnym zachodzie Kaszub czyli od okolic Wejherowa po Słupsk i Darłowo. Za Kaszuby opady raczej się nie przedrą i na Powiślu, Żuławach czy północy Kujaw szanse na deszcz jutro wynoszą około 10% w ilości do 1-2 mm ale raczej będzie sucho.
Bardzo silny wiatr. Jego prędkość wyniesie od 50 do 65 km/h na nizinach oraz do 70 km/h na północy kraju. Od Władysławowa po Ustkę wzdłuż wybrzeża wiatr na plażach rozpędzi się do przynajmniej 100 km/h a kto wie, czy stacja na Rozewiu nie odnotuje wiatru 110 km/h. Na Morzu wiatr na pewno przekroczy 120 km/h. Pojawi się duży sztorm i erozja wybrzeża zwłaszcza w rejonie Darłówka.
Po babim lecie nie będzie już śladu. Zrobi się bardzo zimno ale zupełnie normalnie jak na październik.
Wiatr w rejonach, gdzie nie popada wzniecać będzie zamiecie piaskowe na polach. Zaś na wybrzeżu jest szansa na pojawienie się trąby wodnej.
Ceny zbóż i rzepaku na giełdach towarowych (sesja z 07.10.2026):Środowa sesja na globalnych giełdach towarowych przyniosła gwałtowny zwrot akcji i powrót do spadków. Inwestorzy przystąpili do realizacji zysków (odsprzedaży kontraktów), co doprowadziło do spadków na rynku zbóż i oleistych zarówno w Paryżu (Euronext), jak i w Chicago (CBoT). Ceny pszenicy wyraźnie cofnęły się od poziomu 250 EUR/t, oddając zyski z wtorkowego odbicia, ceny kukurydzy tylko lekko zniżkowały, a ceny rzepaku odnotowały ponad 3-procentową przecenę na wygasającej serii listopadowej pod naciskiem spadających cen canoli oraz wyprzedaży na rynku oleju sojowego.
Geopolityka i logistyka: Inicjatywa Indii na Morzu Czarnym i presja z Bałtyku
Na globalne ceny zbóż oraz kanały logistyczne w naszym regionie ogromny wpływ mają wydarzenia polityczne i eksportowe:
Dyplomatyczna presja Indii: Jak donoszą ukraińskie media, Indie włączyły się w starania mające na celu odblokowanie eksportu z basenu Morza Czarnego. Działania te są reakcją na obustronne ataki Rosji i Ukrainy na cywilne statki transportujące ropę naftową oraz zboże. Zapewnienie stabilności frachtu w tym rejonie ma kluczowe znaczenie dla globalnego bezpieczeństwa żywnościowego i energetycznego.
Dynamiczny wzrost rosyjskiego eksportu przez Bałtyk: Z danych agencji IKAR wynika, że rosyjskie dostawy zbóż realizowane przez porty bałtyckie osiągnęły we wrześniu 1,4 mln ton. Analitycy przewidują, że w październiku wolumen ten może wzrosnąć nawet do 1,8 mln ton, co zdecydowanie zwiększa podaż taniego ziarna w naszym regionie.
Incydenty u wybrzeży Bułgarii i Rumunii: Napięcie na czarnomorskich szlakach pozostaje bardzo wysokie. Po poniedziałkowym uderzeniu w jednostkę handlową u wybrzeży Rumunii (zginęły dwie osoby a statek zatonął), strona rosyjska zaatakowała we wtorek dwa kolejne statki u wybrzeży Bułgarii. Bułgarskie władze zaprzestały w środę akcji poszukiwawczej załogi jednego z zaatakowanych statków, której członkowie nadal uznawani są za zaginionych. Załoga drugiego statku została podjęta przez przepływający w pobliżu prom pasażerski.
Pogoda i siewy: Poprawa warunków w Europie, susza w basenie Morza Czarnego
Warunki agrometeorologiczne również wywierają presję na fundamenty rynkowe i kształtują przyszłe ceny zbóż:
Francja i Niemcy: Po ekstremalnie suchym lecie początek jesieni przyniósł obfite opady deszczu, które poprawiają wilgotność gleby przed siewami zbóż ozimych i ułatwiają wschody rzepaku. Wkrótce potrzebne będzie okienko bez opadów, aby umożliwić sprawny wjazd sprzętu w pole. Prognozy dla Niemiec wskazują na kontynuację obfitszych opadów.
Basen Morza Czarnego: Początek października przynosi dalszy niedobór opadów. Brak deszczu i umiarkowane temperatury ułatwiają przygotowanie gleby pod siewy oraz sprzyjają przyspieszeniu opóźnionych zbiorów kukurydzy i słonecznika na Ukrainie.
Ameryka Północna: Na amerykańskim Środkowym Zachodzie nadeszła słoneczna pogoda sprzyjająca wschodom pszenicy ozimej, a poprawa aury w Kanadzie pozwoli na sprawny finisz zbiorów pszenicy jarej i canoli.
Ceny pszenicy: Silne cofnięcie w Paryżu i wyprzedaż w USA
Po wcześniejszych wzrostach ceny pszenicy odnotowały mocne spadki po obu stronach Atlantyku:
Euronext (MLZ26): Grudniowy kontrakt na pszenicę staniał o -3,25 EUR/t (-1,31%) do poziomu 244,25 EUR/t (przy dziennym minimum na poziomie 243,50 EUR/t). Unijne ziarno wycofało się z okolic oporu 250 EUR/t.
CBoT / KCBT / MIAX: W USA kompleks pszeniczny tracił dwucyfrowo na wszystkich giełdach. Grudniowa pszenica SRW w Chicago (ZWZ26) spadła o -17-6 c/bu (-2,52%) i zamknęła się na poziomie 686-4 c/bu (w trakcie sesji spadek sięgał ponad 18 centów do poziomu 6,85 3/4 $/bu). Pszenica twarda HRW w Kansas City (KCBT) traciła 18–19 centów (grudzień na poziomie 7,37 1/2 $/bu), a jara w Minneapolis (MIAX) potaniała o 12–14 centów.
Czynniki fundamentalne i szacunki zbiorów:
Przecenie w USA sprzyjała poprawa prognoz pogodowych dla rejonów zasiewów pszenicy ozimej oraz umocnienie się dolara.
Agencja SovEcon obniżyła szacunki zbiorów pszenicy w Rosji o 0,7 mln ton – do poziomu 87,5 mln ton.
Rynek oczekuje na czwartkowy raport USDA dotyczący sprzedaży eksportowej – analitycy spodziewają się tygodniowych zamówień w przedziale od 200 tys. do 500 tys. ton.
Ceny kukurydzy: Korekta w ślad za pszenicą mimo wzrostu produkcji etanolu
Ceny kukurydzy również uległy spadkom, oddając wtorkowe zyski:
Euronext (XBX26): Kontrakt na kukurydzę spadł zaledwie o -1,00 EUR/t (-0,36%) do 276,00 EUR/t, utrzymując się w rejonie tegorocznych 3,5-letnich maksimów ze względu na ograniczoną podaż w Europie.
CBoT (ZCZ26): W Chicago grudniowy kontrakt na kukurydzę stracił -6-0 c/bu (-1,18%), zniżkując do 502-0 c/bu.
Bilans rynkowy: Według raportu EIA tygodniowa produkcja etanolu w USA (z kukurydzy) wzrosła o 46 tys. baryłek (do 1,053 mln bpd), przy spadku zapasów do 23,743 mln baryłek. Wrześniowy eksport kukurydzy z Brazylii osiągnął 5,21 mln ton (+11,96% m/m, ale -31,09% r/r), z kolei Korea Południowa ogłosiła przetarg na zakup 207 tys. ton kukurydzy.
Ceny rzepaku na Euronext: Cała krzywa terminowa pod presją spadków
Przecena na paryskiej giełdzie objęła wszystkie aktywne serie rzepaku, a największy spadek ceny rzepaku zaliczyły na najbliższym terminie realizacji:
Listopad ’26 (XRX26): Seria listopadowa tąpnęła o -16,75 EUR/t (-3,20%) do 506,25 EUR/t (testując w trakcie sesji poziom 502,50 EUR/t). Wyprzedaż na tym terminie wynika z braku bieżącego popytu ze strony europejskich tłoczni.
Styczeń–Maj ’27 (XRG27 / XRK27): Kontrakty na nowe zbiory i pierwsze miesiące przyszłego roku również odnotowały spadki. Seria lutowa (XRG27) potaniała o -8,25 EUR/t do 552,75 EUR/t, a majowa (XRK27) spadła do 554,75 EUR/t (-8,25 EUR/t).
Nowe zbiory 2027 (XRQ27 / XRX27): Kontrakt sierpniowy zniżkował o -6,00 EUR/t do 531,75 EUR/t, a listopadowy 2027 spadł o -4,50 EUR/t do 535,75 EUR/t.
Otoczenie międzynarodowe: Do przeceny rzepaku przyczynił się spadek cen kanadyjskiej canoli (RSX26: -15,50 CAD/t do 810,30 CAD/t) oraz gwałtowna zniżka cen oleju sojowego w Chicago (ZLZ26) o -3,19% do 67,68 c/lb.
Soja na CBoT (ZSX26) spadła do 1297-4 c/bu (-0,42%), podczas gdy jedynie śruta sojowa (ZMZ26) wzrosła do 365,8 $/t (+3,10%).
Ropa naftowa: Ropa Brent (QAZ26) wzrosła nieznacznie o +0,29% do 100,87 $/bbl, natomiast WTI (CLX26) spadła o -0,67% do 88,84 $/bbl.
Waluty: Umocnienie dolara i słabszy złoty
Środowa sesja przyniosła przetasowania na rynku walutowym, które również wpłynęły na rozliczeniowe ceny zbóż:
EUR/USD: Kurs spadł o -0,54% do 1,11986, co oznacza umocnienie amerykańskiej waluty.
USD/PLN: Dolar podrożał o +0,67% do poziomu 3,9089 PLN.
EUR/PLN: Kurs euro delikatnie wzrósł o +0,13% do 4,3774 PLN.
Zestawienie notowań giełdowych – zamknięcie z 07.10.2026:
Towar / Waluta
Giełda / Kontrakt
Zamknięcie
Zmiana %
Zmiana wartościowa
Pszenica
Euronext (MLZ26)
244,25 €/t
-1,31%
-3,25 €/t
Rzepak (Luty ’27)
Euronext (XRG27)
552,75 €/t
-1,47%
-8,25 €/t
Rzepak (Listopad ’26)
Euronext (XRX26)
506,25 €/t
-3,20%
-16,75 €/t
Kukurydza
Euronext (XBX26)
276,00 €/t
-0,36%
-1,00 €/t
Pszenica SRW
CBoT (ZWZ26)
686-4 c/bu
-2,52%
-17-6 c/bu
Kukurydza
CBoT (ZCZ26)
502-0 c/bu
-1,18%
-6-0 c/bu
Soja
CBoT (ZSX26)
1297-4 c/bu
-0,42%
-5-4 c/bu
Śruta sojowa
CBoT (ZMZ26)
365,8 $/t
+3,10%
+11,0 $/t
Olej sojowy
CBoT (ZLZ26)
67,68 c/lb
-3,19%
-2,23 c/lb
Canola
WSE (RSX26)
810,30 CAD/t
-1,88%
-15,50 CAD/t
Ropa WTI
Futures (CLX26)
88,84 $/bbl
-0,67%
-0,60 $/bbl
Ropa Brent
Futures (QAZ26)
100,87 $/bbl
+0,29%
+0,29 $/bbl
EUR/USD
Forex
1,11986
-0,54%
-0,00611
USD/PLN
Forex
3,9089 zł
+0,67%
+0,0261 zł
EUR/PLN
Forex
4,3774 zł
+0,13%
Źródło: Analiza Agro Profil na podstawie notowań giełd towarowych
Nowe zasady odszkodowań z ubezpieczeń rolniczych! Weszła w życie ustawa, która gruntownie zmienia zasady wypłaty odszkodowań z ubezpieczeń rolniczych. Nowe przepisy budzą ogromny niepokój w branży, a producenci rolni alarmują, że konstrukcja nowych przepisów to realne zagrożenie dla finansów gospodarstw. Otrzymaliśmy w tej sprawie ważną opinię, którą nadesłał do redakcji Łukasz Gapa ze Związku Pracodawców – Dzierżawców i Właścicieli Rolnych. Ekspert ostrzega przed drastycznym obciążeniem rolników w momencie wystąpienia szkody.
Franszyza, która niszczy sens ubezpieczenia
Kluczowym i najbardziej kontrowersyjnym punktem nowelizacji jest odejście od stosowanej dotychczas franszyzy integralnej na rzecz franszyzy redukcyjnej (udziału własnego). Choć dla laików może brzmieć to jak kosmetyczna zmiana w regulaminie, w praktyce oznacza fundamentalne pogorszenie sytuacji rolnika.
Jak było dotychczas (franszyza integralna): Jeśli szkoda przekroczyła ustalony próg (np. 10%), ubezpieczyciel brał na siebie odpowiedzialność za całość szkody. Co więcej, istniała możliwość sumowania procentów szkód z różnych zdarzeń w sezonie. Rolnik był więc chroniony nawet przy kumulacji niekorzystnych zjawisk pogodowych.
Co nas czeka (franszyza redukcyjna): To mechanizm, w którym ubezpieczyciel zawsze pomniejsza odszkodowanie o ustalony procent. Nowe brzmienie przepisu wskazuje jednoznacznie: „Odszkodowanie za szkody jest pomniejszone niemniej niż o 10% i niewięcej niż o 35% sumy ubezpieczenia, w zależności od wysokości pomniejszenia wskazanej w umowie ubezpieczenia.”
Główne źródło kontrowersji tkwi w podstawie, od której liczone jest potrącenie. Zamiast dotychczasowego potrącania wartości procentowej od samej szkody, nowe przepisy nakazują liczyć je od całej sumy ubezpieczenia.
Matematyka, która się nie dodaje
Как w nadesłanym do redakcji materiale tłumaczy Łukasz Gapa, tak oto przedstawia się mechanizm działania nowych przepisów:
Poniżej przykład pokazujący, jak rozumiem ten przepis. Wymaga on jeszcze weryfikacji z ubezpieczycielami, aby potwierdzić, jak będą stosować nowe zasady w konkretnych umowach.
Załóżmy, że zboże jest ubezpieczone na 10 000 zł, a potrącenie wynosi 10%.
Wcześniej, np. przy gradzie, potrącenie mogło wynosić 10% wartości szkody, jeżeli umowa je przewidywała i szkoda spełniała warunki wypłaty. Według nowego przepisu potrącenie 10% liczy się od sumy ubezpieczenia, czyli w tym przykładzie wynosi ono 1 000 zł.
Wartość uznanej szkody
Wypłata wcześniej
Wypłata według nowej zasady
Strata rolnika (różnica)
1 000 zł
900 zł
0 zł
-900 zł
2 000 zł
1 800 zł
1 000 zł
-800 zł
5 000 zł
4 500 zł
4 000 zł
-500 zł
10 000 zł
9 000 zł
9 000 zł
0 zł
Porównanie zakłada wcześniejsze potrącenie 10% wartości szkody, spełnienie wcześniejszych warunków wypłaty oraz zastosowanie nowego przepisu do porównywanej umowy. Pomija inne możliwe korekty odszkodowania i nie dotyczy wcześniejszych zasad dla suszy.
Tak rozumiana zmiana oznacza, że przy udziale własnym 10% pierwsze 1 000 zł uznanej szkody pokrywa rolnik, mimo posiadania i opłacenia ubezpieczenia.
— Łukasz Gapa
W nowym systemie rolnik staje się w praktyce współubezpieczycielem własnych strat. Jak alarmuje również Roman Waszczyk, rolnik i autor analizy:
„Może się zdarzyć, że w jednym sezonie dana uprawa zostanie dotknięta kilkoma zdarzeniami (np. przymrozek i grad), które łącznie zniszczą 40–50% plonu. Jednak jeśli żadna z tych szkód indywidualnie nie przekroczy udziału własnego, rolnik nie otrzyma ani złotówki odszkodowania”.
Przy mniejszych zniszczeniach potrącenie oparte na sumie ubezpieczenia całkowicie pochłania należne świadczenie.
Ubezpieczenia pod znakiem zapytania
Niepokój budzi fakt, że zmiany te weszły w życie w czasie, gdy coraz głośniej mówi się o konieczności szerszego zabezpieczania upraw. Rolnicy słusznie zadają pytanie: co to za „ochrona”, która w razie nieszczęścia pozostawia producenta z wielotysięcznymi stratami?
Podsumowanie: Czy to rozwiązanie, czy problem?
Resort rolnictwa argumentował, że zmiany mają na celu obniżenie składek. Jednak w ocenie ekspertów i samych rolników jest to rozwiązanie pozorne. Zaoszczędzenie kilkudziesięciu złotych na składce przy jednoczesnym braniu na siebie ryzyka strat liczonych w tysiącach złotych przy każdej szkodzie jest interesem wybitnie niekorzystnym dla gospodarstwa.
Czy po raz kolejny sprawdzi się powiedzenie „mądry Polak po szkodzie”? Redakcja Agro Profil będzie na bieżąco monitorować, jak nowe zasady ubezpieczeń funkcjonują w praktyce.
Tekst oparty na opinii nadesłanej do redakcji przez Łukasza Gapę (Związek Pracodawców – Dzierżawców i Właścicieli Rolnych) oraz materiałach redakcyjnych Agro Profil
Ceny paliw od 08.10.2026:Czwartkowe korekty cenników hurtowych PKN Orlen przynoszą odwrócenie kilkudniowej tendencji spadkowej. Choć środowe obwieszczenie Ministra Energii przyniosło niższe limity cenowe na stacjach detalicznych obowiązujące w czwartek (8 października), to najnowsza zmiana stawek rafineryjnych wskazuje na powrót podwyżek pod koniec tygodnia.
Kluczowym tłem dla obecnej sytuacji na pylonach pozostaje pakiet CPN (program „Ceny Paliwa Niżej”), który wszedł w życie 3 października 2026 r. Przypomnijmy, że sprowadził on stawki netto w hurcie o ok. 28–29 gr/l, a podatek VAT na stacjach detalicznych obniżył z 23% do 8%.
Środowa sesja na giełdach (07.10.2026 r.): Osłabienie złotego i rynki surowcowe
Na zachowanie krajowych cen hurtowych w czwartek niewielki wpływ miały środowe rozliczenia na światowych giełdach surowcowych, O podwyżkach zdecydował wzrost wartości dolara wobec głównych walut:
USD/PLN:3,9108(+0,72% / +0,0280 PLN) – odczuwalne osłabienie polskiej waluty podniosło koszty importu ropy i paliw gotowych.
Rzepak MATIF (XRX26):506,25 EUR/t(-3,20% / -16,75 EUR) – mocny spadek nasion rzepaku na giełdzie w Paryżu.
Czwartkowy hurt Orlenu (08.10.2026 r.): Podwyżki po środowym dołku
Środowy spadek cen był krótkotrwały. W czwartek, 8 października 2026 r., PKN Orlen podniósł ceny hurtowe obu głównych paliw:
Benzyna Eurosuper 95: podrożała o 61 zł/m³ (wzrost z 6 025 zł/m³ do 6 086 zł/m³ netto).
Olej Napędowy Ekodiesel: podrożał o 75 zł/m³ (wzrost z 6 864 zł/m³ do 6 939 zł/m³ netto).
Benzyna Pb95: Powrót w kierunku 6 100 zł/m³
Po środowej korekcie w dół (-24 zł/m³), czwartkowa zmiana (+61 zł/m³) wybiła hurtową cenę benzyny 95-oktanowej na najwyższy poziom od momentu wejścia w życie pakietu CPN.
08.10.2026 (czwartek): 6 086 zł/m³ (+61 zł/m³)
07.10.2026 (środa): 6 025 zł/m³ (-24 zł/m³)
06.10.2026 (wtorek): 6 049 zł/m³ (+63 zł/m³)
03.10.2026 (sobota): 5 986 zł/m³ (-232 zł/m³ – wejście w życie pakietu CPN)
Diesel: Wyhamowanie kilkudniowej przeceny
Środowy dołek (6 864 zł/m³) okazał się lokalnym minimum. Czwartkowy wzrost o 75 zł/m³ sprowadził cenę hurtową Ekodiesla w rejon 6 940 zł/m³ netto, przerywając ciąg obniżek z pierwszej połowy tygodnia.
08.10.2026 (czwartek): 6 939 zł/m³ (+75 zł/m³)
07.10.2026 (środa): 6 864 zł/m³ (-55 zł/m³)
06.10.2026 (wtorek): 6 919 zł/m³ (-24 zł/m³)
03.10.2026 (sobota): 6 943 zł/m³ (-337 zł/m³ – wejście w życie pakietu CPN)
Ceny maksymalne na stacjach detalicznych: Środa, Czwartek i Prognoza na Piątek
Na podstawie obwieszczeń Ministra Energii w ramach pakietu CPN (hurt + max 30 gr marży + 8% VAT) urzędowe limity cenowe na stacjach kształtują się następująco:
Paliwo
Obowiązuje w ŚRODĘ (07.10)
Obowiązuje w CZWARTEK (08.10)
PROGNOZA na PIĄTEK (09.10)
Benzyna Pb95
6,86 zł/l
6,83 zł/l(-0,03 zł)
6,90 zł/l(+0,07 zł)
Olej Napędowy (ON)
7,80 zł/l
7,74 zł/l(-0,06 zł)
7,82 zł/l(+0,08 zł)
Podsumowanie
Oczekiwanie na dalszy spadek cen paliw na pylonach pod koniec tygodnia zostało wyhamowane przez czwartkowe podwyżki w rafineriach. Choć na światowych giełdach widać stabilizację cen ropy oraz spadki stawek gotowego diesla na rynku ARA (do 1 406,88 USD/t), to wyraźnie droższy dolar (kurs USD/PLN skoczył do 3,91 PLN) odczuwalnie podnosi koszty importu surowców i paliw do Polski. To właśnie efekt walutowy bezpośrednio przełożył się na czwartkowy wzrost cen w hurcie PKN Orlen.
Mimo że w czwartek kierowcy korzystają jeszcze z niższych limitów detalicznych (Pb95 po 6,83 zł/l, ON po 7,74 zł/l), to wzrost stawek rafineryjnych podniesie piątkowe ceny maksymalne na stacjach – benzyna Pb95 wzrośnie do ok. 6,90 zł/l, a diesel skoczy do ok. 7,82 zł/l. Różnica w cenie hurtowej obu paliw wynosi obecnie 853 zł na m³ na niekorzyść oleju napędowego.
Zarząd Krajowej Rady Izb Rolniczych zwrócił się do Ministerstva Rolnictwa i Rozwoju Wsi z istotnym apelem. Problem dotyczy zasad kwalifikowalności do planowanej pomocy finansowej dla rolników kupujących loszki hodowlane. Nowe przepisy mogą wykluczyć gospodarstwa, które nabywają zwierzęta poprzez spółdzielnie.
Wspólne zakupy a przepisy ARiMR
Zgodnie z projektem rozporządzenia wsparcie ma trafiać do producentów, którzy bezpośrednio kupili loszki. W praktyce spółdzielnie rolnicze często organizują zakupy hurtowe, aby wynegocjować lepsze ceny. Faktury są wówczas wystawiane na spółdzielnie, co stawia członków w trudnej sytuacji.
Rzeczywisty posiadacz zwierząt
Spółdzielnie rolnicze nie posiadają własnej infrastruktury do utrzymywania tak dużej liczby zwierząt. Loszki trafiają do gospodarstw indywidualnych jeszcze w dniu zakupu i tam są rejestrowane. To rolnik ponosi pełną odpowiedzialność za hodowlę oraz dba o dokumentację w systemie identyfikacji.
Apel o zmianę przepisów
KRIR domaga się doprecyzowania przepisów i uwzględnienia specyfiki działania spółdzielni. Pomoc powinna objąć również tych rolników, którzy faktycznie utrzymują zwierzęta. Umożliwi to efektywne wsparcie produkcji zwierzęcej i wykorzystanie efektu skali.
Ta strona korzysta z plików cookies. Służą do tego, by strona działała prawidłowo a także do analizowania ruchu na stronie, a także, by wyświetlać Ci lepiej dopasowane treści i reklamy. Stosujemy również cookies podmiotów trzecich. Dowiedz się więcej w Polityce prywatności i cookies.
Ta strona korzysta z plików cookie, aby poprawić wrażenia podczas poruszania się po witrynie. Niektóre z nich są przechowywane w przeglądarce, bo są niezbędne do działania podstawowych funkcji witryny. Używamy również plików cookie podmiotów trzecich, które pomagają nam analizować i rozumieć, w jaki sposób korzystasz z tej witryny. Te pliki cookie oraz pliki stosowane w celach reklamowych będą przechowywane w Twojej przeglądarce tylko za Twoją zgodą. Masz również możliwość rezygnacji z tych plików cookie. Jednak rezygnacja z niektórych z tych plików cookie może wpłynąć na wygodę przeglądania.
Niezbędne pliki cookie są absolutnie niezbędne do prawidłowego funkcjonowania strony. Te pliki cookie zapewniają działanie podstawowych funkcji i zabezpieczeń witryny. Anonimowo.
Cookie
Duration
Description
cookielawinfo-checkbox-analytics
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Analityczne”.
cookielawinfo-checkbox-functional
11 months
To ciasteczko jest stosowane przez wtyczkę GDPR Cookie Consent, aby udokumentować zgodę użytkownika na ciasteczka z kategorii "Funkcjonalne".
cookielawinfo-checkbox-necessary
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Niezbędne”.
cookielawinfo-checkbox-others
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Inne”.
cookielawinfo-checkbox-performance
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Wydajnościowe”.
viewed_cookie_policy
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent i służy do przechowywania informacji, czy użytkownik wyraził zgodę na korzystanie z plików cookie. Nie przechowuje żadnych danych osobowych.
Funkcjonalne pliki cookie wspierają niektóre funkcje tj. udostępnianie zawartości strony w mediach społecznościowych, zbieranie informacji zwrotnych i inne funkcjonalności podmiotów trzecich.
Analityczne pliki cookie są stosowane, by zrozumieć, w jaki sposób odwiedzjący wchodzą w interakcję ze stroną internetową. Te pliki pomagają zbierać informacje o wskaźnikach dot. liczby odwiedzających, współczynniku odrzuceń, źródle ruchu itp.
Reklamowe pliki cookie są stosowane, by wyświetlać użytkownikom odpowiednie reklamy i kampanie marketingowe. Te pliki śledzą użytkowników na stronach i zbierają informacje w celu dostarczania dostosowanych reklam.