Strona główna Blog Strona 116

Tempo podwyżek w sklepach wyhamowuje kolejny miesiąc z rzędu

0
Światowe ceny żywności wzrosły w 2021 roku o prawie 30%

Analiza blisko 100 tys. cen detalicznych pokazuje, że tempo podwyżek w sklepach wyhamowuje kolejny miesiąc z rzędu. W czerwcu br. codzienne zakupy zdrożały średnio o 2,7% rok do roku, wobec 3,4% w maju i 3,7% w kwietniu. Jeszcze wyraźniejszy trend widać w przypadku żywności, której ceny wzrosły w czerwcu o 1,9% rdr. Natomiast miesiąc wcześniej było to 2,4%, a w kwietniu – 3,3%. Oznacza to, że skala podwyżek w tej kategorii pozostaje niższa niż średnia dla wszystkich analizowanych segmentów. Autorzy raportu zwracają również uwagę, że najnowsze dane wskazują na znacznie słabszy od oczekiwanego wpływ napięć geopolitycznych na ceny. Jednocześnie zastrzegają, że ich pełne skutki mogą ujawnić się z opóźnieniem, ponieważ przenoszenie wzrostu kosztów na ceny detaliczne z reguły jest procesem rozłożonym w czasie.

We wcześniejszych miesiącach wzrosty rok do roku były wyższe

Z najnowszej edycji raportu pt. „INDEKS CEN W SKLEPACH DETALICZNYCH”, autorstwa UCE RESEARCH i Uniwersytetu WSB Merito, wynika, że w czerwcu br. codzienne zakupy Polaków były droższe średnio o 2,7% niż rok wcześniej. Dotyczyło to 17 najczęściej kupowanych kategorii produktów, w tym m.in. żywności, napojów, chemii gospodarczej i środków higieny osobistej. Analizą objęto ceny regularne i promocyjne. Stwierdzono, że we wcześniejszych miesiącach wzrosty rok do roku były wyższe – w maju o 3,4%, a w kwietniu – o 3,7%. 

– Tempo wzrostu cen w sklepach kolejny miesiąc z rzędu wyhamowuje. Tak jest z drobnym wyjątkiem już od roku. I jest to trend, który z grubsza odpowiada zmianom ogólnego wskaźnika inflacji. Warto tylko zwrócić uwagę na różnicę między obiema wielkościami. Wskaźnik cen w sklepach detalicznych w czerwcu 2026 roku był wyższy o 0,2 punktu procentowego od GUS-owskiego szybkiego odczytu inflacji. Jednak nawet ta rozbieżność się redukuje. Jeszcze kilka miesięcy temu różnica wynosiła ponad 1 punkt procentowy – zauważa dr Marek Szymański z Uniwersytetu WSB Merito. 

Z kolei dr Agnieszka Łopatka z Uniwersytetu WSB Merito przypomina, że różnica pomiędzy dynamiką cen w sklepach detalicznych a inflacją CPI wynika z odmiennej konstrukcji obu wskaźników. Powyższy raport obejmuje 17 kategorii produktów szybkozbywalnych, natomiast CPI mierzy ceny całego koszyka konsumpcyjnego, uwzględniając również paliwa, energię, odzież, transport czy usługi. W czerwcu to właśnie kategorie spoza sklepowej półki obniżały inflację CPI. Szczególnie istotny był spadek cen paliw – o 7,4% w ujęciu miesięcznym. Obniżona stawka VAT dodatkowo ograniczała koszty transportu i logistyki. 

– W segmencie żywności działały silne czynniki dezinflacyjne, tj. kilkunastoprocentowe spadki cen skupu produktów rolnych. Żywność przestała być głównym źródłem wzrostu cen. Większego znaczenia nabrały kategorie, których ceny zależą od kosztów pracy, regulacji, podatków czy kosztów usług. Można więc powiedzieć, że presja inflacyjna zmieniła swój charakter – z typowo spożywczej na kosztowo-regulacyjno-usługową – zwraca uwagę ekspertka.

Niższe ceny surowców stopniowo ograniczają koszty produkcji

Patrząc na wyniki ww. raportu, w zeszłym miesiącu sama żywność okazała się droższa niż rok wcześniej o 1,9%. Poprzednie wyniki na plusie to 2,4% i 3,3% w relacji rocznej. Jak komentuje dr Agnieszka Łopatka, niższe ceny surowców stopniowo ograniczają koszty produkcji żywności i przekładają się na wolniejsze tempo wzrostu cen detalicznych. Czerwiec to również okres pojawienia się na rynku krajowych warzyw i owoców nowego sezonu, co zwiększa podaż i naturalnie ogranicza presję na wzrost cen w wielu kategoriach żywności. 

– Ważnym elementem jest bardzo silna konkurencja pomiędzy sieciami handlowymi. Na rynku wciąż trwa otwarta wojna cenowa dyskontów, a podstawowe artykuły spożywcze, takie jak mąka, olej rzepakowy, masło, mleko czy mięso, są wykorzystywane w walce wizerunkowej o klienta. Coraz większa liczba promocji obniża średni poziom cen płaconych przez konsumentów. Jednocześnie przedstawiciele branży przetwórczej zwracają uwagę, że część cen promocyjnych nie odzwierciedla rzeczywistych kosztów surowców, produkcji, logistyki i energii. To pokazuje, jak silna jest obecnie presja konkurencyjna w handlu detalicznym. Istotnym czynnikiem jest także tzw. sezonowość – dodaje ekspertka. 

Jak wynika z raportu, w czerwcu dynamika wzrostu cen samej żywności ponownie była wyraźnie niższa w stosunku do wszystkich analizowanych kategorii. – Ten obraz może wydawać się miły dla oka, bo rzeczywiście od wielu miesięcy ceny żywności rosną wyraźnie wolniej niż wszystkie ogółem. Jednak podejrzewam, że marże sklepów na żywność w tym samym czasie wzrosły. Według danych Głównego Urzędu Statystycznego, od października 2025 ceny produkcji sprzedanej przemysłu spożywczego maleją. W maju spadły o 4% rok do roku, a na półkach sklepowych mamy niewielki, ale jednak wzrost. Choć oczywiście nie możemy zapominać o importowanych produktach żywnościowych, które w GUS-owskich statystykach cen przemysłowych nie znajdują odzwierciedlenia – mówi dr Marek Szymański.

Analitycy z UCE RESEARCH przypominają, że w ostatnich miesiącach nie brakowało czynników, które mogły sprzyjać wzrostowi cen w handlu detalicznym, m.in. napięć geopolitycznych czy zmian na rynkach surowców. – Jednak ich wpływ na ceny detaliczne okazał się znacznie słabszy, niż obawiał się rynek. Wsparciem był mocny złoty, który obniżał koszty importu surowców energetycznych, żywności i opakowań. Patrząc na ww. dane, trzeba jednak pamiętać, że z reguły ceny detaliczne reagują z kilkumiesięcznym opóźnieniem. Dlatego czerwcowy odczyt odzwierciedla przede wszystkim korzystne warunki kosztowe z wiosny, a nie okres największych napięć geopolitycznych – podsumowuje dr Agnieszka Łopatka.

źródło: UCE Research

Puma odłowiona w gminie Polanów – sytuacja opanowana

0
Puma - ilustracja poglądowa /AI/

Kilka dni temu ostrzegaliśmy przed egzotycznym drapieżnikiem widzianym w lasach gminy Polanów (woj. zachodniopomorskie). Dziś mamy dla Państwa uspokajające informacje: akcja poszukiwawcza zakończyła się sukcesem, a zagrożenie zostało wyeliminowane.

Warto zauważyć, że w czasach, gdy internet jest zalewany coraz bardziej wiarygodnie wyglądającymi filmami generowanymi przez sztuczną inteligencję, sytuacja z Polanowa przypomniała nam, że realne zagrożenia wciąż istnieją i wymagają od nas szczególnej czujności. Choć w świecie cyfrowych manipulacji łatwo o sceptycyzm, zdarzenie z gminy Polanów okazało się być w pełni autentyczne, co potwierdziły specjalistyczne badania ekspertów z Instytutu Biologii Ssaków PAN.

Czytaj również:

Zgodnie z oficjalnym komunikatem Urzędu Miejskiego w Polanowie, po wielu dniach intensywnych działań, w dniu 12 lipca 2026 r. w godzinach wieczornych, zwierzę zostało skutecznie odłowione.

Przypomnijmy, że sprawa budziła duże emocje, gdy po raz pierwszy pojawiły się doniesienia o pumie w okolicach miejscowości Karsinka i Rekowo. Władze gminy, w trosce o bezpieczeństwo mieszkańców i zwierząt gospodarskich, powołały wówczas Gminny Sztab Kryzysowy oraz apelowały o unikanie kompleksów leśnych. Dzięki współpracy samorządu, Lasów Państwowych oraz wyspecjalizowanej firmy, sprawa zakończyła się bezpiecznym odłowieniem drapieżnika.

Źródło: Urząd Miejski w Polanowie / PAP

Pogoda 14 lipca- burze na południu kraju

0
Pogoda 14 lipca
Pogoda 14 lipca

W nocy od 13 stopni na Kaszubach do 16-19 nad resztą kraju

Pogoda 14 lipca

W nocy spore szanse na burze z silnym deszczem do 20-30 mm będą od Podkarpacia aż po rejon Lublina, Kozienic, Radomia, Kielc, Krakowa. Nad resztą kraju powinno być sucho. Na termometrach od 13 stopni na Kaszubach i 14-15 stopni na Pomorzu i Warmii do 16-17 stopni na zachodzie i w centrum kraju. Najcieplej do 17-19 stopni na południu i wschodzie kraju.

Wtorek z burzami na południu kraju

Na wtorek prognozy są nieco rozbieżne. Na pewno sporo burz pojawi się wzdłuż granicy z Czechami- w Sudetach, południu Opolskiego, Śląsku Cieszyńskim i w Tatrach. Od nizinnych części Dolnego Śląska po Opolskie, Małopolskę, Podkarpacie także są szanse na burze ale znacznie mniejsze i nie popada wszędzie a może się okazać wieczorem, że na przeważającym obszarze będzie sucho cały dzień. Jakaś pojedyncza niewielkich rozmiarów burza może pojawić się w woj. Lubelskim, Świętokrzyskim, Podlaskim, Łódzkim oraz na południu Mazowsza i Wielkopolski- szanse są niewielkie i wyniosą 10-20%.

Na 100% sucho i słonecznie będzie na Pomorzu Zachodnim, Pomorzu Gdańskim, Warmii, północy i w centrum Kujaw, północy i w centrum Wielkopolski i północy Lubuskiego.

Wiatr powieje umiarkowanie z północy a na południu kraju wiatr słaby, chwilami bezwietrznie.

Konkurs-Konkurs z okazji Jubileuszu 10–lecia Agro Profil

Radar opadów- https://radar-opadow.pl/?radartype=cappi

Dolar i euro najdroższe od kilkunastu miesięcy. Jak to przełoży się na ceny środków produkcji i ceny zbóż?

0
Kurs euro i dolara w górę

Ceny zbóż a rynek walutowy: W połowie lipca 2026 roku polskie rolnictwo mierzy się z wyjątkowo trudnym otoczeniem makroekonomicznym. Osłabienie złotego, z kursami euro oscylującymi wokół 4,336 PLN oraz dolara w okolicach 3,804 PLN, w połączeniu ze spekulacyjnymi wzrostami cen na giełdach, tworzy presję, której skutki odczuje każde gospodarstwo.

Dlaczego złoty traci na wartości?

Kondycja złotego jest obecnie wypadkową silnych mechanizmów globalnych i krajowych, które negatywnie wpływają na portfel rolnika:

  • Geopolityka i „bezpieczna przystań”: W obliczu eskalacji napięć na Bliskim Wschodzie oraz zablokowania cieśniny Ormuz, kapitał globalny ucieka w stronę dolara amerykańskiego. W warunkach kryzysowych dolar pełni rolę „bezpiecznej przystani”, co automatycznie osłabia waluty rynków wschodzących, w tym złotego.
  • Retoryka NBP: Istotnym czynnikiem wewnętrznym stała się lipcowa komunikacja prezesa NBP, w której zasygnalizowano możliwość obniżki stóp procentowych po wakacjach. Choć to tylko sygnał, rynki finansowe odebrały go jako zwrot w stronę luźniejszej polityki pieniężnej, co natychmiast wywołało presję na wyprzedaż złotego.
  • Siła eurodolara: Jako waluta rynków wschodzących, złoty jest silnie uzależniony od kondycji pary EUR/USD. Gdy dolar umacnia się na świecie, wywiera to dodatkową, zewnętrzną presję na osłabienie naszej waluty.

Czytaj również:

Spekulacyjny „wystrzał” cen na giełdach

Ostatnie dni przyniosły gwałtowną zmienność na rynkach zbóż. Piątkowy skok notowań pszenicy i kukurydzy na giełdach MATIF i CBoT był bezpośrednim efektem publikacji lipcowego raportu WASDE.

  • Na paryskiej giełdzie MATIF ceny kukurydzy przebiły opory z ostatnich lat, osiągając nowe 3-letnie maksima (kontrakt XBX26 sięgający 238,75 EUR/t). Pszenica wrześniowa wystrzeliła do 216 EUR/t – najwyżej od maja tego roku.
  • Ten wzrost był napędzany głównie przez zautomatyzowane algorytmy handlowe oraz lokalny deficyt ziarna w UE, ale też przez realne pogorszenie fundamentów globalnego rynku.

Czytaj także:

Inflacja importowana i „nożyce cenowe”

Słaby złoty działa jak „cichy podatek” nakładany na rolników:

  • Kosztowna produkcja: Importowane paliwa (np. drożejący diesel), energia oraz środki ochrony roślin stają się w przeliczeniu na złotówki znacznie droższe.
  • Mechanizm importowanej presji: Żywność importowana staje się droższa na sklepowych półkach, co ogranicza siłę nabywczą konsumentów. Zmusza ich to do wyboru tańszych zamienników, co może uderzać w popyt na polską żywność, podczas gdy detaliści, broniąc swoich marż przy droższym imporcie, wywierają mogą presję na obniżki cen w krajowych skupach.

Czytaj również:

Eksport: Szansa w cieniu konkurencji

Choć niższy kurs PLN teoretycznie sprzyja eksportowi polskich produktów, realne korzyści są ograniczone:

  • Konkurencyjność: Słaby złoty czyni polskie towary tańszymi dla nabywców zewnętrznych, co otwiera możliwości dywersyfikacji rynków zbytu.
  • Bariery: Aby zysk z eksportu przeważył nad kosztami produkcji, polscy eksporterzy musieliby wygrać z tanim ziarnem z basenu Morza Czarnego (Rosja i Ukraina), które w tym sezonie dysponuje dużym potencjałem eksportowym. To właśnie ta konkurencja hamować może dynamikę wzrostu cen skupu w kraju.

Podsumowanie dla gospodarstw

Rolnicy znajdują się obecnie w „nożycach cenowych”: z jednej strony giełdowe notowania zbóż szybują na 3-letnie maksima, co jest odzwierciedleniem deficytu w UE, a z drugiej – osłabienie złotego trwale podnosi koszty prowadzenia działalności. W obliczu tej zmienności rolnicy powinni wykazać się szczególną ostrożnością w zarządzaniu płynnością finansową, traktując obecne giełdowe maksima jako sygnał alarmowy dotyczący stabilności podaży, a nie jedynie jako okazję do pewnego zysku.

Opracowano na podstawie danych rynkowych Agroprofil (lipiec 2026).

Ceny kukurydzy po kluczowych dla rynku prognozach USDA. MATIF na 3-letnich maksimach!

0
Prognoza dla rynku kukurydzy w 2026/27

Ceny kukurydzy na światowych giełdach towarowych stanęły w obliczu fundamentalnego zwrotu po publikacji najnowszego, lipcowego raportu Amerykańskiego Departamentu Rolnictwa (USDA). Najświeższe prognozy bilansowe jednoznacznie wskazują, że globalny rynek tego surowca gwałtownie przechodzi z fazy komfortowej nadpodaży w głęboki deficyt strukturalny. Ponieważ bieżąca światowa konsumpcja znacznie przewyższy wolumen produkcji, z rynku zniknie dotychczasowa poduszka bezpieczeństwa, co tworzy silną, długoterminową presję na wzrosty, determinując to, jak będą kształtować się ceny kukurydzy w najbliższych miesiącach. Prawdziwym potwierdzeniem tego zwrotu stała się piątkowa sesja (10 lipca 2026 r.), na której kontrakty zbożowe zareagowały gwałtownymi podwyżkami po obu stronach Atlantyku, wypychając notowania kukurydzy na paryskim parkiecie na najwyższe poziomy od blisko trzech lat.

Przeczytaj koniecznie:

Bilans kukurydzy w USA: Niższy punkt startowy i większy apetyt eksporterów

W amerykańskim bilansie na nowy sezon 2026/27 doszło do bardzo poważnego zacieśnienia wolumenu zapasów, które bezpośrednio stymuluje ceny kukurydzy za oceanem. Choć w samej strukturze szacunków produkcyjnych na nowy sezon USDA zachowało daleko idącą wstrzemięźliwość – utrzymując projektowaną powierzchnię zbiorów na stałym poziomie 87,4 mln akrów oraz wysoki plon wynoszący 183,0 buszli z akra – to ostateczne zapasy końcowe runęły w dół.

W porównaniu do prognoz czerwcowych, zapasy te zostały obcięte aż o 170 mln buszli, osiągając poziom 1790 mln buszli (ok. 45,46 mln ton). Zjawisko to wynika z klasycznego efektu nożyc rynkowych. Z jednej strony Stany Zjednoczone wchodzą w nowy cykl z mniejszym zapasem początkowym (spadek o 125 mln buszli wobec czerwca), co jest bezpośrednim dowodem wyższego zużycia krajowego w kończącym się sezonie. Z drugiej strony, USDA podniosło prognozę amerykańskiego eksportu o kolejne 50 mln buszli (do poziomu 3200 mln buszli), dostrzegając rosnący popyt zagraniczny. W ujęciu rok do roku (2026/27 vs 2025/26) produkcja w USA tąpnie o 25,92 mln ton, co w pełni uzasadnia rosnące ceny kukurydzy na giełdzie CBoT w Chicago. W piątek kontrakt kukurydziany (ZCU26) zyskał aż +8-0 centów (+1,85%), zamykając się na poziomie 439,50 ct/bu.

Warto jednak zauważyć, że mimo tak drastycznego cięcia zapasów, analitycy USDA wykazali się dużą powściągliwością w szacowaniu zysków producenckich. Departament utrzymał bowiem czerwcową prognozę średniej ceny sezonowej dla farmerów w USA na poziomie 4,40 USD/buszel. Choć kwota ta nie drgnęła od ubiegłego miesiąca, to w szerszym horyzoncie i tak stanowi wyraźny krok naprzód – w porównaniu do stawki 4,15 USD/buszel z kończącego się, starego sezonu, nowa prognoza zakłada zauważalny wzrost dochodowości. Ta wstrzemięźliwość USDA w lipcu pokazuje, że urzędnicy wolą poczekać na realne wejście kombajnów w pole, zanim oficjalnie podbiją prognozy cenowe, co daje rynkowi dodatkową przestrzeń do późniejszych impulsów prowzrostowych.

Unia Europejska w pułapce pogodowej – skokowy wzrost importu

Z punktu widzenia europejskich realiów handlowych oraz notowań na giełdzie MATIF w Paryżu, kluczowym elementem raportu jest dramatyczna i głęboka redukcja szacunków zbiorów w Unii Europejskiej. Analitycy USDA zdecydowali się na cięcie prognoz unijnej produkcji aż o 3,72 mln ton w stosunku do raportu czerwcowego, obniżając przewidywany wynik do zaledwie 53,78 mln ton. Powoduje to, że nadchodzące zbiory w Europie będą wyraźnie gorsze niż w poprzednim, również słabym sezonie (56,80 mln ton).

Aby w pełni zaspokoić stabilne wewnętrzne zapotrzebowanie ze strony przemysłu paszowego i przetwórczego (szacowane na stałym poziomie około 74,4 mln ton), Wspólnota będzie zmuszona do skokowego zwiększenia zakupów zewnętrznych. Prognoza importu kukurydzy do UE wzrosła do poziomu 22,5 mln ton. Oznacza to natychmiastowy wzrost zapotrzebowania o 3 mln ton względem czerwca oraz o 4 mln ton w relacji rok do roku. Tak potężna zależność Europy od zewnętrznego ziarna, przy jednoczesnym uszczupleniu zapasów u kluczowych globalnych dostawców, stała się bezpośrednim czynnikiem windującym paryskie ceny kukurydzy. Najbliższy kontrakt na kukurydzę (XBX26) podskoczył w piątek o +6,25 EUR/t (+2,69%), osiągając wartość 238,75 EUR/t. Impuls ten został dodatkowo wzmocniony przez spektakularny rajd na giełdowej pszenicy konsumpcyjnej (MLU26), która wystrzeliła aż o +11,25 EUR/t (+5,49%) do poziomu 216,25 EUR/t przy ogromnym obrocie handlowym.

Globalny bilans: Świat wchodzi w deficyt strukturalny

W skali globalnej lipcowy raport WASDE ma jednoznacznie prowzrostowy charakter. Światowe zapasy końcowe w sezonie 2026/27 zostały zredukowane o 5,96 mln ton w odniesieniu do czerwca, topniejąc do poziomu 275,26 mln ton. Prawdziwą skalę napięcia w bilansie widać jednak w zestawieniu historycznym rok do roku:

  • Globalna produkcja kukurydzy spadnie o 30,61 mln ton (z 1327,70 mln ton do 1297,09 mln ton).
  • Całkowite światowe zużycie prognozowane jest na poziomie 1320,49 mln ton.
  • W rezultacie w nadchodzącym sezonie ludzkość skonsumuje o 23,4 mln ton ziarna więcej, niż wyniosą łączne zbiory.

Powstała w ten sposób luka zostanie pokryta z dotychczas zgromadzonych rezerw magazynowych, przez co światowe zapasy końcowe skurczą się rok do roku o blisko 8%. Warto podkreślić, że eksperci USDA w lipcowej edycji raportu nie zmienili swoich dotychczasowych prognoz produkcyjnych dla Brazylii (139 mln ton) oraz Argentyny (55 mln ton).

Tabela: Porównanie kluczowych elementów globalnego bilansu (w mln ton)

Region / WyszczególnienieSezon 2025/26Prognoza CzerwiecPrognoza LipiecZmiana r/r (%)
Świat – Produkcja1327,701300,381297,09-2,3%
Świat – Zapasy Końcowe298,67281,22275,26-7,8%
USA – Produkcja432,34406,29406,42-6,0%
Unia Europejska – Produkcja56,8057,5053,78-5,3%
Unia Europejska – Import18,5019,5022,50+21,6%

MATIF silniejszy od Chicago – kukurydza na 3-letnich maksimach

Analiza techniczna kontraktów na kukurydzę w długoterminowym, 3-letnim horyzoncie ujawnia historyczną dywergencję między rynkiem europejskim a amerykańskim. O ile kontrakt na giełdzie w Chicago (ZCZ26), mimo piątkowego odbicia do poziomu 461-0 ct/bu, wciąż znajduje się głęboko poniżej swoich wieloletnich szczytów z ubiegłych lat, o tyle paryski parkiet wykazuje potężną siłę relatywną.

Piątkowe zamknięcie kontraktu XBX26 na poziomie 238,75 EUR/t oznacza, że europejski rynek kukurydzy ustanowił nowe, 3-letnie maksimum. Paryż jednym gwałtownym impulsem przebił wszystkie dotychczasowe opory z lat 2024–2025, wracając do wycen notowanych ostatnio w sierpniu 2023 roku. Tak silne wyłamanie z długoterminowego trendu spadkowego potwierdza, że lokalny deficyt ziarna w Europie (skorelowany z drastycznym cięciem unijnych zbiorów przez USDA i koniecznością rekordowego importu na poziomie 22,5 mln ton) całkowicie oderwał notowania na MATIF od realiów za oceanem.

Wnioski dla rynku i perspektywy cenowe

Najnowsze dane zaprezentowane przez USDA definitywnie zdejmują z giełd towarowych presję nadmiernej podaży, która ciążyła notowaniom przez minione kilkanaście miesięcy. Ograniczona podaż i zapasy w Stanach Zjednoczonych, tąpnięcie zbiorów w Unii Europejskiej oraz konieczność uruchomienia potężnego importu przez kraje europejskie dają solidne podłoże pod długofalowe ożywienie. W konsekwencji globalne ceny kukurydzy zyskały silne fundamenty do wzrostów, czego bezpośredni pokaz zobaczyliśmy na piątkowym, dynamicznym zamknięciu parkietów w Paryżu i Chicago. Rynek staje się teraz niezwykle reaktywny i wrażliwy na wszelkie bieżące ryzyka pogodowe, geopolityczne czy logistyczne.

Źródło: USDA

Ceny paliw: Diesel podrożał w hurcie o ponad 30 groszy w skali tygodnia. Winny jest słabnący złoty i ponowna blokada cieśniny Ormuz

0
Ceny paliw

Ceny paliw w kraju: Koszty nadchodzących żniw rosną w zastraszającym tempie. Mimo że piątkowe zamknięcie giełd przyniosło symboliczną korektę na rynku ropy i gotowych paliw, polscy kierowcy i rolnicy nie mają powodów do radości. Ostatni, sobotni cennik hurtowy PKN Orlen (z 11 lipca) przyniósł kolejną falę podwyżek dla oleju napędowego. W ujęciu tygodniowym mamy do czynienia z prawdziwym wstrząsem cenowym.

Tygodniowy skok cen w hurcie: Ponad 30 groszy netto na litrze

Zestawienie oficjalnych danych hurtowych netto Orlenu dla Oleju Napędowego Ekodiesel (ceny zawierające już akcyzę) pokazuje bezwzględną dynamikę wzrostów:

  • W skali minionego tygodnia: Od soboty 4 lipca, kiedy metr sześcienny kosztował 5513 zł, cena wzrosła do 5825 zł/m³ (stan na 11 lipca). To oznacza podwyżkę o +312 zł/m³, czyli o 31,2 gr/l netto w zaledwie 7 dni. Po doliczeniu podstawowej stawki podatku VAT kierowcy i przedsiębiorcy dostają cios na poziomie 38,4 gr/l brutto.
  • Od początku lipca: W 11 dni tego miesiąca diesel w hurcie podrożał o 330 zł/m³ (+40,6 gr/l brutto).
  • Długi dystans (od wybuchu wojny z Iranem): Porównując obecne stawki z końcówką lutego (4809 zł/m³), hurtowa cena netto diesla jest wyższa o 1016 zł/m³. Oznacza to, że sam surowiec z podatkiem akcyzowym podrożał od wybuchu konfliktu o 1,25 zł/l brutto (+21,1%). Podobnie sytuacja wygląda w przypadku benzyny bezołowiowej Eurosuper 95, która w tym samym okresie podrożała w hurcie z 4466 zł/m³ do 5484 zł/m³ (wzrost o 1018 zł/m³, czyli o ponad 1 zł/l netto).

Geopolityka i słaba waluta trzymają rynek w schachu

Głównym motorem napędowym obecnej drożyzny jest ponowna blokada strategicznej cieśniny Ormuz, przez którą przepływa jedna piąta światowego wolumenu ropy naftowej. Sytuację na europejskim rynku paliw widać wyraźnie w notowaniach terminowych. Choć piątkowa sesja (10 lipca) zamknęła się lekkimi spadkami (ropa Brent spadła o 0,38% do 76,01 USD/bbl, a diesel ARA o 0,73% do 1013,00 USD/t), to w ujęciu długoterminowym rynek tkwi w kryzysie – diesel ARA w Europie pozostaje o 34% droższy niż przed wybuchem wojny.

W Polsce jakiekolwiek próby wyhamowania podwyżek są skutecznie blokowane przez rynek walutowy. W piątek kurs pary USD/PLN przebił psychologiczną barierę 3,80 zł, notując dzienne maksima na poziomie 3,8057 zł. To najwyższa wycena dolara od 14 miesięcy i wzrost o ponad 20 groszy od końca lutego. Dla krajowych rafinerii oznacza to drastyczny wzrost kosztów importu surowca.

Co to oznacza na stacjach?

Wygaśnięcie z końcem czerwca krajowego pakietu osłonowego „CPN” (który sztucznie zaniżał stawkę VAT z 23 do 8%, podczas gdy akcyza wzrosła już wcześniej, w połowie czerwca) w połączeniu z obecnym rajdem hurtowym doprowadziło do gwałtownych zmian na pylonach stacji benzynowych.

Ceny detaliczne diesla wzrosły w efekcie o ponad złotówkę na litrze w porównaniu do końcówki czerwca. Okazyjne oferty, takie jak Pb95 za 6,58 zł/l i ON za 6,78 zł/l na stacjach przymarketowych (np. Auchan w Lublinie) z połowy tygodnia, przeszły już do historii. Po weekendowych korektach cenników hurtowych Orlenu, na dużych stacjach sieciowych olej napędowy ucieka już wyraźnie w kierunku 7,15–7,20 zł/l.

Głośne, wakacyjne promocje dużych koncernów (-30/-40 gr/l z aplikacjami) są jedynie oddaniem ułamka gigantycznych marż detalicznych wypracowanych w ubiegłych miesiącach. Ze względu na sztywne limity (najczęściej do 50 litrów), nie stanowią one żadnego ratunku dla gospodarstw rolnych ruszających w pole, dla których kluczowa jest wyłącznie czysta cena hurtowa netto. Z rozważanego przez rząd ewentualnego powrotu obniżek podatku VAT rolnicy-płatnicy VAT oraz sektor transportowy również nie skorzystają, gdyż podatek ten w całości odliczają.

Źródło cen: PKN Orlen, Giełdy Towarowe

Ceny pszenicy wystrzeliły po prognozie najniższych zbiorów w USA od ponad 50 lat – ale Europa czuje oddech Morza Czarnego

0
Cena pszenicy na Matif i CBoT
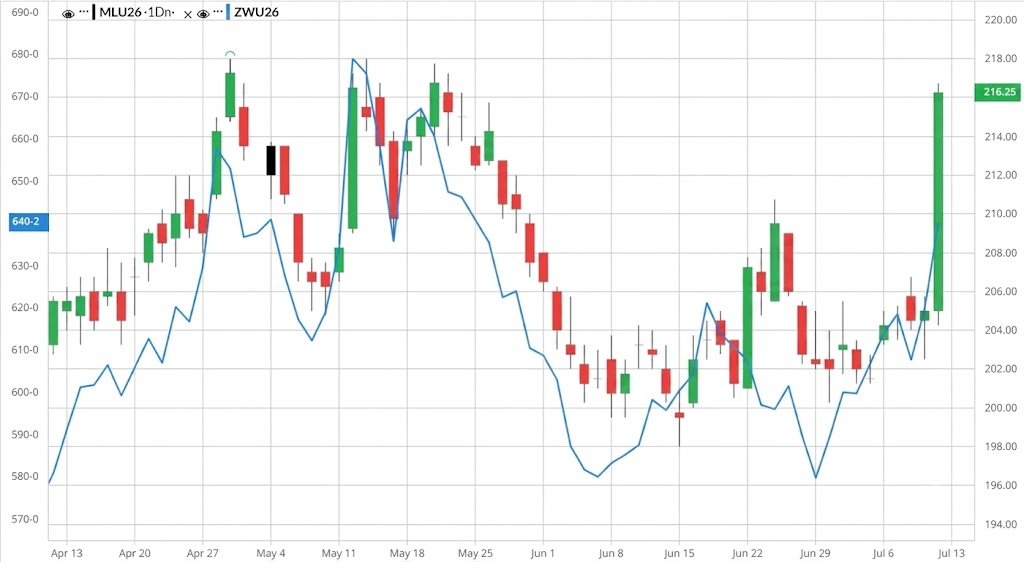
Wykres cen pszenicy (najbliższa seria) na Euronext-Paryż i CBoT z 10.07.2026 roku

Ceny pszenicy oraz jej gwałtowny skok na globalnych giełdach to bezpośredni efekt publikacji lipcowego raportu WASDE, który wywołał potężną falę zmienności na rynkach zbóż. Choć same miesięczne korekty produkcji i zapasów były stosunkowo kosmetyczne, publikacja danych podziałała jak zapalnik na zaprogramowane automaty tradingowe. Na paryskiej giełdzie MATIF szczyt fali zakupowej napędzanej przez algorytmy przypadł na godzinę 18:30 – bezpośrednio po upublicznieniu raportu – kiedy to kontrakty terminowe na wrzesień br. zanotowały skokowy, ponad pięcioprocentowy wzrost. Choć sesja dogrywkowa przyniosła naturalne schłodzenie nastrojów i realizację zysków do poziomu 214 EUR/t, ostateczne zamknięcie i tak oznacza olbrzymi wzrost dzienny.

Algorytmy spekulacyjne w akcji – rynkowy mechanizm domina

Za piątkowym, skokowym wzrostem notowań stały przede wszystkim fundusze spekulacyjne, których strategie są dziś niemal w pełni zautomatyzowane. Przez wiele tygodni kapitał spekulacyjny utrzymywał rekordowo duże krótkie pozycje (zakłady na spadek cen), grając pod żniwną presję podaży. Piątkowe, z pozoru drobne korekty w raporcie WASDE uruchomiły jednak automatyczne zlecenia obronne typu stop-loss. Algorytmy handlowe, zaprogramowane na wychwytywanie historycznych minimów – takich jak najniższe zapasy w USA od ponad pół wieku – w ułamku sekundy zaczęły masowo odkupywać kontrakty, by zamknąć ryzykowne pozycje. Wywołało to klasyczny efekt domina (tzw. short squeeze), w którym zautomatyzowana fala zleceń kupna oderwała się od bieżącej sytuacji na rynku fizycznym i wywindowała notowania w Paryżu do dziennych maksimów, generując potężne obroty spekulacyjne.

Ceny pszenicy na Matif i Chicago – WYKRES

Wieloletnie minima produkcji w USA i korekta w Kanadzie

To nie dynamiczne zmiany miesiąc do miesiąca, ale kontekst historyczny zelektryzował rynkowe systemy transakcyjne. USDA obniżyło prognozę zbiorów w USA o skromne 0,2 mln ton (do 41,81 mln ton), korygując potencjał odmian ozimych HRW i SRW.

Jednak ta niewielka korekta przypomniała rynkowi o skrajnie napiętym bilansie rocznym – amerykańskie zapasy końcowe mają wynieść 19,66 mln ton (722 mln buszli), co oznacza spadek o 22% rok do roku. Prognozowana produkcja i zapasy są najniższe w USA od sezonu 1970/71, co automatycznie uruchomiło lawinę zleceń.

Drobne uszczuplenie podaży odnotowano również w Kanadzie, gdzie Statistics Canada skorygowało prognozę zbiorów o 1 mln ton (do 34,0 mln ton).

Europejski parkiet pod wpływem emocji i pogody

Na giełdzie MATIF reakcja była szczególnie gwałtowna, ponieważ inwestorzy nałożyli amerykański impuls na lokalne obawy pogodowe. Mimo że USDA pozostawiło unijną produkcję na poziomie 136 mln ton, to mniejsze zapasy początkowe obniżyły zapasy końcowe Wspólnoty do 14,33 mln ton. W połączeniu z fatalnymi prognozami dla kukurydzy we Francji (gdzie zapowiadają się najgorsze zbiory od trzech dekad), rynek obawia się, że wewnętrzny popyt paszowy mocniej zassa krajowe ziarno chlebowe, co dodatkowo podkręciło nerwowość na paryskim parkiecie.

Presja Morza Czarnego i słaby popyt z Afryki – „zimny prysznic” dla UE

Piątkowy rajd algorytmów na MATIF całkowicie pominął jednak dwa kluczowe dla unijnego handlu czynniki, które w nadchodzących tygodniach będą wywierać presję na ceny. Chociaż globalne rezerwy się kurczą, konkurencja dla unijnego ziarna ze strony basenu Morza Czarnego pozostanie w tym sezonie bardzo duża. USDA podniosło szacunki produkcji zarówno dla Rosji (do 88,5 mln ton), jak i dla Ukrainy (do 24,0 mln ton), co automatycznie przełożyło się na wyższy potencjał eksportowy z obu tych kierunków. To tanie ziarno będzie agresywnie walczyć o udziały w rynku, zwłaszcza że unijni eksporterzy muszą zmierzyć się z wyraźnie mniejszym popytem importowym ze strony swoich kluczowych odbiorców: Afryki Północnej i Turcji. Oba te regiony zwiększają własne rezerwy i dążą do ograniczenia zakupów, co przy braku alternatywnych rynków zbytu dla UE może trwale powstrzymywać cenę pszenicy w Paryżu przed dalszymi, spekulacyjnymi wzrostami.

Tabela: Bilans na sezon 2026/27 u kluczowych graczy (w mln ton)

Kraj / RegionProdukcja (lipiec)Korekta produkcji (m-m)Prognozowany EksportZapasy końcoweZmiana zapasów (m-m)
Świat (ogółem)819,97📉 -0,09📈 213,05272,84📉 -2,58
Świat (bez Chin)678,97📉 -0,09—152,20📉 -2,38
Stany Zjednoczone41,81📉 -0,2021,0919,66📉 -0,59
Unia Europejska136,00bz31,0014,33📉 -0,30
Rosja88,50📈 +0,5047,5012,09bz
Ukraina24,00📈 +0,5014,502,53bz

Źródło: USDA, MATIF, CBoT

Pogoda na żniwa 13-15 lipca

0
Pogoda na żniwa 2016

Żniwa oporowo ruszą w Polsce

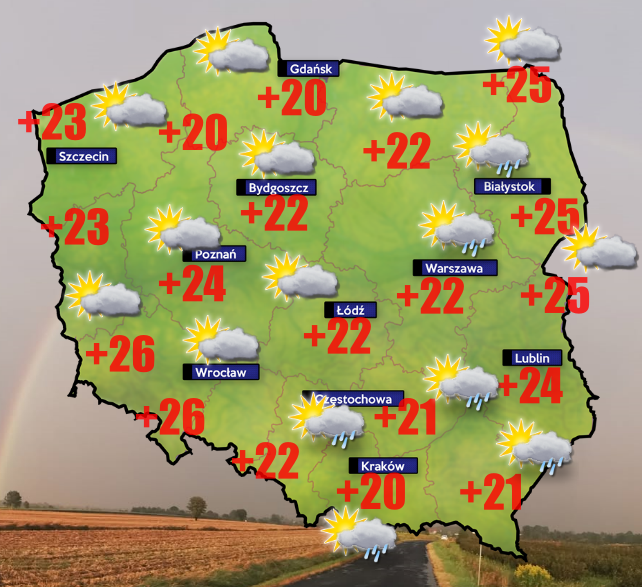
Noc z 12 na 13 lipca będzie ciepła z przewagą chmur i miejscami na wschodzie, południu i w centrum pokropi deszcz bądź lekko popada do 1-4 mm. Na termometrach 14-16 stopni Celsjusza.

13 lipca z lokalnymi opadami na wschodzie, południu i środkowym wschodzie

W ciągu dnia na północy, zachodzie i środkowym zachodzie ( po Kutno, Łódź) będzie sucho ale chmur nadal będzie sporo. Więcej przejaśnień od przedpołudnia pojawi się od Podlasia po Kurpie, Mazury i Kujawy i tam słońca brakować nie będzie do samego zachodu słońca chociaż na Podlasiu po południu lokalnie pokropi deszcz. Generalnie od Ziemi Łódzkiej po Lubelskie, Podkarpacie i Małopolskę, gdzie lokalnie popada do 5 mm to jednak w większości regionów obejdzie się bez deszczu.

14 lipca pogoda żniwna na zachodzie, północy i częściowo w centrum kraju

Według prognoz we wtorek burzowo może być od Podkarpacia po Lubelskie, Świętokrzyskie, południe Mazowsza. Tu żniw na pewno nie będzie. Być może lokalnie popada też na Mazowszu, Ziemi Łódzkiej, Dolnym Śląsku, Opolszczyźnie, Górnym Śląsku i w Małopolsce. Na pewno bez opadów i już z dużą dawką słońca od Wielkopolski, Ziemi Lubuskiej po Pomorze, Kaszuby, Żuławy, Warmię i Suwalszczyznę. Zrobi się gorąco- po południu od 24 do 28 stopni.

15 lipca nadal z opadami w południowo wschodniej ćwiartce Polski

W środę przelotne opady nadal gnębić będą Roztocze, Podkarpacie, Świętokrzyskie zwłaszcza na wschód od Kielc; południe Mazowsza czy Małopolskę. Co prawda nie popada wszędzie ale nie będzie to pogoda żniwowa.

Na zachodzie, północy i w centrum kraju niebo już przeważnie będzie bezchmurne i ciepło bo z temperaturami do 28 stopni.

Czwartek i piątek prawdopodobnie przyniosą już całkowity zanik opadów w całym kraju tak więc żniwa ruszą już pełną parą wszędzie bo temperatura będzie dopisywać sięgając 26-31 stopni Celsjusza przy bezchmurnym niebie i umiarkowanym wietrze i co ciekawe cały tydzień mimo ciepłej aury ma wiać z północy.

Konkurs- Konkurs z okazji Jubileuszu 10–lecia Agro Profil

Radar opadów- https://radar-opadow.pl/?radartype=cappi

Nie boi się upałów i szybko zakrywa glebę. Rolnicy coraz częściej wysiewają ją po żniwach

0
Olejarka abisyńska

Olejarka abisyńska, nazywana również lnicznikiem abisyńskim, coraz częściej pojawia się w mieszankach międzyplonowych. Rolnicy doceniają ją przede wszystkim za szybki wzrost, niewielkie wymagania glebowe oraz zdolność do skutecznego okrywania powierzchni pola. Dzięki temu ogranicza rozwój chwastów, chroni glebę przed erozją i poprawia jej strukturę.

Roślina dobrze znosi okresowe niedobory wody, dlatego sprawdza się również na stanowiskach narażonych na letnią suszę. W krótkim czasie wytwarza znaczną ilość biomasy, która po przyoraniu wzbogaca glebę w materię organiczną.

Dlaczego warto uwzględnić olejarkę abisyńską w mieszance?

Jedną z największych zalet olejarki abisyńskiej jest jej dynamiczny rozwój po siewie. Roślina szybko zakrywa międzyrzędzia, ograniczając dostęp światła do chwastów. W efekcie zmniejsza ich konkurencję wobec kolejnych upraw.

Silny system korzeniowy poprawia napowietrzenie gleby oraz ułatwia przenikanie wody do głębszych warstw profilu. Po rozkładzie resztek pożniwnych zwiększa się zawartość próchnicy, co przekłada się na lepszą pojemność wodną stanowiska.

Olejarka dobrze komponuje się z wieloma gatunkami wykorzystywanymi w międzyplonach, dlatego często stanowi element mieszanek wielogatunkowych.

W jakich płodozmianach sprawdzi się najlepiej?

Roślina znajduje zastosowanie przede wszystkim w płodozmianach zbożowych oraz kukurydzianych. Może być również wykorzystywana tam, gdzie celem jest szybkie przykrycie gleby po żniwach i ograniczenie strat składników pokarmowych.

Przed włączeniem jej do mieszanki należy jednak przeanalizować cały płodozmian. Olejarka abisyńska należy do rodziny kapustowatych, dlatego nie jest zalecana jako międzyplon przed rzepakiem. Uprawa gatunków z tej samej rodziny zwiększa ryzyko przenoszenia wspólnych chorób i szkodników oraz może ograniczać korzyści wynikające z prawidłowego zmianowania.

Termin siewu ma duże znaczenie

Najlepsze efekty uzyskuje się po wysiewie bezpośrednio po zbiorze rośliny głównej. Wczesny termin pozwala roślinie wykorzystać zapas wilgoci pozostający po żniwach oraz długi dzień, co przekłada się na szybki przyrost biomasy.

Opóźnienie siewu skraca okres wegetacji i ogranicza rozwój roślin. W konsekwencji międzyplon słabiej chroni glebę i wytwarza mniej masy organicznej.

Z czym łączyć olejarkę abisyńską?

Olejarka abisyńska dobrze uzupełnia się z gatunkami o odmiennym systemie korzeniowym i tempie wzrostu. W mieszankach często towarzyszą jej facelia, gryka, owies, wyka czy koniczyny, o ile odpowiada to planowanemu płodozmianowi.

Zróżnicowanie gatunków zwiększa odporność międzyplonu na niekorzystne warunki pogodowe oraz pozwala lepiej wykorzystać składniki pokarmowe znajdujące się w różnych warstwach gleby.

Na co zwrócić uwagę przed siewem?

Przy wyborze olejarki abisyńskiej należy uwzględnić przede wszystkim roślinę następczą. W gospodarstwach z dużym udziałem rzepaku lepiej zastąpić ją gatunkami spoza rodziny kapustowatych. W pozostałych płodozmianach może być wartościowym elementem mieszanek, zwłaszcza tam, gdzie priorytetem jest szybkie okrycie gleby, ograniczenie zachwaszczenia i poprawa jej żyzności.

Rzepak, buraki i ziemniaki wymagają różnych międzyplonów. Rolnicy często popełniają ten błąd

0
Cena rzepaku w górę

Dobór roślin okrywowych ma kluczowe znaczenie dla powodzenia płodozmianu. Niewłaściwie dobrane gatunki mogą zwiększać ryzyko występowania chorób, szkodników oraz utrudniać ochronę kolejnych upraw. Dlatego przy planowaniu międzyplonów należy uwzględnić nie tylko ich wpływ na glebę, ale również specyfikę roślin następczych.

Rzepak – unikaj roślin z tej samej rodziny

W płodozmianie z udziałem rzepaku najważniejszą zasadą jest wyeliminowanie z mieszanek roślin należących do rodziny kapustowatych. Oznacza to rezygnację z takich gatunków jak gorczyca, rzodkiew oleista, rzodkiewka czy lnianka, które mogą sprzyjać rozwojowi chorób i szkodników wspólnych dla rzepaku.

Jeśli w płodozmianie znajduje się również bób, mieszanka powinna być dodatkowo pozbawiona roślin strączkowych.

Za optymalne składniki międzyplonów pod rzepak uznaje się:

  • facelię,
  • owies szczeciniasty,
  • len,
  • ogórecznik,
  • grykę.

Rolnicy powinni także unikać ramtillu, słonecznika i konopi, ponieważ gatunki te mogą sprzyjać rozwojowi twardzików.

Ziemniaki – międzyplony pomagają ograniczać nicienie

W uprawie ziemniaków jednym z głównych celów stosowania roślin okrywowych jest ograniczanie populacji nicieni. W tym celu wykorzystuje się odporne na nicienie odmiany gorczycy i rzodkwi oleistej oraz owies zwyczajny lub szczeciniasty.

Rośliny te wydzielają związki korzeniowe, które pobudzają nicienie do opuszczania cyst. Ponieważ nie znajdują odpowiednich roślin żywicielskich, giną z głodu, co pozwala ograniczyć ich liczebność.

Jednocześnie w płodozmianie ziemniaczanym należy zwracać szczególną uwagę na zwalczanie samosiewów ziemniaków, które mogą stanowić źródło chorób i szkodników.

Buraki cukrowe – ważna jest ochrona przed nicieniami i wirusami

Przy doborze mieszanek roślin okrywowych dla buraków cukrowych obowiązują podobne zasady jak w przypadku ziemniaków. Podstawowym celem jest ograniczenie występowania nicieni.

Jednocześnie należy unikać gatunków, które mogą sprzyjać rozwojowi wirusa chrzęstnicy tytoniu (TRV) na obszarach, gdzie jego obecność została stwierdzona. Z tego względu nie zaleca się wysiewu owsa ościstego.

Niekorzystnym wyborem są również:

  • facelia i gorczyca, które sprzyjają plamistości żelazistej,
  • gryka, której samosiewów nie można skutecznie zwalczać herbicydami stosowanymi w burakach cukrowych.

Jeżeli istnieje ryzyko występowania nicienia łodygowego (Ditylenchus), należy zrezygnować z roślin strączkowych o dużych nasionach, takich jak bób i groch. Dopuszczalne pozostają natomiast gatunki koniczyny.

Kukurydza daje największą swobodę, ale ogranicza terminy siewu

Spośród najważniejszych upraw kukurydza zapewnia największą elastyczność przy wyborze roślin okrywowych. Dobór gatunków zależy przede wszystkim od pozostałych elementów płodozmianu.

Największym problemem jest jednak późny termin zbioru. Jeśli kukurydza schodzi z pola dopiero w połowie października, na wysiew tradycyjnych międzyplonów jest zwykle za późno.

Rozwiązaniem mogą być wsiewki międzyplonowe wysiewane jeszcze w rosnącą kukurydzę. Początkowo są one tłumione przez rozwijającą się plantację, natomiast po zbiorach szybko wznawiają wzrost, zimują i w wielu przypadkach mogą zostać wykorzystane wiosną jako pasza.

Dobór międzyplonów powinien uwzględniać cały płodozmian

Eksperci podkreślają, że wybór roślin okrywowych nie powinien być przypadkowy. Każdy gatunek może wpływać na rozwój chorób, szkodników lub nicieni, a także utrudniać ochronę kolejnych upraw.

Dlatego planując mieszanki międzyplonowe warto analizować cały płodozmian, a nie tylko roślinę wysiewaną bezpośrednio po zbiorach. Odpowiednio dobrane rośliny okrywowe mogą wspierać zdrowotność stanowiska, ograniczać presję agrofagów i poprawiać efektywność produkcji w kolejnych latach.

Francuscy plantatorzy kukurydzy biją na alarm: Czy integracja z Ukrainą zdestabilizuje europejski rynek?

0

Kukurydza w UE: W obliczu trwających negocjacji akcesyjnych Ukrainy z Unią Europejską, francuscy producenci kukurydzy wyrażają poważne zaniepokojenie przyszłością sektora. Przedstawiciele branży ostrzegają przed pogłębiającymi się zniekształceniami rynku, wskazując na dysproporcje w kosztach produkcji oraz standardach rolnych, które w ich ocenie mogą zagrozić egzystencji tysięcy europejskich gospodarstw.

Potęga, która rośnie w siłę

W ciągu ostatnich 25 lat Ukraina przekształciła się w jednego z najważniejszych graczy na światowym rynku kukurydzy. Powierzchnia upraw w tym kraju potroiła się, a całkowita produkcja wzrosła aż ośmiokrotnie. Obecnie Ukraina jest silnie zorientowana na eksport – trzy czwarte wyprodukowanego ziarna trafia na rynki zewnętrzne, z czego blisko połowa do krajów Unii Europejskiej.

Co istotne, mimo trwającego konfliktu, główne obszary produkcyjne – zlokalizowane w regionach centralnych – pozostają aktywne i wydajne. W samym tylko 2025 roku Ukraina wyprodukowała blisko 31 mln ton kukurydzy, co stanowi połowę całkowitej produkcji UE (ok. 60 mln ton).

Nierówne zasady gry

Francuskie Generalne Stowarzyszenie Producentów Kukurydzy (AGPM) alarmuje, że europejscy rolnicy muszą konkurować z podmiotami działającymi na zupełnie innych zasadach. Główne punkty zapalne to:

  • Koszty produkcji: Znacznie niższe koszty operacyjne w ukraińskich realiach.
  • Standardy: Stosowanie środków ochrony roślin niedozwolonych w UE oraz mniej restrykcyjne przepisy środowiskowe.
  • Struktura gospodarstw: Dominacja ogromnych korporacji rolnych, które dysponują skalą nieosiągalną dla tradycyjnych gospodarstw rodzinnych w Europie Zachodniej.

„Mamy do czynienia z ogromnymi zniekształceniami rynku. Obecnie gramy według zupełnie innych zasad” – komentuje Benoît Laborde, szef działu nasion w AGPM.

Przeczytaj również:

Scenariusze na przyszłość: Co czeka rynek?

Analizy przygotowane przez firmę konsultingową ORAE Géopolitique na zlecenie AGPM nakreślają ryzyka związane z ewentualną akcesją Ukrainy. W najbardziej pesymistycznym dla Francuzów scenariuszu – zakładającym szybką integrację do 2030 roku – produkcja kukurydzy na Ukrainie mogłaby wzrosnąć do 39 mln ton.

Według wyliczeń, mogłoby to postawić pod znakiem zapytania rentowność blisko 3 mln ton francuskiej kukurydzy, co w skali kraju oznaczałoby utratę przychodów rzędu 663 mln euro. Francuzi obawiają się zwłaszcza rozbudowy ukraińskiego sektora przetwórczego, który z eksportera surowca stanie się konkurentem w produkcji nasion, skrobi czy pasz.

Szeroki kontekst rynkowy

Obawy francuskich plantatorów wpisują się w znacznie szerszy kontekst globalnej niestabilności. Rynek rolniczy znajduje się pod presją wielu zmiennych – od napięć geopolitycznych, takich jak eskalacja konfliktu z Iranem, po wahania kursów walutowych i cen ropy naftowej, które bezpośrednio wpływają na koszty produkcji rolnej.

Dodatkowym wyzwaniem pozostaje globalna nadpodaż zbóż. Rekordowe zapasy na świecie wywierają presję cenową, co w połączeniu z niepewnością co do przyszłego kształtu Wspólnej Polityki Rolnej w kontekście rozszerzenia UE, stawia europejskich rolników w wyjątkowo trudnej sytuacji. Choć pełne członkostwo Ukrainy w 2030 roku pozostaje na razie w sferze prognoz, branża już teraz domaga się wyrównania szans i ochrony przed niekontrolowanym napływem towarów spoza unijnego systemu regulacji.

Czy w obliczu tak dużej presji ze strony globalnej konkurencji i rosnących kosztów energii, Unia Europejska powinna przyspieszyć procesy ochronne dla rodzimych producentów zbóż?

Zbiory pszenicy 2026 w Egipcie: Padł historyczny rekord produkcji

0

Zbiory pszenicy 2026 roku Egipt zapisał się jako przełomowy okres w swojej historii rolnej. Po raz pierwszy kraj przekroczył barierę 10 mln ton wyprodukowanego ziarna, co stanowi wzrost o 6,5% w stosunku do poprzedniego sezonu. To osiągnięcie jest kluczowym elementem strategii bezpieczeństwa żywnościowego kraju, który dzięki rekordowym wynikom ograniczył swoje zapotrzebowanie na import do 12,5 mln ton.

Czytaj również:

Zbiory pszenicy 2026 i rekordowy skup rządowy

Wysokie zbiory pszenicy 2026 przełożyły się na ambicje rządu dotyczące skupu krajowego. Władze Egiptu planują osiągnąć historyczny pułap 5 mln ton pszenicy zakupionej bezpośrednio od lokalnych rolników. Kluczowym narzędziem stymulującym to działanie była atrakcyjna cena skupu ustalona na poziomie 2500 funtów egipskich za ardeb (198 litrów).

Przeczytaj również:

Czynniki wzrostu produkcji

Sukces w postaci rekordowych zbiorów wynika z kilku strategicznych działań:

  • Ekspansja obszaru: Powierzchnia upraw została zwiększona o prawie 600 tys. feddanów, osiągając łączny obszar 3,76 mln feddanów.
  • Postęp technologiczny: Wdrożenie laserowego niwelowania terenu i nowoczesnych technik nawadniania na powierzchni 2,8 mln akrów podniosło wydajność o blisko 20%.
  • Genetyka i hodowla: Programy Centrum Badań Rolniczych dostarczyły nowych, odpornych na zmiany klimatu odmian, co pozwoliło w najlepszych gospodarstwach osiągnąć plony rzędu 28 ardebów na feddan.

Kontekst rynkowy w obliczu wyzwań

Choć krajowe zbiory pszenicy 2026 poprawiają sytuację wewnętrzną Egiptu, globalny rynek pozostaje w stanie podwyższonej gotowości. Trwająca wojna z Iranem oraz sytuacja na rynku ropy i dolara wpływają na koszty logistyki i globalną dostępność towarów. Wobec obecnych wyzwań, uniezależnianie się od zewnętrznych dostaw staje się dla wielu krajów priorytetem, a Egipt udowadnia, że inwestycje w technologię i powierzchnię zasiewów są najskuteczniejszą drogą do stabilizacji.

Źródło: Opracowanie własne na podstawie danych AgriSupp