

Październik 2026 roku przyniósł konsumentom wyraźną ulgę na globalnych rynkach rolnych. Po wcześniejszych miesiącach wzrostów, światowe ceny żywności zanotowały korektę w dół. Jednak to, co cieszy kupujących w sklepach, dla rolników i producentów żywności oznacza rosnącą presję i trudniejsze warunki na rynku. Główne wskaźniki publikowane przez Organizację ds. Wyżywienia i Rolnictwa (FAO) pokazują spadek presji kosztowej, co znajduje swoje odzwierciedlenie także w krajowym handlu detalicznym.
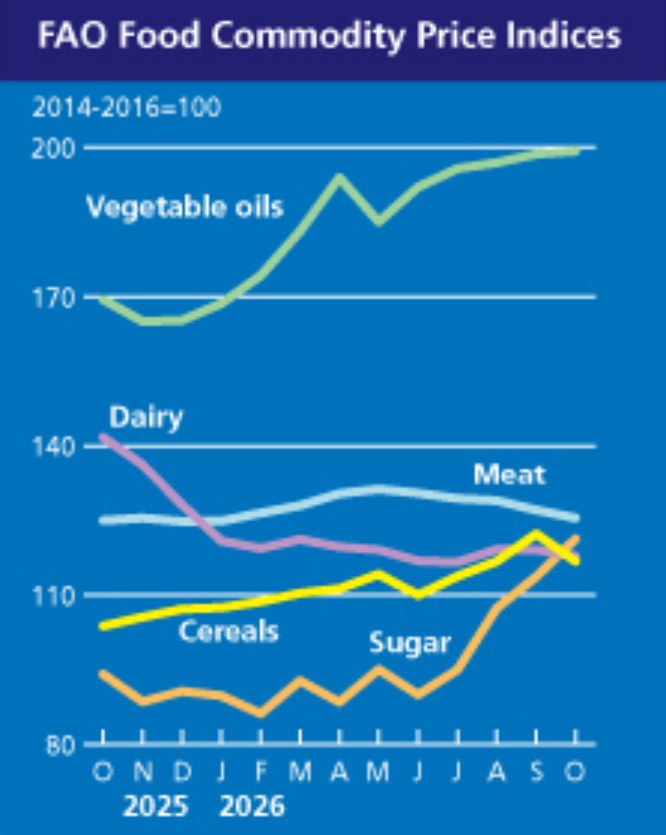
Zgodnie z opublikowanym raportem, FAO Food Price Index (FFPI) wyniósł w październiku 2026 r. średnio 133,9 punktu, co oznacza spadek o 1,6 punktu (1,2%) w stosunku do skorygowanego poziomu wrześniowego.
Mimo tej miesięcznej korekty, w ujęciu rocznym wskaźnik pozostaje wyższy o 5,9% (o 7,5 punktu) w wyniku wcześniejszych zawirowań klimatycznych i geopolitycznych. Warto jednak pamiętać, że obecny poziom jest nadal o 16,4% (26,3 punktu) niższy od historycznego szczytu osiągniętego w marcu 2022 roku.
Krajowy rynek detaliczny: Stabilizacja w Polsce
Na tle globalnych wahań sytuacja w polskich sklepach pozostaje spokojna. Zgodnie z krajowymi danymi statystycznymi za październik 2026 r.:
- Żywność i napoje bezalkoholowe: Ceny żywności w ujęciu rocznym pozostają stabilne z lekką tendencją spadkową (-0,1% r/r, wskaźnik 99,9).
- Ujęcie miesięczne: W porównaniu do września odnotowano symboliczną korektę w górę o 0,3% ($m/m = 100,3$).
Jak zmieniały się poszczególne grupy surowcowe?
W październiku 2026 r. rynki poszczególnych surowców rolniczych radziły sobie bardzo różnie:
- Zboża: spadek o 4,5% m/m (niższe ceny skupu dla rolników)
- Cukier: wzrost o 6,6% m/m (oraz +28,8% r/r, najwyżej od grudnia 2024 r.)
- Ryż: wzrost o 1,6% m/m (oraz +14% r/r)
- Mięso: nieznaczny spadek m/m
- Produkty mleczne: nieznaczny spadek m/m
- Oleje roślinne: marginalny wzrost / stabilizacja m/m
Sytuacja produkcyjna i perspektywy
FAO szacuje, że globalna produkcja zbóż w 2026 r. nieznacznie spadnie w porównaniu z ubiegłorocznym rekordem, lecz utrzyma się na drugim najwyższym poziomie w historii, zbliżając się do 3,0 mld ton. Dla rolników oznacza to kontynuację trudnego bilansu: obok wysokich kosztów stałych, relatywnie (do kosztów) niskie ceny skupu mocno ograniczają rentowność produkcji.
Analiza Agro Profil na podstawie danych FAO, GUS