

Październikowe ceny mięsa kontynuowały korektę na rynkach światowych. Według najnowszego raportu Organizacji ds. Wyżywienia i Rolnictwa (FAO), wskaźnik cen mięsa w październiku wyniósł średnio 125,5 punktu, co oznacza spadek o 1,6 punktu (1,2%) w stosunku do września. Mimo tej korekty, w ujęciu rocznym notowania pozostają nieco powyżej poziomów z analogicznego okresu ubiegłego roku, a spadki objęły większość głównych gatunków – z wyjątkiem drobiu, którego stawki na rynkach międzynarodowych utrzymały się na stabilnym poziomie. Wartość indeksu spadła piąty miesiąc z rzędu z historycznego szczytu odnotowanego w maju tego roku (patrz wykres).
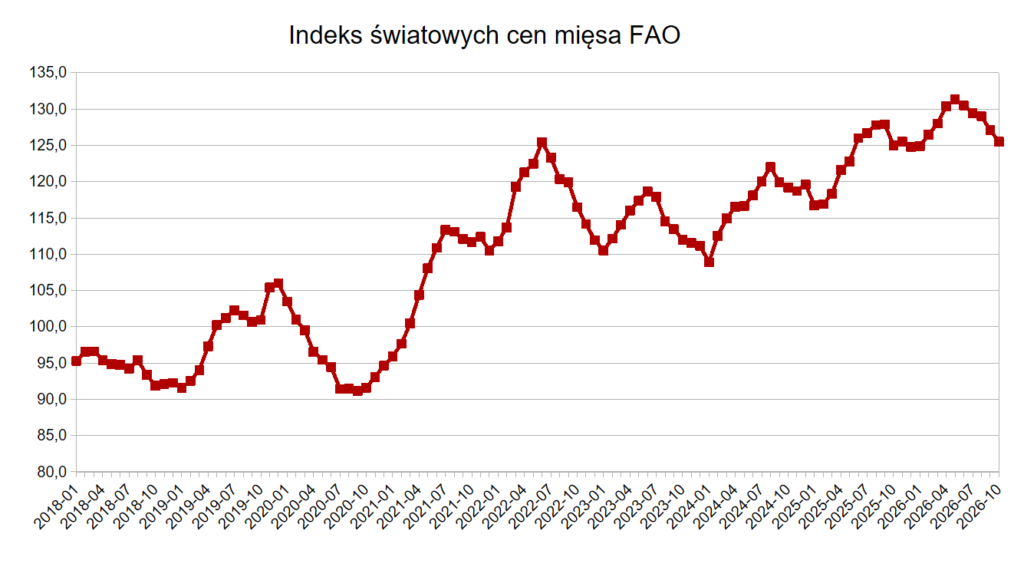
Światowy rynek mięsa według danych FAO
Wieprzowina: Nadwyżka w UE i słabszy popyt
Głównym motorem spadków cen wieprzowiny pozostaje wysoka podaż żywca w Unii Europejskiej przy jednoczesnych ograniczeniach eksportowych. Przygaszony popyt międzynarodowy oraz duża presja podażowa skutecznie limitują potencjał wzrostowy cen.
Mięso owcze: Sezonowa podaż w Australii
Ceny mięsa owczego kontynuowały trend zniżkowy, oddalając się od niedawnych historycznych rekordów. Presję wywołała przede wszystkim większa podaż sezonowa w Australii, potęgowana przez wahania kursów walut. Niemniej jednak ogólna dostępność eksportowa na świecie pozostaje ograniczona, utrzymując ceny wyraźnie powyżej poziomów sprzed roku.
Wołowina: Australijska konkurencja i retencja stada
Ceny wołowiny nieznacznie zniżkowały pod wpływem silnej konkurencji na rynkach międzynarodowych i niższych cen eksportowych z Australii. Spadki zostały jednak złagodzone przez mniejszą podaż żywca – obfite opady deszczu w wielu regionach skłoniły hodowców do retencji (zatrzymywania) bydła w stadach. W Brazylii sytuacja pozostała stabilna, gdyż mniejsza podaż eksportowa i silny popyt ze strony USA zrównoważyły słabsze zakupy z Chin.
Drób: Stabilność na świecie mimo wyzwań sanitarnych
Ceny drobiu na rynkach globalnych pozostały na stabilnym poziomie, a stały popyt międzynarodowy zrównoważył obfite dostawy. Warto zauważyć, że brazylijskie stawki eksportowe nie uległy większym zmianom pomimo ograniczeń handlowych wprowadzonych przez część partnerów po wykryciu ogniska rzekomego pomoru drobiu (Newcastle disease) w stanie Santa Catarina w dniu 18 października. Kluczowe okazały się wdrożone umowy o regionalizacji handlu, które ograniczyły zakłócenia w dostawach.
Czytaj również:
Krajowy rynek mięsa (Polska)
Światowe trendy znajdują bezpośrednie odzwierciedlenie w krajowych statystykach skupu. Najnowsze dane resortu rolnictwa pokazują dokładny obraz stawek w zakładach drobiarskich, rzeźniach oraz na rynku żywca wieprzowego i wołowego.
Rynek drobiu (kurczęta i indyki)
- Kurczęta: Średnia cena skupu w zakładach drobiarskich i rzeźniach na dzień 01.11.2026 r. wyniosła 4,67 zł/kg (wobec 4,74 zł/kg tydzień wcześniej i 4,87 zł/kg miesiąc temu). Oznacza to spadek tygodniowy o 1,3%, miesięczny o 4,0% oraz głęboki spadek roczny o 21,1% (wobec 5,92 zł/kg rok temu). W perspektywie wieloletniej ceny kurcząt również zanotowały korektę (np. -10,5% w stosunku do 2024 roku).
- Indyki: Średnia cena skupu na dzień 01.11.2026 r. ukształtowała się na poziomie 9,26 zł/kg (wobec 9,35 zł/kg tydzień wcześniej i 9,61 zł/kg miesiąc temu). W skali tygodnia odnotowano spadek o 0,9%, a w skali miesiąca o 3,6%. W ujęciu rocznym stawki spadły o 4,9% (rok temu indyki kosztowały 9,74 zł/kg), jednak w perspektywie dwu- i trzyletniej wciąż widoczny jest silny wzrost (odpowiednio o 31,1% i 53,1%).
Rynek wieprzowiny (tuczniki i klasa E)
- Tuczniki (waga żywa): Średnia cena na dzień 01.11.2026 r. wyniosła 4,76 zł/kg w.ż. (spadek o 0,7% tygodniowo, o 3,4% miesięcznie oraz o 13,9% w skali roku względem 5,53 zł/kg rok temu).
- Klasa E (masa poubojowa – mps): Cena na dzień 01.11.2026 r. ukształtowała się na poziomie 6,20 zł/t mps (spadek o 0,7% tygodniowo, 2,8% miesięcznie oraz o 13,9% w ujęciu rocznym).
Rynek bydła (żywiec i byki 12-24 mce)
- Bydło ogółem (waga żywa): Średnia cena wyniosła 12,81 zł/kg (spadek o 1,8% tygodniowo, ale wzrost o 2,0% w ujęciu miesięcznym z poziomu 12,55 zł/kg). W ujęciu rocznym notowany jest spadek o 9,7%, jednak w perspektywie 2–3 lat ceny pozostają wyższe odpowiednio o 23,4% i 31,1%.
- Byki 12–24 miesiące (mps): Średnia cena skupu wyniosła 27,07 zł/kg (spadek o 2,0% tygodniowo, lecz wzrost o 3,7% w ujęciu miesięcznym z 26,10 zł/kg). W skali roku odnotowano spadek o 10,1%, a w perspektywie dwu- i trzyletniej wzrost o odpowiednio 23,5% i 30,1%.
Analiza Agro Profil na bazie danych FAO i MRiRW