Strona główna Blog Strona 39

Dopłaty do nawozów 2026: Ministerstwo ponownie sprawdzi ceny referencyjne po fali zastrzeżeń

0
doplaty do nawozow 2026

Dopłaty do nawozów miały przynieść rolnikom realne wsparcie w obliczu wzrostu kosztów produkcji, jednak opublikowane stawki odniesienia wzbudziły spore kontrowersje. Resort rolnictwa zapowiedział ponowną weryfikację średnich cen z końca 2025 roku, które stanowią fundament wyliczeń pomocy. To bezpośrednia odpowiedź na zgłaszane uwagi gospodarzy, zdaniem których przyjęte stawki są zawyżone. Wnioski o dopłaty do nawozów można składać tylko do 23 października 2026 r.

Uruchomiony program wsparcia skierowany jest do gospodarstw dotkniętych wzrostem cen środków produkcji – w tym nawozów mineralnych oraz oleju napędowego – wywołanym kryzysem na Bliskim Wschodzie w 2026 roku. Formalne zasady przyznawania pomocy określa rozporządzenie Rady Ministrów z 29 września 2026 r.

Czym są ceny referencyjne i ile wynoszą?

Wyliczenie wysokości dopłaty opiera się na cenie referencyjnej, czyli wyznaczonej średniej cenie danego nawozu z IV kwartału 2025 r. (okres przed wybuchem kryzysu). Wysokość wsparcia to różnica między kwotą na fakturze zakupowej z 2026 r. a cenią odniesienia.

Opublikowane zestawienie obejmuje następujące stawki brutto za tonę:

Nawozy azotowe:

  • Saletra amonowa (i inne nawozy o zawartości azotu 30% i więcej): 1 929,60 zł/t
  • Mocznik (i inne nawozy o zawartości azotu 38% i więcej): 2 575,30 zł/t
  • RSM (i inne nawozy płynne 24–32% N): 1 398,24 zł/t
  • Saletrzak (i inne nawozy 26–28% N): 1 702,05 zł/t
  • Siarczan amonu (i inne nawozy do 21% N): 1 761,55 zł/t

Nawozy wieloskładnikowe (NPK / NP):

  • Fosforan amonu (18% N, 46% P2O5): 3 451,35 zł/t
  • Polifoska i inne NPK 8-24-24: 2 850,10 zł/t
  • Polifoska i inne NPK 6-20-30: 2 718,50 zł/t
  • Amonofoska i inne NPK 4-16-18: 2 009,40 zł/t
  • Lubofoska, Tarnogran i inne NPK (4–6% N): 1 968,10 zł/t

Nawozy potasowe i fosforowe:

  • Siarczan potasu: 4 238,85 zł/t
  • Sól potasowa: 2 043,15 zł/t
  • Superfosfat wzbogacony (24–46% P2O5): 2 851,60 zł/t
  • Superfosfat prosty (do 20% P2O5): 1 629,90 zł/t

Dlaczego zapowiedziano ponowną weryfikację cen?

Przyjęcie średnich stawek ogólnokrajowych wywołało falę krytyki. Rynkowe notowania z IV kwartału 2025 roku pokazują, że ceny podane w zestawieniu zostały odczuwalnie zawyżone względem stawek, po jakich rolnicy faktycznie kupowali nawozy przed wybuchem kryzysu.

Przykłady rozbieżności:

  • Saletra amonowa: Średnia rynkowa z końca 2025 r. wynosiła ok. 1 685 zł/t, podczas gdy cenę referencyjną ustalono na 1 929,60 zł/t (różnica wynosi aż 244 zł/t).
  • Mocznik: Rzeczywisty poziom kosztów w tamtym okresie to ok. 2 380 zł/t, przy stawce referencyjnej wynoszącej 2 575,30 zł/t.

Im wyższa cena referencyjna, tym mniejsza wyliczona różnica względem kosztów na fakturze z 2026 r., co przekłada się na niższą wyliczoną dopłatę do każdej tony. Dodatkowo stawki u dystrybutorów różniły się w zależności od województwa czy wielkości opakowań (big-bag vs worki).

W odpowiedzi na składane zastrzeżenia poinformowano o ponownym przeanalizowaniu tabeli cen referencyjnych.

Zasady i terminy programu – o czym warto pamiętać?

Gospodarze planujący złożyć wniosek o dopłaty do nawozów powinni zwrócić uwagę na istotne wymogi formalne:

  • Termin składania wniosków: Dokumenty należy dostarczyć najpóźniej do 23 października 2026 r.
  • Zakres wsparcia: Dopłaty do nawozów dotyczą wyłącznie mineralnych nawozów syntetycznych. Program nie obejmuje zakupu wapna nawozowego ani wapna nawozowego zawierającego magnez.
  • Bezpłatna pomoc doradców: W poprawnym przygotowaniu wniosków bezpłatnie pomagają doradcy z Wojewódzkich Ośrodków Doradztwa Rolniczego.

Dane kontaktowe do punktów doradczych zamieszczone są na stronach internetowych.

Źródło: MRiRW

Jednak pakiet Ceny Paliw Niżej (CPN) wróci w najbliższych dniach. Prezydent podpisał ustawę

0
Cena diesla i benzyny

Ceny Paliw Niżej: Doszło do przełomu w sprawie opodatkowania nadzwyczajnych zysków koncernów paliwowych (windfall tax). Prezydent Karol Nawrocki podjął decyzję o podpisaniu ustawy i jednoczesnym skierowaniu jej do Trybunału Konstytucyjnego w trybie kontroli następczej. Taka ścieżka prawna oznacza, że nowe przepisy wchodzą w życie natychmiast. Koncerny paliwowe odprowadzą zapowiadaną daninę, a rząd zyskuje realne środki na działania osłonowe bez opóźnień.

Szybka odpowiedź rządu i wkrótce szczegóły CPN

W reakcji na decyzję Prezydenta przedstawiciele rządu zapowiedzieli, że program osłonowy CPN („Ceny Paliw Niżej”) powróci już w przyszłym tygodniu. O dokładnych mechanizmach obniżek, stawkach oraz harmonogramie wdrożenia rząd ma poinformować na specjalnej konferencji w najbliższych dniach.

W sieci natychmiast pojawiły się spekulacje, czy przy nowym zastrzyku finansowym Premier zaskoczy kierowców i zrealizuje głośną zapowiedź 5,19 zł za litr benzyny.

Wątpliwości prawne i szerszy kontekst

  • Zastrzeżenia prawne: Warto przypomnieć, że obiekcje co do niektórych zapisów ustawy – w tym kwestii jej retroaktywności – poza Prezydentem sygnalizowali wcześniej także sejmowi prawnicy.
  • Wpływy do budżetu: Analitycy wskazują, że wysokie ceny paliw generują obecnie dla budżetu państwa dodatkowe wpływy z VAT i akcyzy szacowane na ok. 1 mld zł miesięcznie, co daje przestrzeń do finansowania wsparcia.
  • Czynnik międzynarodowy: Z uwagi na obecność w Polsce zagranicznych sieci (m.in. BP, Shell, Circle K), w tle pojawia się również kwestia ewentualnych roszczeń arbitrażowych ze strony międzynarodowych koncernów.

Decyzja Prezydenta otwiera drogę do natychmiastowego uruchomienia środków budżetowych. Kierowcy mogą spodziewać się pierwszych decyzji cenowych już w najbliższych dniach.

2 października z frontem chłodnym na zachodzie kraju

0
2 października
2 października

Dziś dużo pada w Niemczech. Do Polski front dotrze suchy, bez opadów

O ile na zachodzie Europy spadło dużo deszczu a na południu Francji suma opadów w 2 dni przekroczyła lokalnie 500 mm deszczu wywołując powodzie to do Polski front dotrze już bez opadów.

Noc pogodna choć na zachodzie przybędzie chmur wysokich.

Wiatr powieje umiarkowanie przez co w większości kraju nie będzie rosy. Bezwietrznie jedynie w Małopolsce i jej obrzeżach oraz na zachodzie kraju.

W Sudetach i Bramie Orawskiej powieje halny i tam poranek najcieplejszy bo nawet 15-18 stopni na plusie. Po drugiej stronie barykady będzie Roztocze. Wzdłuż Bugu na Roztoczu słupki rtęci opadną do zaledwie 2 stopni powyżej zera. Na wschodzie zanotujemy przeważnie +5/+7 stopni zaś w centrum i na północy od 8 do 11 stopni powyżej zera. Cieplej na zachodzie – tam od 10 stopni w dolinach do 13 stopni na wzniesieniach.

2 października

Chmur z każdą godziną na zachodzie ma przybywać i popołudnie od Kołobrzegu po Szczecin, Gorzów Wielkopolski, Słubice będzie już z całkowitym zachmurzeniem. Pod tymi chmurami wiatr powieje słabo a chwilami ma być bezwietrznie. Bliżej wieczora zacznie wiać z północy ale słabo.

Do południa bezwietrznie a po nim wiatr słaby powieje też w Małopolsce. Nad resztą kraju powieje umiarkowanie. Z południa od Kaszub po Kujawy i Opolskie oraz z południowego wschodu nad resztą kraju.

Ceny zbóż mocno w dół na koniec miesiąca i kwartału. Raport USDA wywołał wyprzedaż w Chicago

0
Ceny zbóż

Ceny zbóż w Chicago i Paryżu: Ostatnia sesja września i zarazem koniec III kwartału (30 września) przypieczętowały spadkowy miesiąc na światowych giełdach rolnych, a rynkowe ceny zbóż znalazły się pod silną presją podaży. Głównym zapalnikiem wyprzedaży w Chicago okazał się wyczekiwany, kwartalny raport amerykańskiego Departamentu Rolnictwa (USDA) dotyczący stanów magazynowych na koniec sezonu 2025/2026. Najmocniej ucierpiała kukurydza i pszenica. Choć w ujęciu miesięcznym ceny zbóż odnotowały spadki, to perspektywa ostatnich 12 miesięcy wciąż wskazuje na mocny bilans roczny.


Ceny zbóż pod presją raportu USDA i rekordowych zapasów

Środowy handel na CBoT w Chicago stał pod znakiem mocnej podaży po tym, jak USDA NASS opublikował raport Grain Stocks. Pokazał on, że stany magazynowe kukurydzy w USA na dzień 1 września wyniosły 2,095 mld buszli (wobec 1,551 mld bu rok wcześniej). Wynik ten okazał się aż o 184 mln buszli wyższy od średnich oczekiwań analityków.

W reakcji na te dane grudniowy kontrakt na kukurydzę w Chicago (ZCZ26) zaliczył gwałtowny spadek o -21,2 centa (-4,07%) do poziomu 5,00 3/4 USD/bu (197,09 USD/t). Wyprzedaż za Oceanem pociągnęła w dół również ceny zbóż na paryskim Euronext – listopadowy kontrakt na kukurydzę (XBX26) potaniał o -2,00 EUR/t (-0,75%) do 264,25 EUR/t.


Pszenica ulega wyprzedaży mimo dobrych danych bilansowych

Rynek pszenicy zachował się podręcznikowo dla zjawiska presji z rynku kukurydzy. Mimo że raport Small Grains Summary pokazał produkcję pszenicy w USA na poziomie 1,534 mld bu, a zapasy w USA spadły do 1,846 mld bu (poniżej oczekiwań rynku), inwestorzy zignorowali bycze (wzrostowe) dane, spychając ceny pszenicy w dół.

  • Pszenica SRW (Chicago): Grudniowy kontrakt staniał na ostatniej sesji o -2,45% do 248,38 USD/t (6,75 3/4 USD/bu). W skali całego września pszenica w USA straciła aż -12,7%, stając się najsłabszym zbożem miesiąca.
  • Pszenica (Euronext): Europejski rynek wykazał się większą odpornością. Grudniowa pszenica straciła na sesji zaledwie -0,25 EUR/t (-0,11%), rozliczając wrzesień na poziomie 236,00 EUR/t (spadek o -3,8% / -9,25 EUR/t w skali miesiąca).

Na ceny zbóż, a w szczególności pszenicy, wpływają54 także czynniki geopolityczne – seria dyplomatycznych oświadczeń wokół ONZ i prób przywrócenia bezpiecznej żeglugi na Morzu Czarnym zachęca globalnych importerów do wstrzymywania się z zakupami w nadziei na dalsze przeceny i odblokowanie czarnomorskich dostaw.


Ceny zbóż a bilans 12 miesięcy: Ogromny wzrost rok do roku

Choć wrzesień przyniósł spadek notowań głównego ziarna, zestawienie wskaźników rok do roku (30.09.2025 vs 30.09.2026) pokazuje, że roczne ceny zbóż utrzymują się na znacznie wyższych poziomach niż przed rokiem:

  • MATIF Kukurydza: Zysk r/r o +45,8% (+83,00 EUR/t).
  • MATIF Pszenica: Zysk r/r o +26,7% (+49,75 EUR/t).
  • CBoT Pszenica SRW: Zysk r/r o +33,0%.
  • CBoT Kukurydza: Zysk r/r o +20,5%.
  • Kurs EUR/USD: Osłabienie euro wobec dolara o -3,4% r/r (do poziomu 1,1332) dodatkowo wspierało konkurencyjność unijnego eksportu.

Ważne tło rynkowe: Rozliczanie pozycji spekulacyjnych
Spadek, jaki odnotowały ceny zbóż na koniec września, w dużej mierze wynikał z czyszczenia portfeli i realizacji zysków przez fundusze spekulacyjne przed końcem III kwartału. Ostatnie dane CFTC (stan na 22 września) pokazały, że kapitał spekulacyjny wszedł w ten tydzień z ekstremalnie rozbudowanymi długimi pozycjami netto – w tym z rekordowo wysokim zaangażowaniem na rynku kukurydzy (+404 tys. kontraktów). Negatywny impuls z raportu USDA stał się idealnym pretekstem do masowej wyprzedaży tych pozycji . Szczegółową analizę struktury pozycji spekulantów i danych COT przedstawimy w osobnym artykule.


Ceny zbóż na Euronext i CBoT – zestawienie zamknięcia (30.09.2026)

Kontrakt futures (zbóża)Cena zamknięcia (30.09.2026)Zmiana miesięcznaZmiana 12 miesięcy
MATIF – kukurydza (EUR/t)264,25-2,0% (-5,50 EUR)+45,8% (+83,00 EUR)
MATIF – pszenica (EUR/t)236,00-3,8% (-9,25 EUR)+26,7% (+49,75 EUR)
Chicago – kukurydza (USD/t)197,09-6,9%+20,5%
Chicago – pszenica SRW (USD/t)248,38-12,7%+33,0%
EUR/USD1,1332-2,4%-3,4%

Źródło: Analiza AgroProfil na bazie cen Euronext_Paryź, CBoT

Ceny rzepaku na Matif i w kraju. Podsumowanie września i bilans roczny rynku oleistych

0
ceny rzepaku

Ceny rzepaku na Matif: Zamknięcie września oraz III kwartału przypieczętowało spadkowy miesiąc na europejskim rynku nasion oleistych, a rynkowe ceny rzepaku znalazły się pod silnym wpływem problemów logistycznych w Niemczech. Mimo że reakcja amerykańskiej soi na kwartalny raport Departamentu Rolnictwa (USDA) była stonowana, to paryski Euronext musiał zmierzyć się z barierami w transporcie rzecznym. Pomimo wrześniowej korekty, perspektywa ostatnich 12 miesięcy pokazuje, że rynkowe ceny rzepaku oraz całego kompleksu oleistych utrzymują się na wysokich plusach.


Ceny rzepaku na Euronext spadają przez niski poziom Renu

Europejski rynek oleistych zamknął wrzesień w spadkowych nastrojach. Listopadowy kontrakt na rzepak na giełdzie Euronext w Paryżu (XRX26) spadł na ostatniej sesji miesiąca o -7,50 EUR/t (-1,38%) do poziomu 536,75 EUR/t.

W skali całego miesiąca ceny rzepaku w Paryżu spadły o -1,4% (-7,50 EUR/t). Kluczowym czynnikiem podażowym dla europejskich tłoczni pozostaje drastyczny spadek poziomu wody w Renie wywołany suszą w Niemczech. Paraliż żeglugi śródlądowej drastycznie ogranicza możliwości transportu surowca do zakładów przetwórczych i zmusza kupujących do wstrzymywania nowych zamówień.

Na tym tle wyróżniała się kanadyjska canola (Winnipeg), która dzięki stabilnemu popytowi eksportowemu zyskała we wrześniu +1,3%, osiągając na koniec miesiąca poziom 823,70 CAD/t.


Soja odporna na wyprzedaż w Chicago dzięki niższym zapasom

Podczas środowej sesji amerykański raport USDA Grain Stocks okazał się bardziej sprzyjający dla kompleksu sojowego niż dla kukurydzy. Zapasy końcowe soi w USA na dzień 1 września wyniosły 315 mln buszli, co okazało się wynikiem o 6 mln bu niższym od średnich prognoz analityków.

Dzięki temu listopadowy kontrakt na soję w Chicago (ZSX26) stracił na zamknięciu zaledwie -4,6 centa (-0,37%, ciągnięty w dół przez kukurydzę), osiadając na poziomie 12,93 USD/bu (475,37 USD/t). W skali całego miesiąca soja na CBoT obroniła się przed spadkami, zamykając wrzesień z lekkim plusem +0,4%. Wsparciem dla notowań były również bieżące dane o prywatnej sprzedaży eksportowej z USA (105 tys. ton), choć szerszy potencjał wzrostowy wciąż hamuje brak przełomu w relacjach handlowych USA–Chiny.


Ceny rzepaku i soi z silnym plusem w ujęciu rocznym

Mimo że wrzesień przyniósł korektę notowań rzepaku na Euronext, zestawienie wskaźników rok do roku (30.09.2025 vs 30.09.2026) pokazuje bardzo silny, fundamentalny trend wzrostowy w całym sektorze nasion oleistych:

  • MATIF Rzepak: Zysk r/r o +15,2% (+70,75 EUR/t).
  • Winnipeg Canola: Zysk r/r o +36,1%.
  • CBoT Soja: Zysk r/r o +29,1%.
  • Kurs EUR/USD: Osłabienie euro wobec dolara o -3,4% r/r (do poziomu 1,1332) wspierało opłacalność unijnego eksportu i przetwórstwa.

Ważne tło rynkowe: Rekordowe pozycjonowanie funduszy
Warto pamiętać, że tłem dla wrześniowych rozliczeń były ekstremalne pozycje spekulantów. Według ostatnich danych CFTC (stan na 22 września), kapitał spekulacyjny posiadał na rynku soi rekordową w historii długa pozycję netto (ponad +265 tys. kontraktów). Przeprowadzona na koniec III kwartału częściowa realizacja zysków wywołała presję na ceny SOI I RZEPAKU, jednak fundamentalny bilans popytu i podaży na rynku nasion oleistych pozostaje napięty. Szczegółową analizę raportu CFTC dla rynku soi przedstawimy w osobnym materiale.


Ceny rzepaku i kompleku oleistego – zestawienie zamknięcia (30.09.2026 r.)

Rynek / KontraktCena zamknięcia (30.09.2026)Zmiana miesięcznaZmiana 12 miesięcy
MATIF – rzepak (EUR/t)536,75-1,4% (-7,50 EUR)+15,2% (+70,75 EUR)
Chicago – soja (USD/t)475,37 (12,93 USD/bu)+0,4%+29,1%
Winnipeg – canola (CAD/t)823,70+1,3%+36,1%
EUR/USD1,1332-2,4%-3,4%

Ceny rzepaku na rynku krajowym: Wrzesień pod znakiem stabilizacji

Sytuacja na giełdach światowych oraz lokalne uwarunkowania przetwórców przełożyły się na stabilne, choć zmienne stawki w polskich skupach. Analiza pełnych danych za wrzesień (od 31 sierpnia do 30 września 2026 r.) wskazuje, że ceny rzepaku w kraju w skali całego miesiąca uległy jedynie minimalnym korektom (dane Agrolok):

  • Północ Polski: Średnie ceny rzepaku (bez dopłat) rozpoczęły i zakończyły wrzesień na poziomie 2390 PLN/t. W trakcie miesiąca stawki notowały lokalny szczyt 21 września (2430 PLN/t) oraz dołek 28 września (2370 PLN/t).
  • Południe Polski: Na południu kraju wrzesień przyniósł delikatny spadek o 10 PLN/t – z poziomu 2340 PLN/t na koniec sierpnia do 2330 PLN/t na zamknięciu września (z miesięcznym maksimum na poziomie 2370 PLN/t wchodzącym w trzecią dekadę miesiąca).

Początek października przynosi jednak pierwsze sygnały lokalnego odbicia. Przykładowo w cennikach Zakładu Uszlachetniania Białka Roślinnego (ZUBR) w Osieku na dzień 1 października 2026 r. cena za rzepak bez dopłat (BD) wzrosła do 2420 PLN/t netto (loco Osiek), podczas gdy wariant z pełnymi dopłatami (PD) wyceniono na 2330 PLN/t netto.


Źródło: Analiza własna na podstawie Euronext-Paryż, CBoT, CFTC, Agrolok – ceny rzepaku w kraju

Ceny paliw od 1 października: Orlen podnosi hurt. Kupujący benzynę dopłacają do diesla?

0
ceny paliw

Ceny paliw od 1 października: Środowe obniżki w hurtowniach okazały się jedynie krótkotrwałą korektą. Od czwartku 1 października PKN Orlen ponownie podnosi hurtowe ceny paliw, reagując na wyraźne skoki giełdowych notowań oleju napędowego i benzyny. Zgodnie z najnowszą tabelą płockiej rafinerii, Ekodiesel podrożał do 7 272 zł/m³ netto (ok. 8,94 zł/l brutto), a benzyna Eurosuper 95 do 6 165 zł/m³ netto (ok. 7,58 zł/l brutto).

Najciekawiej wygląda jednak zestawienie stawek hurtowych z cennikami na pylonach. Podczas gdy w hurcie olej napędowy jest droższy od benzyny aż o 1,36 zł/l brutto, na stacjach detalicznych Orlenu różnica ta kurczy się do 0,95 zł/l (ON: 9,14 zł/l vs Pb95: 8,19 zł/l). Na rynku wyraźnie uwidacznia się mechanizm subsydiowania krzyżowego — wysoka marża modelowa na benzynie tworzy poduszkę finansową, która pokrywa znikome marże na dieslu i chroni branżę transportową oraz rolnictwo przed drastycznym skokiem cen paliwa gospodarczego.

Światowe rynki: Notowania ropy i diesla podbijają ceny paliw

Wrzesień zamknął się silnymi wzrostami na rynkach surowcowych. Kurs ropy Brent w trakcie ostatniej sesji miesiąca wzrósł o 0,9–2,7% (osiągając poziom 103,53 USD/bbl dla kontraktów listopadowych oraz 97,92 USD/bbl w notowaniach na grudzień). W całym III kwartale ropa podrożała o blisko 42%.

Mimo że na rynku ropy pojawiają się pierwsze sygnały stabilizacji dostaw z Bliskiego Wschodu, o cenach na polskich stacjach decydują przede wszystkim światowe notowania paliw gotowych:

  • Eksplozja cen diesla ARA: Notowania oleju napędowego na giełdzie w Londynie wzrosły pod koniec września do poziomu 1 460 – 1 480 USD za tonę (4,75 – 4,82 zł/l). Głównymi powodem jest przedłużenie przez Rosję zakazu eksportu diesla na październik oraz obawy o potencjalne ograniczenia eksportowe ze strony USA.
  • Wzrosty na benzynie: Notowania benzyny RBOB w Nowym Jorku wzrosły o ok. 4% do poziomu 3,26 USD za galon (ok. 3,31 zł/l).

Zgodnie z oficjalnymi deklaracjami zarządu PKN Orlen, to właśnie te indeksy – a nie sama cena surowej ropy – kształtują hurtowe ceny paliw w kraju.

Cennik hurtowy Orlenu a stawki na pylonach (stan na 01.10.2026 r.)

Najnowsze zestawienie pokazuje ogromny rozjazd w marżach na poszczególnych dystrybutorach:

Rodzaj paliwa / Poziom rynkuStawka nettoStawka z VAT (23%)Pylon Orlen (detal)Modelowa marża brutto*
Benzyna Eurosuper 956 165 zł/m³ (6,17 zł/l)7,58 zł/l8,19 zł/l+0,61 zł/l
Olej Napędowy Ekodiesel7 272 zł/m³ (7,27 zł/l)8,94 zł/l9,14 zł/l+0,20 zł/l
Różnica (ON vs Pb95)+1 107 zł/m³+1,36 zł/l+0,95 zł/lTopnienie spreadu o 0,41 zł/l

*Modelowa marża brutto stanowi różnicę między cennikiem bazowym Płocka z VAT a ceną na pylonie. Uwzględniając rabaty hurtowe przyznawane przez koncern stacjom i dostawcom (sięgające kilkunastu do kilkudziesięciu groszy na litrze), realna marża detaliczna na Pb95 sięga nawet 0,75–0,80 zł/l, podczas gdy sprzedaż diesla bilansuje się na poziomie minimalnym.

Jakie są realne ceny paliw z dostawą i w detalu?

  • Olej napędowy (ON) w dostawie hurtowej do gospodarstwa/firmy: 8,67 – 8,80 zł/l brutto (po uwzględnieniu rabatów od bazy Płocka 7 272 zł/m³).
  • Benzyna Pb95 w dostawie hurtowej: 7,34 – 7,46 zł/l brutto (baza Płock 6 165 zł/m³).
  • ON na stacjach prywatnych / lokalnych: 8,95 – 9,25 zł/l brutto (zależnie od lokalnej polityki marżowej).

Na czym polega subsydiowanie krzyżowe na stacjach?

Porównanie cen hurtowych i detalicznych stanowi podręcznikowy przykład krzyżowania marż:

  1. Sponsor (Benzyna Pb95): Narzut na litrze benzyny jest celowo zawyżony. Kierowcy aut osobowych płacą w cenie paliwa wysoką marżę, która generuje dla sieci i stacji poduszkę finansową.
  2. Beneficjent (Olej Napędowy): Narzut na dieslu jest ścięty do minimum. Gdyby przeniesiono pełną różnicę giełdową (+1,36 zł/l brutto) na pylony, cena diesla musiałaby przekroczyć 9,50–9,60 zł/l.
  3. Dlaczego koncern stosuje ten mechanizm? Diesel to podstawowe paliwo dla logistyki, transportu ciężkiego oraz rolnictwa (trwa jesienny szczyt prac polowych). Gwałtowny skok cen ON wywołałby natychmiastową falę podwyżek w sklepach i napędził inflację (która we wrześniu sięgnęła 4% rdr).

Tło legislacyjne: Niepewność wokół podatku od nadzwyczajnych zysków

Na kształtowanie się cenników wpływ ma również oczekiwanie na decyzję Prezydenta w sprawie ewentualnego weta do ustawy o podatku od nadwymiarowych zysków (windfall tax), która miała obciążyć rafinerie 60-procentową daniną naliczaną wstecz od marca 2026 r.

Większość ekspertyz prawnych wskazuje na niezgodność projektowanych przepisów z art. 2 Konstytucji RP (zasada lex retro non agit). Z kolei przedstawiciele zarządu Orlenu i eksperci zwracają uwagę, że wymuszenie zbyt niskich marż na polskim rynku – przy konieczności importu ok. 1/3 zużywanego w Polsce diesla po wysokich cenach światowych – mogłoby doprowadzić do drenażu paliwa przez podmioty zagraniczne i lokalnych braków na stacjach.

Podsumowanie

Październik rozpoczyna się powrotem do podwyżek w hurcie. Choć giełdowa presja na olej napędowy pozostaje ogromna, przyjęta struktura marż powoduje, że ciężar utrzymania stabilności cenników na pylonach w dużej mierze spoczywa na kierowcach pojazdów benzynowych. O tym, jak w kolejnych tygodniach ukształtują się ceny paliw, zadecydują dalsze notowania diesla ARA na giełdach oraz ostateczny kształt przepisów podatkowych w kraju.

Źródło cen: PKN Orlen, giełdy towarowe

Aktualne tempo eksportu a ceny zbóż w kraju

0
Polski eksport pszenicy poza UE - 13 tygodni sezonu
Polski eksport pszenicy poza UE - 13 tygodni sezonu (dane KE)

Ceny zbóż w Polsce pozostają pod przemożnym wpływem wyników handlu zagranicznego oraz stawek dyktowanych przez globalnych eksporterów skupujących ziarno w portach i magazynach w głębi kraju. To właśnie wyceny w portach morskich nadają kierunek całemu rynkowi – w zależności od koniunktury ciągną stawki w górę lub obniżają poziomy cen w punktach skupu. Na początku bieżącego sezonu tempo wywozu ziarna z Polski wzrosło, ale dynamicznie rosnące koszty transportu sprawiły, że ceny zbóż w poszczególnych regionach Polski różnią się dziś bardziej niż kiedykolwiek.

Czytaj również:

Rekordowy rozdźwięk cenowy: Północ zyskuje, południe płaci za logistykę

Kluczowym czynnikiem kształtującym krajowy rynek w bieżącym sezonie są wysokie ceny paliw (diesla) oraz dramatyczny wzrost kosztów logistyki lądowej. Powoduje to rekordową rozbieżność między stawkami oferowanymi przez porty a cenami płaconymi rolnikom w głębi kraju.

O ile producenci z północnych rejonów Polski, zlokalizowani blisko terminali morskich, mogą cieszyć się ze stosunkowo wysokich poziomów cen, o tyle na południu i wschodzie – oddalonym od portów o kilkaset kilometrów – ceny zbóż w skupach potrafią być nawet o 100–150 zł/t niższe. Potwierdzają to oficjalne dane ministerialne z rynku skupu, ze szczególnym uwzględnieniem pszenicy paszowej. Wysokie koszty przewozu oraz ograniczona dostępność ładunków powrotnych sprawiają, że przewoźnicy wliczają wyższe marże transportowe, potęgując ten regionalny rozdźwięk.

Eksport pszenicy z Polski po 13 tygodniach sezonu

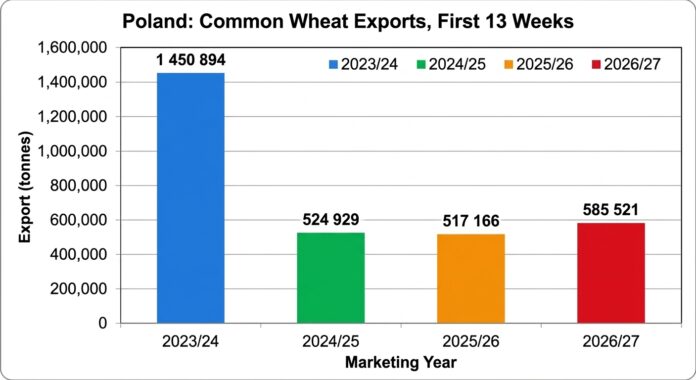
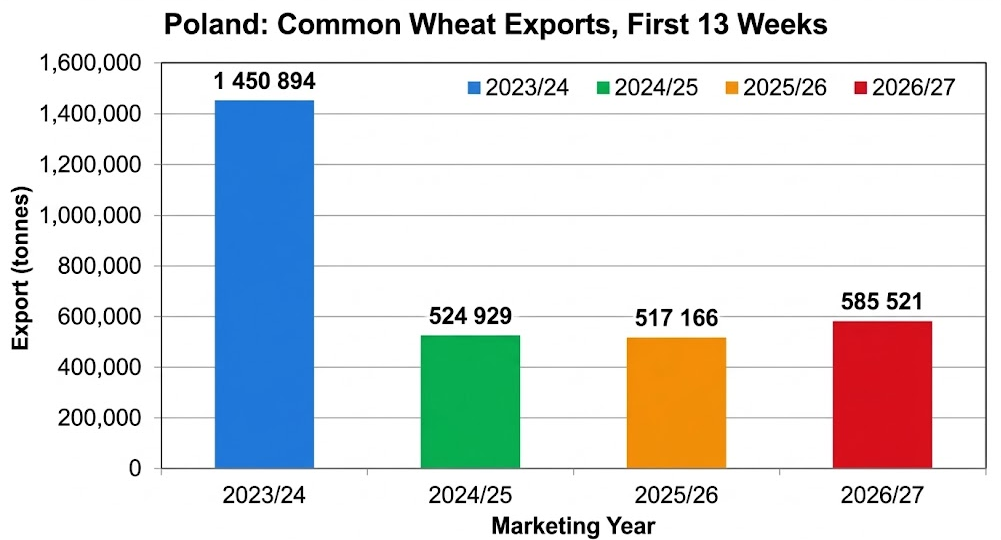
Oficjalne dane Komisji Europejskiej za pierwsze 13 tygodni sezonu pokazały ożywienie w polskim eksporcie pszenicy zwyczajnej (common wheat). Po słabszym otwarciu wywóz przyspieszył, jednak w szerszej perspektywie historycznej pozostaje mu wciąż bardzo daleko do absolutnego rekordu z sezonu 2023/24.

  • Polska: W pierwszych 13 tygodniach sezonu wyeksportowaliśmy 585 521 ton pszenicy zwyczajnej. Jest to wynik o 13,2% wyższy w porównaniu do analogicznego okresu ubiegłego sezonu (517 166 t) oraz o 11,5% wyższy od wyniku sprzed dwóch lat (524 929 t).
  • Dystans do rekordu: Do osiągnięcia z rekordowego sezonu 2023/24 (kiedy w analogicznym czasie wywieziono 1 450 894 t) wciąż brakuje nam aż 59,6%.

Polska na 4. miejscu w Unii Europejskiej

Z wynikiem 585,5 tys. ton Polska zajmuje 4. miejsce wśród unijnych eksporterów pszenicy zwyczajnej, ustępując jedynie:

  1. Rumunii (1 425 241 t),
  2. Litwie (891 085 t),
  3. Łotwie (852 471 t).

Co ciekawe, wyprzedzamy dotychczasowego lidera – Francję, która boryka się ze skutkami fatalnych zbiorów (wyeksportowała jedynie 532,4 tys. t, co oznacza spadek r/r o niemal 60%).

Eksport kukurydzy: Dominacja drogi lądowej i rola portów

Eksport kukurydzy z Polski przebiega na zupełnie innych zasadach logistycznych niż w przypadku pszenicy. Zdecydowana większość polskiego ziarna kukurydzy trafia do odbiorców w Zachodniej Europie (głównie w Niemczech) transportem kołowym i kolejowym.

Niemniej jednak, pewien stały wolumen kukurydzy ekspediowany jest również drogą morską ze szczecińskich i trójmiejskich portów (m.in. do Wielkiej Brytanii czy państw Europy Północnej).

  • W analizowanych pierwszych 13 tygodniach sezonu morski wywóz kukurydzy z Polski wyniósł 21 714 ton.
  • Choć jest to wolumen znacznie mniejszy w porównaniu z analogicznym okresem ubiegłego roku (99,1 tys. t) oraz rekordowym sezonem 2022/23 (318 013 t), to logistyka morska pozostaje ważnym wentylatorem bezpieczeństwa dla nadwyżek ziarna w kraju.

Jak kształtowały się ceny zbóż w portach?

Poniżej przedstawiamy wyceny transakcyjne na początku tygodnia (28.09.2026) w punktach odbioru w polskich portach (dane PHU START), które rzutowały na poziom stawek w głębi kraju:

  • Pszenica konsumpcyjna (12,5% białka): 980 – 990 zł/t
  • Pszenica paszowa: 870 – 880 zł/t
  • Pszenżyto: 805 – 825 zł/t
  • Jęczmień paszowy: 805 – 830 zł/t
  • Żyto paszowe: 700 – 715 zł/t
  • Kukurydza (dostawy X–XII): 1020 – 1065 zł/t

Źródło danych: KE (eksport), PHU Start

Dlaczego wyższy kurs euro nie uratuje rentowności gospodarstw w 2026 roku? Anatomia walutowej iluzji

0

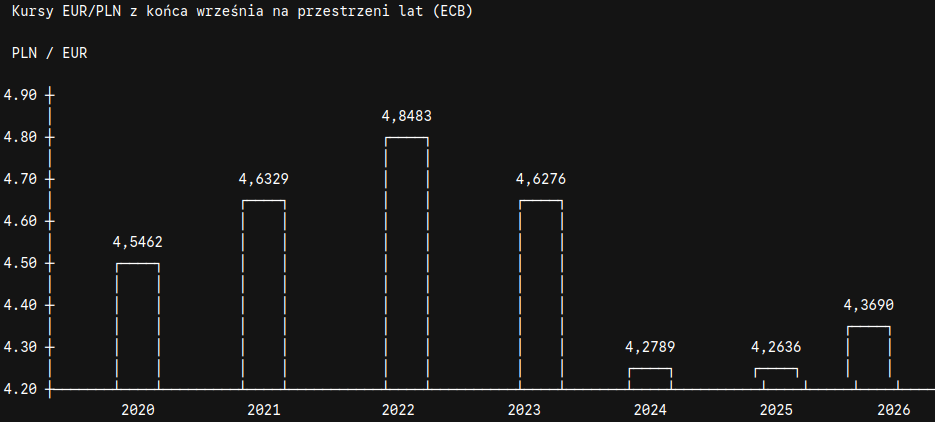
Kurs euro, lepszy niż przed rokiem, nie uratuje rentowności gospodarstw w 2026 roku! Cykliczny komunikat Europejskiego Banku Centralnego (EBC) z końca września to dla polskiego sektora rolnego jedna z najważniejszych publikacji finansowych w roku. To właśnie oficjalny kurs walutowy ustalony na dzień 30 września stanowi wyłączną podstawę prawną, po której Agencja Restrukturyzacji i Modernizacji Rolnictwa (ARiMR) przelicza unijne koperty finansowe na polską walutę. Tegoroczny odczyt na poziomie 4,3690 PLN za 1 EUR przynosi pierwsze od trzech lat odbicie r/r (+2,47%), przerywając spadkową serię trwającą od 2022 roku. Jednak pogłębiona analiza ekonomiczna dowodzi, że nominalny wzrost wartości dopłat w rzeczywistości maskuje dalszy spadek ich realnej siły nabywczej.


Rozliczenia unijne pod lupą: Jak kalendarz EBC dyktuje stawki

Unijny mechanizm przeliczania płatności bezpośrednich oraz wsparcia obszarowego opiera się na rygorystycznych wytycznych rozporządzenia finansowego Wspólnej Polityki Rolnej (WPR). Przepisy precyzyjnie wskazują, że miarodajny jest kurs referencyjny EBC z ostatniego dnia roboczego września.

  • Zasada ciągłości rynku: EBC nie publikuje tabel kursowych w weekendy ani dni wolne od pracy bankowej.
  • Lekcja z lat ubiegłych: Przykładem elastyczności tych przepisów był rok 2023, gdy 30 września przypadał w sobotę. Wówczas prawnie wiążącym przelicznikiem dla ARiMR stał się kurs z piątku, 29 września 2023 r. (4,6276 PLN).
  • Stan obecny (2026 r.): Dzień 30 września przypadł w środę, co pozwoliło przyjąć bezpośredni odczyt z tego dnia (4,3690 PLN).

Wieloletnia trajektoria walutowa (2020–2026): Od rekordów do stabilizacji

Analiza wykresu w ujęciu sześcioletnim wyraźnie ilustruje, jak globalne turbulencje przekładały się na złotową wycenę euro:

  1. 2020–2021 (Wzrost pandemiczny): Kurs w przedziale 4,54–4,63 PLN gwarantował przewidywalny poziom wsparcia w realiach umiarkowanej inflacji.
  2. 2022 (Szczyt wszech czasów): Wybuch pełnoskalowej wojny w Ukrainie zepchnął złotówkę do historycznego dołka. Kurs 4,8483 PLN z 30 września 2022 r. przyniósł rekordowe nominalnie przelewy z ARiMR, stanowiąc bufor w okresie szokowego wzrostu cen energii i nawozów.
  3. 2023–2025 (Trzy lata spadków z rzędu): Umocnienie złotego w kolejnych sezonach spychało przelicznik coraz niżej: z 4,6276 PLN w 2023 r., przez 4,2789 PLN w 2024 r., aż do dołka 4,2636 PLN w 2025 r., co sukcesywnie uszczuplało złotowe budżety gospodarstw.
  4. 2026 (Przełamanie spadkowego trendu): Wzrost do poziomu 4,3690 PLN (+0,1054 PLN r/r) kończy trzyletni okres spadków, ale wycena euro wciąż pozostaje o blisko 48 groszy niższa od poziomu z 2022 roku.

Wcześniejsze zaliczki ARiMR a realna wartość dopłat

Fakt, że w tym roku wypłaty zaliczek (70% w płatnościach bezpośrednich oraz 85% w obszarowych) ruszyły wcześniej, jest pożądanym zastrzykiem płynnościowym. Dla gospodarstwa o powierzchni 100 ha (przyjmując łączny poziom wsparcia ok. 200 EUR/ha) wyższy kurs euro generuje nominalny wzrost przychodu o ok. 2 100 zł w porównaniu do roku 2025.

Jednak porównanie z rekordowym rokiem 2022 ukazuje twardą rzeczywistość walutową:

Wskaźnik30.09.202230.09.2026Zmiana (2022 vs 2026)
Kurs EUR/PLN (EBC)4,8483 PLN4,3690 PLN-0,4793 PLN (-9,9%)
Wartość wsparcia (100 ha / 200 EUR/ha)96 966 PLN87 380 PLN-9 586 PLN
Spadek wsparcia na 1 ha——-95,86 PLN/ha

Różnica rzędu niemal 10% na korzyść roku 2022 oznacza, że same wahania kursowe zabierają z 100-hektarowego gospodarstwa blisko 10 tysięcy złotych w stosunku do realiów sprzed czterech lat.


Makroekonomiczne kleszcze: Podwójne uderzenie (EUR/PLN vs. USD/PLN)

Najważniejszy wniosek płynący z tegorocznego układu rynkowego sprowadza się do relacji między dwoma kluczowymi parami walutowymi. Osłabienie złotego wobec euro nie następuje w próżni – towarzyszy mu równoległy wzrost kursu USD/PLN.

To zjawisko tworzy klasyczne nożyce cenowe, które całkowicie niwelują pozytywny efekt wyższych dopłat:

  • Dolarowa baza surowcowa: Ropa naftowa, gaz ziemny oraz kluczowe komponenty do produkcji nawozów mineralnych (fosforyty, sól potasowa) rozliczane są na giełdach światowych wyłącznie w dolarach amerykańskich (USD).
  • Przeniesienie kosztów na hurt: Wyższy kurs USD/PLN podbija hurtowe ceny oleju napędowego i nawozów na rynku krajowym.
  • Iluzja wyższych dopłat: Choć wyższy kurs EUR/PLN zwiększa złotową kwotę dopłat bezpośrednich przeliczanych z unijnego budżetu, to równoległy wzrost USD/PLN momentalnie konsumuje z nawiązką tę nadwyżkę przy zakupie środków do produkcji na kolejny sezon.
  • Skala obciążeń: Dodatkowe 2 100 zł z tytułu wyższego kursu EUR w gospodarstwie 100 ha zostaje w całości wchłonięte już przy zakupie pierwszych kilku ton nawozów lub pierwszej dostawie paliwa na prace polowe.

Podsumowanie

Tegoroczny kurs 4,3690 PLN daje stabilną i przewidywalną podstawę do wyliczeń nadchodzących rozporządzeń Ministerstwa Rolnictwa i Rozwoju Wsi (MRiRW) ws. stawek jednostkowych za ekoschematy i płatności podstawowe.

Choć szybsza wypłata zaliczek przez ARiMR poprawi krótkoterminową płynność finansową rolników, to w ujęciu długoterminowym wyższy kurs euro jest jedynie iluzoryczną rekompensatą. Prawdziwe wyzwanie dla rentowności gospodarstw w sezonie 2026/2027 leży po stronie rekordowych kosztów produkcji, napędzanych przez drożejącego dolara.

Źródło: Analiza AgroProfil na podstawie danych ECB

Rewolucja w duńskich chlewniach. Rząd mrozi nowe inwestycje, rolnicy mówią o „zamknięciu branży”

0
Ceny tuczników

Władze w Kopenhadze podjęły bezprecedensową decyzję, która wstrząsnęła rynkiem wieprzowiny w kraju będącym jednym z liderów tej branży na Starym Kontynencie. Wprowadzono czasowy zakaz powstawania nowych oraz powiększania istniejących tradycyjnych ferm trzody chlewnej. Choć oficjalną motywacją są kwestie klimatyczne i poprawa warunków chowu, środowisko hodowców stanowczo protestuje.

Rozwiązania prawne i kluczowe wyjątki

Zgodnie z zapowiedziami ministra ds. przyrody i ochrony zwierząt, Christiana Rabjerga Madsena, moratorium ma uchronić samych gospodarzy przed realizacją kosztownych projektów, które nie spełniałyby nadchodzących, bardziej restrykcyjnych wymogów prawnych.

Co warto wiedzieć o nowych regulacjach?

  • Okres przejściowy: Przepisy przechodzą obecnie 4-tygodniowy etap konsultacji społecznych.
  • Warunki akceptacji projektów: Zgody będą wydawane wyłącznie na inwestycje proekologiczne oraz poprawiające byt zwierząt, o ile nie zwiększają one skali produkcji ani powierzchni gospodarstwa.
  • Dotychczasowe wnioski: Procedury wszczęte przed ogłoszeniem moratorium będą dokańczane przez samorządy lokalne na podstawie dotychczasowych zasad.

Ostra krytyka ze strony hodowców

Wprowadzone ograniczenia spotkały się z natychmiastowym sprzeciwem Duńskiego Związku Rolników (L&F). Przedstawiciele organizacji wskazują na sprzeczność w działaniach rządu.

Zdaniem L&F skutki zamrożenia przepisów będą odczuwalne natychmiastowo:

  1. Brak dostępu do kapitału: Instytucje finansowe wstrzymują udzielanie kredytów z powodu niepewności legislacyjnej.
  2. Utrata płynności: Wiele gospodarstw na prowincji staje w obliczu problemów finansowych z powodu zablokowania rozpoczętych procesów inwestycyjnych.

Ostateczny kształt i kierunek transformacji duńskiej produkcji wieprzowiny zostaną wypracowane w ramach rozmów czterostronnych. W negocjacjach uczestniczyć będą przedstawiciele rządu, środowisk rolniczych, organizacji ekologicznych i ochrony zwierząt oraz związków zawodowych sektora spożywczego. Do czasu zakończenia rozmów duńska branża mięsna pozostanie w stanie niepewności.

źródło: Na podstawie materiałów sn.dk

13 poprawek do ustawy o szkodach od ptaków: kto i z czego dostanie odszkodowanie?

0

Połączone komisje sejmowe rozpatrzyły 13 poprawek zgłoszonych w drugim czytaniu do projektu ustawy o rekompensatach za szkody wyrządzone przez ptaki. Posiedzenie komisji Ochrony Środowiska, Zasobów Naturalnych i Leśnictwa oraz Rolnictwa i Rozwoju Wsi odbyło się w środę 16 września 2026 r. Komisje przyjęły wszystkie poprawki i wniosły o ich wprowadzenie. Sprawozdawcą został poseł Mirosław Maliszewski.

Projekt jest procedowany razem z ustawą o zmianie ustawy o ochronie przyrody oraz niektórych innych ustaw.

Odszkodowania za szkody od ptaków z pieniędzy KOWR

Jedna z poprawek przewiduje, że odszkodowania wprowadzane nową ustawą zostaną pokryte ze środków pozostających w dyspozycji Krajowego Ośrodka Wsparcia Rolnictwa. Część poprawek ma charakter porządkujący: dotyczy nazwy rozdziału i nazw gatunkowych ptaków.

Szkody od ptaków poza Prawem łowieckim

Poprawki wyraźnie wskazują, że szkód powodowanych przez ptaki objęte ustawą nie będzie się szacować na podstawie Prawa łowieckiego z 13 października 1995 r. Ustawa ma też upoważniać do wydania nowego rozporządzenia wykonawczego. Ministrem wiodącym będzie w nim minister właściwy do spraw rolnictwa.

Nadzór nad zwierzętami od zachodu do wschodu słońca

Zmiany obejmują też rekompensaty za szkody od wilków, niedźwiedzi i rysi. Rolnik, który chce je otrzymać, będzie musiał zapewnić zwierzętom gospodarskim nadzór lub zabezpieczenie. Dotyczy to sytuacji, gdy zwierzęta pozostają bez opieki od zachodu do wschodu słońca.

Utracone korzyści nadal poza odszkodowaniami

Poprawki przywracają dotychczasową treść ustawy w zakresie wyłączenia utraconych korzyści z odszkodowań za szkody wyrządzone przez zwierzęta objęte systemem odszkodowań. Oznacza to, że rekompensata nadal nie obejmuje utraconych korzyści.

Przepisy przejściowe dla postępowań w toku

Komisje przyjęły również poprawki regulujące sytuacje przejściowe w postępowaniach, które już trwają.

Co dalej z ustawą

Komisje wniosły o wprowadzenie wszystkich 13 poprawek, więc teraz decyzja należy do Sejmu. Ostateczny kształt przepisów, w tym wysokość i tryb wypłat, będzie jeszcze doprecyzowywany m.in. w rozporządzeniu wykonawczym.

Źródło: informacje Krajowej Rady Izb Rolniczych z posiedzeń komisji sejmowych i senackich.

Nowy mandat negocjacyjny Rady UE ws. pakietu Omnibus X: Co zmieni się w ochronie roślin?

0
Eurobarometr - rolnictwo

Unijni ambasadorowie zrzeszeni w komitecie Coreper II sfinalizowali prace nad stanowiskiem Rady UE dotyczącym pakietu uproszczeń w obszarze bezpieczeństwa żywności i pasz (Omnibus X). Przyjęcie tych propozycji w toku dalszych uzgodnień z Parlamentem Europejskim oznacza istotne wydłużenie czasu obowiązywania zezwoleń dla środków ochrony roślin, a w przypadku rozwiązań niskorzyskowych – nadanie im bezterminowego charakteru.

Przedstawione zapisy nie mają jednak jeszcze statusu obowiązującego prawa.

Kluczowe zmiany w rejestracji preparatów ochronnych

Rada Europejska dąży do znacznego uelastycznienia terminów ważności decyzji rejestracyjnych dla substancji czynnych oraz gotowych produktów:

  • Środki niskiego ryzyka: Zezwolenia wydawane bez ograniczeń czasowych.
  • Pozostałe środki: Pierwsze dopuszczenie do obrotu na okres 15 lat, a każde kolejne przedłużenie na 25 lat (z uwzględnieniem przewidzianych wyjątków).

Wydłużenie autoryzacji powiązano z bardziej rygorystyczną kontrolą ze strony Europejskiego Urzędu ds. Bezpieczeństwa Żywności (EFSA). Zadaniem agencji będzie stałe analizowanie najnowszych publikacji naukowych i danych z monitoringu pod kątem ewentualnych przesłanek do weryfikacji wydanych ocen. Zwiększonej ostrożności można spodziewać się również wobec substancji zakwalifikowanych do 2. kategorii pod względem rakotwórczości, mutagenności lub toksycznego wpływu na rozrodczość.

Preferencje dla rozwiązań biologicznych i ochrona własności intelektualnej

Projekt ma na celu stymulowanie inwestycji w ekologiczne alternatywy dla preparatów chemicznych. Z tego powodu wnioski o rejestrację biologicznych środków ochrony roślin będą procedowane w trybie priorytetowym – jeszcze przed formalnym zatwierdzeniem danej substancji.

Wprowadzono także korzystniejsze zasady ochrony danych rejestracyjnych dla producentów:

  • Środki standardowe: Wydłużenie wyłączności na dane z 10 do 13 lat.
  • Preparaty niskiego ryzyka: Zwiększenie okresu ochrony z 13 do 15 lat.
  • Nowa baza danych: Tworzenie jednolicie zarządzanego rejestru dokumentacji na poziomie unijnym.

Surowsze kryteria dla importu żywności i pasz

Pakiet zawiera regulacje chroniące rynek wewnętrzny przed produktami spożywczymi i paszowymi pochodzącymi z państw trzecich. Żywność zawierająca pozostałości substancji wycofanych w UE ze względu na ich wysoką szkodliwość nie trafi do sprzedaży. Najwyższe dopuszczalne poziomy pozostałości (NDP) zostaną sprowadzone do granic wykrywalności po przeprowadzeniu odpowiednich analiz wpływu.

Do listy kryteriów dyskwalifikujących import dodano także środki stanowiące niedopuszczalne zagrożenie dla wód gruntowych oraz populacji pszczół. Aby zapobiec marnowaniu żywności, uwzględniono możliwość zastosowania okresu przejściowego dla towarów wytworzonych przed wprowadzeniem nowych wymogów.

Modyfikacje w produktach biobójczych, paszach oraz biotechnology

  1. Biocydy: Rejestracje wstępne przewidziano na 15 lat, natomiast odnowienia aż na 25 lat.
  2. Dodatki paszowe: Zoptymalizowano procedury poprzez odejście od konieczności okresowej reautoryzacji większości substancji oraz przyspieszenie modyfikacji istniejących pozwoleń. Sformułowano też ramy dla cyfryzacji etykiet i dokumentacji.
  3. Produkty fermentacyjne a GMO: Wyraźnie rozdzielono produkty powstające przy użyciu zmodyfikowanych mikroorganizmów od samych organizmów GMO. Jeżeli w gotowym wyrobie nie ma organizmów zmodyfikowanych genetycznie, nie będzie on traktowany jako GMO. Szczegółowe poziomy śladowych pozostałości po mikroorganizmach doprecyzuje Komisja Europejska.

Harmonogram prac legislacyjnych

Rada UE przystąpi do rozmów trójstronnych z Parlamentem Europejskim niezwłocznie po ustaleniu stanowiska przez europosłów. Intencją instytucji jest wypracowanie kompromisowego kształtu regulacji do końca 2026 roku. Oznacza to, że poszczególne parametry – w tym proponowane czasy ważności zezwoleń – mogą jeszcze ulec modyfikacji.

Źródło: Rada Unii Europejskiej, Polskie Stowarzyszenie Ochrony Roślin 

Ostateczny kurs euro w dopłatach bezpośrednich za 2026 rok: co warto wiedzieć?

0

Znamy już oficjalny kurs walutowy, który posłuży do wyliczenia ostatecznych stawek wsparcia dla rolników. Wynosi on 4,3690 zł za 1 euro. W porównaniu do ubiegłego roku oznacza to wzrost o ponad 2%, a także wyższą wycenę waluty niż ta, którą przyjęto przy powracających od września zaliczkach.

Zasady ustalania kursu do dopłat

Zgodnie z wymogami Unii Europejskiej, w państwach spoza strefy euro płatności bezpośrednie przelicza się według średniego kursu Europejskiego Banku Centralnego z ostatniego dnia roboczego września. Dla wniosków z kampanii 2026 decydujące było notowanie z 30 września (4,3690 PLN/EUR).

Jak zmiana kursu wpływa na wypłaty? (Przykład dla 15 000 euro)

Każde euro płatności jest obecnie warte o 0,0992 zł więcej niż przed rokiem (skok o ok. 2,32%). Zobaczmy, jak przekłada się to na konkretną kwotę wsparcia:

  • Płatność według kursu z zeszłego roku (4,2698 zł): 15 000 EUR × 4,2698 zł = 64 047 zł
  • Płatność według kursu z tego roku (4,3690 zł): 15 000 EUR × 4,3690 zł = 65 535 zł
  • Różnica wynikająca ze wzrostu kursu: rolnik zyskuje 1 488 zł więcej.

Dlaczego zaliczki wypłacano po niższej stawce?

Gdy 8 września ARiMR rozpoczynała wypłatę zaliczek, ostateczny wskaźnik nie był jeszcze znany. Ministerstwo Rolnictwa zastosowało więc wycenę z końca lipca (4,3135 zł/euro), dodatkowo obniżając kwoty o 3% bufor ostrożnościowy na przypadek ewentualnego spadku wyceny unijnej waluty.

Ostatecznie rynki okazały się sprzyjające – kurs z końca września przebił ten z lipca o 0,0555 zł (wzrost o 1,29%).

W przypadku gospodarstwa o budżecie 15 000 euro, sama różnica kursowa między zaliczką a rozliczeniem końcowym to dodatkowe 832,50 zł, a do tego dochodzi jeszcze zwrot zatrzymanej wcześniej 3-procentowej rezerwy.

O czym warto pamiętać przy wyliczaniu stawek?

Wzrost kursu o 2,32% nie oznacza automatycznie, że każda dopłata do hektara wzrośnie dokładnie w takim samym stopniu. Kurs walutowy przelicza jedynie wyjściowe stawki unijne. Ostateczną kwotę dopłaty do konkretnej uprawy czy powierzchni ustala MRiRW w odrębnych rozporządzeniach, a harmonogram wypłaty wyrównań podaje w komunikatach ARiMR.

Źródła danych: Europejski Bank Centralny, MRiRW