Rusza nowy nabór na dofinansowanie do OZE oraz poprawę efektywności energetycznej w gospodarstwach rolnych. Od 5 października do 3 listopada 2026 r. rolnicy mogą składać wnioski o wsparcie finansowe m.in. na biogazownie, fotowoltaikę czy pompy ciepła. Środki pochodzą z Planu Strategicznego dla Wspólnej Polityki Rolnej na lata 2023–2027.
Dokumenty przyjmowane są wyłącznie drogą elektroniczną za pośrednictwem Portalu Rolnika.
Kto może ubiegać się o dofinansowanie do OZE?
O wsparcie mogą wnioskować gospodarze, którzy spełniają następujące wymagania:
posiadają nadany numer EP (Ewidencja Producentów),
prowadzą aktywną działalność rolniczą,
ukończą dedykowane szkolenie z zakresu efektywności energetycznej gospodarstwa.
Trzy obszary wsparcia – na co można otrzymać środki?
Program podzielono na trzy konkretne filary inwestycyjne:
Obszar A – Biogazownie rolnicze: budowa mikro- lub małych instalacji biogazowych.
Obszar B – Fotowoltaika i pompy ciepła: instalacje PV o mocy do 50 kW wraz z magazynami energii elektrycznej, kolektory słoneczne, magazyny ciepła, pompy ciepła oraz inteligentne systemy zarządzania energią (EMS).
Obszar C – Termomodernizacja i efektywność: przedsięwzięcia bezpośrednio ograniczające zużycie energii w budynkach produkcyjnych i gospodarczych.
Wysokość wsparcia i limity kwotowe
Poziom dofinansowania we wszystkich obszarach sięga do 65% kosztów kwalifikowalnych (lub rozliczanych według stawek jednostkowych). Maksymalne kwoty pomocy wynoszą:
Obszar inwestycyjny
Maksymalna kwota dofinansowania
Obszar A (Biogazownie)
do 1,5 mln zł
Obszar B (Fotowoltaika / Pompy ciepła)
do 200 tys. zł
Obszar C (Efektywność energetyczna)
do 200 tys. zł
Łączenie obszarów i limity zbiorcze:
Gospodarstwa planujące wielotorowe inwestycje mogą łączyć obszary w ramach łącznych limitów:
Obszar A + B: do 1,5 mln zł
Obszar A + C: do 1,7 mln zł
Obszar B + C: do 400 tys. zł
Obszar A + B + C (kompleksowo): do 1,7 mln zł
Termin i sposób składania wniosków
Wnioski o dofinansowanie do OZE i termomodernizacji można składać od 5 października do 3 listopada 2026 r. wyłącznie za pośrednictwem Portalu Rolnika.
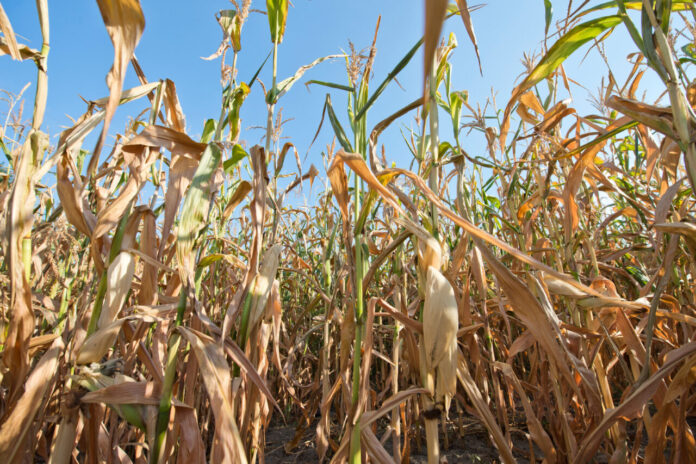
Ceny kukurydzy w dobie suszy: O ile pierwsza część sezonu 2026 dawała nadzieję na dobre zbiory, o tyle lipcowe i sierpniowe fale upałów wywróciły sytuację rynkową do góry nogami. Fala ekstremalnych temperatur sięgających powyżej 35°C oraz silne deficyty opadów doprowadziły do drastycznego przyspieszenia wegetacji. Najnowsza mapa prognoz plonowania JRC MARS dobitnie pokazuje podział Europy – kluczowi producenci z Zachodu i Środka kontynentu notują dwucyfrowe spadki. Jak ten rosnący deficyt wpływa na ceny kukurydzy na giełdach światowych oraz na zróżnicowane stawki w polskich skupach?
Analitycy z jednostki badawczej Komisji Europejskiej (JRC MARS) wskazują na unikalny mechanizm tegorocznych strat. Ekstremalnie wysokie temperatury w połączeniu z brakiem opadów wywołały u roślin silny stres fizjologiczny. Kukurydza przechodziła przez kluczowe fazy – kwitnienie oraz nalewanie ziarna – w tempie do tej pory niespotykanym.
Wegetacja wyprzedzona o 3 tygodnie: W najmocniej dotkniętych rejonach Europy Środkowej i Zachodniej kukurydza osiągnęła dojrzałość nawet o 21 dni wcześniej niż w typowym sezonie.
Przedwczesne zasychanie: Zamiast budować masę ziarna i kolb, rośliny gwałtownie zasychały. W wielu rejonach doprowadziło to do powstawania kolb słabo zaziarnionych lub całkowitego zasychania całych plantacji przed zbiorem.
Porzucanie upraw: Szczególnie niepokojący jest fakt, że na części obszarów zbiór stał się nieopłacalny ekonomicznie – rolnicy decydowali się na talerzowanie lub pozostawienie najsłabszych pól.
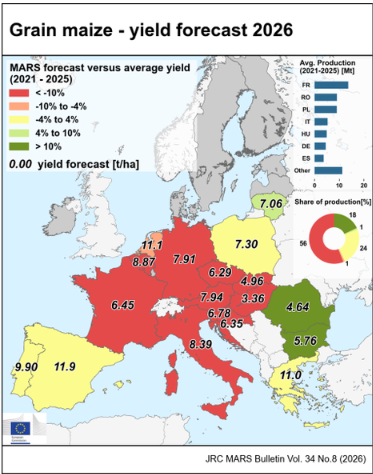
Mapa JRC MARS 2026: Główni producenci na czerwono
Dane przestrzenne z najnowszego biuletynu JRC MARS ujawniają głębokie, regionalne zróżnicowanie plonów kukurydzy ziarnowej w UE:
Czerwona strefa załamania (spadek plonów > 10% poniżej średniej 5-letniej): Obejmuje kluczowych producentów zbóż w Europie – Francję (prognoza 6,45 t/ha), Niemcy (7,91 t/ha), Włochy (8,39 t/ha), Węgry (4,96 t/ha), Austrię (7,94 t/ha), Czechy (6,29 t/ha), Słowację (3,36 t/ha) i Belgię/Holandię. Aż 56% całkowitej produkcji UE znajduje się w rejonach z tak drastycznym spadkiem plonów.
Żółta strefa stabilizacji (od -4% do +4%): Polska z prognozą 7,30 t/ha mieści się w granicach średniej wieloletniej. Podobnie stabilnie wygląda sytuacja na Półwyspie Iberyjskim (Hiszpania 11,9 t/ha) oraz w Grecji (11,0 t/ha). Strefa ta odpowiada za 24% unijnej produkcji.
Zielona strefa wzrostu (plony > 10% powyżej średniej): Wyraźne zwyżki odnotowują jedynie Rumunia (5,76 t/ha) i Bułgaria (4,64 t/ha). Rejony o plonach powyżej średniej stanowią jednak zaledwie 18% produkcji UE.
Ceny kukurydzy na giełdach i w kraju (MRiRW)
Reakcja rynków światowych (MATIF i CBoT)
Obawy dotyczące unijnego bilansu kukurydzy wywołały wyraźne wzmocnienie wycen na giełdzie MATIF. Publikacja raportu JRC MARS, wykazująca spadek plonów o ponad 10% u kluczowych producentów (w tym we Francji, Niemczech i na Węgrzech), dostarczyła rynkowi mocnego impulsu prowzrostowego. Francja z plonem rzędu zaledwie 6,45 t/ha ograniczy swoje możliwości eksportowe na rynku wewnętrznym. Poważny deficyt zielonki i kiszonek zmusi hodowców do zwiększonego zakupu ziarna paszowego, co przy 56% unijnej produkcji objętej głęboką redukcją plonów buduje powracającą presję na wzrost cen kontraktów na MATIF.
Wyraźne odwrócenie trendu widoczne jest również na wykresach globalnych wycen kukurydzy (CBoT / Barchart). Po wielomiesięcznej stabilizacji w latach 2024–2025 w granicach 170–200 USD, okres letni 2026 r. przyniósł gwałtowne wybicie w górę – notowania dynamicznie przekroczyły poziom 250 USD, osiągając na początku października poziom 266,75 – 272,75 USD.
Rynek krajowy: Ceny kukurydzy w raporcie MRiRW
Zgodnie z najnowszym zestawieniem Ministerstwa Rolnictwa i Rozwoju Wsi (MRiRW) na dzień 27.09.2026 r., średnia cena zakupu kukurydzy suchej w Polsce ukształtowała się na poziomie 973 zł/t (spadek o 2,1% r/r z 994 zł/t, lecz wzrost o 3,7% r/r z 938 zł/t). Analiza poziomów skrajnych ujętych w raporcie wskazuje jednak na bardzo silne zróżnicowanie regionalne:
Ceny maksymalne (1 005 zł/t): Średnia cena ważona z 5 najwyższych ofert w kraju przekroczyła barierę 1000 zł/t, osiągając 1 005 zł/t. Wyceny z tych poziomów dyktowane są przede wszystkim przez zapotrzebowanie ze strony strefy portowej (północ kraju) oraz podmiotów realizujących wysyłki eksportowe do Niemiec.
Ceny minimalne (918 zł/t): Średnia cena ważona z 5 najniższych transakcji wynosi 918 zł/t. Najniższe stawki notowane są na południu i wschodzie kraju, gdzie ze względu na większe oddalenie od portów morskich, wyższe koszty logistyczne oraz lokalną podaż podczas żniw, odbiorcy narzucają większe dyskonto cenowe.
Potencjał eksportowy: Mimo lokalnych rozbieżności, stabilna prognoza plonów dla Polski (7,30 t/ha) w zestawieniu ze słabymi wynikami Niemiec (7,91 t/ha) oraz Czech (6,29 t/ha) wskazuje, że po przejściu szczytu podaży żniwnej popyt eksportowy powinien wspierać cenowy dołek w rejonach wschodnich i południowych.
Towar / Rodzaj
Średnia [zł/t]
Min.* [zł/t]
Max.* [zł/t]
Zmiana tygodniowa [%]
Zmiana roczna [%]
Kukurydza sucha
973
918
1 005
-2,1
+3,7
* Średnia cena ważona wyliczona na podstawie 5 najniższych/najwyższych cen w kraju.
Presja na sektor hodowlany i rynek pasz
Załamanie plonowania kukurydzy na zielonkę i ziarno w Europie Zachodniej zbiegło się w czasie z drastycznym wstrzymaniem wzrostu trwałych użytków zielonych (TUZ).
Deficyt pasz podbija popyt na ziarno: Spadek plonowania kukurydzy na zielonkę o 14% stworzy poważną lukę w bilansie paszowym. Hodowcy w Niemczech, Francji i we Włoszech będą zmuszeni zastępować brakującą kiszonkę wyższym udziałem ziarna, co zwiększy lokalny popyt zgłaszany do skupów.
Redukcja stad: Hodowcy bydła w Europie Zachodniej stają przed koniecznością wcześniejszego skarmiania zapasów zimowych lub redukcji liczebności stad ze względu na brak możliwości zbilansowania dawki paszowej.
Wnioski i perspektywy rynkowe
Jakość ziarna a spadek tonażu: Przyspieszony zbiór i zasuszenie roślin oznaczają nie tylko mniejszą produkcję, ale również gorsze parametry jakościowe (niższa masa tysiąca ziaren – MTZ), co spowoduje większą rozpiętość cenową między ziarnem standardowym a wysokojakościowym.
Napięty bilans w UE: Wysokie plony w Rumunii (5,76 t/ha) nie zrekompensują strat we Francji, Niemczech i na Węgrzech. Unijny bilans zbóż paszowych ulegnie znacznemu zacieśnieniu, wymuszając zwiększony import z krajów trzecich.
Nowe narzędzia monitoringu: KE wdraża nowy system monitoringu oparty na satelitach Sentinel-2 (AGRI4CAST), co pozwoli na precyzyjniejsze szacowanie strat i szybsze reagowanie na zmiany w podaży ziarna.
Źródło: Analiza Agro Profil na podstawie danych KE
Ceny mięsa na globalnym rynku odnotowały we wrześniu kolejny spadek, kontynuując korektę po osiągnięciu historycznego szczytu wiosną tego roku. Jak wynika z najnowszych danych Organizacji Narodów Zjednoczonych ds. Wyżywienia i Rolnictwa (FAO), światowy indeks cen mięsa wyniósł we wrześniu średnio 127,9 pkt. Oznacza to zniżkę o 1,5 pkt. (1,1%) w porównaniu do skorygowanego odczytu z sierpnia i powrót do poziomu sprzed dokładnie roku.
Głównym motorem wrześniowych przecen były niższe notowania drobiu oraz wieprzowiny. W tym samym czasie światowe ceny wołowiny, a także baraniny i jagnięciny wykazały relatywną stabilizację.
Warto przypomnieć, że pierwsze miesiące 2026 roku stały pod znakiem silnych wzrostów. Indeks cen mięsa FAO konsekwentnie piął się w górę z poziomu 124,9 pkt w styczniu, by w maju osiągnąć historyczny szczyt na poziomie 131,3 pkt. Od tamtego momentu na rynku obserwujemy sukcesywne schładzanie nastrojów i spadek notowań:
Styczeń: 124,9 pkt
Maj (szczyt): 131,3 pkt
Lipiec: 129,4 pkt
Sierpień: 129,3 pkt
Wrzesień: 127,9 pkt
Łącznie od majowego rekordu indeks obniżył się o 3,4 pkt (2,6%), sprowadzając wyceny do poziomów notowanych wiosną.
Drób i wieprzowina pod presją podaży oraz przepisów w UE
Wrześniowy spadek cen mięsa drobiowego wynikał z wysokiej podaży eksportowej z Brazylii przy jednoczesnym osłabieniu popytu importowego ze strony Unii Europejskiej. Słabszy popyt we Wspólnocie to efekt wejścia w życie 3 września nowych wymogów dotyczących importu pod kątem stosowania środków przeciwdrobnoustrojowych. Wprowadzenie ograniczeń doprowadziło do wcześniejszego kumulowania dostaw przez importerów, co najbardziej uderzyło w produkty drobiowe z wyższego segmentu cenowego.
Ceny mięsa wieprzowego również poddały się presji spadkowej w następstwie obfitej podaży u kluczowych światowych eksporterów. W Unii Europejskiej po letnich falach upałów tempo przyrostu masy zwierząt powróciło do normy. Spowodowało to zwiększenie rynkowych dostaw żywca do rzeźni i wywarło bezpośredni nacisk na spadki cen.
Wołowina i baranina: Stabilny bilans na globalnym rynku
Na rynku wołowiny doszło do zrównoważenia czynników na rynkach lokalnych:
Australia: Ceny eksportowe spadły ze względu na zaostrzającą się międzynarodową konkurencję.
Brazylia: Notowania poszły w górę pod wpływem silnego popytu z USA. Amerykanie od 1 września tymczasowo rozszerzyli kontyngent taryfowy na chude dodatki wołowe, co obniżyło stawki celne na dodatkowe wolumeny importu.
Średnie ceny mięsa owczego pozostały bez zmian. Dobre tempo eksportu z Oceanii, napędzane stabilnym popytem globalnym, zostało zrównoważone przez obniżki cen w Nowej Zelandii, na co kluczowy wpływ miały wahania kursów walutowych.
Źródło: Opracowanie Agro Profil na podstawie danych FAO
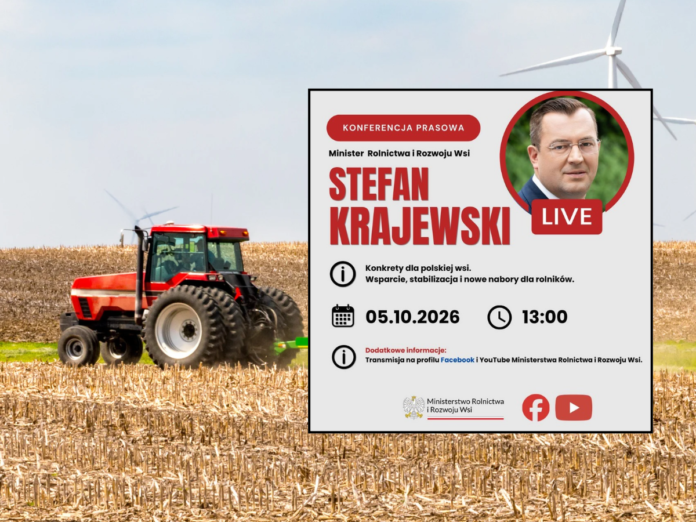
Minister rolnictwa i rozwoju wsi Stefan Krajewski poprowadzi dziś o 13:00 konferencję prasową pod hasłem „Konkrety dla polskiej wsi”. Resort zapowiada, że spotkanie dotyczyć będzie wsparcia, stabilizacji i nowych naborów dla rolników.
Konferencja 5 października o 13:00. Gdzie oglądać
Wydarzenie odbędzie się w siedzibie Ministerstwa Rolnictwa i Rozwoju Wsi. Transmisja będzie dostępna na profilu ministerstwa na Facebooku oraz na jego kanale na YouTubie.
Wsparcie, stabilizacja, nowe nabory. Co zapowiada resort
W komunikacie ministerstwo wskazuje trzy obszary: wsparcie dla polskiej wsi, stabilizację oraz nowe nabory dla rolników. Zapowiedź nie podaje, jakich programów ani terminów dotyczą nabory, ani jakie decyzje minister przedstawi. Te informacje poznamy dopiero podczas konferencji.
Czego rolnicy mogą oczekiwać od konferencji
Hasło „konkrety” sugeruje, że resort chce przedstawić konkretne rozwiązania i harmonogramy, a nie ogólne deklaracje. Dla gospodarstw najważniejsze będą zapewne kwoty, terminy składania wniosków i warunki kwalifikowalności.
Po zakończeniu konferencji uzupełnimy materiał o szczegóły ogłoszonych naborów i wsparcia.
Wrzesień potrafił przynosić już przymrozki na wysokości 2 metrów. Upały we wrześniu kiedyś zdarzały się raz na kilkanaście lat.
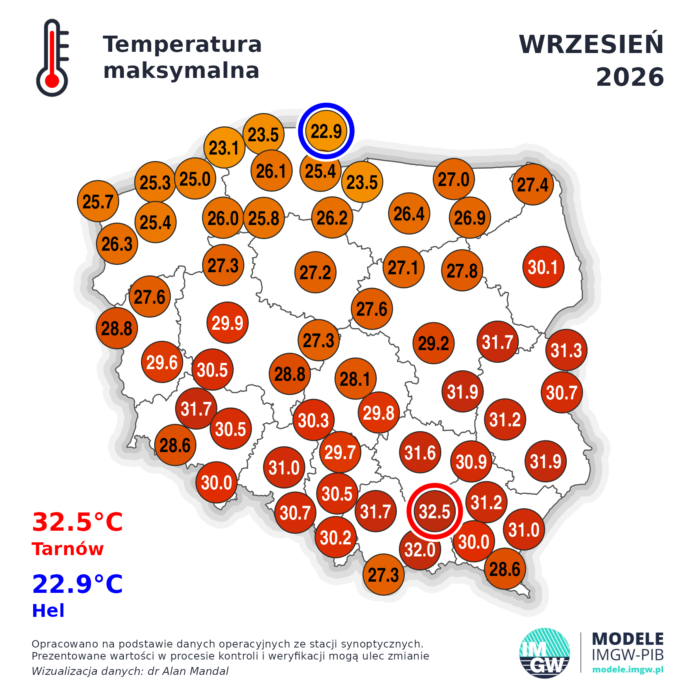
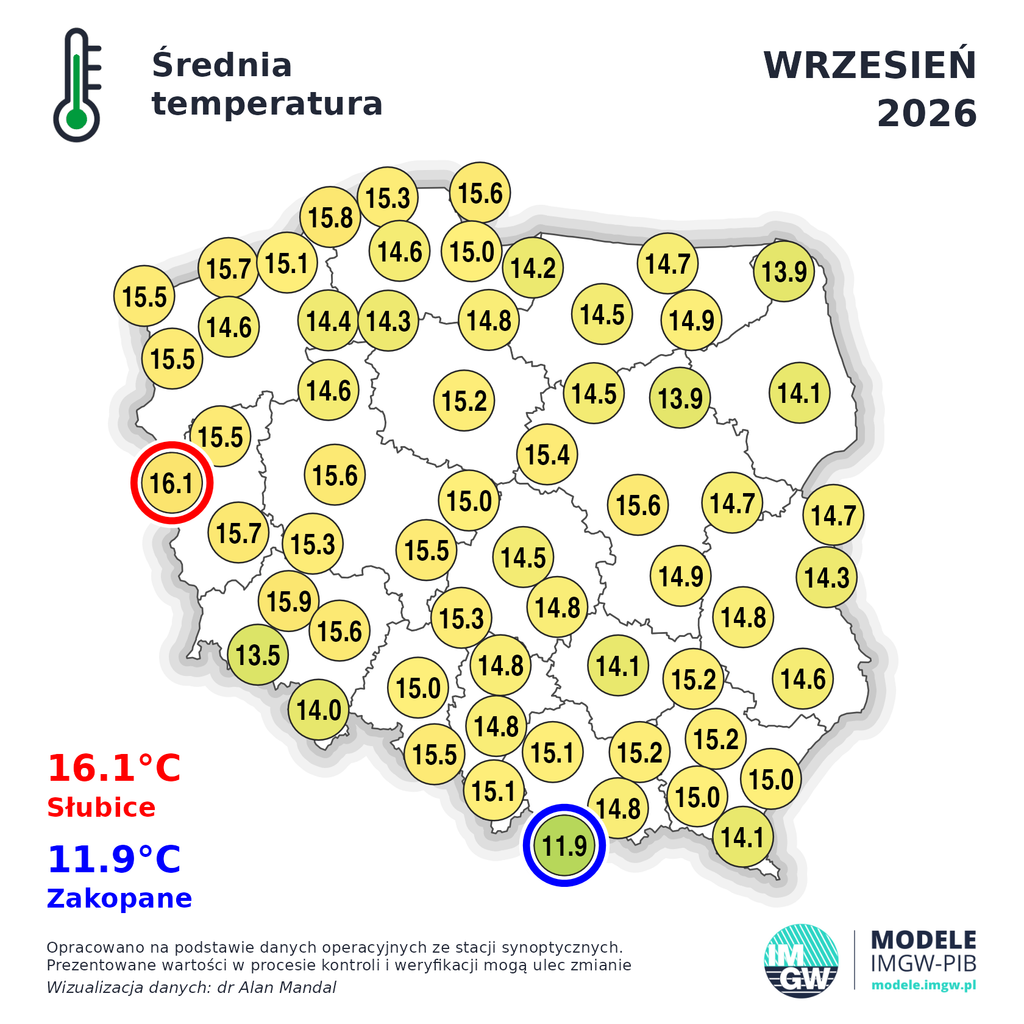
Tegoroczny Wrzesień zapisał się bardzo ciepło. Pojawiły się na południu i wschodzie kraju także dni z upałem co jest rzadkością.
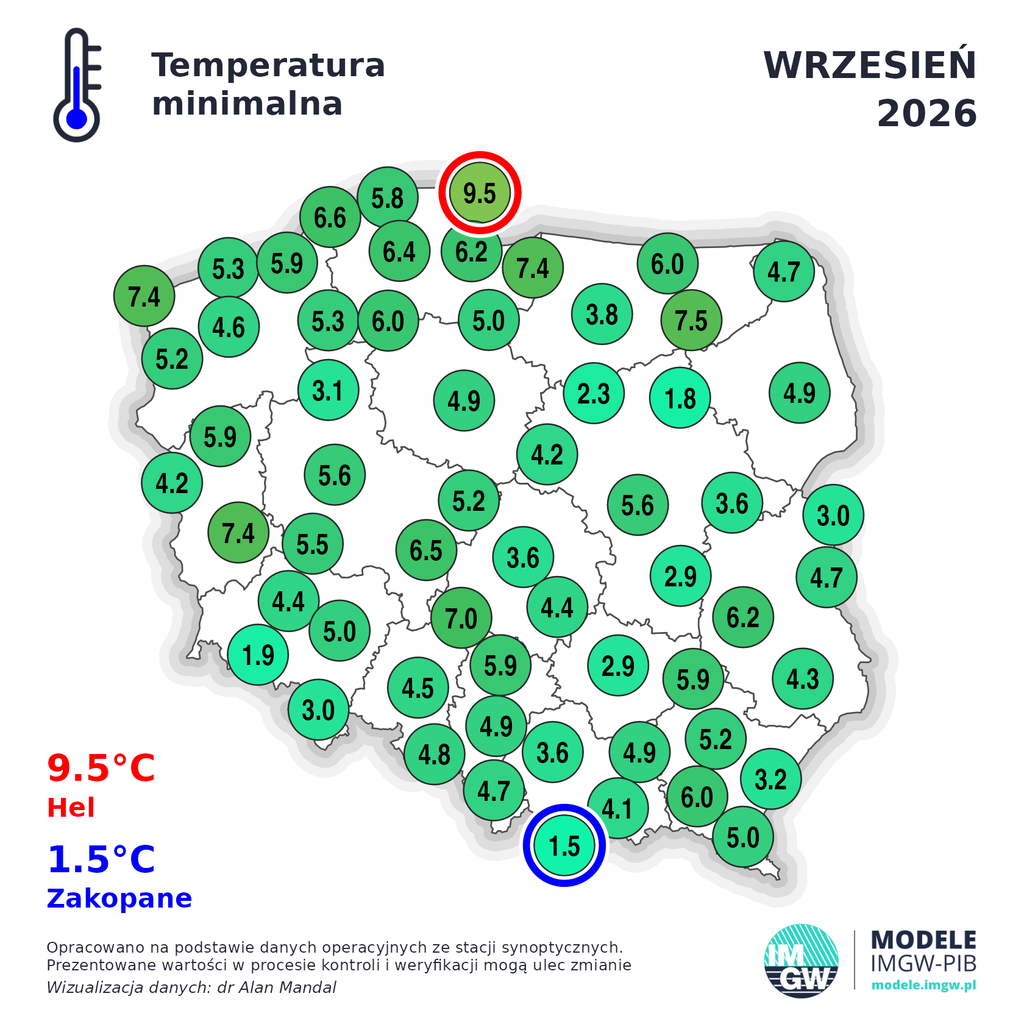
Minimalna temperatura nocami mieściła się w granicach normy; miejscami ją przekraczając jak w okolicy Lublina, Wielunia i Zielonej Góry.
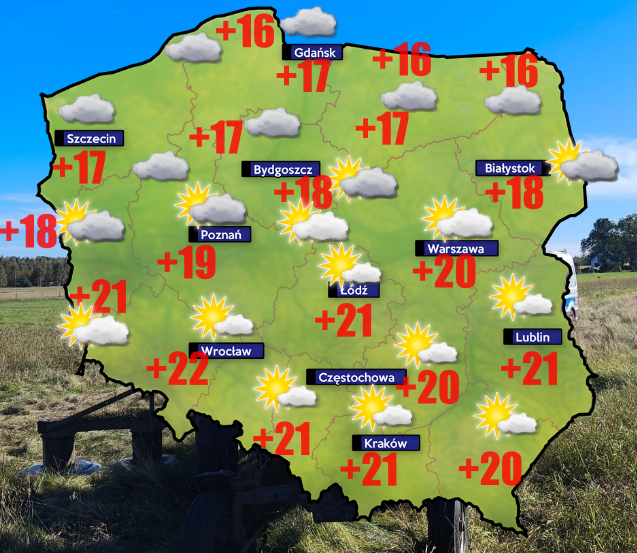
Powyżej mamy mapę która przedstawia średnią temperaturę jaka wyszła we Wrześniu w pobliżu większych miast. Przypominam, że wiele stacji znajduje się poza miastami w pobliżu lotnisk a nie w ich centrach.
Najzimniej było w Zakopanem, gdzie we Wrześniu bardzo często padał deszcz. Najcieplej zaś na wybrzeżu, gdzie ciepłe wody Bałtyku ogrzewały powietrze w sąsiedztwie lądu oraz na krańcach zachodnich.
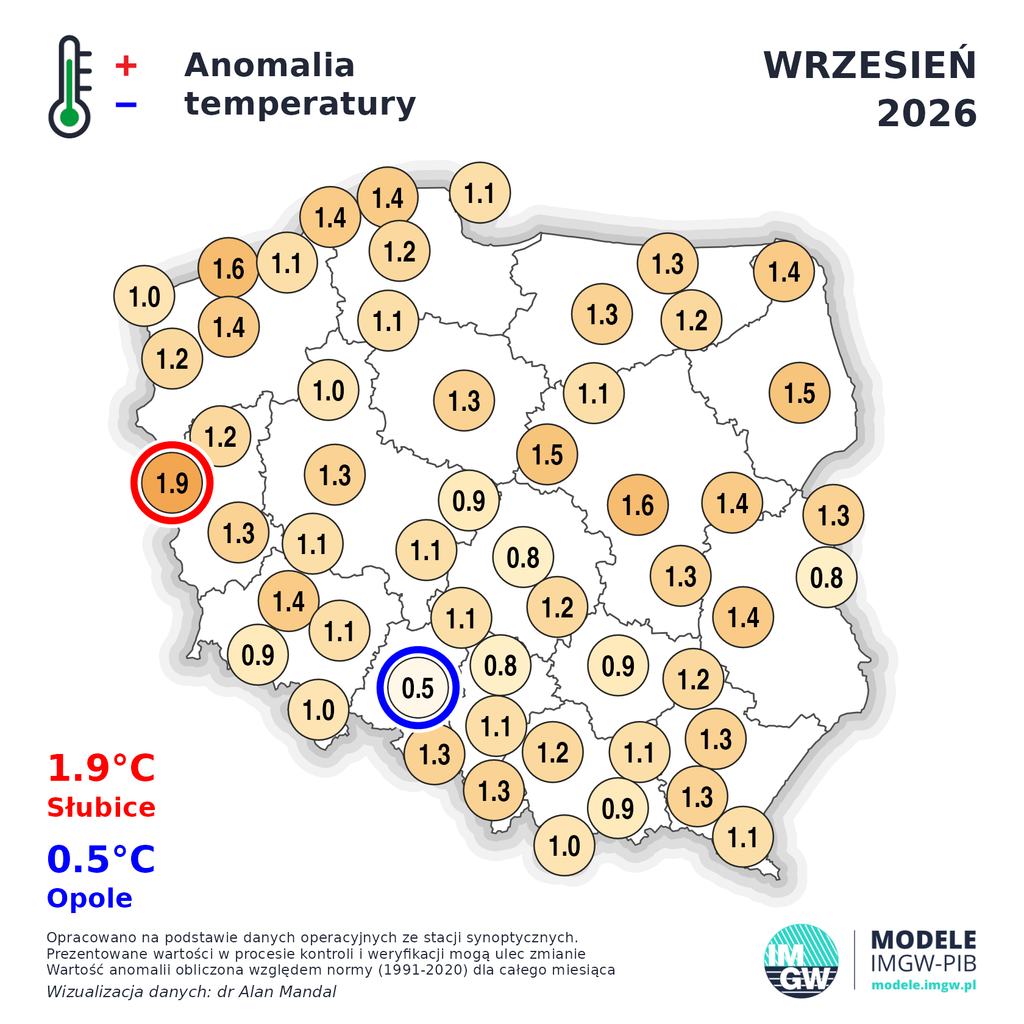
W całym kraju wrzesień był cieplejszy od normy.
Dla przypomnienia. Im cieplej tym większe mamy parowanie z powierzchni roślin i gleby.
Dla bilansu wodnego ważna jest jeszcze suma opadów oraz zachmurzenie oraz prędkość wiatru.
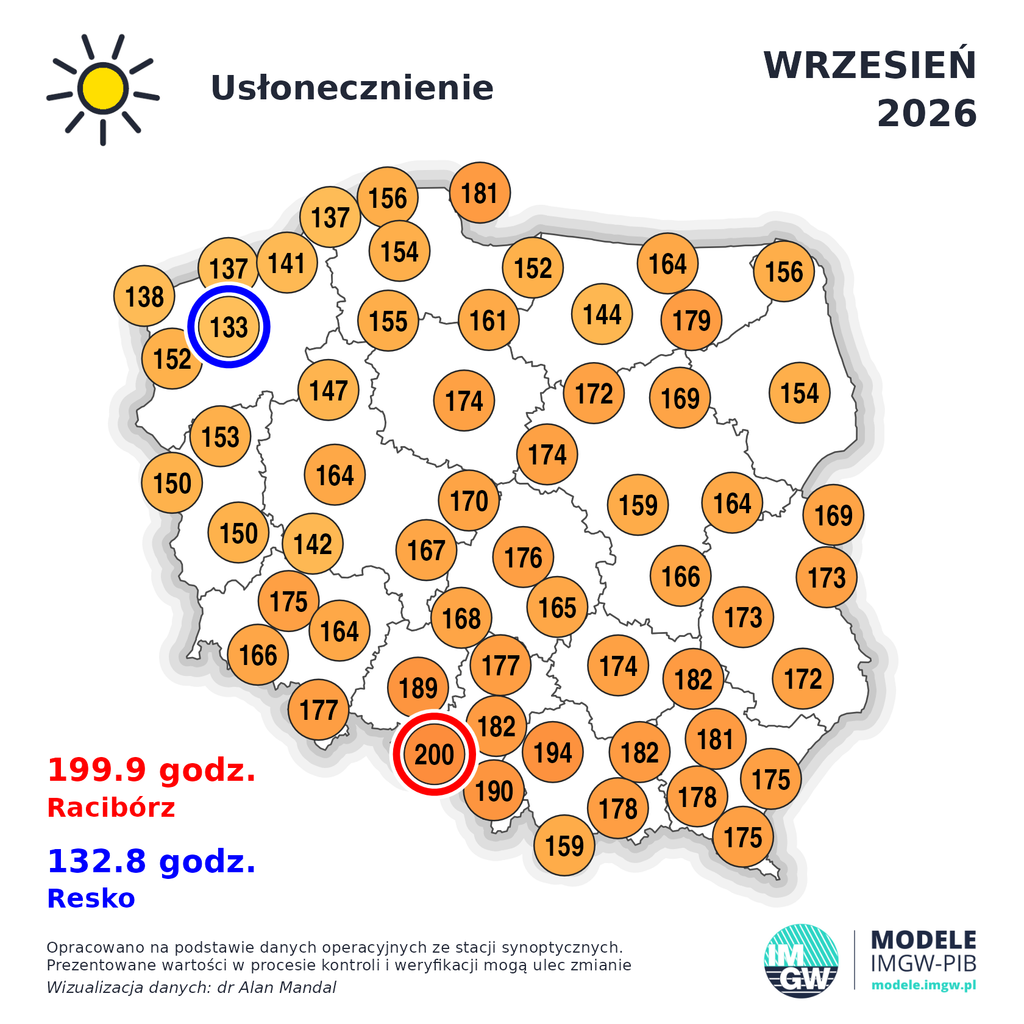
Najwięcej godzin ze słońcem we wrześniu notowaliśmy na Półwyspie Helskim oraz na południu kraju z wyjątkiem regionów podgóskich i górskich.
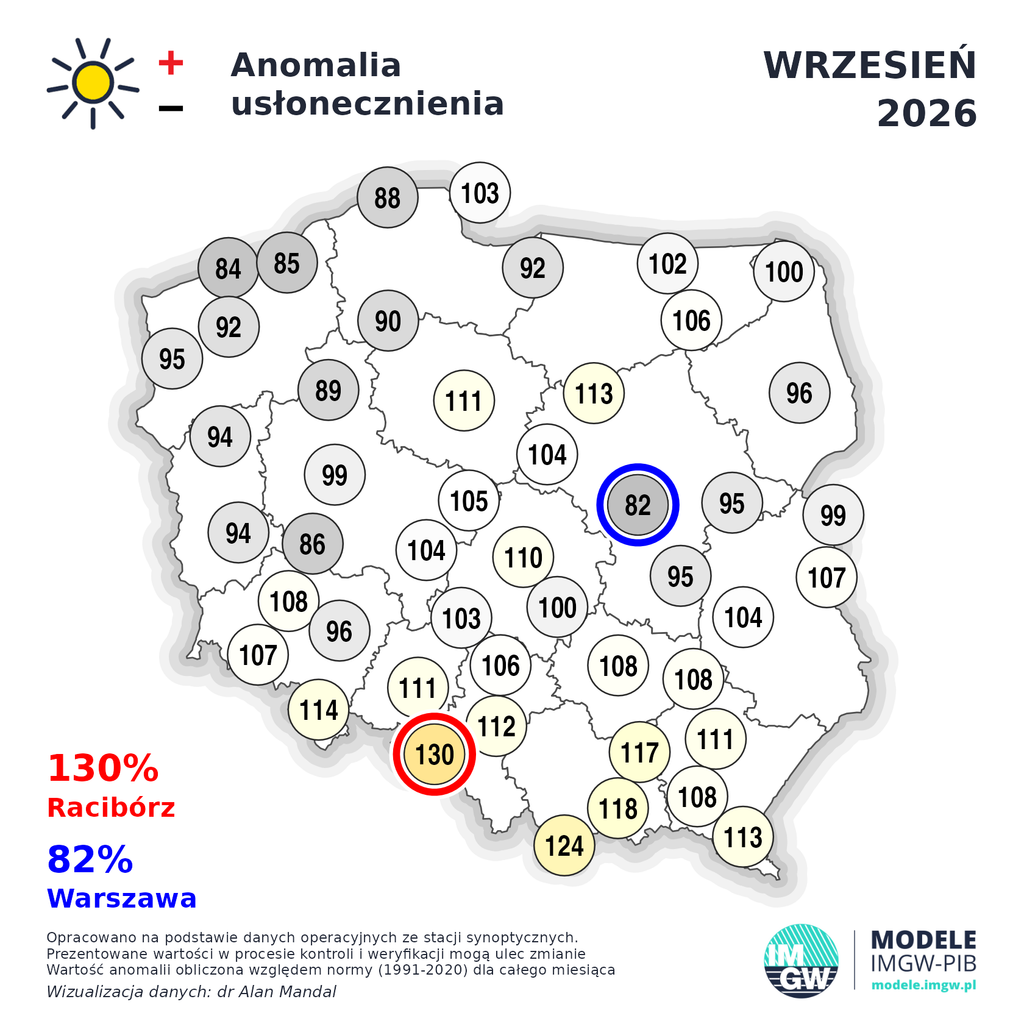
Odpowiedź na to czy mieliśmy więcej czy mniej słońca w stosunku do normy poniżej na mapie.
Dla przypomnienia. 100% to idealnie wyrobiona norma godzin słonecznych. Powyżej 100% to nadwyżka godzin słonecznych.
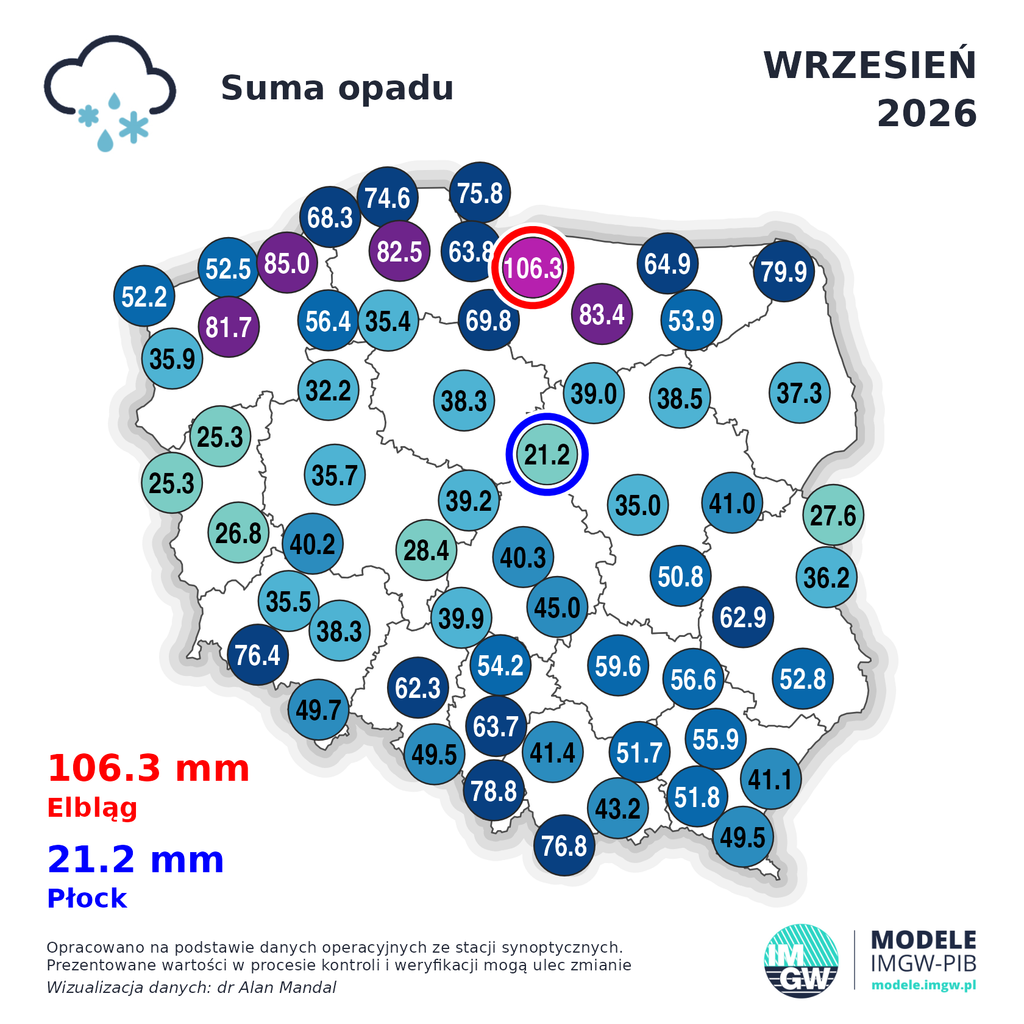
Suma opadów we wrześniu to podpunkt wymagający znacznie większej ilości danych niż mamy ze strony IMGW.
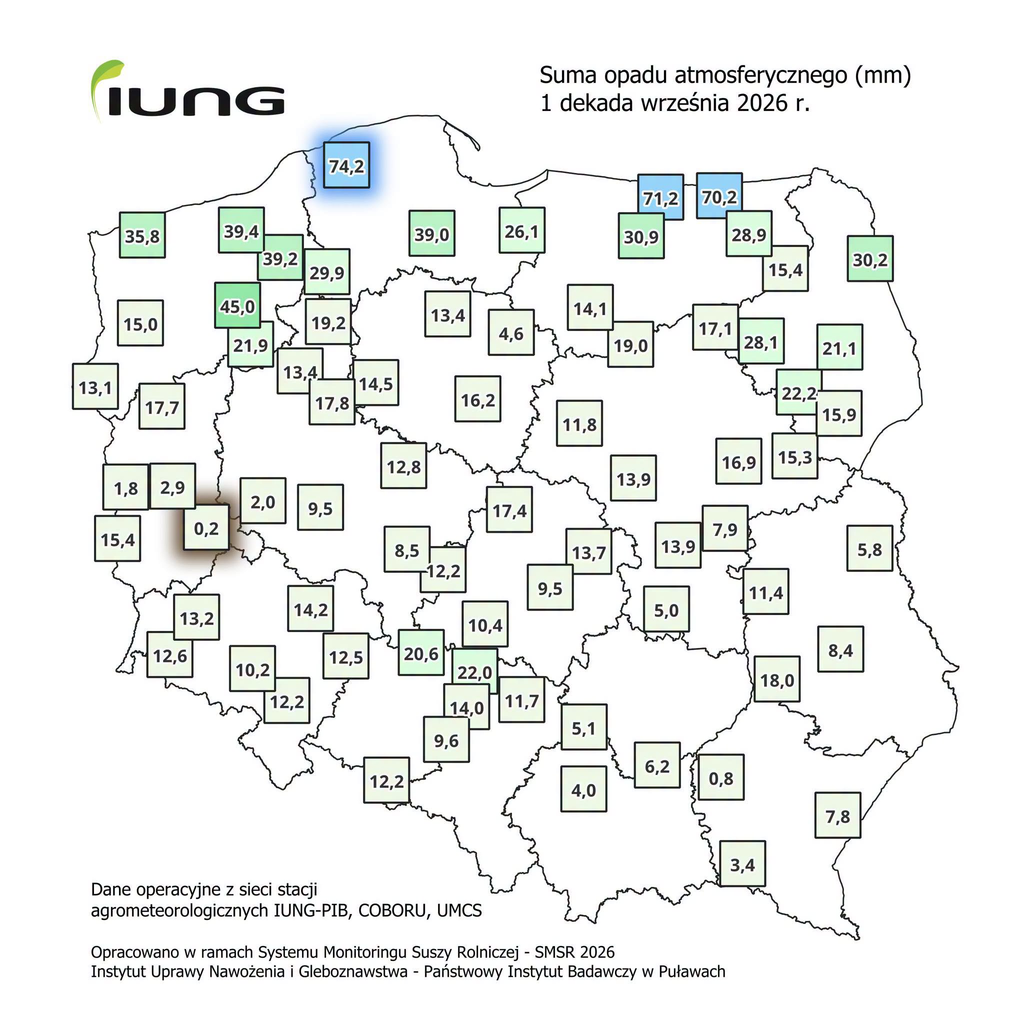
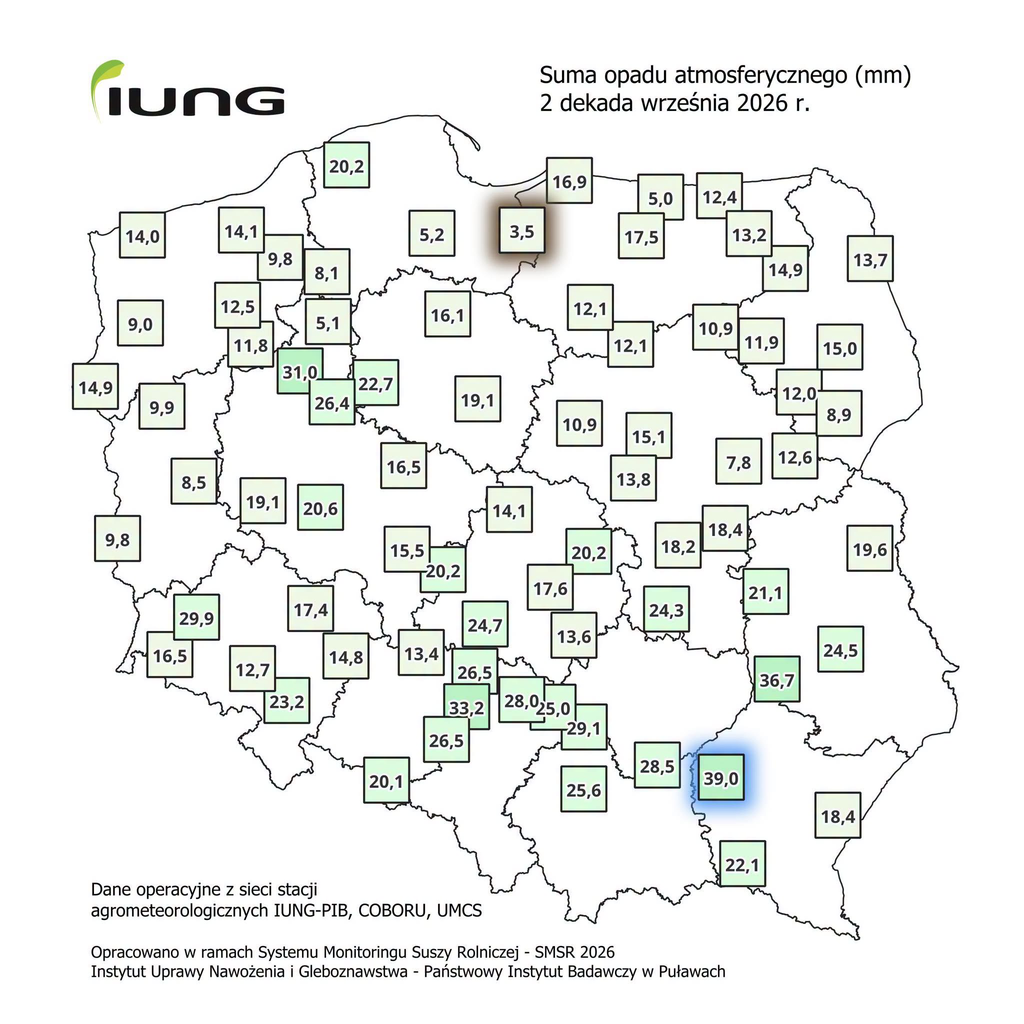
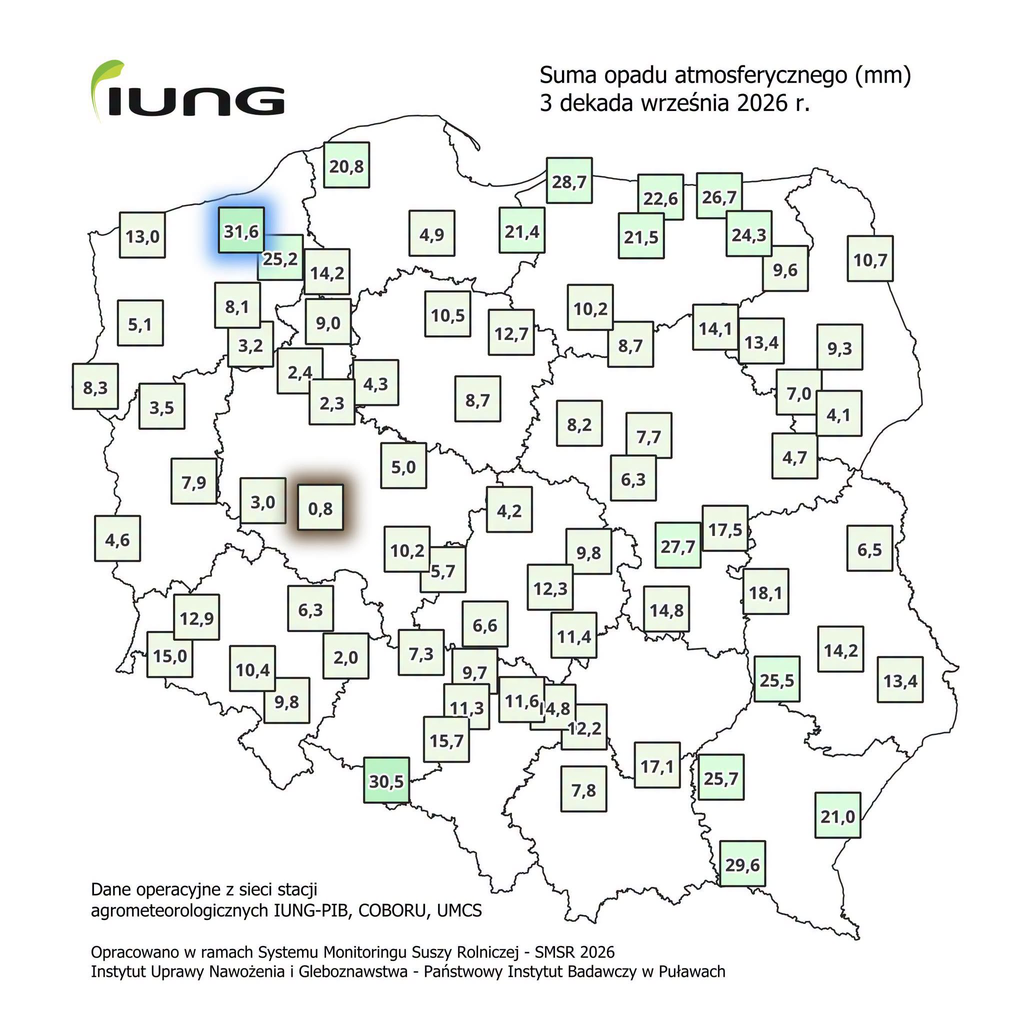
Aby zwiększyć ilość stacji wstawimy poniżej mapy z IUNG Puławy. Jednakże nie prowadzą oni już statystyk miesięcznych. Mamy dostęp do sum opadów w poszczególnych dekadach. Poniżej wstawiamy 3 mapy za pośrednictwem IUNG Puławy.
Gdybyśmy nałożyli dane z IUNG Puławy na mapę IMGW to wyjdzie nam, że ponad 100 mm we Wrześniu spadło nie tylko w okolicach Elbląga ale co najmniej od Elbląga po Braniewo i Lidzbark Warmiński
Mimo, że w Płocku spadło zaledwie 20 mm to tuż dalej na stacji IUNG zanotowano ponad 30 mm deszczu.
Mieliśmy dużo opadów konwekcyjnych; która w znacznej mierze omijały stacje pomiarowe IMGW w zachodniej i środkowej Polsce a trafiały w stacje IUNG rozsiane już typowo na wsiach z dala od miast.
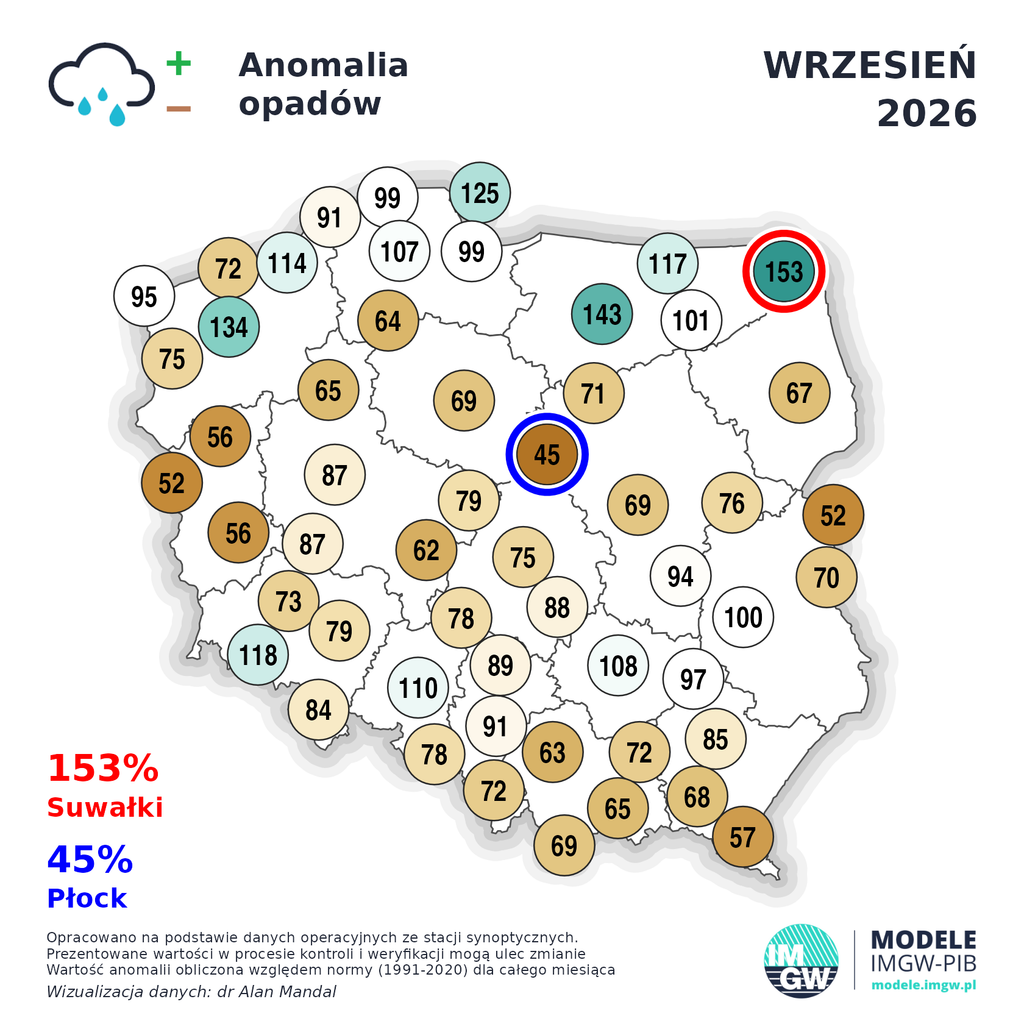
Anomalia opadów na stacjach IMGW wygląda następująco:
Ogółem wrzesień mokro i bardzo mokro zapisał się na znacznym obszarze północnej Polski. Miejscami jak w okolicach Braniewa spadło tyle deszczu co przez „dwa wrześnie” czyli dwa razy więcej. Na sporym obszarze więcej deszczu spadło także od Wyżyny Lubelskiej po Świętokrzyskie, południe Łódzkiego i północ Śląskiego w stronę Opolskiego i Dolnego Śląska jednak usłonecznienie i temperatura sprawiła, że bilans wodny i tak był ujemny na tym obszarze.
Od zachodniej Polski po centrum i wschód we wrześniu było albo nieco suszej albo w okolicach normy opadowej. Wyjątkiem są pomiary ze stacji pod Płockiem, Terespolem, Gorzowem, Słubicami, Zieloną Górą, Krosnem i Chojnicami ale i tam w okolicach według stacji IUNG są miejsca, gdzie spadło sporo więcej deszczu.
Niestety wrzesień był bardzo wietrznym miesiącem co dodatkowo potęgowało wysuszanie gleby i w efekcie mamy poza północną Polską skrajną suszę; której może nie wszędzie widać gołym okiem ale spisując sobie samemu dane z deszczomierza i termometrów dojdziemy do wniosków, że problem dotyczy nas wszystkich od wzniesień po doliny rzeczne.
Noc z 5 na 6 października pogodna i zimna na południu kraju
Tam też oraz lokalnie na zachodzie i w centrum pojawią się zamglenia i mgły ale zjawisk tych będzie niewiele. Na północy kraju dużo chmur a nad ranem wzdłuż wybrzeża niebo całkowicie zachmurzone. Na termometrach od 4-6 stopni na południu kraju do 7-9 od Ziemi Lubuskiej po centrum i wschód Mazowsza do 10-12 stopni w strefie chmur na północy kraju.
6 października chwilami pokropi deszcz na północy Polski
Wtorek 6 października zapowiada się z piękną pogodą na południu kraju. Mniej więcej do okolic Wrocławia, Kalisza, Łodzi, Piaseczna, Kocka niebo będzie bezchmurne. Im wyżej tym więcej chmur i na północ od Białegostoku, Bydgoszczy, Piły, Gorzowa Wielkopolskiego prawie przez cały dzień niebo całkowicie zachmurzone. Dodatkowo od Suwałk po Olsztyn, Gdańsk, Kartuzy, Miastko, Szczecin chwilami pokropi deszcz.
Nigdzie nie spadnie więcej jak 0,5 mm deszczu.
Wiatr od Wrocławia po Opole i Racibórz nieodczuwalny. Na południu powieje słabo. Od Polesia Lubelskiego po Wzniesienia Łódzkie i Lubuskie powieje umiarkowanie a na północy dość silnie. Najpierw z zachodu a po południu na północy wiatr zmieni kierunek od strony Morza.
7 – 8 października
To okres wiatru halnego w górach. W środę w Sudetach a w czwartek w Tatrach i Bieszczadach wiatr może rozpędzić się do 80-90 km/h.
Nieprzyjemnie wietrznie będzie też w innych regionach kraju zwłaszcza na wschodzie i północy Łódzkiego. Na niezabezpieczonych przed erozją wietrzną polach szaleć mają zamiecie piaskowe ponieważ prędkość wiatru przekroczy chwilami 50 km/h.
W czwartek do zachodniej Polski zbliży się front. W Niemczech popada solidnie. W Polsce opady nie są takie pewne. Największe szanse na treściwy deszcz (powyżej 5 mm) ma Pomorze Zachodnie i wybrzeże.
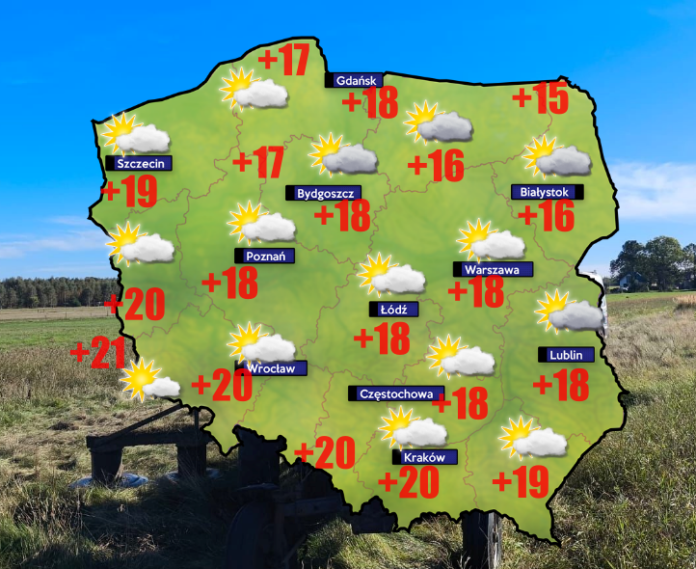
Temperatura będzie wysoka, zwłaszcza w regionach słonecznych czyli na południu kraju oraz w centrum, gdzie słupki rteci mają przekraczać 20-22 stopnie Celsjusza. W nocy z środy na czwartek w regionach podgórskich w efekcie halnego temperatura może nie spaść poniżej 17-20 stopni powyżej zera.
8/9 października
W nocy front przemknie przez całą Polskę niosąc silny wiatr w porywach do 40-65 km/h a lokalnie na nizinach a na pewno na wybrzeżu wschodnim i środkowym przekroczy 70/75 km/h. Póki co wydaje się, że wszelkie duże opady ominą Polskę z każdej strony. Najmniejsze szanse na treściwy deszcz będą od Dolnego Śląska po Łódzkie i Mazowsze. Im dalej od tych regionów tym większa szansa na opady deszczu powyżej 2-5 mm ale nigdzie raczej nie spadnie więcej jak 8-10 mm.
Piątej 9 października wygląda już zimno i wietrznie ze sporą ilością chmur ale raczej bez opadów. Jeśli nadarzy się szansa na deszcz to tylko na północy; północnym zachodzie kraju.
Trzeba wiązać nadzieję, że w weekend nadciągnie kolejny front z deszczem i mocniej popada. Tak czy inaczej będziemy już po zupełnie innej stronie mas powietrza niż dziś. Temperatura w najcieplejszym momencie dnia nie będzie przekraczać +9/+14 stopni Celsjusza. Trzeba będzie przeprosić się z kurtkami i czapkami.
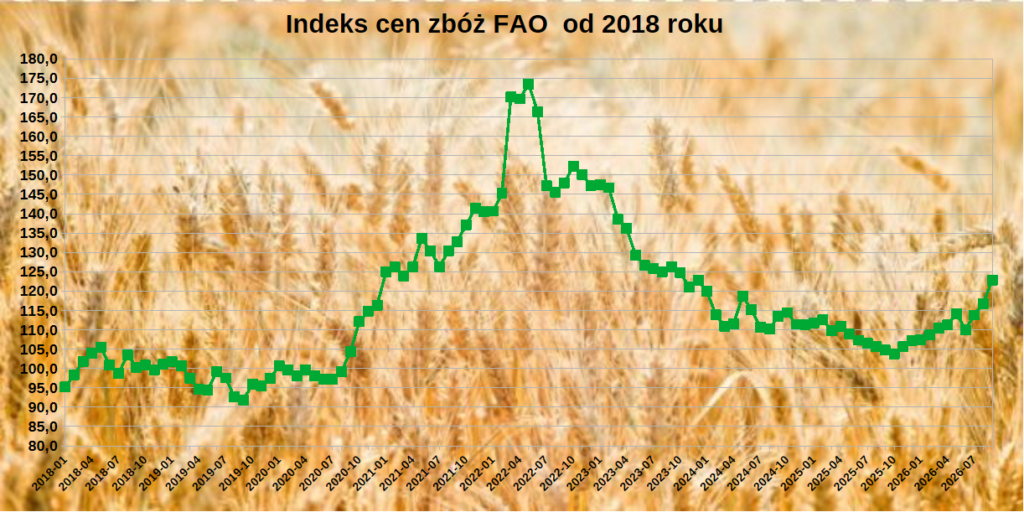
Światowe ceny zbóż zanotowały we wrześniu gwałtowny wzrost, odwracając wcześniejsze trendy na rynkach rolnych. Indeks cen zbóż FAO ukształtował się w ubiegłym miesiącu na poziomie średnio 122,8 pkt., co oznacza wzrost o 5,1% (6,0 pkt.) w stosunku do sierpnia oraz aż o 17,2% (18,0 pkt.) wyżej niż we wrześniu 2025 roku. Jak wyjaśnia Organizacja Narodów Zjednoczonych do spraw Wyżywienia i Rolnictwa (FAO), za wyraźny skok odpowiadają zakłócenia logistyczne w rejonie Morza Czarnego, trudne warunki pogodowe w Ameryce Północnej oraz niepokoje geopolityczne rzutujące na koszty paliw i transportu.
Indeks cen zbóż FAO – WYKRES
Jak kształtowały się światowe ceny zbóż? Pszenica i kukurydza na szczytach
Analizując poszczególne gatunki, najsilniejszy wpływ na to, jak kształtowały się globalne ceny zbóż, miały notowania pszenicy oraz kukurydzy:
Pszenica: Światowe ceny pszenicy podrożały średnio o 6,3% m/m, osiągając najwyższy pułap od sierpnia 2023 roku. Choć pod koniec miesiąca dzienne stawki uległy lekkiemu złagodzeniu, głównym motorem wzrostów były ograniczenia logistyczne na Morzu Czarnym, które zmusiły światowych importerów do poszukiwania alternatywnych źródeł dostaw. Dodatkowym czynnikiem była susza w części Ameryki Północnej, utrudniająca siewy pszenicy ozimej.
Kukurydza: Globalny indeks ceny kukurydzy skoczył o 5,6% w stosunku do sierpnia, wyznaczając najwyższe poziomy od ponad trzech lat. Głównym powodem są topniejące perspektywy podażowe — plony w USA okazały się niższe od wcześniejszych prognoz, a Brazylia dysponuje mniejszym wolumenem ziarna na eksport.
Czynniki geopolityczne a rosnące ceny zbóż i surowców
Obok kwestii stricte uprawnych, na ceny zbóż znacząco wpłynęła niepewna sytuacja geopolityczna na świecie:
Morze Czarne: Problemy z ciągłością dostaw ograniczyły globalną dostępność eksportową kukurydzy z tego kluczowego rejonu.
Cieśnina Ormuz: Obawy o bezpieczeństwo żeglugi w tym rejonie wywołały wzrost niepewności rynkowej, co podbiło przewidywane koszty paliw, nawozów oraz frachtu morskiego.
Wzrost kosztów energii i środków produkcji stanowił dodatkowy impuls cenowy dla zbóż wykorzystywanych w sektorze biopaliwowym, w tym przede wszystkim dla kukurydzy.
Podwyżki na rynku zbóż paszowych i ryżu
Ogólny wzrostowy trend na rynkach rolnych sprawił, że wysokie ceny zbóż objęły również segment paszowy oraz ryż:
Sorgo i jęczmień: Ceny sorgo wzrosły we wrześniu aż o 13,7%, natomiast jęczmień podrożał o 3,9%. Poza ogólną tendencją wzrostową na rynku zbóż paszowych, silnym impulsem dla sorgo były oczekiwania na zwiększone zakupy ze strony Chin po rozmowach handlowych z USA.
Ryż: Indeks cen ryżu FAO (All Rice Price Index) wzrósł o 1,4%, głównie za sprawą wyższych notowań odmiany Indica, związanych z obawami o pogodę oraz sezonowym uszczupleniem dostępnych zapasów.
Ceny paliw w kraju:W poniedziałek minister Miłosz Motyka opublikuje nowe obwieszczenie ustalające maksymalne ceny paliw na wtorek (6 października). Choć weekend przyniósł gwałtowne spadki cen na stacjach (ON do 7,88 zł/l, a Pb95 do 6,73 zł/l), analiza najnowszych cenników hurtowych PKN Orlen z soboty zapowiada dalsze zwężenie nożyc cenowych między olejem napędowym a benzyną. Tymczasem nad rynkiem naftowym gęstnieją chmury geostrategiczne – Iran zapowiada, że Cieśnina Ormuz pozostanie zamknięta.
Urzędowy „sufit” na weekend a rzeczywistość hurtowa
Zgodnie z obwieszczeniem Ministerstwa Energii z 2 października, na stacjach obowiązują sztywne granice cenowe dla podmiotów państwowych oraz pułapy cenowe dla stacji prywatnych:
Olej Napędowy (ON): cena maksymalna 7,88 zł/l(spadek z 9,14 zł/l w piątek)
Benzyna Pb95: cena maksymalna 6,73 zł/l(spadek z 8,19 zł/l w piątek)
Benzyna Pb98: cena maksymalna 7,59 zł/l(spadek z 8,99 zł/l w piątek)
Wszystkie stawki wynikające z rządowego obwieszczenia uwzględniają 8% VAT.
Spadek cen brutto przy dystrybutorze o ponad 1,20–1,40 zł na litrze dał wyraźny oddech gospodarstwom rolnym (głównie rolnikom ryczałtowym) wykonującym intensywne prace jesienne (zbiory kukurydzy, siewy zbóż ozimych, prace glebowe).
Analiza hurtowa: Minister policzył piątek, Orlen obniżył hurt w sobotę
Kluczem do zrozumienia obecnej sytuacji na rynku jest rozmijanie się w czasie decyzji urzędowych i decyzji rafinerii:
Piątkowe Obwieszczenie: Ministerstwo wyliczyło ceny maksymalne na weekend (3–5 października) na podstawie cenników hurtowych obowiązujących w piątek 2 października.
Sobotni Cennik Orlenu: W sobotę 3 października płocki koncern zaktualizował wyceny, uwzględniając obniżki akcyzy (280 zł/m³ na ON, 290 zł/m³ na Pb95) oraz piątkowe spadki na giełdach światowych.
Po odliczeniu czynnika podatkowego w sobotnim cenniku Orlenu wyłania się pełen obraz sytuacji:
Olej Napędowy (Ekodiesel): Hurtowa cena netto spadła z 7 280 zł do 6 943 zł/m³ (spadek aż o 337 zł/m³). Odliczając obniżkę akcyzy (-280 zł/m³), sama bazowa cena rafineryjna netto została obniżona przez Orlen o kolejne 57 zł/m³ (ok. 5,7 gr/l).
Benzyna (Eurosuper 95): Hurt w cenniku spadł z 6 218 zł do 5 986 zł/m³ (-232 zł/m³). Ponieważ jednak rządowe cięcie akcyzy na benzynę wyniosło 290 zł/m³, oznacza to, że rafineryjna cena bazowa netto została w rzeczywistości podniesiona o 58 zł/m³ (ok. 5,8 gr/l).
Efekt? Stacje paliw oraz dostawcy hurtowi kupują paliwa po nowych, znacznie niższych stawkach już od soboty rano. W efekcie wiele prywatnych stacji nie czeka na nowe rozporządzenie i oferuje diesel na pylonach wyraźnie poniżej urzędowej ceny maksymalnej 7,88 zł/l już podczas weekendu i w poniedziałek.
Uwolnienie rezerw G7/MAE a geostrategiczny twardy orzech: Cieśnina Ormuz zamknięta
Dodatkowa obniżka bazowej ceny diesla w hurtowniach Orlenu w sobotę wynikała z piątkowej decyzji państw grupy G7 oraz Międzynarodowej Agencji Energii (MAE) o uwolnieniu 100 milionów baryłek ropy i paliw gotowych ze swoich rezerw strategicznych. Informacja ta wywołała natychmiastowe tąpnięcie na rynku:
Kontrakty na Diesel (ICE Gasoil / rynek ARA): Zanotowały w piątkowym zamknięciu spadek o -4,66% (-67,50 USD/t) do poziomu 1 382,50 USD/t.
Ropa naftowa: Ropa WTI potaniała o -1,90% do 91,11 USD/bbl, a Brent o -0,06% do 102,25 USD/bbl.
Warto wiedzieć: 100 milionów baryłek to zaledwie 1 dzień światowego zużycia
Choć cyfra 100 milionów baryłek brzmi monumentalnie, w skali globalnej jest to ilość, którą światowa gospodarka zużywa w zaledwie jeden dzień (dzienne zapotrzebowanie wynosi ok. 103–104 mln baryłek). Ponieważ ta pula ma być rozłożona na 4 miesiące, realny dodatek podażowy wyniesie średnio ok. 830 tys. baryłek dziennie. Zastrzyk ten jedynie krótkoterminowo chłodzi emocje rynkowe i był w znacznej mierze jednorazową reakcją spekulantów.
Do porozumienia w Zatoka Perskiej daleko
Trwałość piątkowych spadków stoi pod wielkim znakiem zapytania w świetle najnowszych doniesień z Bliskiego Wschodu. Przewodniczący irańskiego parlamentu Mohammad Bagher Ghalibaf poinformował w niedzielę, że Cieśnina Ormuz pozostanie zamknięta, a Teheran nie ugnie się, dopóki Stany Zjednoczone nie spełnią 7 twardych warunków (w tym zdjęcia blokady morskiej, odblokowania aktywów i zniesienia sankcji na ropę).
Gdy prezydent USA Donald Trump odrzucił irańskie żądania na portalu Truth Social, staje się jasne, że do dyplomatycznego porozumienia jest bardzo daleko. Blokada szlaku, przez który przepływa 20% światowej podaży ropy, utrzymuje ogromną premię za ryzyko na rynkach surowcowych.
Prognoza cen maksymalnych na wtorek (6 października)
Dopiero w poniedziałek Ministerstwo Energii uwzględni w swoim wzorze matematycznym sobotnie obniżki diesla w Orlenie i opublikuje oficjalne ceny maksymalne na wtorek (6 października):
Rodzaj Paliwa
Urzędowy pułap na weekend (3-5.10)
Prognoza Urzędowego Pułapu od Wtorku (6.10)
Spodziewany kierunek
Olej Napędowy (ON)
7,88 zł/l
7,82 – 7,83 zł/l
Obniżenie pułapu o 5–6 gr/l
Benzyna Pb95
6,73 zł/l
6,78 – 6,79 zł/l
Podwyższenie pułapu o 5–6 gr/l
Wskazówka operacyjna dla gospodarstwa: Nie trzeba czekać z tankowaniem diesla na wtorkowe rozporządzenie! Ponieważ niższa baza hurtowa Orlenu działa od soboty, atrakcyjne ceny u dystrybutorów hurtowych oraz na stacjach wolnorynkowych obowiązują już teraz. Zakupy rolniczego diesla na jesienne prace w polu opłaca się realizować na bieżąco.
Zakupy hurtowe i tarcza podatkowa: Jak zyskują rolnicy?
Wielu większych rolników zamawia paliwo w cysternach bezpośrednio u hurtowników. Warto pamiętać, jak w tym przypadku działa mechanizm cenowy oraz tarcza podatkowa:
Baza hurtowa i upusty: Punktem wyjścia dla dystrybutora jest sobotni cennik SPOT Orlenu (6 943 zł/m³ netto dla ON). Hurtownik, dysponując wynegocjowanymi upustami wolumenowymi w koncernie, dzieli się częścią tego rabatu z rolnikiem. Oznacza to, że przy zakupie np. 2000–5000 litrów do własnego zbiornika, cena netto dla gospodarstwa jest jeszcze niższa niż oficjalny cennik rafineryjny.
Rolnik ryczałtowy zyskuje podwójnie: Podobnie jak na stacji, ryczałtowiec kupujący paliwo od hurtownika zyskuje nie tylko na niższej cenie netto (spadek akcyzy i baza Orlenu pomniejszona o upust hurtowy), ale również bezpośrednio na niższej stawce VAT na fakturze (8% zamiast 23%).
Rolnik czynny (na VAT): Odlicza cały VAT z faktury, więc interesuje go wyłącznie cena netto po odliczeniu upustu hurtowego i niższej akcyzy.
Podsumowanie
Bieżący spadek cen diesla – wywołany obniżką akcyzy, cennikami Orlenu i interwencją G7 – stworzył bardzo dobre okno zakupowe dla rolnictwa. Należy jednak mieć świadomość, że podłoże geostrategiczne jest skrajnie niestabilne.
Uwalnianie rezerw strategicznych łagodzi panikę inwestorów jedynie na chwilę i nie zastąpi fizycznego braku paliw w przypadku trwałego zablokowania dostaw z Bliskiego Wschodu. Jeśli fiasko rozmów amerykańsko-irańskich utrzyma blokadę Cieśniny Ormuz, rynki hurtowe mogą wkrótce powrócić do ostrych wzrostów.
Ceny zbóż na giełdach: Początek października przynosi wyraźne zróżnicowanie nastrojów na światowych giełdach rolnych, co ma bezpośrednie przełożenie na ceny zbóż. Podczas gdy paryski Euronext (MATIF) odnotował odbicie notowań pszenicy napędzane ożywieniem popytu ze strony kluczowych importerów z Bliskiego Wschodu i Afryki Północnej, giełda w Chicago (CBOT) pozostawała pod presją spadkową wynikającą z postępów amerykańskich żniw oraz słabszych od oczekiwań danych eksportowych.Kluczowym czynnikiem dla bieżącej wyceny zbóż i nasion oleistych na rynku europejskim i krajowym stały się jednak dynamiczne roszady na rynku walutowym. Duże osłabienie euro wobec dolara amerykańskiego oraz wzmocnienie kursu USD/PLN (do ok. 3,90) utworzyły tarczę chroniącą europejski i polski rynek przed transferem spadków z rynków giełdowych zza oceanu, co stabilizuje lokalne ceny zbóż.
Odbicie, jakie odnotowały ceny zbóż, a w szczególności pszenicy przemiałowej na Euronext (kontrakt grudniowy powrócił powyżej bariery 240 EUR/t, zyskując 2,0% w skali tygodnia), było bezpośrednią reakcją na powrót saudyjskiej agencji GFSA, która ogłosiła przetarg na zakup 535 000 ton ziarna z dostawą w listopadzie i grudniu. Z kolei w segmencie pszenicy durum impuls dała Tunezja z przetargiem na 100 000 ton w obliczu opóźniających się zbiorów w Kanadzie. W tym samym czasie amerykańska pszenica SRW na CBOT straciła 2,9% t/t ze względu na rozczarowujący bilans tygodniowej sprzedaży eksportowej z USA (289 300 ton).
Kukurydza
Na Euronext ceny zbóż paszowych, w tym kukurydzy, utrzymały wysokie poziomy (269,00 EUR/t za kontrakt listopadowy), a potencjalne dalsze zbiory we Francji mogą zostać spowolnione przez zapowiadane opady deszczu. W skali roku kukurydza na MATIF pozostaje droższa aż o 48,2%. Na CBOT odnotowano natomiast wyraźną przecenę (-5,8% t/t, spadek kontraktu grudniowego poniżej 5,00 USD/bu / 195,91 USD/t), co wiąże się ze wzrostem wycenianych zapasów końcowych w raportach USDA oraz sprawnym przebiegiem zbiorów w Pasie Kukurydzianym.
Kompleks oleisty (Rzepak / Soja)
Listopadowy kontrakt na rzepak na giełdzie MATIF stracił w skali tygodnia 2,1%, zamykając się na poziomie 536,75 EUR/t. Sektor nasion oleistych znajduje się pod presją powszechnych spadków cen olejów roślinnych (w tym oleju palmowego i sojowego). Z kolei soja na CBOT potaniała o 3,1% t/t na skutek presji podażowej z amerykańskich pól oraz niższego od oczekiwań sierpniowego przerobu w USA (209,6 mln buszli według USDA).
Zestawienie zmian na giełdach
Kontrakt futures / Waluta
Cena zamknięcia (02.10.2026)
Zmiana tygodniowa
Zmiana miesięczna
Zmiana 12 miesięcy
Giełda
MATIF – kukurydza (EUR/t)
269,00
-0,7% (-2,00 EUR/t)
-3,0% (-8,25 EUR/t)
+48,2% (+87,50 EUR/t)
MATIF
MATIF – pszenica (EUR/t)
241,50
+2,0% (+4,75 EUR/t)
-5,9% (-15,25 EUR/t)
+28,5% (+53,50 EUR/t)
MATIF
MATIF – rzepak (EUR/t)
536,75
-2,1% (-11,25 EUR/t)
-2,9% (-16,00 EUR/t)
+16,2% (+74,75 EUR/t)
MATIF
EUR/USD
1,1332
-0,5%
-2,2%
-3,3%
Forex
Winnipeg – canola (CAD/t)
815,50
-1,6%
-1,2%
+32,8%
WINNIPEG
Chicago – kukurydza (USD/t)
195,91
-5,8%
-8,4%
+18,0%
CHICAGO
Chicago – pszenica SRW (USD/t)
251,10
-2,9%
-11,8%
+32,7%
CHICAGO
Chicago – soja (USD/t)
469,93
-3,1%
-2,4%
+24,9%
CHICAGO
Znaczenie zmian walutowych dla Unii Europejskiej i Polski
Perspektywa Unii Europejskiej (Osłabienie EUR/USD):
Spadek kursu EUR/USD do poziomu 1,1215 (najniżej od maja 2025 r.) zadziałał jako kluczowy stymulator konkurencyjności europejskiego rolnictwa, co bezpośrednio wspiera eksportowe ceny zbóż. Przecena wspólnej waluty spowodowana podwyżkami stóp procentowych przez US Fed oraz niepewnością budżetową wokół francuskich obligacji (OAT blisko 5%) ułatwia eksport unijnego ziarna na rynek globalny. Dzięki temu europejska pszenica stała się znacznie bardziej atrakcyjna cenowo w przetargach na Bliskim Wschodzie i w Afryce Północnej, stanowiąc przeciwwagę dla zablokowanych logistycznie dostaw z basenu Morza Czarnego.
Perspektywa Polski (Wzrost kursu USD/PLN ~3,90):
Dla polskiego rynku rolnego kluczowym wydarzeniem jest równoległe osłabienie złotego i marsz kursu USD/PLN w kierunku poziomu 3,90 (najwyższe poziomy od początku 2024 roku). Ponieważ transakcje w międzynarodowym handlu morskim są wyceniane i rozliczane w dolarach amerykańskich, wysoki kurs USD/PLN ma bezpośrednie przełożenie na skupy:
Podnosi stawki w portach: Zwiększa przelicznik cenowy na warunkach FOB Gdańsk/Gdynia, generując dodatnią marżę dla eksporterów dowożących ziarno do portów.
Amortyzuje spadki giełdowe: Ogranicza przenoszenie głębokich korekt z giełdy w Chicago (gdzie kukurydza i soja taniały w ujęciu tygodniowym o ponad 3–5%) na lokalne ceny zbóż w punktach zlokalizowanych w głębi kraju.
Wzmacnia pozycję pszenicy konsumpcyjnej: Połączenie rosnących notowań MATIF i silnego dolara tworzy dobre warunki dla portowych cen skupu pszenicy.
Podsumowanie
Sytuacja na rynku zbóż i nasion oleistych na początku października 2026 r. charakteryzuje się wyraźną rozbieżnością trendów giełdowych. Podstawowym fundamentem rynkowym w Europie pozostają skrajnie ograniczony eksport morski z regionu Morza Czarnego oraz ożywienie popytu ze strony tradycyjnych importerów (Arabia Saudyjska, Tunezja).
Najistotniejszym czynnikiem wspierającym rynki lokalne w UE oraz w Polsce jest jednak układ walutowy. Słabe euro zwiększa konkurencyjność eksportową UE, a wysoki kurs dolara w Polsce (USD/PLN ~3,90) bezpośrednio podtrzymuje rentowność sprzedaży w portach morskich, stanowiąc bufor bezpieczeństwa i stabilizując krajowe ceny zbóż.
Najnowszy wskaźnik cen produktów mleczarskich FAO wyniósł we wrześniu średnio 119,1 pkt, co oznacza delikatny spadek o 0,2 pkt (0,1%) w porównaniu do sierpnia. Równolegle na światowej giełdzie GDT odnotowano korektę, a w Polsce Główny Urząd Statystyczny zameldował miesięczny (sierpień) wzrost stawek skupu. Jak obecnie kształtują się światowe i krajowe ceny mleka oraz czego spodziewać się po notowaniach surowców w najbliższych miesiącach?
Choć ogólny wskaźnik FAO sugeruje względną stabilizację, to poszczególne ceny nabiału na rynkach światowych poruszają się w diametralnie różnych kierunkach. Szczególną uwagę zwraca odtłuszczone mleko w proszku (OMP), którego stawki były we wrześniu aż o 33,1% wyższe r/r. W tym samym czasie ceny mleka w skupie w Polsce i ceny serów na świecie pozostają znacznie niższe niż przed rokiem.
Ceny nabiału na świecie: Popyt na proszki kontra słabość serów
Rozbieżności między poszczególnymi przetworami mlecznymi wynikają z lokalnych warunków podażowo-popytowych w głównych rejonach eksportowych:
Mleko w proszku w górę: Światowe ceny mleka w proszku wzrosły pod wpływem utrzymującego się popytu importowego z Azji oraz ograniczonej podaży do natychmiastowej dostawy. W Oceanii wysokie zainteresowanie kupujących z nawiązką zrównoważyło presję wynikającą z sezonowego wzrostu produkcji.
Sery pod presją Ameryki i Oceanii:Ceny nabiału w kategorii serów spadły we wszystkich kluczowych regionach. Sytuację dyktował rynek europejski, gdzie słabszy popyt zderzył się z silną konkurencją obfitego eksportu ze Stanów Zjednoczonych.
Masło stabilne dzięki Europie: Notowania masła na świecie pozostały średnio bez zmian. Spadki cen w Oceanii zostały zrównoważone przez podwyżki w Europie, będące efektem gorącego i suchego lata, które ograniczyło zawartość tłuszczu w surowcu.
GDT potwierdza wahania: Po wzrostach przyszedł czas na korektę
Oznaki wyhamowania wzrostów widać również na najważniejszej światowej platformie handlowej Global Dairy Trade. Podczas aukcji Event 412 z 15 września 2026 r. ogólny indeks cen GDT spadł o 1,1%, a średnia cena wygrana ukształtowała się na poziomie 3 868 USD/t.
Parametr aukcji GDT (15.09.2026)
Wynik
Zmiana indeksu cen GDT
-1,1%
Średnia cena wygrana
3 868 USD/MT
Sprzedany wolumen
42 444 MT
Liczba uczestników
155
Wrześniowa korekta na GDT przerwała serię dodatnich aukcji z sierpnia (+2,3%), co wpisuje się w odczyt indeksu FAO i sygnalizuje, że światowe ceny nabiału wciąż szukają trwałego punktu równowagi.
Krajowe ceny mleka w skupie: GUS potwierdza odbicie, ale roczny spadek wciąż głęboki
Na rynku krajowym Główny Urząd Statystyczny odnotował w sierpniu przełamanie spadkowego trendu. Przeciętna cena skupu mleka w Polsce wyniosła 176,52 zł/hl, co oznacza wzrost o 2,53% m/m. Zgodnie z wcześniejszymi analizami Agro Profil, za tym ruchem stał głównie efekt kursowy – osłabienie złotego w relacji do euro zrekompensowało niższe wyceny surowca w statystykach Unii Europejskiej (DG AGRI).
Niestety, w ujęciu rocznym krajowe ceny mleka pozostają aż o 21,5% niższe niż w analogicznym okresie ubiegłego roku.
Sytuacja w regionach i presja kosztowa
Ogromne rozwarstwienie: Różnica między najdroższym województwem (podlaskie: 191,29 zł/hl) a najtańszym (łódzkie: 162,24 zł/hl) wynosi aż 29,05 zł na każdym hektolitrze.
Nożyce cenowe: Sierpniowe odbicie nie rekompensuje hodowcom rosnących kosztów. Susza uderzyła w użytki zielone i bazę paszową, zmuszając do szybszego zużywania zapasów pasz objętościowych.
Podsumowanie i prognozy dla rynku mleka
Zarówno dane FAO, wyniki giełdy GDT, jak i statystyki GUS wskazują, że globalne oraz krajowe ceny mleka znajdują się w fazie chwiejnej stabilizacji. Słabe notowania serów na rynkach światowych oraz wysokie koszty pasz i energii w gospodarstwach sprawiają, że przed polskim sektorem przetwórczym i hodowlanym stoi trudny sprawdzian rentowności w IV kwartale 2026 roku.
W nocy znajdzie się nad nami front. Będzie już suchy, wyschnięty przez brak wilgoci na ziemi. Za jego sprawą nad ranem miejscami pojawią się mgły ale będzie ich mniej niż dziś nad ranem czy wczoraj na zachodzie i północy kraju.
Na termometrach przeważnie od 5 stopni w zagłębieniach terenu do 6-8 na przeważającym obszarze. Cieplej do 10-12 stopni będzie na wybrzeżu i miejscami na Górnym Śląsku oraz w woj. Opolskim.
Poniedziałek z przewagą chmur od Gdańska po Olsztyn, Suwałki, Białystok, Terespol
Po ustąpieniu mgieł; miejscami odpuszczą dopiero około godziny 10:00 w całym kraju zacznie pokazywać się słońca z tym, że od Żuław po Podlasie i dolinę Bugu będą to przebłyski a na zachodzie i południu dłuższe chwile ze słońcem.
Po południu sucho z umiarkowanym zachmurzeniem a na północnym wschodzie dużym.
Wiatr od Opola po Wrocław, Katowice, Kraków i na południe od tych miast aż po granicę Polski przez cały dzień będzie bezwietrznie.
Od wybrzeża i reszty Pomorza po Suwalszczyznę, Mazowsze oraz północne regiony Łódzkiego i Lubelskiego powieje silniej w porywach do 35-40 km/h z zachodu i południowego zachodu.
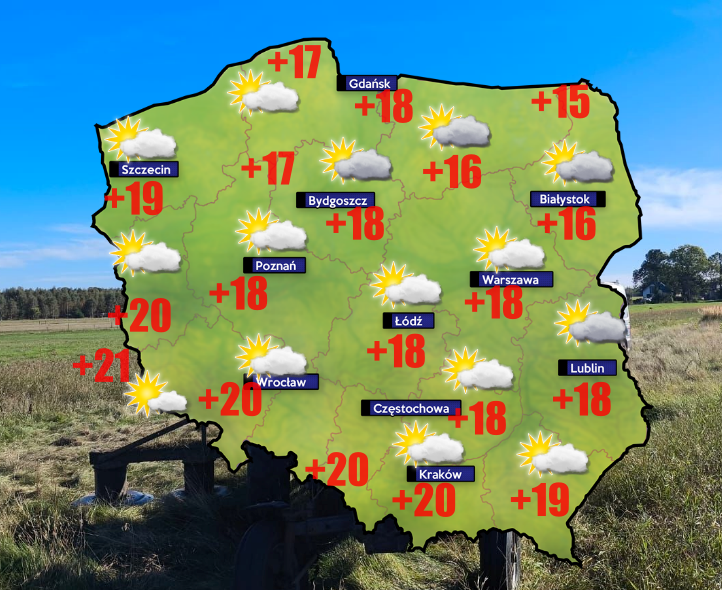
Na termometrach od maksymalnie +15 stopni w Olecku i Sejnach do +21 w Zgorzelcu, Żaganiu i Żarach.
Gwałtowne ulewy i powodzie na południu Europy
U nas pogoda jest spokojna. Kilka dni temu południe Francji nawiedziła wielka powódź. Następnie kataklizm dotknął Kretę a wczoraj i dziś część Hiszpanii i ponownie Francji.
Według prognoz pod koniec tygodnia kataklizm dotknie Czarnogórę i jej okolicę. Już dziś wiadomo, że za kilka dni kraj spowiją potężne powodzie bowiem suma opadów w ciągu 2 dni przekroczy 200 mm. Niespokojna pogoda panować ma od wtorku także na wodach okalających Włochy.
Tymczasem my zapraszamy do zakupu naszych bluz z ciekawymi napisami, które w te chłodne poranki umilą pracę na zewnątrz
Ceny pszenicy a potrzeby największego importera tego zboża na świecie? Egipt, który tradycyjnie dzierży miano globalnego lidera w zakupach ziarna z zagranicy, w sezonie 2026/27 drastycznie ogranicza import. Zgodnie z najnowszym raportem FAS (Foreign Agricultural Service) przy amerykańskim departamencie rolnictwa (USDA), krajowa produkcja pszenicy w Egipcie ma osiągnąć rekordowe 10 milionów ton. Ten skok podaży, wynikający m.in. ze zwiększenia powierzchni upraw do 1,5 mln hektarów oraz wyższych plonów rzędu 6,70 t/ha (co daje Egiptowi drugą pozycję na świecie pod względem wydajności w gronie państw AMIS), bezpośrednio zmienia dynamikę całego sektora.
Wprowadzona przez rząd w Kairze strategia poziomego i pionowego wzrostu produkcji – wspierana wyższymi cenami skupu oraz naciskiem na bezpieczeństwo żywnościowe w obliczu napięć geopolitycznych – przynosi wymierne skutki. Prognozy AMIS wskazują, że import pszenicy do Egiptu spadnie w sezonie 2026/27 do 13,00 milionów ton (podczas gdy w poprzednim sezonie było to aż 15,55 mln ton). Jednocześnie FAS zapowiada spadek importu do tylko 12 mln ton. Jeśli te szacunki się potwierdzą, dotychczasowy lider na podium światowych importerów pszenicy ustąpi miejsca drugiej w zestawieniu Indonezji (12,40 mln ton).
Jak te zmiany przekładają się na ceny pszenicy?
Ceny pszenicy na Matif i CBoT wzrosły zdecydowanie w sierpniu w związku z eskalacją wzajemnych ataków Rosji i Ukrainy w basenie Morza Czarnego. Jednak mniejszy popyt z Afryki Północnej i Turcji tworzy sufit cenowy mimo blokady rosyjskiego i ukraińskiego eksportu. Ograniczenie zagranicznych zakupów przez tak potężnego gracza ma bezpośrednie przełożenie na globalny rynek i ceny pszenicy:
Spadek presji popytowej na rynkach międzynarodowych: Mniejszy popyt ze strony Egiptu oznacza, że na światowym rynku pozostaje więcej wolnego ziarna, co wywiera presję spadkową lub ogranicza potencjał silnych wzrostów notowań na giełdach.
Przeorganizowanie kierunków eksportu: Dostawcy tradycyjnie obsługujący rynek egipski muszą szukać nowych rynków zbytu (np. w Afryce Subsaharyjskiej, w co celuje sam Egipt, zwiększając o 17% eksport własnej mąki), co lokalnie może zaburzać tradycyjne parytety cenowe.
Korelacja z rynkami surowcowymi: Ponieważ ceny pszenicy silnie reagują na bilanse globalne, rekordowe zbiory w Egipcie (też w Turcji) oraz wysoka światowa podaż zboża tłumią obawy o drastyczny deficyt, stabilizując rynkowe nastroje pomimo napięć geopolitycznych.
Choć krajowe spożycie w Egipcie wciąż rośnie (prognozowane na 20,7 mln ton ze względu na blisko 108-milionową populację oraz miliony uchodźców i migrantów), to intensywny zwrot ku samowystarczalności sprawia, że globalni eksporterzy muszą mocno zweryfikować swoje dotychczasowe plany handlowe.
Ta strona korzysta z plików cookies. Służą do tego, by strona działała prawidłowo a także do analizowania ruchu na stronie, a także, by wyświetlać Ci lepiej dopasowane treści i reklamy. Stosujemy również cookies podmiotów trzecich. Dowiedz się więcej w Polityce prywatności i cookies.
Ta strona korzysta z plików cookie, aby poprawić wrażenia podczas poruszania się po witrynie. Niektóre z nich są przechowywane w przeglądarce, bo są niezbędne do działania podstawowych funkcji witryny. Używamy również plików cookie podmiotów trzecich, które pomagają nam analizować i rozumieć, w jaki sposób korzystasz z tej witryny. Te pliki cookie oraz pliki stosowane w celach reklamowych będą przechowywane w Twojej przeglądarce tylko za Twoją zgodą. Masz również możliwość rezygnacji z tych plików cookie. Jednak rezygnacja z niektórych z tych plików cookie może wpłynąć na wygodę przeglądania.
Niezbędne pliki cookie są absolutnie niezbędne do prawidłowego funkcjonowania strony. Te pliki cookie zapewniają działanie podstawowych funkcji i zabezpieczeń witryny. Anonimowo.
Cookie
Duration
Description
cookielawinfo-checkbox-analytics
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Analityczne”.
cookielawinfo-checkbox-functional
11 months
To ciasteczko jest stosowane przez wtyczkę GDPR Cookie Consent, aby udokumentować zgodę użytkownika na ciasteczka z kategorii "Funkcjonalne".
cookielawinfo-checkbox-necessary
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Niezbędne”.
cookielawinfo-checkbox-others
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Inne”.
cookielawinfo-checkbox-performance
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Wydajnościowe”.
viewed_cookie_policy
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent i służy do przechowywania informacji, czy użytkownik wyraził zgodę na korzystanie z plików cookie. Nie przechowuje żadnych danych osobowych.
Funkcjonalne pliki cookie wspierają niektóre funkcje tj. udostępnianie zawartości strony w mediach społecznościowych, zbieranie informacji zwrotnych i inne funkcjonalności podmiotów trzecich.
Analityczne pliki cookie są stosowane, by zrozumieć, w jaki sposób odwiedzjący wchodzą w interakcję ze stroną internetową. Te pliki pomagają zbierać informacje o wskaźnikach dot. liczby odwiedzających, współczynniku odrzuceń, źródle ruchu itp.
Reklamowe pliki cookie są stosowane, by wyświetlać użytkownikom odpowiednie reklamy i kampanie marketingowe. Te pliki śledzą użytkowników na stronach i zbierają informacje w celu dostarczania dostosowanych reklam.