Strona główna Blog Strona 74

Unijny import kukurydzy bije rekordy. USA i Ukraina zalewają rynek, a spadek plonów w UE otwiera szansę dla polskiego ziarna

0

Unijny import kukurydzy: Początek sezonu 2026/27 na europejskim rynku zbóż przynosi gwałtowny skok importu kukurydzy. Z najnowszych danych Komisji Europejskiej za pierwsze siedem tygodni sezonu (od 1 lipca do 16 sierpnia 2026 r.) wynika, że unijny import kukurydzy wzrósł aż o 43% r/r, osiągając wolumen 2,12 mln ton (wobec 1,48 mln ton w analogicznym okresie ubiegłego roku). Kukurydza odpowiada obecnie za ponad 75% całego wolumenu zbóż sprowadzonego do Unii Europejskiej.

Skąd trafia kukurydza do UE? Szokujący skok USA i dominacja Ukrainy

Statystyki pochodzenia ziarna wykazują znaczne przetasowania wśród dostawców zewnętrznych:

  • Ukraina umacnia pozycję lidera: Dostawy z rynku ukraińskiego sięgnęły 1,02 mln ton, co daje 48,2% udziału w całym unijnym imporcie (wzrost z 571,2 tys. ton i 38,7% r/r).
  • Eksplozja eksportu z USA: Stany Zjednoczone niemal czterokrotnie zwiększyły dostawy do UE – wysyłając 811,3 tys. ton i zdobywając 38,3% udziału w rynku (wobec 225,8 tys. ton i 15,3% rok wcześniej).
  • Regres dostawców z Ameryki Południowej: Odnotowano wyraźne spadki udziałów Brazylii (z 26,3% do 8,3%, tj. 175,9 tys. ton) oraz Kanady (z 13,8% do 2,9%, tj. 61,1 tys. ton). Z Argentyny sprowadzono z kolei 31,6 tys. ton (1,5% udziału).

W efekcie Ukraina oraz USA zdominowały aż 86,5% unijnego rynku importowego kukurydzy na starcie sezonu.

Bilans KE a rzeczywistość: plony spadają do 6,69 t/ha, luka podażowa rośnie

W bilansie opublikowanym 30 lipca br. Komisja Europejska zakładała optymistyczny scenariusz zbiorów na poziomie 60,20 mln ton przy średnim plonie 7,11 t/ha z powierzchni 8,46 mln ha. Zużycie wewnętrzne szacowano na 76,88 mln ton – w tym 59,34 mln ton w sektorze paszowym oraz 12,00 mln ton w przemyśle (6,90 mln ton na bioetanol). Niezbędny import wyznaczono wówczas na 18,30 mln ton, przewidując spadek zapasów końcowych o 781 tys. ton.

Najnowsze wyliczenia rynkowe rewidują jednak średnią wydajność kukurydzy w UE w dół – do poziomu 6,69 t/ha. Spadek średniego plonu o ponad 0,4 t/ha oznacza, że rzeczywiste zbiory kukurydzy w UE okażą się niższe o około 3,5–4 mln ton od lipcowych prognoz.

W konsekwencji założony przez KE unijny import kukurydzy na poziomie 18,30 mln ton okaże się niewystarczający. Aby zaspokoić stabilne zapotrzebowanie przetwórców, Unia będzie zmuszona sprowadzić z rynków trzecich znacznie większe wolumeny surowca.

Szansa dla polskiej kukurydzy – logistyka lądowa kartem przetargowym

Choć masowy napływ amerykańskiego i ukraińskiego ziarna do portów wywiera bieżącą presję spadkową na ceny spot oraz notowania na giełdzie MATIF, sytuacja na rynku wewnętrznym UE tworzy dogodne okno dla polskich dostawców:

  • Topniejący bufor podażowy w Europie: Ubytek 3,5–4 mln ton w zbiorach UE sprawi, że zachodni i południowi przetwórcy odczują lokalny brak surowca.
  • Przewaga transportu lądowego: Krótszy łańcuch dostaw z Polski do państw ościennych (np. Niemiec) daje przewagę kosztową nad surowcem sprowadzanym drogą morską z USA czy Ameryki Południowej.
  • Zaopatrzenie fabryk w głębi lądu: Zakłady paszowe i bioetanolowe położone w Europie Środkowej, niemające bezpośredniego dostępu do portów morskich, będą szukać stabilnych dostaw z rynku unijnego – co stawia polskie ziarno na wygranej pozycji.

Mimo początkowej presji cenowej w portach, ubytek europejskich zbiorów sprawi, że w trakcie sezonu zapotrzebowanie na polską kukurydzę na rynku unijnym pozostanie bardzo wysokie.

Źródło: Analiza własna na podstawie danych KE

Ceny zbóż i nasion oleistych na giełdach: Chicago i rzepak na Matif w górę na wtorkowej sesji

0
Ceny zbóż na MATIF/CBOT

rCeny zbóż i nasion oleistych po poniedziałkowych spadkach błyskawicznie powróciły do dynamicznych wzrostów. Wtorkowa sesja z 25 sierpnia przyniosła wyraźny zwrot akcji, ze szczególnym uwzględnieniem kompleksu oleistego oraz amerykańskiej kukurydzy. Kluczowym impulsem dla Chicago okazały się najnowsze wyliczenia USDA dotyczące pogarszającego się stanu upraw w USA, podczas gdy europejski rzepak poprowadziła w górę odbijająca canola z Winnipeg.

Euronext (MATIF) – zamknięcie z 25.08.2026:

  • Rzepak (listopad ’26): 533,00 EUR/t | +11,00 EUR/t (+2,11%)
  • Pszenica (wrzesień ’26): 227,50 EUR/t | bez zmian
  • Kukurydza (listopad ’26): 261,25 EUR/t | -1,75 EUR/t (-0,67%)

CBoT (Chicago) – zamknięcie z 25.08.2026:

  • Kukurydza (wrzesień ’26): 501-4 c/bu (5,01 USD) | +10,0 centów (+2,03%)
  • Pszenica (wrzesień ’26): 687-0 c/bu (6,87 USD) | +5,2 centa (+0,77%)
  • Soja (sierpień ’26): 1229-2 c/bu (12,29 USD) | +13,2 centa (+1,09%)
  • Canola (ICE Canada): 789,70 CAD/t | +19,10 CAD/t (+2,48%)

Ceny zbóż w Chicago w górę po raporcie USDA

Pierwszą pełną reakcję rynków na cotygodniowe statystyki z rynku amerykańskiego przyniósł wtorek, 25 sierpnia. Opublikowany po poniedziałkowym zamknięciu parkietu raport Crop Progress ujawnił odczuwalny spadek oceny kondycji upraw kukurydzy w USA w kategorii „dobra do doskonałej” – obniżkę o 3 punkty procentowe do poziomu 57% (wobec 71% w analogicznym okresie ubiegłego roku). W przypadku soi wskaźnik ten spadł o 1 p.p. do 60%.

Inwestorzy w Chicago szybko przesłonięli poranne wahania agresywnym zakupem kontraktów, co bezpośrednio podbiło ceny zbóż na tamtejszym parkiecie. Kukurydza na CBoT zyskała ponad 2%, przełamując psychologiczną barierę 500 centów za buszel i zamykając sesję na poziomie 501-4 c/bu (podczas gdy seria grudniowa ZCZ26 wzrosła do 523-4 c/bu, notując nowe maksima). Wzrostom sprzyjały wyższe od przewidywań dane z inspekcji eksportowych (1,296 mln ton kukurydzy wysłane w ciągu tygodnia) oraz raporty z trasy Pro Farmer Crop Tour, które potwierdzają, że lokalna susza obniża realny potencjał plonowania w Pasie Kukurydzy. Śladem kukurydzy podążyła soja, zyskując ponad 1% przy mocnym popycie bieżącym.

Sektor oleistych pokonał presję taniącej ropy

Na paryskiej giełdzie Euronext kluczowym wydarzeniem sesji była widowiskowa zmiana kierunku na rynku rzepaku. Początek dnia stał pod znakiem wyraźnej presji spadkowej ze względu na gwałtowne wyprzedaże na rynku ropy naftowej (WTI -4,59% do 81,11 USD/b, Brent -5,60% do 87,01 USD/b). Spadki na rynku surowcowym były efektem decyzji amerykańskiej Agencji Ochrony Środowiska (EPA), która wydłużyła czas na spełnienie norm mieszania biopaliw dla rafinerii, osłabiając krótkoterminowy popyt w branży paliwowej.

Mimo osłabienia na rynku biopaliw, paryski rzepak (kontrakt listopadowy XRX26) przeprowadził dynamiczne odbicie, rosnąc aż o +11,00 EUR/t (+2,11%) do 533,00 EUR/t. Kluczowym wsparciem okazała się kanadyjska canola na ICE (+2,48% do 789,70 CAD/t). Rynek kanadyjski przełamał dotychczasową presję wywołaną obawami o zawirowania w handlu międzynarodowym z Chinami i USA, generując twarde sygnały technicznego wyprzedania, za którymi podążyły europejskie nasiona.

Rynki reagują na blokady czarnomorskie i spadek plonów w UE

Wycena pszenicy na giełdzie Euronext charakteryzowała się w trakcie sesji dużą zmiennością. Około godziny 13:00 wrzesień ’26 tracił ponad 3 EUR/t (spadek do 224,50 EUR/t) pod wpływem zniesienia ograniczeń eksportowych przez Indie oraz powolnych zakupów ze strony światowych importerów. Ostatecznie notowania zdołały powrócić do poziomu odniesienia i zamknąć dzień bez zmian (227,50 EUR/t), podtrzymywane obawami o logistyczny paraliż w basenie Morza Czarnego.

Konflikt i ograniczenia w przeładunkach głębokowodnych z Rosji i Ukrainy drastycznie obniżają realny eksport z tamtego regionu, budując twarde dno cenowe dla europejskiego ziarna. Z kolei kukurydza na Euronext oddała w rozliczeniu symboliczne -1,75 EUR/t (do 261,25 EUR/t). Lekka korekta nie zmienia faktu, że wyceny na paryskim parkiecie utrzymują się w rejonie 3,5 letnich maksimów, podtrzymywane cięciem prognoz plonów w Unii Europejskiej przez agencję MARS (o 5–7% poniżej średniej) oraz ograniczoną podażą ziarna ze wschodu.

Źródło: Analiza własna na podstawie notowań Euronext-Paryż, CBoT

Produkcja zbóż w Polsce 2026: Szacunki GUS w świetle najnowszych prognoz plonowania

0

Produkcja zbóż w Polsce 2026: Najnowszy, sierpniowy raport unijnej agencji JRC MARS przynosi kluczowe korekty prognoz plonowania upraw w Polsce i w całej Unii Europejskiej. Wstępne szacunki Głównego Urzędu Statystycznego z końca lipca, zestawione z aktualną wiedzą o warunkach pogodowych z drugiej połowy lata, pozwalają precyzyjniej wyznaczyć krajowy bilans zbóż i nasion oleistych na sezon 2026.

Raport MARS zauważa, że zbiory ozimin przebiegły sprawnie, sierpniowa fala upałów i poszerzający się deficyt wilgoci w glebie uderzyły w potencjał upraw jarych – na czele z kukurydzą na ziarno.

Czytaj również:


Oziminy stabilne, rzepak ponosi straty

Wstępne wyliczenia GUS dla głównych zbóż ozimych wykazują dużą zbieżność z sierpniową korektą KE MARS. Polscy i unijni analitycy są niemal jednomyślni, szacując plon pszenicy miękkiej na 5,20–5,21 t/ha. Przy powierzchni uprawy wynoszącej 2,23 mln ha, przekłada się to na zbiory rzędu 11,6 mln ton. Stabilnie prezentują się też prognozy dla żyta (3,41 t/ha) oraz pszenżyta (4,43 t/ha).

Zdecydowanie słabiej wygląda bilans rzepaku. KE MARS szacuje plon w Polsce na 2,97 t/ha – to spadek o 10% względem średniej 5-letniej. Uwzględniając około 1 mln ha zasiewów, krajowa produkcja nasion wyniesie niecałe 2,97 mln ton.


Zestawienie szacunków powierzchni, plonów i produkcji w Polsce

UprawaAreał (mln ha – GUS)Plon GUS (t/ha)Zbiory GUS (mln t)Plon KE MARS (t/ha)Szacowane zbiory (Areał × Plon KE) (mln t)
Pszenica miękka2,235,2011,605,2111,62
Rzepak (nasiona)1,003,103,102,972,97
Jęczmień ogółem0,644,472,864,522,89
Żyto0,663,422,263,412,25
Pszenżyto1,124,404,934,434,96
Kukurydza na ziarno*1,364 (ARiMR)——7,249,88

*Dla kukurydzy na ziarno przyjęto precyzyjny areał z wniosków ARiMR (1 364 432,68 ha) oraz plon KE MARS.


Kukurydziana zagadka: Czy wyliczenia KE nie są zbyt optymistyczne?

GUS tradycyjnie nie podaje w lipcu danych dla kukurydzy. Łącząc oficjalny areał z ARiMR (1 364 432,68 ha) oraz plon z raportu KE MARS (7,24 t/ha), potencjał zbiorów w Polsce opiewa na 9,878 mln ton.

Ocena tego wyniku wymaga jednak ostrożności:

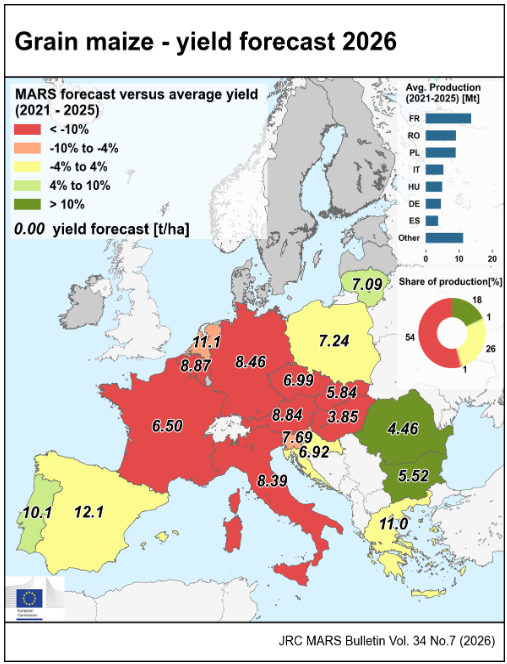
  • Niewielka korekta m/m: KE obniżyła prognozę plonowania dla Polski zaledwie o 1% m/m. W tym samym czasie wskaźniki dla Francji ścięto o 16% (6,50 t/ha), dla Węgier o 15% (3,85 t/ha), a dla Niemiec o 8% (8,46 t/ha).
  • Realia polowe: Sierpniowe upały zredukowały masę tysiąca ziaren (MTZ) na słabszych stanowiskach, szczególnie w Wielkopolsce i pasie centralnym.

Jeśli jesienne omłoty zweryfikują plon w okolice 6,8–7,0 t/ha, rzeczywista produkcja kukurydzy ukształtuje się bliżej 9,3–9,5 mln ton.

Czytaj również:


Presja na bilans europejski

Zniżka plonów w Europie Środkowej i Zachodniej obniżyła średni plon kukurydzy w całej UE do 6,61 t/ha (-7% r/r). Głębokie ubytki u kluczowych producentów sprawią, że polskie ziarno u progu jesieni będzie odgrywać niezwykle ważną rolę w zaspokajaniu unijnego popytu.

Źródło: Analiza własna na podstawie danych KE i GUS

Ceny paliw w Polsce: Ostatnie dni na tańsze tankowanie. Spadek hurtowych cen diesla obniży czwartkowy limit

0
ceny paliw

Ceny paliw na stacjach i w rafineriach ponownie spadają. Środowa korekta w Płocku pogłębia obniżki cen hurtowych oleju napędowego. Nowy cennik PKN Orlen obniżył stawki netto dla Ekodiesla o kolejne 69 PLN/m³, podczas gdy cena benzyny Eurosuper 95 zanotowała niewielki spadek o 11 PLN/m³. Dla kierowców oznacza to obniżenie przez Ministra Energii czwartkowego limitu cenowego na stacjach, z kolei rolnicy kupujący paliwo w hurcie niższe stawki w cennikach rafinerii odnotują już dzisiaj.

Czytaj również:


Ceny paliw – prognozowane limity na stacjach od czwartku (27 sierpnia)

Wyliczenie czwartkowych cen maksymalnych na podstawie środowych cen hurtowych netto PKN Orlen oraz obowiązującej obniżonej 8-procentowej stawki VAT (wzór: (Cena hurtowa netto/l + 0,30 zł/l) × 1,08):

  • Olej napędowy Ekodiesel: Środowy spadek ceny hurtowej netto do 6 617 PLN/m³ (6,617 zł/l netto).
    • Cena maksymalna od czwartku: (6,617 + 0,30) × 1,08 = 7,47036 zł/l → 7,47 zł/l (spadek o 7 gr/l z obecnego limitu 7,54 zł/l).
  • Benzyna Eurosuper 95: Środowy spadek ceny hurtowej netto do 5 785 PLN/m³ (5,785 zł/l netto).
    • Cena maksymalna od czwartku: (5,785 + 0,30) × 1,08 = 6,5718 zł/l → 6,57 zł/l (spadek o 1 gr/l z obecnego limitu 6,58 zł/l).

Ostatnie dni z VAT 8%: Ostatni dzwonek dla rolników ryczałtowych i kierowców

Przed nami ostatnie dni dwutygodniowej tarczy na paliwa. Dla rolników ryczałtowych (też kierowców), którzy nie odliczają podatku od towarów i usług od zakupów produkcyjnych, nadchodzący koniec sierpnia oznacza zamknięcie okna na tańsze tankowanie przed pracami jesiennymi.

Od 1 września stawka VAT powraca do standardowego poziomu 23%. Zmiana ta znacząco wyśrubuje koszty brutto:

  • Środowa cena hurtowa ON netto: 6 617 PLN/m³ (6,617 zł/l netto).
  • Czwartkowa cena detaliczna brutto (8% VAT): 7,47 zł/l.
  • Szacowana cena po powrocie 23% VAT (od 1 września): (6,617 + 0,30) × 1,23 = 8,51 zł/l brutto.

Dla rolników ryczałtowych sam powrót stawki 23% VAT oznacza wzrost kosztu zakupu litra diesla o 1,04 zł/l brutto, nie uwzględniając późniejszych zmian cen na giełdach.


Sytuacja na giełdach surowcowych i walutowych (notowania z 25 sierpnia)

Presję spadkową na krajowe rynki rafineryjne wywołały głębokie przeceny na rynkach światowych z wtorkowej sesji:

  • Olej napędowy (Diesel ARA): Notowania w Rotterdamie spadły o 3,72% (-46,25 USD) do poziomu 1 198,37 USD/t (z dziennym minimum na poziomie 1 197,24 USD/t).
  • Ropa naftowa: Surowiec zanotował wyraźny zjazd. Ropa Brent potaniała o 5,60% do 87,01 USD/bbl, a WTI o 4,59% do 81,11 USD/bbl.
  • Rynki rolne i oleiste: Nasiona rzepaku na giełdzie Matif wzrosły o 2,11% do 533,00 EUR/t. Pszenica bez zmian (227,50 EUR/t), a kukurydza staniała o 0,67% (do 261,25 EUR/t).
  • Rynki walutowe: Dolar USD/PLN spadł do 3,6854 PLN, euro EUR/PLN do 4,3023 PLN, a EUR/USD ukształtował się na poziomie 1,1674.

Sytuacja rolników VAT-owców i transportu

Dla gospodarstw rozliczających VAT oraz podmiotów z sektora transportowego, zaopatrujących się w hurtowe dostawy całocysternowe bezpośrednio z baz paliw, powrót 23% stawki VAT nie zwiększa obciążenia finansowego. Spadek rafineryjnej ceny netto Ekodiesla do poziomu 6 617 PLN/m³ przekłada się na realne zmniejszenie jednostkowego kosztu paliwa w budżetach operacyjnych.

Źródło: Analiza własna na podstawie PKN Orlen i giełd towarowych

Wojna handlowa USA Kanada eskaluje. 50% cła uderzają w rolnictwo – co to oznacza dla Polski?

0

Wojna handlowa USA Kanada weszła w krytyczną fazę. Po załamaniu trzydniowych negocjacji w Waszyngtonie, amerykańska administracja podjęła decyzję o nałożeniu 50-procentowych ceł na wybrane produkty rolno-spożywcze z Kanady. Premier Mark Carney zareagował natychmiastowo, ogłaszając zerwanie dalszych rozmów i zapowiadając retorsje celne „dolar za dolar”, które uderzą m.in. w amerykański sprzęt rolniczy, stal oraz artykuły spożywcze.

Fiasko rozmów stawia pod znakiem zapytania przyszłość trójstronnego porozumienia handlowego CUSMA (USA–Kanada–Meksyk) i wywołuje turbulencje na globalnych rynkach rolnych.

Główne sektory objęte wysoki cłami

Nowe stawki celne w wysokości 50% dotknęły bezpośrednio szereg kluczowych gałęzi kanadyjskiego rolnictwa:

  • Sektor mleczarski: Cła objęły m.in. koncentraty białek mlecznych i serwatkowych, serwatkę w proszku oraz odtłuszczone przetwory mleczne.
  • Miód i pszczelarstwo: Kanada eksportuje rocznie ponad 9,5 tys. ton miodu, z czego większość trafia do Ameryki (sama prowincja Manitoba wysyła do USA ponad 64% swojej produkcji). Stawka 50% w praktyce odcina kanadyjskich pszczelarzy od kluczowego odbiorcy.
  • Wełna i tekstylia: Stawki na kanadyjską wełnę wzrosły dwukrotnie (z 25% do 50%), co uderza w mocno zintegrowany łańcuch dostaw przetwórstwa włókienniczego.
  • Pozostałe artykuły rolne: Obostrzenia objęły również materiał siewny warzyw, chmiel, żeń-szeń, rośliny ozdobne oraz gotowe mieszanki piekarnicze.

Niepokój producentów zbóż i maszyn rolniczych

Choć surowce masowe, takie jak pszenica czy rzepak, nie zostały bezpośrednio obłożone 50-procentową stawką, Kanadyjskie Stowarzyszenie Producentów Pszenicy (Wheat Growers Association) ostrzega przed ogólną destabilizacją handlu. USA są największym partnerem handlowym Kanady, a rosnące napięcia zagrażają przewidywalności całego eksportu.

Głos zabierają także producenci maszyn. Stowarzyszenie Dystrybutorów Sprzętu (AED) zwraca uwagę, że cła odwetowe Kanady na amerykańskie maszyny rolnicze uderzą w zaplecze techniczne farmerów po obu stronach granicy, podnosząc koszty produkcji rolniczej.

Wpływ konfliktu na rynek europejski i polski

Przetasowania na linii Waszyngton–Ottawa nie pozostaną bez wpływu na europejski rynek rolny:

  • Szanse dla unijnego mleczarstwa: Amerykańscy importerzy, odcięci od kanadyjskich komponentów mlecznych (koncentraty białek, serwatka), będą szukać surowców zastępczych. Otwiera to przestrzeń do zwiększenia eksportu dla unijnych i polskich przetwórców mleka.
  • Presja na ceny miodu: Niezagospodarowane nadwyżki kanadyjskiego miodu będą poszukiwać alternatywnych rynków zbytu w Europie i Azji. Dalszy napływ miodu na rynek unijny może wywrzeć dodatkową presję cenową, pogarszając sytuację polskich pasiek.
  • Podaż na rynkach trzecich: Konieczność przekierowania kanadyjskich surowców rolnych poza rynek USA zwiększy ogólną podaż na rynkach światowych, co w dłuższej perspektywie może ograniczać wzrosty cen zbóż i roślin oleistych.

Rekordowy pociąg towarowy w Dorohusku: 64 wagony przejechały przez granicę

0
Fot. UZ Cargo Poland

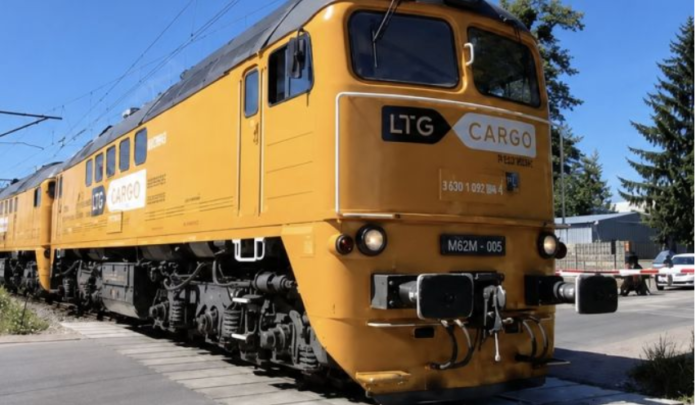
Rekordowy pociąg towarowy przejechał przez przejście graniczne w Dorohusku – 15 sierpnia zrealizowano niespotykany dotąd pod względem gabarytów transport na odcinku Dorohusk – Jagodzin. Operacja została zorganizowana przez UZ Cargo Poland (spółkę zależną ukraińskich kolei) we współpracy z litewskim operatorem LTG Cargo Polska, polskim zarządcą infrastruktury PKP Polskie Linie Kolejowe SA oraz spółką JSC Ukrzaliznytsia.

Specyfikacja i parametry techniczne składu:

  • Długość pociągu: 818 metrów
  • Masa brutto: 5100 ton
  • Liczba wagonów: 64 wagony-cysterny
  • Rozstaw szyn: 1435 mm (standard europejski)
  • Trakcja: Dwie zmodernizowane lokomotywy M62M (016 oraz 005)

Czytaj również:

Dlaczego rekordowy pociąg towarowy na przejściu w Dorohusku to ważny sprawdzian logistyczny?

Głównym celem operacji było przetestowanie granic przepustowości infrastruktury kolejowej po stronie europejskiej oraz optymalizacja czasu odpraw transgranicznych. Prowadzenie tak długich zestawów pozwala efektywniej wykorzystać dostępne sloty na torach o szerokości 1435 mm, ograniczając powstawanie zatorów na granicy.

Warto przy tym zaznaczyć kontekst prawno-handlowy tego typu transportów. Polska bezwzględnie utrzymuje embargo na import wybranych produktów rolnych z Ukrainy (w tym nasion rzepaku oraz zbóż), sprzeciwiając się naciskom Komisji Europejskiej na pełne podporządkowanie się wspólnej polityce handlowej UE. W związku z obowiązującymi przepisami towarowy ruch kolejowy w zakresie tych surowców odbywa się wyłącznie w procedurze tranzytu przez terytorium Polski do portów morskich lub innych krajów Unii, a opisywany przejazd cystern dotyczył przewozu ładunków płynnych.

Źródło: kurier-kolejowy

Wcześniejsze żniwa kukurydzy 2026? Pustki w kolbach i zaschnięte liście

0

Susza rolnicza nie daje za wygraną. Czy to już czas na wcześniejsze żniwa kukurydzy?

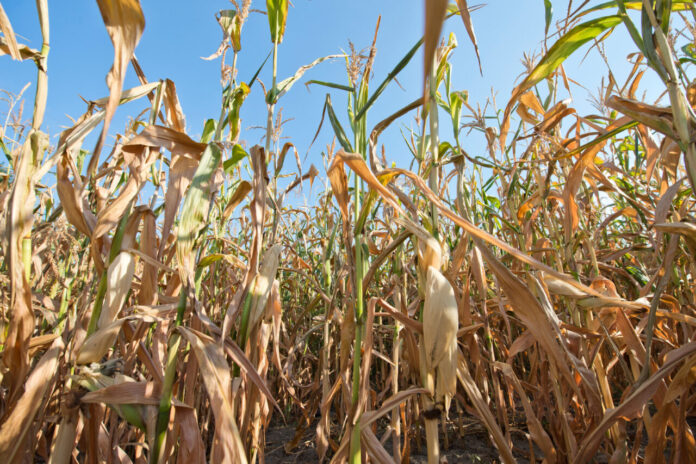
Przedłużający się brak opadów i fala afrykańskich upałów w kluczowych fazach rozwoju kukurydzy doprowadziły do drastycznego spadku potencjału plonotwórczego na polskich polach. Z najnowszych danych Instytutu Ochrony Roślin (IOR-PIB) oraz Systemu Monitoringu Suszy Rolniczej IUNG-PIB płynie jednoznaczny sygnał: sytuacja na wielu plantacjach jest krytyczna, a rolnicy masowo rozważają przyspieszony zbiór z przeznaczeniem na kiszonkę.

Dlaczego kolby są puste? Krytyczny moment kwitnienia

Największe straty plonu obserwuje się tam, gdzie deficit wody wystąpił w okresie poprzedzającym kwitnienie, podczas samego kwitnienia oraz w fazie zawiązywania ziarniaków. Niedobór wilgoci w glebie zakłóca synchronizację wyrzucania wiech (kwiatostanów męskich) i znamiętowania (kwiatostanów żeńskich).

Skutki stresu wodnego w kukurydzy:

  • Drastyczne ograniczenie zapylenia i powstawanie tzw. kolb „szczerbatych” (słabo zaziarnionych).
  • Zahamowanie wzrostu biomasy oraz redukcja powierzchni asymilacyjnej liści.
  • Przedwczesne zasychanie roślin – zwijanie się liści w celu ograniczenia transpiracji, a z czasem obumieranie dolnych i środkowych partii rośliny.
  • Redukcja masy ziarniaków (MTZ) w fazie nalewania ziarna.

Wskazówka IUNG-PIB: Aktualne mapy klimatycznego bilansu wodnego oraz zagrożenia suszą dla poszczególnych gmin można na bieżąco weryfikować w systemie na stronie susza.iung.pulawy.pl.

Nawalne deszcze pod koniec lata – czy uratują plon?

W wielu regionach Polski długotrwałe susze przerywane są gwałtownymi, krótkotrwałymi opadami deszczu. Agronomowie podkreślają jednak: taki deszcz nie naprawi wyrządzonych szkód.

Gdy woda spada na przesuszoną, zbitą lub skamieniałą glebę, w większości spływa powierzchniowo i nie wsiąka w głębsze warstwy profilu glebowego. Co więcej, rośliny, które przeszły silny stres i rozpoczęły proces przedwczesnego zasychania, nie są w stanie powrócić do pełnej sprawności fotosyntetycznej. Late opady mogą nieco wyhamować tempo zasychania liści, ale nie odbudują zredukowanej liczby ziarniaków w kolbie.

Co z nawożeniem?

Problem z suszą to nie tylko brak wody, ale również brak możliwości pobierania substancji odżywczych. Nawet przy prawidłowej agrotechnice, granulowane nawozy stosowane doglebowo i pogłównie w warunkach przesuszenia rozpuszczają się niezwykle wolno.

Składniki te nie ulatniają się jednak bezpowrotnie – pozostają w glebie w formie czasowo niedostępnej.

  • Wniosek agrotechniczny: Warto uwzględnić ten fakt przy planowaniu jesiennych prac. Wykorzystując zapasy składników pokarmowych pozostałych po kukurydzy, możesz zoptymalizować m.in. nawożenie pszenicy ozimej lub innych zbóż następnych, co pozwoli uniknąć niepotrzebnych kosztów nawozowych.

Wcześniejsze żniwa w kukurydzy na kiszonkę – nie daj się wprowadzić w błąd!

Widząc usychający łan, wielu gospodarzy decyduje się na natychmiastowy zbiór kukurydzy na kiszonkę. Redakcja AgroProfil oraz eksperci branżowi przestrzegają przed pośpiechem.

Wygląd zewnętrzny rośliny bywa złudny! Liście mogą wydawać się całkowicie suche, podczas gdy łodyga i kolba wciąż zawierają zbyt dużo wody.

Jak prawidłowo wyznaczyć termin zbioru?

  1. Badanie zawartości Suchej Masy (SM): Optymalny zbiór kukurydzy na kiszonkę przypada na moment, gdy zawartość suchej masy w całej roślinie wynosi 32–35%.
  2. Ryzyko zbyt wczesnego koszenia (<30% SM): Powstaje wyciek soków kiszonkowych, następuje wypłukiwanie najcenniejszych składników pokarmowych, a kiszonka staje się zbyt kwaśna.
  3. Ryzyko zbyt późnego koszenia (>38% SM): Materiał jest zbyt twardy i suchy. Bardzo trudno go ubić w pryzmie lub rękawie, co prowadzi do powstawania kieszeni powietrznych, rozwoju pleśni i zagrzewania się paszy.
  4. Wysokość koszenia: W warunkach suszy warto podnieść zespół tnący sieczkarni na wysokość 35–40 cm, aby uniknąć zanieczyszczenia surowca glebą oraz odrzucić najniższe, najmniej strawne i często porażone grzybami części łodyg.

A jak wygląda sytuacja na Waszych polach? Czy w Waszym rejonie kukurydza również mocno ucierpiała przez suszę? Wyjeżdżacie już sieczkarniami, czy jeszcze czekacie?

źródło: IOR-PIB

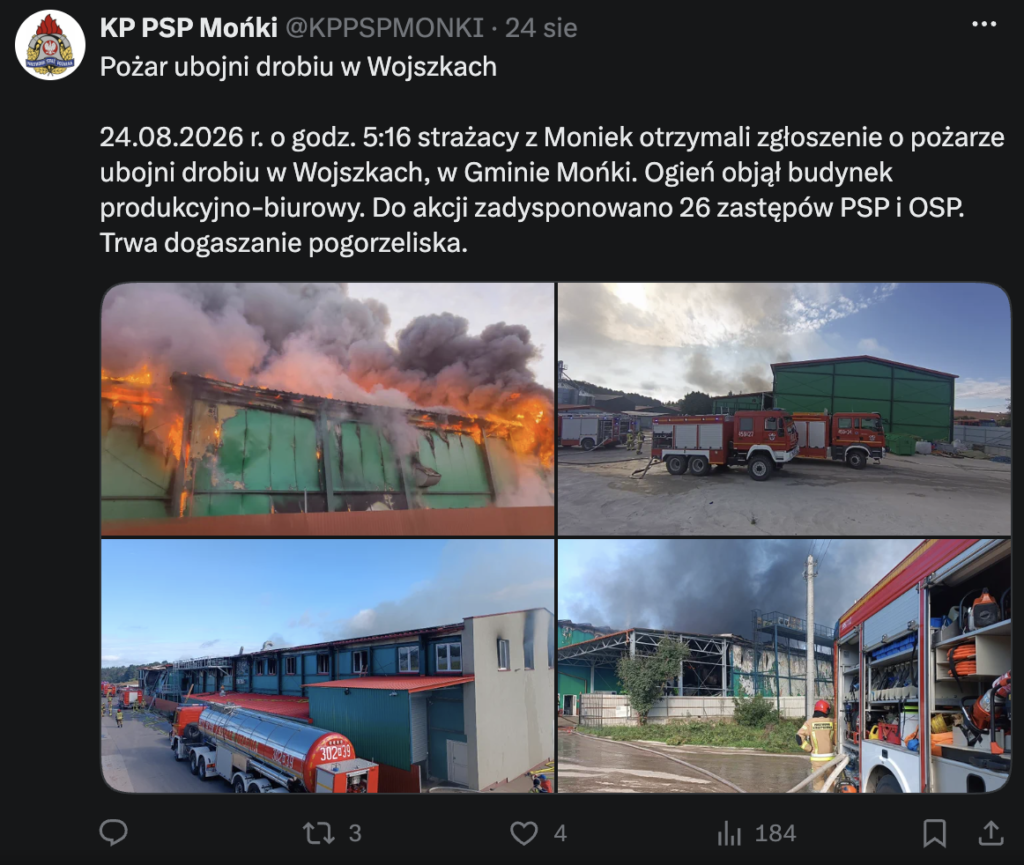
Potężny pożar ubojni drobiu na Podlasiu. Zawalił się dach, w akcji 30 zastępów straży

0

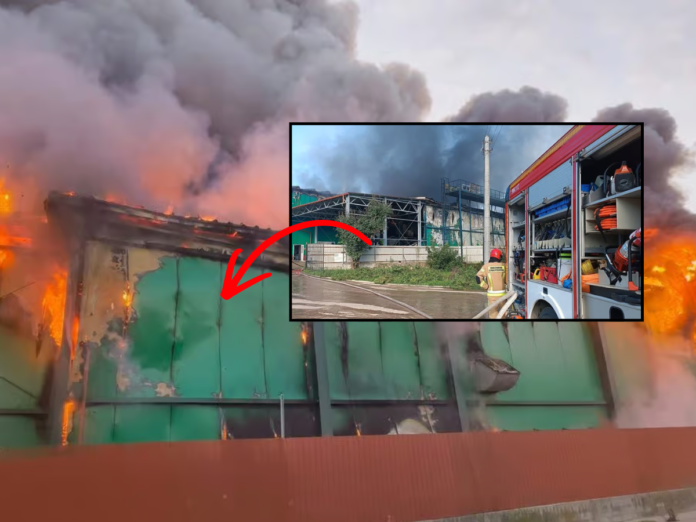
Poniedziałkowy poranek przyniósł fatalne wieści dla branży drobiarskiej w województwie podlaskim. W miejscowości Wojszki (powiat moniecki) wybuchł gwałtowny pożar zakładu uboju drobiu. Ogień błyskawicznie objął kompleks produkcyjno-biurowy, doprowadzając do zawalenia się konstrukcji dachu. Sytuacja na miejscu wymagała ściągnięcia sił z kilku sąsiednich powiatów.

Błyskawiczna reakcja i trudna akcja gaśnicza

Gęsty dym wydobywający się z budynku zauważył jeden z pracowników zakładu w poniedziałek, 24 sierpnia, tuż po godzinie 5:00 rano. Zgłoszenie natychmiast trafiło do Stanowiska Kierowania Komendy Powiatowej PSP w Mońkach. Gdy pierwsze jednostki dotarły na miejsce, sytuacja była już krytyczna – płomienie opanowały zarówno część produkcyjną, jak i biurową.

W trakcie działań doszło do niebezpiecznego zdarzenia: część konstrukcji dachu runęła do wnętrza obiektu. Zawalenie się poszycia znacząco utrudniło strażakom dostęp do źródeł ognia i stworzyło bezpośrednie zagrożenie dla życia ratowników.

Prawie 30 zastępów w walce z żywiołem

Skala zagrożenia wymusiła mobilizację ogromnych sił. Do walki z żywiołem zadysponowano blisko 30 zastępów Państwowej i Ochotniczej Straży Pożarnej. Kluczową rolę w zapewnieniu ciągłości podawania wody odegrały specjalistyczne cysterny gaśnicze ściągnięte z JRG nr 2 w Białymstoku oraz JRG w Zambrowie.

Do najważniejszych wyzwań podczas akcji należały:

  • Pojemność wodna: konieczność ciągłego dostarczania dużych ilości środka gaśniczego.
  • Niestabilność konstrukcji: ryzyko dalszego zawalenia się ścian i pozostałości dachu.
  • Gęste zadymienie: wysoka temperatura i ograniczona widoczność wewnątrz zakładu.

Brak poszkodowanych i nieznane przyczyny

Najważniejszą wiadomością z miejsca zdarzenia jest brak jakichkolwiek ofiar w ludziach. Żaden z pracowników ani strażaków nie odniósł obrażeń.

Przyczyna wybuchu ognia na ten moment nie jest znana. Ich precyzyjne ustalenie będzie możliwe dopiero po całkowitym ugaszeniu pogorzeliska i przeprowadzeniu oględzin przez biegłych z zakresu pożarnictwa. Szacowanie strat materialnych również jest w toku, jednak jedno jest pewne – przetwórstwo drobiu w tym rejonie czeka poważny przestój.

źródło:  KP PSP Mońki

Kolejne zamknięcie cukrowni Nordzucker. Jak restrukturyzacja giganta wpływa na rynek cukru?

0
Ceny cukru

Rynek cukru: Kryzys i restrukturyzacja w europejskim przetwórstwie postępują. Koncern Nordzucker poinformował o planowanym wycofaniu się z produkcji w kolejnym zakładzie. Zamknięcie cukrowni w duńskim Nakskov to już trzecia taka decyzja koncernu w ciągu ostatnich 12 miesięcy. Co stoi za tą falą likwidacji i jak te zmiany kształtują obecnie rynek cukru w Europie?

Czytaj również:

Zamknięcie cukrowni Nakskov – trzecia likwidacja w jeden rok

Decyzja dotyczy zakładu w Nakskov na wyspie Lolland, którego historia sięga 1882 roku. Zgodnie z oficjalnym komunikatem, po zakończeniu kampanii 2026/27 w fabryce na stałe zatrzymana zostanie produkcja, a pracę straci około 150 osób. W obiekcie kontynuowane ma być jedynie pakowanie gotowego wyrobu.

To kontynuacja drastycznych kroków oszczędnościowych. Na początku roku Nordzucker ogłosił wycofanie się z przetwórstwa w słowackiej Trenčianskiej Teplá oraz z rafinacji cukru surowego w Porkkala w Finlandii. Kolejne zamknięcie cukrowni pokazuje, że koncern dąży do agresywnej konsolidacji przerobu w mniejszej liczbie, ale bardziej nowoczesnych i w pełni wykorzystanych zakładów (w Danii cała produkcja zostanie przeniesiona do cukrowni w Nykøbing).

Dlaczego koncerny zamykają zakłady? Analizujemy rynek cukru

Głównym motywem tak radykalnych działań jest potrzeba zachowania konkurencyjności w trudnym otoczeniu makroekonomicznym:

  1. Wysokie koszty modernizacji i ekologii: Stare zakłady wymagają ogromnych nakładów kapitałowych na dekarbonizację i dostosowanie do wyśrubowanych wymogów środowiskowych UE. Zarządy uznają takie inwestycje za nierentowne.
  2. Rosnące koszty energii i paliw: Przetwórstwo buraka jest wysoce energochłonne. Notowania nośników energii oraz paliw mają bezpośrednie przełożenie na marże wypracowywane przez przetwórców, zmuszając ich do ograniczenia kosztów stałych.
  3. Optymalizacja sieci produkcyjnej: Koncerny wolą maksymalnie dociążyć wybrane, flagowe fabryki, zamiast utrzymywać rozproszoną i kosztowną sieć mniejszych obiektów.

Co fala likwidacji oznacza dla plantatorów buraka?

Zapowiedziane zamknięcie cukrowni w kolejnych regionach Europy to jasny sygnał dla całego sektora:

  • Wydłużenie tras transportu: Mniejsza liczba czynnych zakładów wymusza dowożenie surowca z większych odległości, co podnosi koszty logistyczne i komplikuje harmonogramy dostaw.
  • Nacisk na jakość i polaryzację: Zakłady przetwórcze stawiają coraz wyższe wymagania dotyczące zawartości cukru w surowcu, precyzyjnie uzależniając od tego ostateczne stawki w kontraktacji.
  • Wpływ na rynek cukru: Ograniczenie nadmiernych mocy przerobowych w UE ma w założeniu zapobiec powracającej nadpodaży i ustabilizować ceny skupu dla rolników w kolejnych sezonach.

Będą nowe dopłaty ARiMR 2026: Do 7 tys. zł na buhaja, wsparcie dla loch i po upałach!

0

W odpowiedzi na rynkowe zawirowania i rosnące koszty produkcji, Ministerstwo Rolnictwa i Rozwoju Wsi opracowało kompleksową nowelizację przepisów regulujących wsparcie z ARiMR (projekt RD329). Przygotowany przez ministra Stefana Krajewskiego pakiet interwencyjny wprowadza szereg nowych oraz zwaloryzowanych form pomocy dla hodowców, producentów owoców i warzyw, a także zmiany proceduralne w kredytach i szacowaniu suszy.

Nowe i zwaloryzowane stawki dopłat dla sektorów hodowlanych

W reakcji na znaczący wzrost cen materiału genetycznego oraz spadki opłacalności produkcji, rząd wprowadza wyższe wsparcie dla bydła i świń:

  • Hodowla bydła mięsnego: Stawka dofinansowania do zakupu czystorasowego buhaja rośnie z 5 000 zł do 7 000 zł, co ma stymulować poprawę parametrów genetycznych w polskich stadach.
  • Zakup loszek hodowlanych: Wdrożono łączną dopłatę 2 000 zł do loszki (do 12 miesięcy, ze stada pod oceną). Wsparcie będzie wypłacane dwuetapowo: 500 zł zaraz po zakupie oraz 1 500 zł po pierwszym wyproszeniu.
  • Utrzymanie loch: Rolnicy produkujący prosięta otrzymają 1 000 zł do każdej lochy, pod warunkiem jej formalnego zgłoszenia i właściwego oznakowania.

Rekompensaty za ekstremalne upały oraz wsparcie na kojce dla psów

Nowelizacja odpowiada również na zjawiska atmosferyczne oraz kwestie dobrostanu w gospodarstwach:

  • Odszkodowania za suszę fizjologiczną i udary cieplne: Dedykowana pomoc trafi do producentów owoców miękkich (m.in. malin, borówek, truskawek, porzeczek) oraz warzyw (np. pomidorów, cebuli, ogórków), których uprawy ucierpiały podczas fali upałów z 27–29 czerwca (temperatury $\ge 37^\circ\text{C}$). Podstawą wypłat będą raporty IUNG i weryfikacja wojewodów.
  • Dofinansowanie infrastruktury dla psów: Wprowadzono nową formę pomocy przeznaczoną na budowę kojca z budą dla psa stróżującego w gospodarstwie (wymagane jest aktualne szczepienie przeciwko wściekliźnie).

Zmiany w procedurach kredytowych i aplikacji suszowej

W celu poprawy płynności finansowej gospodarstw wdrożono ułatwienia formalne:

  1. Poluzowanie wymogów przy kredytach klęskowych (0,5%): Zniesiono obowiązek posiadania polis ubezpieczeniowych dokładnie w dniu wystąpienia klęski – wystarczy ubezpieczenie minimum 50% upraw w skali całego roku.
  2. Kredyty konsolidacyjne: Uruchomiono preferencyjne finansowanie na spłatę zobowiązań cywilnoprawnych zaciągniętych na cele rolnicze.
  3. Integracja aplikacji suszowej: System „Zgłoś szkodę rolniczą” przechodzi pod zarząd ARiMR i zostanie włączony do nowo powstającego Portalu Rolnika.

Niekontrolowana zmienność pogodowa oraz presja cenowa na rynkach rolnych wymuszają odchodzenie od doraźnych zapomóg na rzecz systemowych waloryzacji wsparcia. Zmiana kryteriów ubezpieczeniowych przy kredytach preferencyjnych oraz podniesienie stawek na materiał hodowlany stanowią realne ułatwienie dla zachowania płynności finansowej gospodarstw w okresach kryzysowych.

źródło: MRiRW

Plony zbóż w UE: Susza mocno uderza w kukurydzę, rzepak i rośliny okopowe w UE

0

Plony zbóż w UE oraz upraw letnich znalazły się pod silną presją niekorzystnych warunków pogodowych. Najnowszy raport Komisji Europejskiej (JRC MARS Bulletin z 24 sierpnia 2026 r.) wskazuje na wyraźny podział zbiorów na „dwie prędkości”. O ile w przypadku zbóż ozimych potencjał plonowania ustabilizował się na poziomach bliskich średniej wieloletniej, o tyle rośliny jare, oleiste i okopowe ucierpiały wskutek fal upałów oraz nawracającej suszy glebowej.


Plony zbóż w UE – stabilne oziminy, mocne cięcia w uprawach letnich

Ogólna prognoza wskazująca na plony zbóż w UE na poziomie 5,38 t/ha nie zmieniła się w ujęciu miesięcznym, lecz pozostaje o 2% niższa od średniej z ostatnich 5 lat. Za stabilizacją głównych wskaźników stoi udany zbiór zbóż ozimych, jednak w tle kryją się głębokie spadki w grupie roślin późnego zbioru.

  • Kukurydza na ziarno: Plon obniżono do 6,61 t/ha (spadek o 5% m/m oraz o 7% poniżej średniej 5-letniej). Trwałe deficyty wody i stres termiczny w fazie kwitnienia w pasie od Francji i Niemiec po Węgry mocno ograniczyły potencjał obrodzenia.
  • Kukurydza na zielonkę: Ścięta aż o 8% m/m do 37,8 t/ha (-12% vs średnia), co bezpośrednio uderza w bazę paszową gospodarstw hodowlanych.
  • Pszenica zwyczajna: Plon zbilansował się na poziomie 5,88 t/ha (bez zmian m/m i vs średnia 5-letnia).
  • Jęczmień ozimy i jary: Łączny plon wynosi 5,02 t/ha. Stabilne wyniki jęczmienia ozimego (5,12 t/ha) zrekompensowały lekkie uszczuplenie plonów odmian jarych (4,78 t/ha, -1% m/m).

Rośliny oleiste i okopowe pod presją suszy

Trudne warunki pogodowe przełożyły się również na silną korektę szacunków dla pozostałych upraw:

  • Nasiona rzepaku: Prognoza skorygowana o 2% m/m do 3,09 t/ha (-4% poniżej średniej 5-letniej).
  • Soja: Odnotowała największą redukcję – spadek o 12% m/m do 2,31 t/ha (14% poniżej średniej 5-letniej).
  • Ziemniaki i Buraki Cukrowe: Plony obu upraw spadły m/m o 5% – odpowiednio do 34,6 t/ha (-6% vs średnia) oraz 72,2 t/ha (-5% vs średnia).

Bilans plonowania w Unii Europejskiej (JRC MARS)

Zboża (t/ha)

Uprawa (Crop)Średnia 5-latPrognoza poprzedniaNajnowsza prognozaZmiana vs średnia 5-latZmiana m/m
Zboża ogółem (Total cereals)5,475,405,38-2%0%
Pszenica ogółem (Total wheat)5,655,665,680%0%
– Pszenica zwyczajna (Soft wheat)5,885,885,880%0%
– Pszenica twarda (Durum wheat)3,493,533,56+2%+1%
Jęczmień ogółem (Total barley)5,005,025,020%0%
– Jęczmień jary (Spring barley)4,764,814,78+1%-1%
– Jęczmień ozimy (Winter barley)5,125,105,120%0%
Kukurydza na ziarno (Grain maize)7,086,936,61-7%-5%
Żyto (Rye)4,284,284,14-3%-3%
Pszenżyto (Triticale)4,444,344,40-1%+1%

Pozostałe uprawy (t/ha)

Uprawa (Crop)Średnia 5-latPrognoza poprzedniaNajnowsza prognozaZmiana vs średnia 5-latZmiana m/m
Nasiona rzepaku (Rapeseed)3,203,143,09-4%-2%
Ziemniaki (Potatoes)37,036,534,6-6%-5%
Buraki cukrowe (Sugar beet)76,276,072,2-5%-5%
Słonecznik (Sunflower)1,991,941,92-3%-1%
Soja (Soybeans)2,672,622,31-14%-12%
Bób / Bobik (Field beans)2,722,782,67-2%-4%
Groch pastewny (Field peas)2,232,292,230%-2%
Kukurydza na zielonkę (Green maize)42,841,137,8-12%-8%

Wnioski dla polskiego rolnika

Napięty bilans rzepaku i roślin oleistych: Dalszy spadek prognoz dla nasion rzepaku (3,09 t/ha) utrzyma silny popyt ze strony rodzimych i unijnych tłoczni, co powinno wspierać ceny skupu nasion, ale jednocześnie wymusi na przetwórcach większą rywalizację o surowiec.

Konkurencyjność polskiego ziarna ozimego: Stabilne plony zbóż w UE w przypadku pszenicy ozimej i jęczmienia oznaczają, że krajowe zbiory zbóż ozimych zachowują dobrą pozycję jakościową i wolumenową. Podaż na rynku europejskim jest wyrównana, co ogranicza przestrzeń do gwałtownych wzrostów cen bazowych na giełdach (MATIF), ale daje stabilny fundament sprzedażowy.

Szansa dla producentów kukurydzy z rejonów o lepszej wilgotności: Poważne spadki plonowania kukurydzy w Europie Zachodniej i Południowej (-5% m/m, -7% vs średnia) stworzą lukę paszową w tamtych regionach. Dla polskich gospodarstw, które uchroniły się przed najcięższą suszą, może to oznaczać wyższy popyt lokalny oraz korzystniejsze bazy cenowe w skupie.

Presja na koszty pasz w chowie zwierząt: Wysokie cięcia w plonowaniu kukurydzy na zielonkę (-12% vs średnia) oraz soi (-14% vs średnia) i rzepaku (-4% vs średnia) przełożą się na droższe komponenty białkowe i objętościowe. Hodowcy bydła i trzody w Polsce muszą przygotować się na wyższe koszty bilansowania dawek paszowych w nadchodzącym sezonie.

Źródło: Analiza własna na bazie raportu MARS (KE)

Czy posieją rzepak?

0

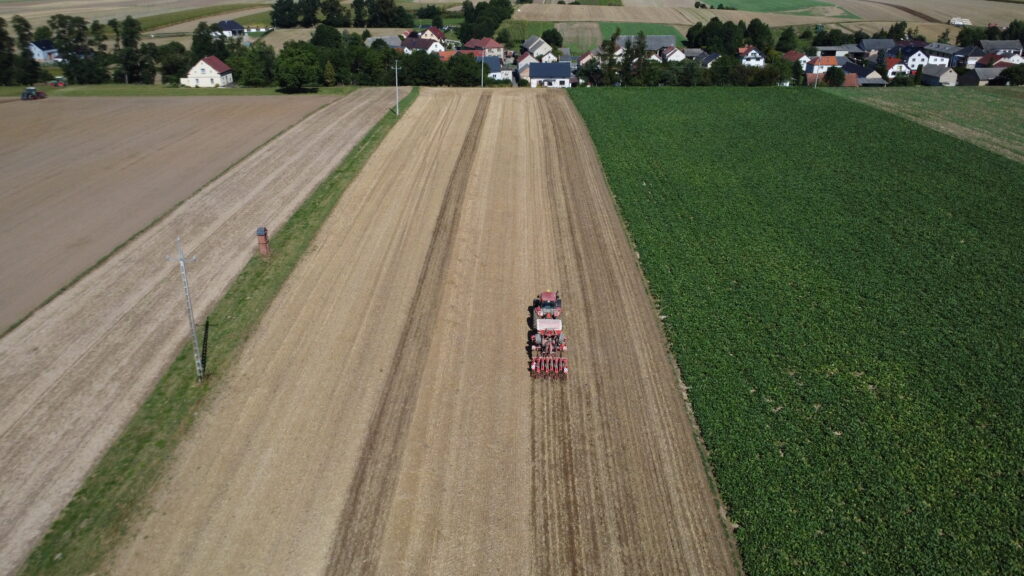
Rozpoczęły się siewy rzepaku. Druga połowa sierpnia do pierwszych dni września to dla Opolszczyzny i Dolnego Śląska agrotechniczny termin siewu tej rośliny oleistej. W rejonach górzystych rolnicy robią to wcześniej. Niektórzy wcześniej wjechali w pola, inni opóźniali siewy obawiając się silnych opadów deszczu, który mógłby wypłukać świeże zasiewy. Wielu rolników kolejny rok ogranicza areał upraw rzepaku.

DCIM\100MEDIA\DJI_0105.JPG

Rafał Wistuba, rolnik z Białej:

– Siewy rzepaku przebiegają stosunkowo dobrze. Myślę, że dzisiaj będą zakończone. Warunki są świetne, pogoda sprzyja, a także trochę wody nam ostatnio napadało. Ziemia jest wilgotna i warunki do wschodów są idealne.

Przerwane siewy

Rolnik wstrzymał się z siewami z tego względu, że gospodaruje na pagórkowatym terenie i obawiał się, że nasiona mogą spłynąć i później mieć trudności przy wschodach.

– W tym roku mam o 4 hektary więcej rzepaku niż planowałem, ale to jest tylko i wyłącznie ze względu na to, że tak mi po prostu działki pasują. Nie ograniczam, ani nie zwiększam areału upraw rzepaku, po prostu tak jak wychodzi to w działkach, tak sieję, żeby ten płodozmian utrzymać. Roku biegły był bardzo ciężki, jeśli chodzi o ataki szkodników. Dosyć mocno musieliśmy z tym walczyć, ale jakoś udało się wybrnąć. Rzepak koniec końców sypał zadowalająco, więc w tym roku z rzepaku jestem zadowolony.

Rolnicy ograniczają zasiewy

Grzegorz Wojtala, rolnik z Żywocic:

– Będziemy siać, ale już tak troszkę w okrojonym składzie. Już nie tak, jak było dawniej po 60-50 hektarów. W tym roku planuję około 40-30 hektarów. Zobaczę, jak mi wyjdzie na polu, ale na pewno nie tak dużo, jak chciało się kiedyś. A w przyszłym roku prawdopodobnie posiejemy soję. Z rzepakiem, wiadomo, jest kupa roboty, koszty są kolosalne, a przy soi nie ma tyle zabiegów.

Rzepak co 4 lata

Dariusz Klusko, rolnik z Pągowa:

– U nas też ten areał jest trochę ograniczony. Generalnie przygotowywaliśmy się już do tego trochę dłużej i wracamy do starej metody, że rzepak siejemy co najmniej po 4-letniej przerwie. Dlatego tych pól rzepaku trochę mniej się zrobiło. Ale nie chcielibyśmy aż też tak bardzo znowu schodzić, no bo mamy lata doświadczeń: robimy ten rzepak, umiemy to robić i trochę szkoda by było tak odejść, więc chcielibyśmy utrzymywać jakiś poziom upraw rzepaku cały czas, ale chcielibyśmy to robić po prostu w jakimś porządku, nie na siłę, tylko mieć ten prawidłowy płodozmian i zadbać o wszystko, żeby ten plon później jakoś był w stanie zrekompensować nam te nakłady i żeby z tego wyszedł dochód.

Najgorszy sezon

– Trzeba jak najszybciej zapomnieć o tych zbiorach rzepaku. My tu jesteśmy w Pągowie, w gminie Wilków i jak rozmawiam z rolnikami, to dowiaduję się, że były to najniższe i historycznie chyba najgorsze zbiory rzepaku, bo niektórzy rolnicy nie przekroczyli tony z hektara. My mamy to, te pola mieliśmy porozrzucane po kilku lokalizacjach, więc to też nie był jakiś szał, bo uzyskaliśmy najmniej około dwóch ton, a najwięcej chyba 3,6 z hektara.

Ale teraz już przenosimy się w nowy rok, nowe zasiewy i nowe nadzieje z tym związane. Było bardzo sucho, więc wstrzymywaliśmy się z siewem, ale teraz pięknie u nas popadało.

Liczy się płodozmian

Manfred Suchy, rolnik z Dziedzic:

– Rzepak siałem 20 i 21go sierpnia. Myślę, że termin był dobry, pogoda mi dopisała i na szczęście te burze, które miały nas nawiedzić, ominęły nasz teren. Za 2 dni siewki powinny być na wierzchu. 2 lata temu ograniczyłem areał upraw rzepaku i dziś w moim gospodarstwie jest go około 15% i to chcę utrzymać. Wiem dlaczego spada ten zasiew, bo jest problem z jego ochroną przed szkodnikami, a środków nie mamy, ale ten areał chcę utrzymać.

Marcin Wołczański, rolnik z Głuszyny:

– U nas w gospodarstwie co roku siejemy około 300 hektarów rzepaku. Nie ukrywamy, że ta uprawa bardzo nas denerwuje, bo tyle razy trzeba jeździć opryskiwaczem od wiosny i od jesieni też już tak, że człowiek ma już serdecznie ego dość, ale zmianowanie jednak robi swoje i przemawia za tym, żeby go siać.

W południowej części województwa opolskiego rzepak plonował lepiej, bo przekraczał 3 tony z hektarach. W północnej części województwa susza była bardziej dotkliwa i plony były dużo gorsze. Swoje zrobiły też szkodniki, które trudniej było zwalczyć z powodu ograniczonej liczby zarejestrowanych do ich zwalczania środków. To wszystko powoduje, że rzepaku będzie zasiane o 20% mniej w stosunku do poprzedniego roku.

dr Mariusz Drożdż