Ceny nawozów i ceny paliw wciąż utrzymują się na bardzo wysokim poziomie, co bezpośrednio uderza w rentowność gospodarstw rolnych. W odpowiedzi na trudną sytuację rynkową wywołaną kryzysem na Bliskim Wschodzie, rząd przygotował projekt nadzwyczajnego wsparcia finansowego wypłacanego przez Agencję Restrukturyzacji i Modernizacji Rolnictwa (ARiMR). Zarząd Krajowej Rady Izb Rolniczych (KRIR) skierował jednak do Ministra Rolnictwa i Rozwoju Wsi pismo z szeregiem krytycznych uwag do zaprezentowanych rozwiązań. Samorząd rolniczy wskazuje na poważne luki w przepisach, groźbę paraliżu administracyjnego oraz niesprawiedliwe kryteria przydziału środków.
Główne zastrzeżenia i postulaty KRIR
Brak cen bazowych i nierealny rok referencyjny: W projekcie zaproponowano wsparcie w wysokości do 500 zł/ha, nie wskazując jednak średnich cen bazowych nawozów. Uniemożliwia to rolnikom weryfikację stawek i wyliczenie potencjalnej pomocy. KRIR domaga się przyjęcia średniorocznych cen z 2025 roku jako okresu odniesienia.
Za krótki okres kwalifikowalności nawozów: Proponowany termin zakupu (od 1 marca do 15 sierpnia 2026 r.) nie odpowiada realiom prac polowych. Samorząd wnioskuje o objęcie wsparciem faktur dokumentujących zakupy dokonane od 1 września 2025 r. do 30 września 2026 r.
Za niskie dopłaty do paliwa: Dodatkowa stawka w wysokości 0,52 zł/l oleju napędowego jest zdaniem izb niewystarczająca wobec rzeczywistej skali wzrostu kosztów. KRIR żąda jej podwyższenia oraz zaliczania faktur za paliwo zakupione do końca września 2026 r.
Biurokracja i chaos z dokumentami: Wypłata nowej pomocy przez ARiMR niezależnie od gminnego zwrotu podatku akcyzowego (1,48 zł/l) wywoła niepotrzebne utrudnienia. Rolnicy (zwłaszcza ryczałtowi) będą musieli ponownie udawać się do urzędów gmin po kopie złożonych wcześniej faktur i decyzji. KRIR apeluje o uproszczenie procedur i rozliczanie paliwa niezależnie od limitu akcyzowego.
Sprzeciw wobec zasady „kto pierwszy, ten lepszy”: KRIR stanowczo odrzuca stosowanie kryterium kolejności zgłoszeń przy ograniczonym budżecie. Taki mechanizm faworyzuje gospodarstwa z lepszym dostępem do cyfrowej infrastruktury i uzależnia wypłatę środków od sprawności systemów IT ARiMR czy KSeF. Samorząd proponuje podział na osobne pule środków (nawozy i paliwo) oraz zastosowanie proporcjonalnej redukcji stawek.
Dłuższy czas na składanie wniosków: Planowany nabór w dniach 1–16 października 2026 r. przypada na szczyt jesiennych prac polowych. Izby rolnicze domagają się wydłużenia terminu składania dokumentów do co najmniej 30 dni.
Ceny paliw dynamicznie rosną w reakcji na skok cen ropy Brent powyżej 100 USD za baryłkę, wywołując nową falę emocjonalnych dyskusji. Pod raportami rynkowymi nieustannie pojawiają się komentarze powielające te same, utarte schematy i nieprawdziwe tezy. Rozumiemy powszechną frustrację związaną z kosztami tankowania na progu prac polowych. Przedstawianie suchych danych z giełdy ARA i przepisów podatkowych nie ma na celu obrony jakiejkolwiek spółki czy rządu lecz przekazanie faktów, które pozwalają chłodno ocenić sytuację rynkową. Czas uporządkować dane, przeanalizować obecne ceny paliw w Polsce i u naszych sąsiadów oraz wskazać mechanizmy dezinformacji, które nadają popularność rynkowym mitom.
Mit 1: Ceny paliw w Polsce są najniższe w całym naszym regionie
FAKT: To powszechne, ale nieznajdujące pokrycia w obecnych danych przekonanie. O ile polska benzyna 95-oktanowa wciąż plasuje się wśród tańszych paliw w Europie Środkowej, o tyle w przypadku oleju napędowego (ON) – kluczowego z punktu widzenia rolnictwa i branży transportowej – Polska wcale nie jest najtańsza.
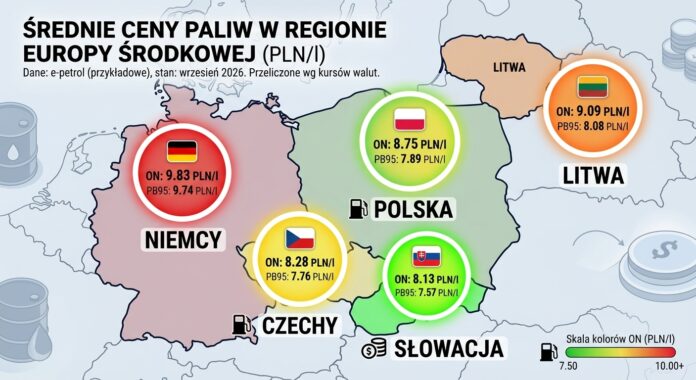
Średnie stawki detaliczne w przeliczeniu na złotówki według kursów NBP (stan z września 2026 r.) pokazują jasny obraz rynku:
Olej napędowy (ON):
Słowacja: 1,88 EUR/l (8,13 PLN/l) — Najtaniej w zestawieniu
Czechy: 46,48 CZK/l (8,28 PLN/l)
POLSKA:8,75 PLN/l
Litwa: 2,10 EUR/l (9,09 PLN/l)
Niemcy: 2,28 EUR/l (9,83 PLN/l) — Najdrożej w zestawieniu
Benzyna Eurosuper 95 (Pb95):
Słowacja: 1,75 EUR/l (7,57 PLN/l) — Najtaniej w zestawieniu
Czechy: 43,57 CZK/l (7,76 PLN/l)
POLSKA:7,89 PLN/l
Litwa: 1,87 EUR/l (8,08 PLN/l)
Niemcy: 2,26 EUR/l (9,74 PLN/l) — Najdrożej w zestawieniu
W przygranicznych rejonach na południu Polski bardziej opłaca się dziś tankować po stronie słowackiej i czeskiej – różnica na jednym litrze diesla wynosi od 0,47 zł do 0,62 zł na niekorzyść polskich stacji. Znacznie drożej niż w Polsce jest natomiast w Niemczech (gdzie diesel kosztuje w przeliczeniu 9,83 PLN/l) oraz na Litwie (9,09 PLN/l).
Mit 2: Eksportowe ceny paliw do Ukrainy wynoszą tylko 3 zł za litr
FAKT: W komentarzach internetowych regularnie powraca oskarżenie: „U nas diesel po 8,80 zł, a na Ukrainę sprzedają po 3 złote!”. To efekt powszechnego mieszania międzynarodowej ceny hurtowej netto z krajową ceną detaliczną brutto na stacji.
Skąd wzięła się kwota 3 zł? W 2025 roku średnie notowania diesla na europejskiej giełdzie ARA wynosiły ok. 700 USD/t (co przy ówczesnym kursie walutowym przeliczało się na ok. 2,24 zł/l netto za sam czysty surowiec). Po doliczeniu marży przetwórczej i logistyki, rynkowa cena hurtowa netto na granicy wynosiła właśnie ok. 3,00 zł/l netto.
Eksport bez polskich podatków: Zgodnie z prawem międzynarodowym transakcje eksportowe są zwolnione z krajowych podatków konsumpcyjnych (0% VAT, brak polskiej akcyzy, opłaty paliwowej, zapasowej i emisyjnej). Ukraiński odbiorca kupował paliwo po twardej cenie giełdowej netto, a lokalne podatki płacił dopiero u siebie.
Co składa się na polską cenę 8,80 zł/l? Gdy rolnik lub transportowiec kupuje diesel na stacji w Polsce, opłaca sam surowiec (obecnie 4,37 zł/l z giełdy ARA) oraz ponad 3,14 zł samych polskich podatków i opłat państwowych (VAT, akcyza, opłaty paliwowa, zapasowa i emisyjna), które w całości trafiają do polskiego budżetu.
Nikt nie sprzedawał paliwa poniżej kosztów jego wytworzenia – transakcje odbywały się po rynkowych stawkach netto, dokładnie takich samych, po jakich nabywały je polskie hurtownie.
Mit 3: Ceny paliw Orlenu mogłyby zostać odgórnie obniżone o połowę
FAKT: Twierdzenie, że kontrolowany przez państwo koncern powinien odgórnie obniżyć wyceny w kraju, zderza się z fundamentalnym faktem ekonomicznym: Polska nie jest samowystarczalna paliwowo.
Polskie rafinerie nie pokrywają pełnego zapotrzebowania gospodarki. Od 25% do nawet 30% oleju napędowego zużywanego w Polsce musi pochodzić z importu (sprowadzanego drogą morską i kolejową po cenach ze światowej giełdy ARA).
Gdyby PKN Orlen zrezygnował ze swoich marż i odgórnie obniżył ceny hurtowe poniżej stawek europejskich, żaden prywatny importer nie sprowadziłby do Polski ani jednego litra diesla (sprzedaż w kraju przynosiłaby mu głęboką stratę).
Efektem sztucznego ścięcia cen nie byłoby „tanie paliwo dla każdego”, lecz natychmiastowy brak 30% diesla na rynku, puste dystrybutory, masowa turystyka paliwowa z Niemiec czy Czech oraz konieczność wprowadzania limitów tankowania w samym szczycie prac polowych.
Jak algorytmy i dezinformacja wpływają na to, jak postrzegamy ceny paliw?
Rozprzestrzenianie się mitycznych teorii pod artykułami branżowymi nie jest dziełem przypadku. Odpowiada za nie precyzyjny mechanizm społeczno-technologiczny:
Operowanie półprawdą: Podawanie wyłącznie kwoty netto (np. 3 zł/l) bez podania kontekstu braku opodatkowania w eksporcie tworzy prosty, chwytliwy przekaz emocjonalny. Półprawda zapada w pamięć znacznie łatwiej niż skomplikowane wyliczenie podatkowe.
Algorytmy promujące emocje: Platformy społecznościowe są zaprojektowane tak, aby promować treści wywołujące oburzenie i poczucie krzywdy. Wpisy sensacyjne generują najwięcej komentarzy i udostępnień, przez co algorytmy pozycjonują je wyżej niż chłodne analizy ekonomiczne.
Farmy botów i efekt skali: Sieci automatycznych kont masowo kopiują i wklejają nośne komentarze pod raportami cenowymi. Odbiorca widząc dziesiątki podobnych opinii ulega tzw. dowodowi społecznemu – uznaje, że „skoro wszyscy tak piszą, to musi być w tym prawda”.
Podsumowanie
Obecne ceny paliw na polskich stacjach wynikają z połączenia notowań ropy naftowej na giełdach światowych, kursu walut oraz krajowego systemu podatkowego. Rynkowa wycena paliwa jest mechanizmem, który utrzymuje płynność dostaw i zapobiega brakom surowca w kluczowych momentach dla gospodarki. Zanim powielimy kolejny emocjonalny komentarz pod raportem cenowym, warto w pierwszej kolejności zweryfikować twarde dane giełdowe i podatkowe.
Zaliczki dopłat bezpośrednich oraz płatności obszarowych za 2026 rok trafiają na konta gospodarzy w rekordowym tempie. Agencja Restrukturyzacji i Modernizacji Rolnictwa po zaledwie dwóch dniach od uruchomienia przelewów przekazała beneficjentom łącznie niemal 918 mln zł.
Przyspieszenie wypłat to odpowiedź na apel środowisk rolniczych, które w ostatnich miesiącach dotkliwie odczuły straty produkcyjne i trudną sytuację rynkową.
Dotychczas realizacja wypłat startowała standardowo 16 października. W tym roku – na mocy decyzji Ministra Rolnictwa i Rozwoju Wsi – proces ruszył 8 września, czyli o ponad miesiąc wcześniej niż zazwyczaj.
Co kluczowe dla zachowania płynności finansowej gospodarstw, podniesiono również sam poziom realizowanych wsparć:
Zaliczki dopłat bezpośrednich: zwiększono z dotychczasowych 70% do 75% należnej kwoty.
Płatności obszarowe (w tym ONW): przekazywane są – analogicznie jak w latach poprzednich – na poziomie 85%.
Gdzie trafiły pierwsze środki?
Z opublikowanych przez ARiMR danych po pierwszych dwóch dniach akcji (stan na 9 września 2026 r.) wynika, że:
758 mln zł wypłacono w ramach zaliczek dopłat bezpośrednich – środki te zasiliły konta ok. 105 tys. rolników,
160 mln zł trafiło do beneficjentów płatności obszarowych ONW.
Łączna kwota 918 mln zł w błyskawicznym tempie trafiła do sektora rolniczego.
Ważny komunikat dla gospodarzy:
ARiMR przypomina, że wszelkie środki przekazywane są wyłącznie na rachunki bankowe lub konta w SKOK wskazane w ewidencji producentów. Warto zweryfikować w systemie eWniosekPlus / PUE, czy podany numer konta jest aktualny, aby uniknąć opóźnień lub ewentualnych zwrotów przelewów.
Zagrożenie wirusem ASF (afrykański pomór świń) wciąż wymaga najwyższego poziomu zabezpieczeń, dlatego ARiMR uruchomiła kolejny, IV nabór na wsparcie na bioasekurację gospodarstwa. Do 1 października 2026 r. producenci trzody chlewnej i hodowcy świń mogą składać wnioski o dofinansowanie dla rolników na inwestycje chroniące stada przed ASF. W ramach obecnego naboru (Interwencja I.10.3 w ramach Planu Strategicznego dla WPR 2023–2027) obowiązują wyższe stawki jednostkowe, rozliczanie ryczałtem na silosy paszowe oraz nowy sposób aplikacji.
Wniosek ARiMR na bioasekurację chroniącą przed ASF wyłącznie przez Portal Rolnika
W bieżącym naborze nastąpiła kluczowa zmiana techniczna – wniosek ARiMR składa się wyłącznie w formie elektronicznej za pośrednictwem Portalu Rolnika (PR) pod adresem portalrolnika.gov.pl (zakładka Załatw sprawę → Interwencja I.10.3 Inwestycje zapobiegające rozprzestrzenianiu się ASF).
Logowanie do Portalu Rolnika odbywa się za pomocą:
login.gov.pl (Profil Zaufany, e-Dowód, bankowość elektroniczna lub aplikacja mObywatel) – sposób zalecany, umożliwiający sprawne ustanowienie pełnomocnika lub doradcy,
Danych logowania ARiMR (numer EP / IRZplus / eWniosekPlus).
Cała korespondencja z ARiMR prowadzona jest elektronicznie w systemie. Jedynym wyjątkiem jest weksel, który należy dostarczyć w wersji papierowej do właściwego Oddziału Regionalnego ARiMR.
Kto może otrzymać dofinansowanie dla rolników i wsparcie na bioasekurację przed ASF?
O środki mogą ubiegać się producenci świń (osoby fizyczne, prawne oraz jednostki organizacyjne nieposiadające osobowości prawnej), którzy spełniają wymogi:
Posiadają tytuł prawny do nieruchomości co najmniej od dnia złożenia wniosku.
Prowadzą chów lub hodowlę świń zarejestrowanych na danej nieruchomości w liczbie:
minimum 50 sztuk – gospodarstwa konwencjonalne,
minimum 27 sztuk – gospodarstwa ekologiczne,
bez limitu minimalnego – hodowla świń ras rodzimych lub czystych.
Posiadają nadany numer EP w ewidencji producentów ARiMR oraz mają ukończone 18 lat (osoby fizyczne).
Wysokość wsparcia na ASF – zaliczka ARiMR, ryczałt i stawki jednostkowe
Maksymalna kwota, jaką może pozyskać pojedyncze gospodarstwo w ramach PS WPR, wynosi 100 000 zł. Na etapie wnioskowania rolnicy mogą zaznaczyć opcję wypłaty zaliczki ARiMR w wysokości 50% przyznanej kwoty.
Rozliczenie realizowane jest w dwóch formach:
1. Stawki jednostkowe (ryczałt do 80% kosztów):
Ogrodzenie gospodarstwa:
370 zł za metr bieżący ogrodzenia,
3 350 zł za każdą bramę,
1 130 zł za każdą furtkę.
Silosy paszowe oraz silosy na zboże paszowe:
Silos bez płyty fundamentowej:1 570 zł/t (ładowność do 20 t), 850 zł/t (20–100 t), 630 zł/t (powyżej 100 t).
Silos z płytą fundamentową:1 930 zł/t (ładowność do 20 t), 1 210 zł/t (20–100 t), 990 zł/t (powyżej 100 t).
2. Refundacja kosztów kwalifikowalnych (do 80% wydatków):
Budowa lub przebudowa magazynu na słomę,
Utworzenie zadaszonej niecki dezynfekcyjnej,
Zakup urządzeń do dezynfekcji oraz wyposażenie stanowisk do dezynfekcji osób obsługujących trzodę chlewną,
Dostosowanie budynków do odosobnienia świń od innych zwierząt.
Kryteria punktowe – jak oceniane będą wnioski o wsparcie na zwalczanie ASF?
Aby otrzymać wsparcie na bioasekurację, wniosek musi zdobyć minimum 2 punkty. Punkty przyznawane są za:
Przebudowa chlewni pod kątem stanowiska dezynfekcji obsługi – 3 pkt
Budowa, przebudowa lub remont niecki dezynfekcyjnej – 1 pkt
Wymogi formalne dla inwestycji w ochronę przed ASF
Dokumentacja budowlana: Przy budowie magazynu na słomę, niecki czy montażu ogrodzenia wymagającego zgłoszenia lub pozwolenia na budowę, odpowiednie szkice i projekty należy skompletować jeszcze przed wysłaniem dokumentów do ARiMR.
Termin realizacji: Inwestycja nie może zostać rozpoczęta przed dniem złożenia wniosku. Czas na wykonanie prac wynosi do 24 miesięcy od dnia podpisania umowy.
Próg kosztów: W przypadku refundacji (poza ryczałtami) wartość kosztów kwalifikowalnych musi przekraczać 20 000 zł.
Portal Rolnika udostępnia już kompletne formularze oraz kalkulatory ładowności silosów paszowych i kubatury magazynów na słomę. Czas na złożenie dokumentów upływa 1 października 2026 r.
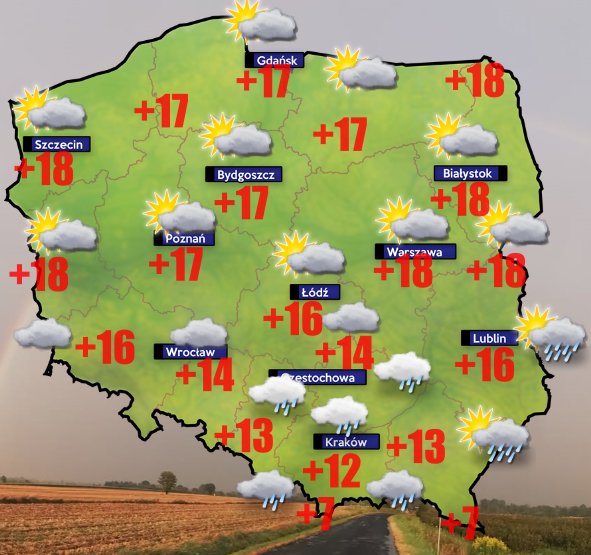
11 września pogoda. Będzie chłodno a na południu kraju mokro
Najbliższej nocy na południu kraju niebo się zachmurzy. Nieco później bo nad ranem chmur przybędzie na Podkarpaciu, Ziemi Świętokrzyskiej, Opolszczyźnie i Kotlinie Kłodzkiej.
Noc miejscami bardzo zimna. Od Włodawy po Lublin, Łęczną słupki rtęci spadną do zaledwie +3/+5 stopni Celsjusza a przy gruncie lokalnie do 0 stopni Celsjusza.
Wzdłuż Wisły od Kazimierza Dolnego aż po Bydgoszcz i dalej wzdłuż Noteci aż po Piłę, Gorzów Wielkopolski i w górę po Świdwin, Resko temperatura spadnie do +5/+6 stopni Celsjusza.
Miejsca wymienione powyżej będą tymi najzimniejszymi. Na zachodzie oraz na pozostałym obszarze Polski północnej, wschodniej i centralnej aż po okolice Częstochowy i Kielc zanotują temperaturę na poziomie +7/+9 stopni Celsjusza. Najcieplej pod chmurami od Małopolski po centrum Górnego Śląska i południe Opolskiego ( od 10 do +12 stopni).
Silne ulewy w Tatrach
Już przed południem mocno rozpada się na całym południu Małopolski a w południe także na sporym obszarze Górnego Śląska, Podkarpacia i prawie w całej Małopolsce. Mapa opadów pojawi się jutro nad ranem ponieważ nie wiadomo dziś, czy opady sięgną także okolic Opola, Częstochowy, Opoczna, Radomia czy skupią się tylko na Śląsku Cieszyńskim, Małopolsce, Podkarpaciu. Po południu powinno popadać na Ziemi Świętokrzyskiej, Roztoczu a może i nawet w okolicach Lublina i Włodawy.
O ile mapy nie da się jeszcze rozrysować to można dziś wskazać regiony z największą sumą opadów. Te skupią się w wąskim pasie od Tatr po Nowy Sącz, Gorlice, Tarnów. Dalsza trasa najsilniejszych opadów znana będzie jutro o świcie i narysujemy ją na mapie.
Prawdopodobne sumy opadów na Podhalu oraz w rejonie Gorlic, Nowego Sącza mogą przekroczyć 20 mm a w górach przekroczyć 35-40 mm deszczu.
Niestety wyż nie wpuści niżu w głąb kraju. Opady z Polski uciekać mają nad zachodnią Ukrainę.
Co ciekawe mimo solidnych opadów w pobliżu Polski wiatr umiarkowanie powieje tylko na południu kraju. Nad resztą Polski prawie bezwietrznie bądź wiatr słaby. Powieje na ogół z północy na południu kraju; po południu z północy i północnego zachodu także na wschodzie i w centrum kraju. Nad resztą Polski wiatr zmienny.
Ceny zbóż na światowych giełdach uległy w środę wyraźnej przecenie, przerywając dotychczasową falę wzrostową. Zarówno na paryskim parkiecie Euronext (MATIF), jak i na giełdzie CBoT w Chicago, inwestorzy masowo przechodzili w tryb realizacji zysków przed piątkową publikacją miesięcznego raportu WASDE przez amerykański Departament Rolnictwa (USDA). Poza wyczekiwaniem na dane fundamentalne, kluczowym katalizatorem spadków stały się narastające doniesienia dyplomatyczne o potencjalnym, trójstronnym porozumieniu w sprawie żeglugi po Morzu Czarnym, co wywołało natychmiastową presję spekulacyjną.
Ceny zbóż pod presją plotek o porozumieniu w sprawie żeglugi po Morzu Czarnym
Rynek zbóż wykazał w środę wyjątkową wrażliwość na sygnały płynące ze sceny międzynarodowej. Pojawiające się doniesienia o możliwych rozmowach trójstronnych (z udziałem USA, Ukrainy oraz Rosji lub Turcji) dotyczących odblokowania bezpiecznego korytarza dla statków handlowych dały spekulantom pretekst do wyprzedaży. Choć analitycy francuskiego portalu Terre-net podkreślają, że przestrzeń do realnego demaskowania paraliżu portowego jest znikoma, sam szum informacyjny wystarczył, by zredukować premię za ryzyko wojenne.
Obawy inwestorów, że ewentualne porozumienie ws. żeglugi mogłoby uwolnić zablokowane wolumeny ziarna, zderzają się jednak z twardymi faktami. Z jednej strony mowa jest o dyplomacji, z drugiej zaś łotewskie plany wprowadzenia 300-procentowego cła zaporowego na ziarno z Rosji i Białorusi skutecznie zamykają alternatywne szlaki bałtyckie. Mimo to, giełda w pierwszej reakcji zrezygnowała z obrony szczytów, co popchnęło ceny zbóż w dół.
Czyszczenie pozycji w Chicago i presja na unijną kukurydzę
Najsilniejszą korektę po amerykańskiej stronie Atlantyku zanotowała pszenica. Kontrakt grudniowy w Chicago (ZWZ26) spadł aż o -2,44% (-18,2 centa) do poziomu 7,28-6 USD/bu. Zdaniem analityków, głównym czynnikiem skrajnego cofnięcia była fala zamykania długich pozycji przed piątkowym raportem WASDE. Brak nowych, dużych przetargów na rynku fizycznym po wtorkowych szczytach tylko przyspieszył ten proces.
Spadki z USA natychmiast przełożyły się na notowania w Paryżu. Grudniowa pszenica na MATIF (MLZ26) straciła -1,01% (-2,50 EUR/t), zamykając się na poziomie 244,75 EUR/t. Podobny scenariusz rozegrał się na rynku kukurydzy. Kontrakt w Chicago (ZCZ26) obniżył się o -1,08% (do 5,27-6 USD/bu) pod wpływem postępujących zbiorów w USA (zebrane ok. 5% powierzchni). Unijny kontrakt na kukurydzę na MATIF (XBX26) staniał o -1,00 EUR/t do 265,00 EUR/t, ignorując fatalne wyniki pierwszych zbiorów we Francji wynikających z letniej suszy.
Droga ropa Brent wspiera rzepak na przekór spadkom zbóż
Podczas gdy ceny zbóż wyraźnie spadały, segment roślin oleistych wykazuje znacznie większą odporność na korektę. Rzepak na giełdzie MATIF (XRX26) staniał w środę zaledwie o -0,50 EUR/t (-0,09%) do 557,50 EUR/t, utrzymując się w bezpośrednim sąsiedztwie oporu (wykres) 560 EUR/t a w ciągu dnia notował maksimum na poziomie 562,75 EUR/t.
Trwałość wycen nasion oleistych wynika przede wszystkim z sytuacji w sektorze energetycznym. Cena ropy Brent skoczyła o +3,36%, przebijając barierę 101,21 USD/bbl wskutek obaw o bezpieczeństwo transportu morskiego w Cieśninie Ormuz. Przekłada się to na stały popyt na biopaliwa. Dodatkowym czynnikiem pro-wzrostowym są trudne warunki siewu rzepaku we Francji (sucha gleba) oraz opóźnienia w zbiorach canoli w Kanadzie (RSX26: -0,83% do 832,10 CAD/t).
Notowania giełdowe na zamknięciu sesji (środa, 09.09.2026)
Surowiec / Kontrakt
Parkiet
Seria kontraktu
Cena zamknięcia
Zmiana sesyjna
% Zmiany
Min / Max sesji
Pszenica (Dec ’26)
MATIF
MLZ26
244,75 EUR/t
-2,50 EUR
-1,01%
243,50 / 250,50
Kukurydza (Nov ’26)
MATIF
XBX26
265,00 EUR/t
-1,00 EUR
-0,38%
264,50 / 272,25
Rzepak (Nov ’26)
MATIF
XRX26
557,50 EUR/t
-0,50 EUR
-0,09%
554,25 / 562,75
Canola (Nov ’26)
ICE
RSX26
832,10 CAD/t
-7,00 CAD
-0,83%
827,40 / 841,90
Pszenica (Dec ’26)
CBoT
ZWZ26
7,28-6 USD/bu
-18,2 centa
-2,44%
7,27-6 / 7,55-4
Kukurydza (Dec ’26)
CBoT
ZCZ26
5,27-6 USD/bu
-5,6 centa
-1,08%
5,26-4 / 5,34-6
Soja (Nov ’26)
CBoT
ZSX26
13,09-4 USD/bu
-6,6 centa
-0,51%
13,05-4 / 13,20-6
Ropa Brent
ICE
QAX26
101,21 USD/bbl
+3,29 USD
+3,36%
98,83 / 101,71
Podsumowanie i perspektywy
Środowy spadek cen zbóż wpisuje się w ramy technicznej realizacji zysków wywołanej przez spekulacje polityczne oraz strach przed danymi z piątkowego raportu WASDE. Rynek chwilowo zignorował napięte bilanse wewnętrzne w Europie i skupił się na nagłówkach dotyczących Morza Czarnego. Jeśli jednak zapowiedzi dyplomatyczne nie znajdą odzwierciedlenia w realnych załadunkach w portach, fundamenty podażowe mogą szybko przywrócić popyt i wzrosty na giełdach.
Ceny paliw dynamicznie rosną w reakcji na ostrą eskalację konfliktu militarnego na Bliskim Wschodzie, która wstrząsnęła światowymi rynkami surowców. Środowy skok cen ropy Brent wywołany akcją odwetową sił USA i zniszczeniem irańskich tankowców wyniósł wyceny baryłki powyżej psychologicznej granicy 100 USD (QAX26: 101,63 USD/bbl, +3,79%). W ślad za ropą naftową gwałtownie poszybowały stawki europejskiego diesla na giełdzie ARA, osiągając 1 403,50 USD/t (+101,80% r/r). Czwartkowy cennik hurtowy PKN Orlen z 10 września przynosi wyraźne rozwarstwienie rynku: podczas gdy olej napędowy drożeje, cena benzyny 95 kontynuuje spadek.
Dla gospodarstw rolnych oraz branży transportowej sytuacja w szczycie jesiennych prac polowych staje się wyjątkowo trudna. Wzrosty stawek na pylonach zbiegły się w czasie z zakończeniem rządowego programu „Ceny Paliw Niżej” (CPN). Minister energii Miłosz Motyka uspokaja jednak, że według analiz rosnące stawki nie powinny przekroczyć 10 zł za litr.
Sytuacja geopolityczna na Bliskim Wschodzie osiągnęła punkt krytyczny. Amerykańskie Dowództwo Centralne (CENTCOM) oficjalnie potwierdziło zniszczenie pięciu irańskich tankowców przewożących surową ropę. Akcja zbrojna stanowiła bezpośrednią odpowiedź na ataki rakietowe przeprowadzone przez irański Korpus Strażników Rewolucji Islamskiej (IRGC) na jednostki marynarki wojennej USA.
Starcia zbrojne doprowadziły do faktycznego paraliżu żeglugi w rejonie cieśniny Ormuz, przez którą przebiega kluczowy szlak dostaw ropy z Bliskiego Wschodu do Europy i Azji. Zagrożenie szlaków morskich błyskawicznie przełożyło się na paniczną reakcję na giełdach paliwowych i drastyczny skok cen gotowych destylatów.
Różnica cenowa w hurcie brutto między olejem napędowym a benzyną 95 wynosi obecnie aż 1,15 zł na litrze na niekorzyść ON.
3. e-petrol.pl: Analiza rynku detalicznego i prognoza
Ceny średnie dwóch głównych paliw skoczyły w tydzień o 26 i 36 gr/l. Zgodnie z najnowszym notowaniem e-petrol.pl (09.09.2026 r.) wygaśnięcie tarczy paliwowej oraz rosnące koszty surowców doprowadziły do wyraźnego wzrostu stawek na pylonach:
Ostatnia zmiana średnich cen detalicznych (notowanie z 09.09.2026 r.):
Olej Napędowy (ON):8,75 zł/l (wzrost o +0,36 zł/l w porównaniu do stawki 8,39 zł/l z 2 września)
Benzyna Pb95:7,89 zł/l (wzrost o +0,26 zł/l w porównaniu do stawki 7,63 zł/l z 2 września)
Benzyna Pb98:8,76 zł/l (wzrost o +0,30 zł/l z poziomu 8,46 zł/l)
LPG:2,95 zł/l (wzrost o +0,06 zł/l z poziomu 2,89 zł/l)
Prognoza cen detalicznych do końca tygodnia (7–13 września 2026 r.):
ON (Diesel):8,79 – 8,87 zł/l
Pb95:7,83 – 7,99 zł/l
Pb98:8,71 – 8,86 zł/l
LPG:2,90 – 2,99 zł/l
4. Minister energii: Paliwa nie przekroczą 10 zł za litr
W odpowiedzi na niepokój kierowców i rolników minister energii Miłosz Motyka poinformował na antenie TVP Info, że według prognoz i analiz ekspertów ceny paliw w najbliższym czasie nie powinny przekroczyć progu 10 zł za litr. Szef resortu zaznaczył jednak, że rozwój sytuacji w dużej mierze zależy od przebiegu konfliktu w Zatoce Perskiej.
Podwyżki na stacjach to w dużej mierze efekt zakończenia programu „Ceny Paliw Niżej” (CPN) z końcem sierpnia. Program ten pochłonął z budżetu państwa łącznie 5,2 mld zł (w tym 495 mln zł w drugiej połowie sierpnia). Napięty budżet uniemożliwia dalsze mrożenie stawek paliwowych.
5. Anatomia ceny: Ile kosztuje gotowy diesel na ARA, a ile stanowią podatki i marża?
Przy bieżących notowaniach giełdowych na poziomie 1 403,50 USD/t (przy standardowym przeliczniku gęstości ok. 1 190 litrów na tonę i kursie dolara 3,71 PLN), koszt zakupu samego czystego diesla sprowadzanego z europejskiego rynku ARA wynosi obecnie około 4,37 zł/l. Oznacza to, że rynkowa wartość surowca i jego rafinacji stanowi jedynie niespełna połowę kwoty, jaką rolnicy i kierowcy płacą na stacjach paliw.
Pozostałą część stawki – wynoszącej średnio 8,80 zł za litr – tworzą krajowe podatki, opłaty państwowe oraz marże przetwórcze, logistyczne i detaliczne:
Czyste paliwo z giełdy ARA:4,37 zł/l (ok. 49,7% ceny końcowej)
Podatek VAT (23%):1,65 zł/l (ok. 18,7%)
Marża krajowa, biokomponenty i transport:1,29 zł/l (ok. 14,7%)
Akcyza:1,16 zł/l (ok. 13,2%)
Opłata paliwowa i opłata zapasowa:0,23 zł/l (ok. 2,6%)
Opłata emisyjna:0,10 zł/l (ok. 1,1%)
Łącznie same podatki i narzucone prawnie opłaty państwowe (VAT, akcyza oraz opłaty paliwowe, zapasowe i emisyjna) obciążają każdy sprzedawany litr oleju napędowego kwotą ponad 3,14 zł.
6. Wolny rynek kontra urzędowy wzór: Ile wynosiłaby dziś cena maksymalna?
Na całe szczęście po 31 sierpnia program tarczy paliwowej wygasł i minister energii nie ustala już administracyjnych cen maksymalnych – o wycenach na pylonach decyduje wolny rynek, na którym stawki są zauważalnie niższe.
Gdyby odwołać się do wzoru matematycznaego z ustawy o pakiecie CPN (cena hurtowa netto Płocka + ustawowa marża stacji 0,30 zł/l netto + 23% VAT), dzisiejsze sztywne limitowane ceny maksymalne wyliczone na podstawie czwartkowego cennika Orlenu (10.09.2026 r.) wynosiłyby aż 9,04 zł/l brutto za olej napędowy(7,052 zł/l netto + 0,30 zł/l marży = 7,352 zł/l netto × 1,23 VAT = 9,043 zł/l brutto).
Efekt rynkowy: Średnie stawki rynkowe na stacjach wynoszą obecnie średnio 8,75 zł/l (a w najtańszych punktach można zatankować po 8,39 – 8,49 zł/l), co oznacza, że dzięki konkurencji wolnego rynku tankujemy o 29 do nawet 65 groszy na litrze taniej, niż wyliczyłby państwowy wzór.
7. Otoczenie rynkowe i giełdy naftowe (09.09.2026 r.)
Ropa Brent (QAX26):101,63 USD/bbl (+3,79%) z dziennym szczytem na poziomie 101,71 USD.
Ropa WTI (CLV26):96,67 USD/bbl (+3,91%).
Kurs dolara (USD/PLN):3,7086 PLN (-0,06%).
8. Baza cenowa dla gospodarstw rolnych: Realny koszt paliwa do zbiornika
Wzrost stawek na olej napędowy w Płocku uderza bezpośrednio w rolników zaopatrujących się w paliwo hurtowo na czas jesiennego siewu i zbioru kukurydzy.
Od czwartku 10 września 2026 r. oficjalna hurtowa baza cenowa dla oleju napędowego w PKN Orlen wynosi 7 052 zł/m³ netto (8 673,96 zł brutto za dostawę 1000 litrów / 8,67 zł/l), a dla benzyny 95 spadła do 6 113 zł/m³ netto (7 518,99 zł brutto za 1000 litrów).
Warto jednak zauważyć, że oficjalny cennik Płocka stanowi jedynie punkt wyjścia do negocjacji. Niezależni hurtownicy oraz autoryzowani dystrybutorzy kupują paliwa w Orlenie z dużymi upustami wolumenowymi od oficjalnego cennika. Dystrybutorzy częściowo dzielą się tymi rabatami z odbiorcami końcowymi, dzięki czemu rolnicy przy hurtowych zamówieniach cało-cysternowych lub zbiornikowych (od 1000 do 5000 litrów) mogą wynegocjować stawki zauważalnie niższe niż oficjalna baza koncernu. Mimo to, przy ropie przekraczającej 101 USD/bbl oraz kosztach diesla ARA na poziomie ponad 1 400 USD/t, gospodarstwa planujące zakupy hurtowe muszą brać pod uwagę dalsze ryzyko wzrostu kosztów.
Ceny zbóż znalazły się w wyjątkowo skomplikowanym punkcie. Z jednej strony groźba zablokowania bałtyckiego szlaku tranzytowego i ataki na infrastrukturę portową napędzają obawy o ciągłość dostaw. Z drugiej strony – pojawiające się doniesienia o możliwych rozmowach w sprawie bezpieczeństwa żeglugi wywołują gwałtowne korekty spadkowe. Mimo lokalnych trudności produkcyjnych ceny zbóż po krótkich zrywach napotykają na twardy opór rynku.
Presja logistyczna na Bałtyku i czarnomorski korytarz
Eskalacja działań militarnych w basenie czarnomorskim doprowadziła do paraliżu dotychczasowych tras wywozowych. W efekcie handlowcy zaczęli przekierowywać strumień towarowy na północ, wykorzystując infrastrukturę państw bałtyckich.
Reakcja Państw Bałtyckich: Łotwa rozważa wprowadzenie ceł sięgających 300% na rosyjskie produkty w tranzycie, dążąc do wypracowania wspólnego stanowiska z Litwą i Estonią.
Problem magazynowy: Wyłączenie alternatywnych portów (m.in. w Kłajpedzie czy Rydze) grozi odcięciem jedynego bufora bezpieczeństwa i doprowadzeniem do zatorów kolejowych w głębi kraju.
Kontrola pochodzenia: Trwające weryfikacje laboratoryjne mają na celu wyeliminowanie z obrotu towaru pochodzącego z terenów okupowanych.
Morze Czarne i kluczowa rola rosyjskiego eksportu
Napięcia wokół szlaków wodnych pozostają głównym zapalnikiem cenowym. Niezwykle istotnym elementem tej układanki jest pszenica z Rosji oraz ziarno z Ukrainy, które trafiają na rynek globalny w warunkach podwyższonego ryzyka transportowego.
Uzależnienie od szlaków: Mimo szukania alternatywnych dróg lądowych i bałtyckich, Morze Czarne pozostaje strategicznym gardłem dla dostaw z całego regionu.
Eksportowy szach-mat: Ewentualny całkowity paraliż obydwu dróg (czarnomorskiej i bałtyckiej) stawia pod znakiem zapytania realną podaż ziarna na rynkach docelowych, zwłaszcza w Afryce i na Bliskim Wschodzie.
Element dyplomatycznej gry: Odcięcie dróg przez porty sąsiadów zwiększa presję na odblokowanie bezpiecznej żeglugi na południu, co dla wielu graczy staje się warunkiem koniecznym do utrzymania płynności handlu.
Czarnomorskie zapasy a cenne gatunki zbóż
Obserwując kształtowanie się stawek na giełdach, widać wyraźnie, że ceny pszenicy pozostają pod silnym wpływem bilansu podażowo-popytowego:
Trudny sezon na Zachodzie: Fatalne zbiory kukurydzy w Europie (szczególnie we Francji) oraz bardzo niskie zbiory pszenicy w USA wykreowały głęboki deficyt u części zachodnich producentów.
Dobre zbiory na Wschodzie: Zarówno w Rosji, jak i w Ukrainie tegoroczne zbiory zbóż kształtują się na wysokich poziomach.
Presja akumulowanego towaru: Przy utrudnionym wywozie surowiec gromadzi się w tamtejszych magazynach. Rynek wie, że te spory wolumeny prędzej czy później będą musiały zostać uwolnione. Wizja powrotu tego towaru na rynek skutecznie tłumi trwałe wzrosty i powstrzymuje ceny pszenicy przed marszem w kierunku historycznych szczytów.
Dlaczego ceny zbóż uderzają w szklany sufit?
Sytuacja na giełdach wykazuje wyraźną dwufazowość: silne podłoże wzrostowe budowane w okresach eskalacji oraz chłodzenie nastrojów po jakichkolwiek sygnałach uspokojenia sytuacji.
Krótkoterminowe korekty: Reakcją na zapowiedzi ewentualnych rozmów dyplomatycznych są natychmiastowe spadki notowań. Rynek błyskawicznie dyskontuje doniesienia o możliwości odblokowania szlaków morskich.
Utrzymujący się fundament: Z drugiej strony, ograniczenia logistyczne oraz uszczuplone zbiory w USA czy UE sprawiają, że rynkowe ceny zbóż utrzymują się wyżej niż przed rokiem.
Daleko od rekordów z 2022 roku: Mimo że wskaźniki cenowe zanotowały odbicie, do ekstremalnych poziomów z 2022 roku wciąż brakuje bardzo wiele. Świadomość wysokich zapasów w basenie czarnomorskim oraz ostrożna polityka zakupowa importerów skutecznie blokują trwały powrót do historycznych rekordów.
Prognozy WASDE: Potężna produkcja i rosnące zapasy na Wschodzie
Twarde dane z sierpniowego raportu USDA potwierdzają potężny potencjał produkcyjny w regionie czarnomorskim, ale też wskazują na wyraźne wąskie gardło w wywozie:
Rosja: Prognoza zbiorów pszenicy utrzymuje się na wysokim poziomie 88,5 mln ton. Jednak z powodu trudności logistycznych prognozowany eksport spadł w sierpniowym szacunku z 47,5 mln ton do 46,0 mln ton. Efektem tego cięcia jest wyraźny wzrost zapasów końcowych – z 12,09 mln ton do 13,59 mln ton.
Ukraina: Amerykańscy analitycy podnieśli szacunki zbiorów pszenicy z 24,0 mln ton do 25,4 mln ton. Mimo wyższej produkcji, prognoza eksportu została obniżona z 14,5 mln ton do 13,5 mln ton. Spowodowało to niemal podwojenie prognozowanych zapasów końcowych z 2,53 mln ton do 4,80 mln ton.
Te liczby doskonale tłumaczą rynkowy rygor: pszenica z Rosji oraz ziarno z Ukrainy rodzą się w obfitości, lecz problemy z tranzytem zatrzymują je w krajowych elewatorach. Wizja ponad 18 mln ton skumulowanych zapasów końcowych u obu tych dostawców działa jak potężna poduszka bezpieczeństwa dla importerów, skutecznie hamując rynkowe podwyżki i powstrzymując ceny pszenicy przed trwałym marszem w górę.
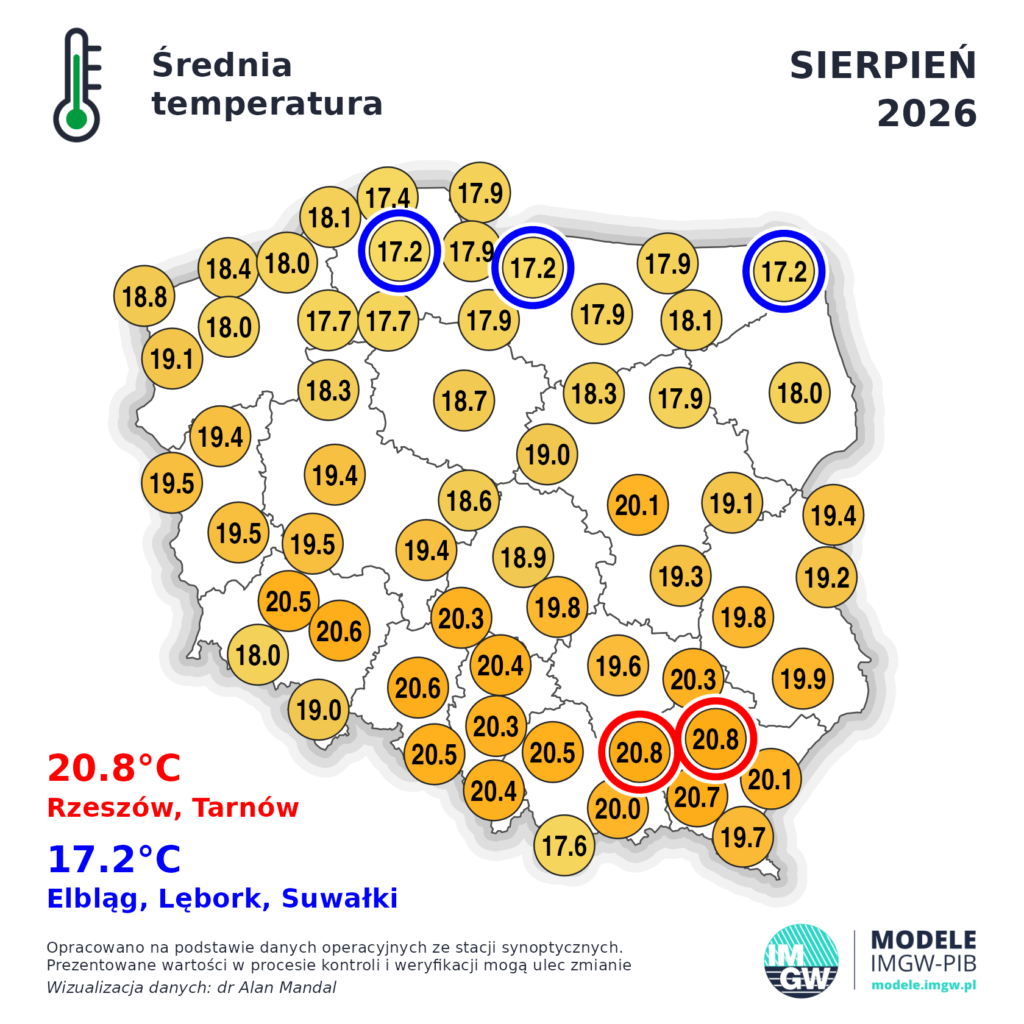
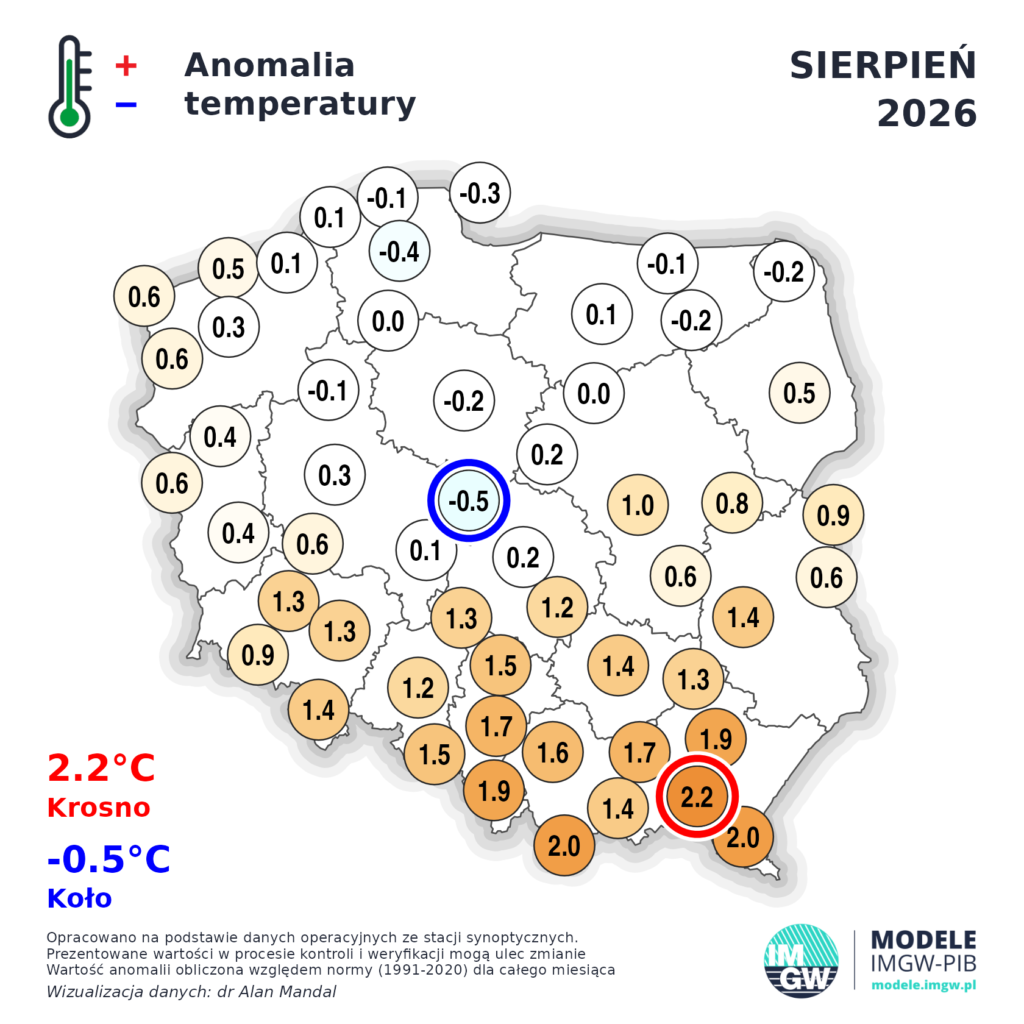
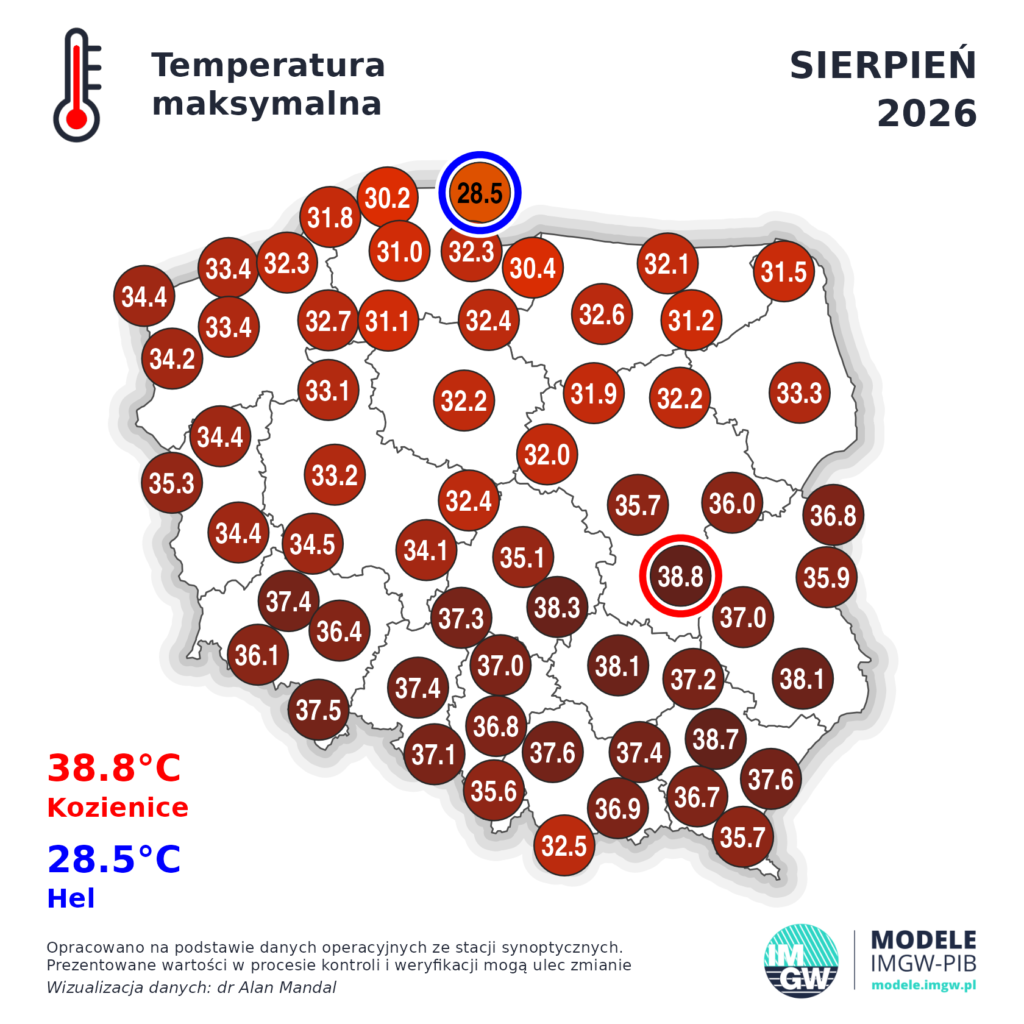
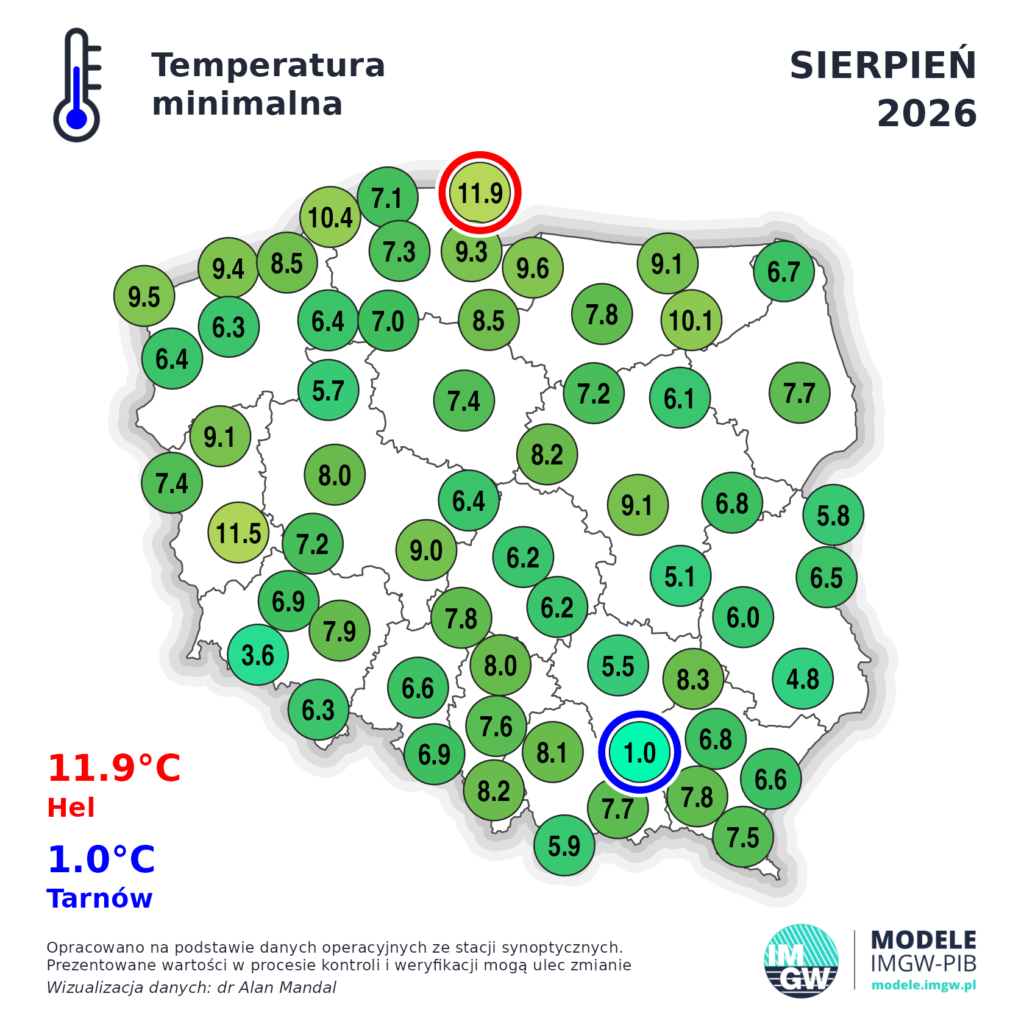
Sierpień zapisał się bardzo ciepło na południu i wschodzie naszego kraju. Wysoka temperatura sprawiła, że parowanie z gleby było bardzo duże, co przełożyło się na dramatyczną sytuację na rzekach, stawach czy jeziorach. Wiele zbiorników wodnych całkowicie wyschło.
Lepsza sytuacja termiczna była na północy kraju, gdzie mieliśmy do czynienia z typowym polskim latem co oznacza, że często padało a temperatury oscylowały w granicach 18-25 stopni Celsjusza. Chłodno było zwłaszcza na wybrzeżu, gdzie w sierpniu prawie co drugi dzień wiało od strony otwartego Morza.
Przy anomalii temperatury w Kole jest błąd i nie można obiektywnie brać tej liczby na mapie za prawdziwą.
Przejdźmy do najważniejszego czynnika czyli opadów
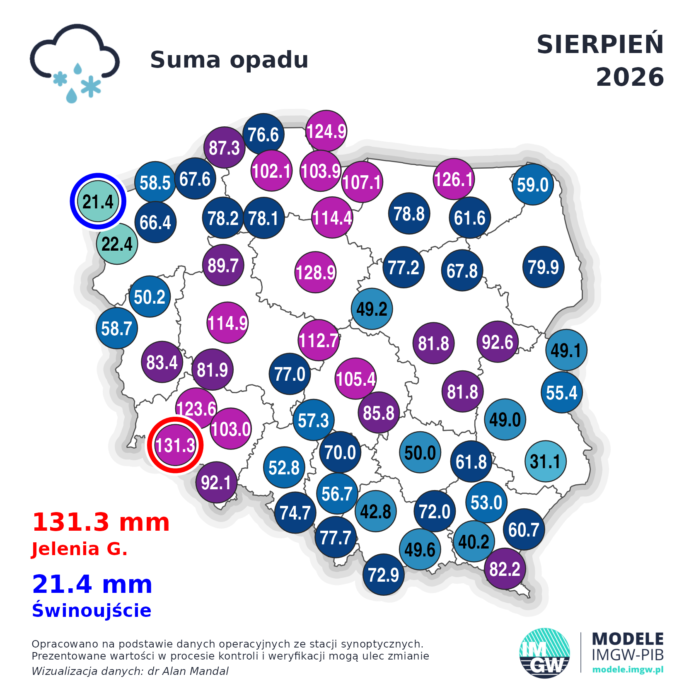
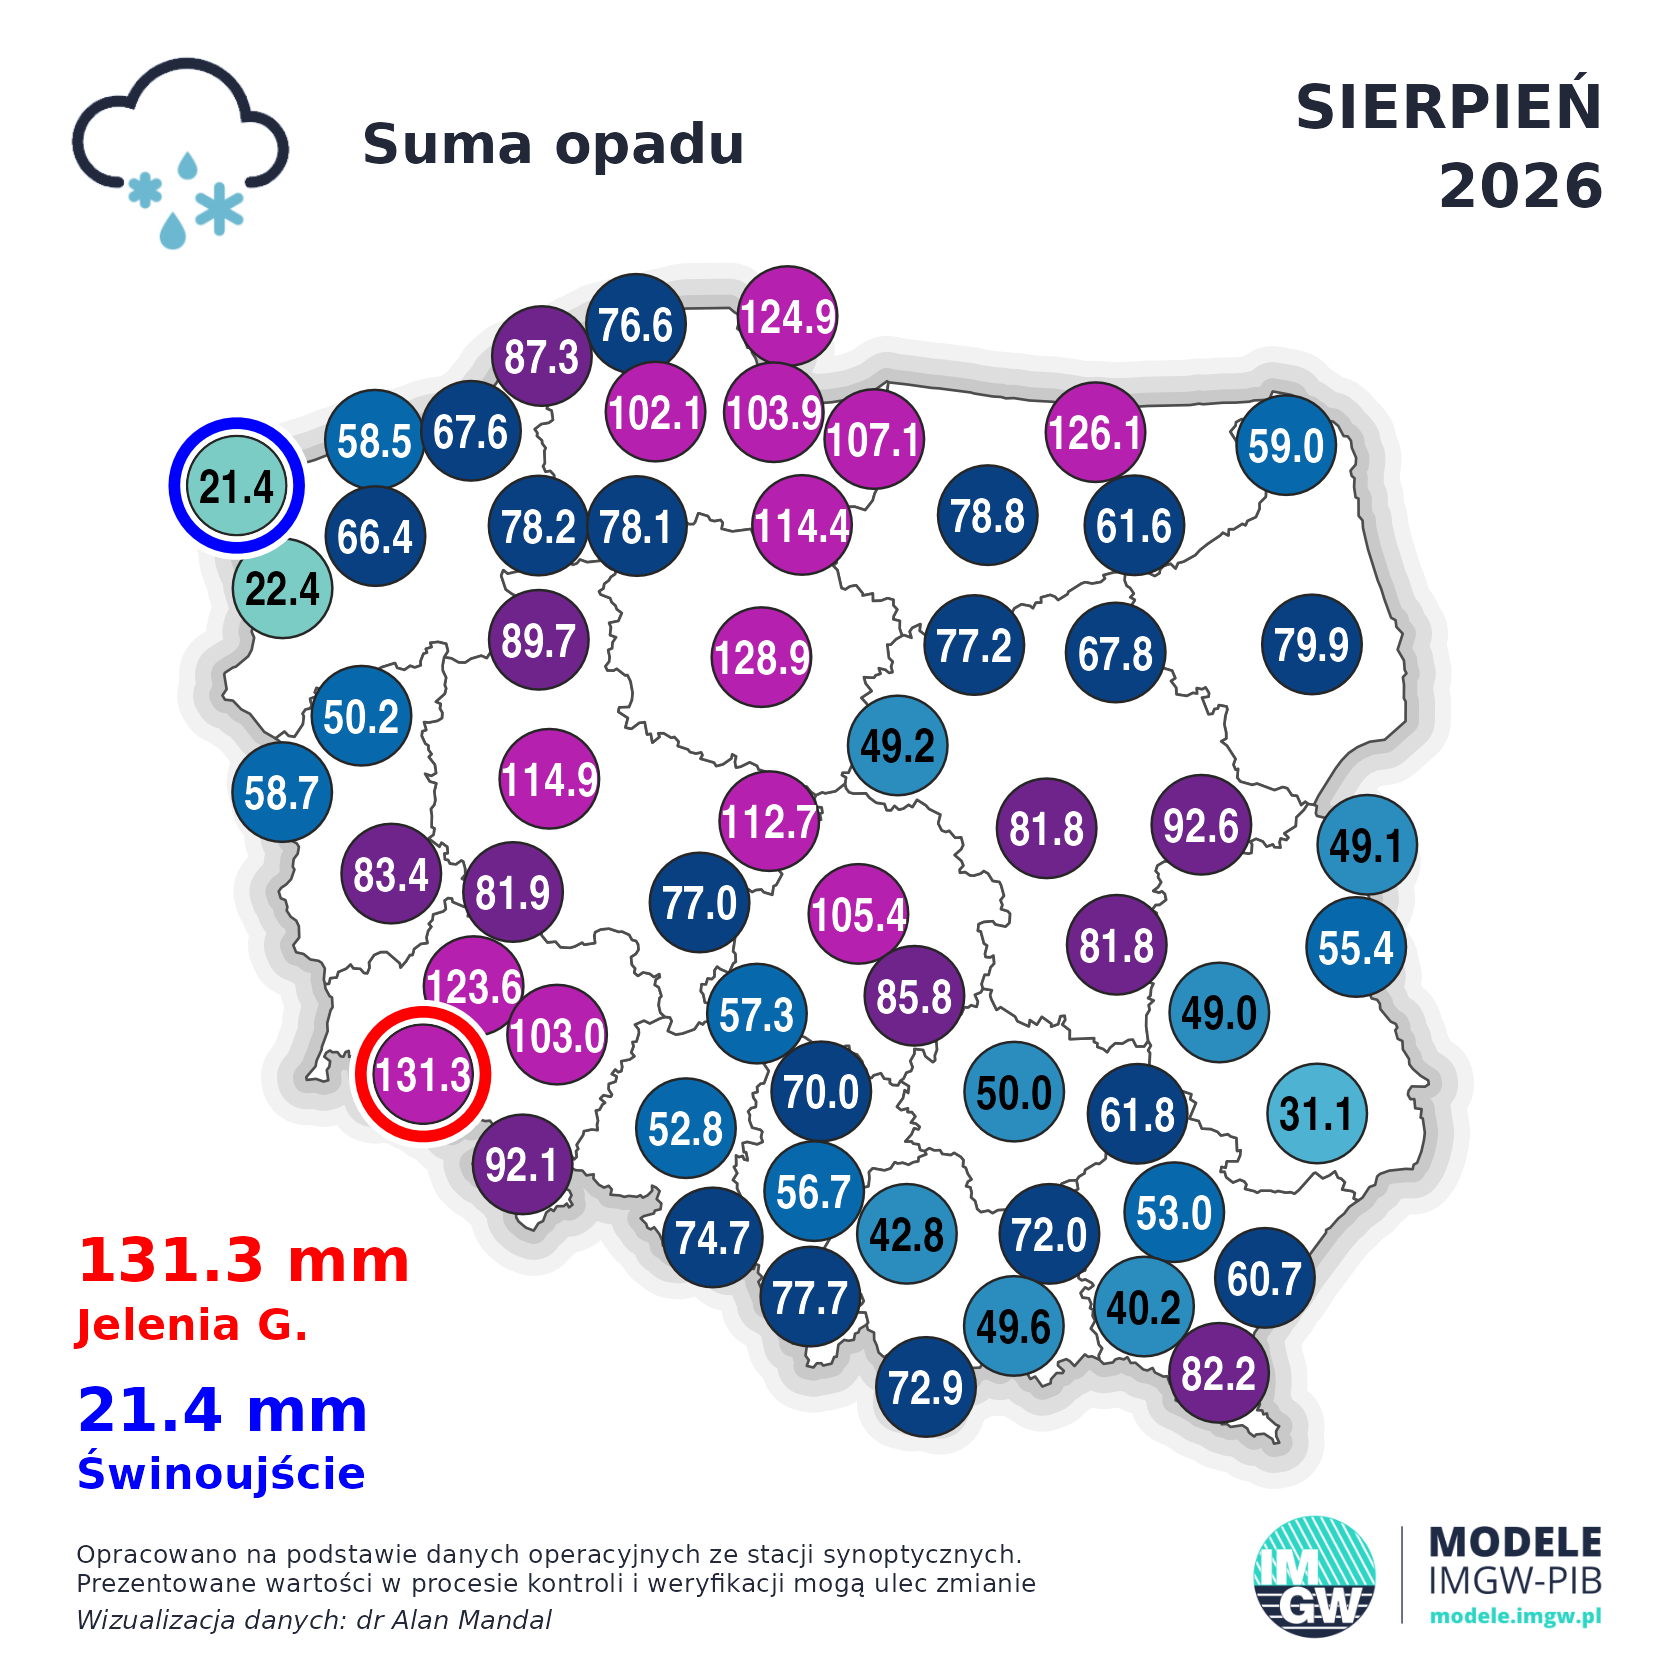
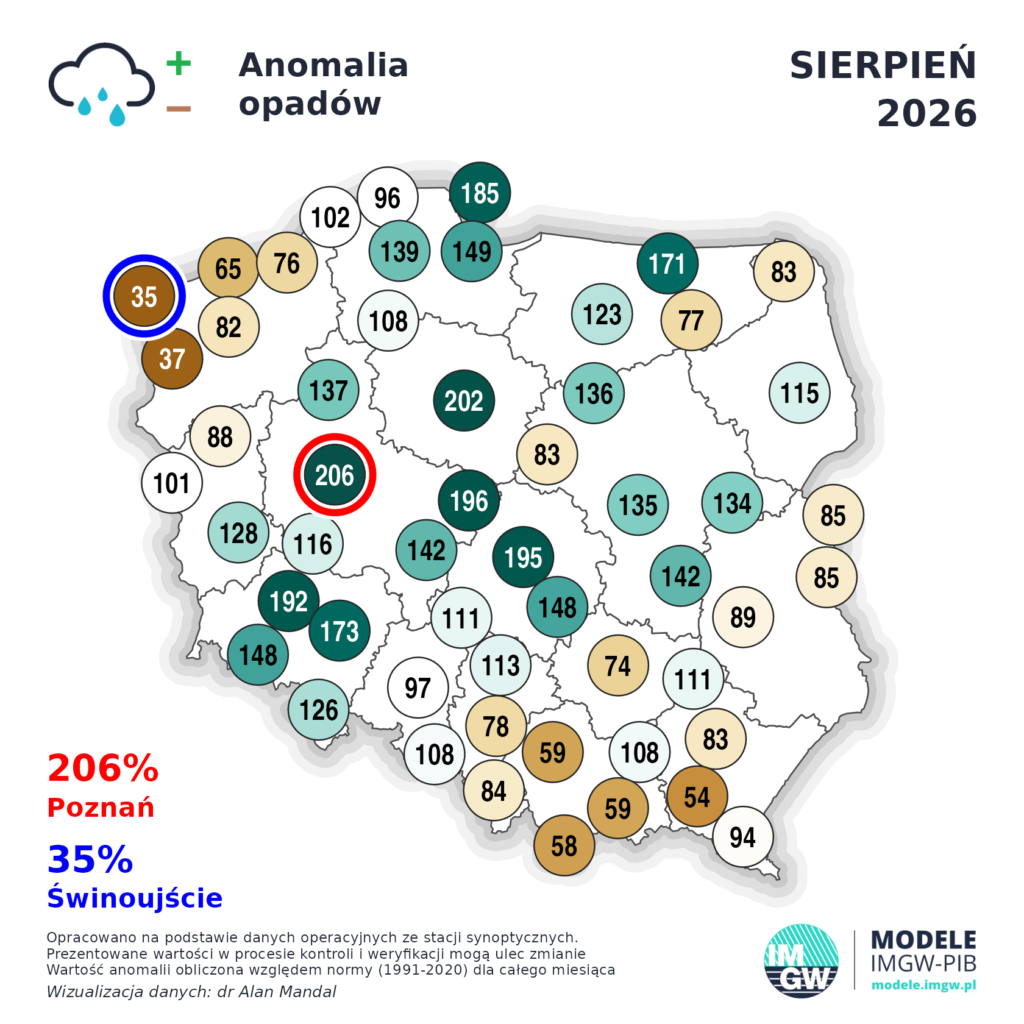
Niestety w sierpniu dominowały opady burzowe czyli zlewne. Mieliśmy dużo superkomórek burzowych zwłaszcza na Ziemi Łódzkiej siejących zniszczenia począwszy od wielkich gradobić po potężne wichury. Pojawił się w środku miesiąca także jeden z najsilniejszych sztormów i wichur w sierpniu w historii. Straż miała najbardziej intensywny miesiąc pracy od pamiętnego huraganu z 2017 roku w pasie od Krotoszyna po Gniezno i Kaszuby.
Jednak jak widzimy na mapie nie wszędzie dużo padało. W rejonie Szczecina mieliśmy do czynienia ze skrajnie niską sumą opadów.
Na południu kraju mimo opadów na poziomie 40-80 mm bilans wodny także był ujemny z powodu wysokich temperatur.
Czekaliśmy aż IUNG Puławy udostępni swoją mapę z sumami opadów aby uzupełnić luki na mapie IMGW ale do 9 września nie pojawiło się sprawozdanie za sierpień. Postanowiliśmy dłużej nie czekać i przedstawić dane jakimy dysponujemy.
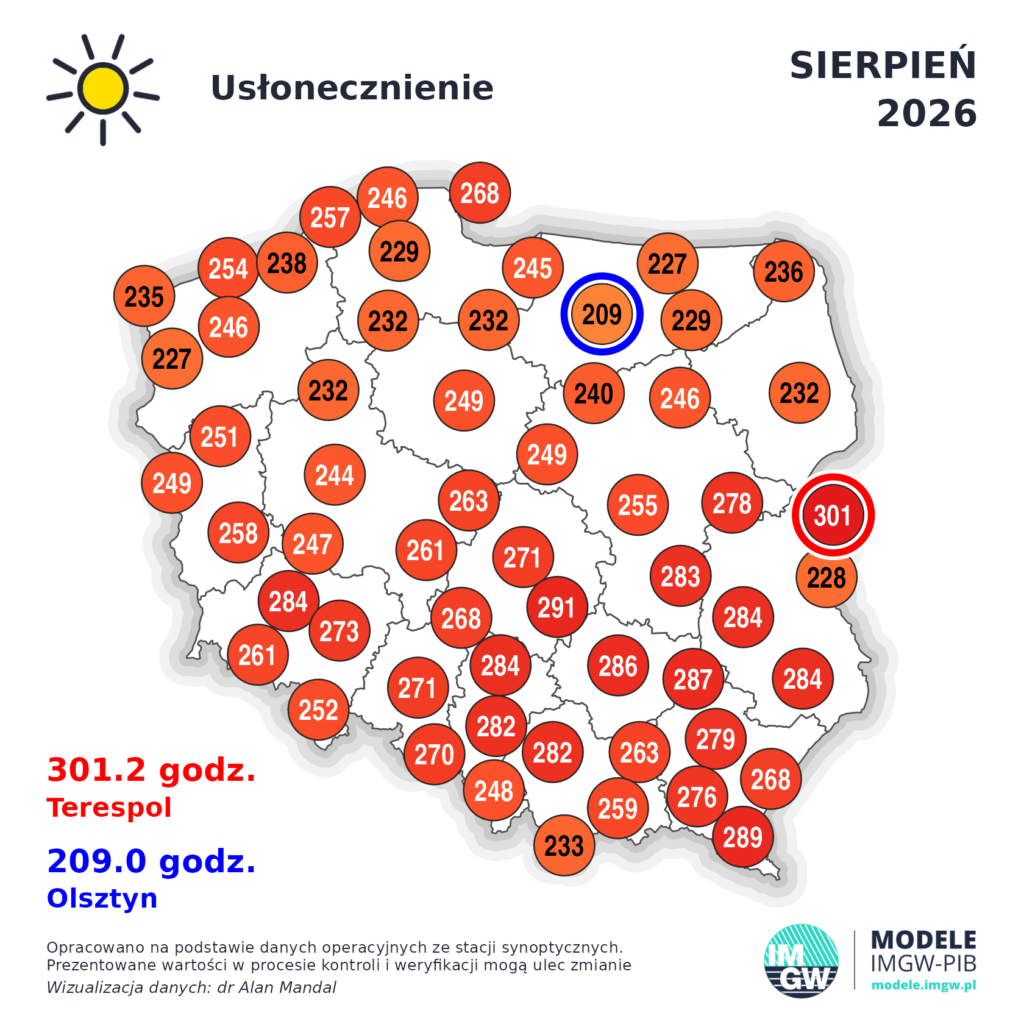
Usłonecznienie które również ma wpływ na parowanie wody z gleby, suszę oraz na smak owoców. Im więcej słońca tym owoce słodsze.
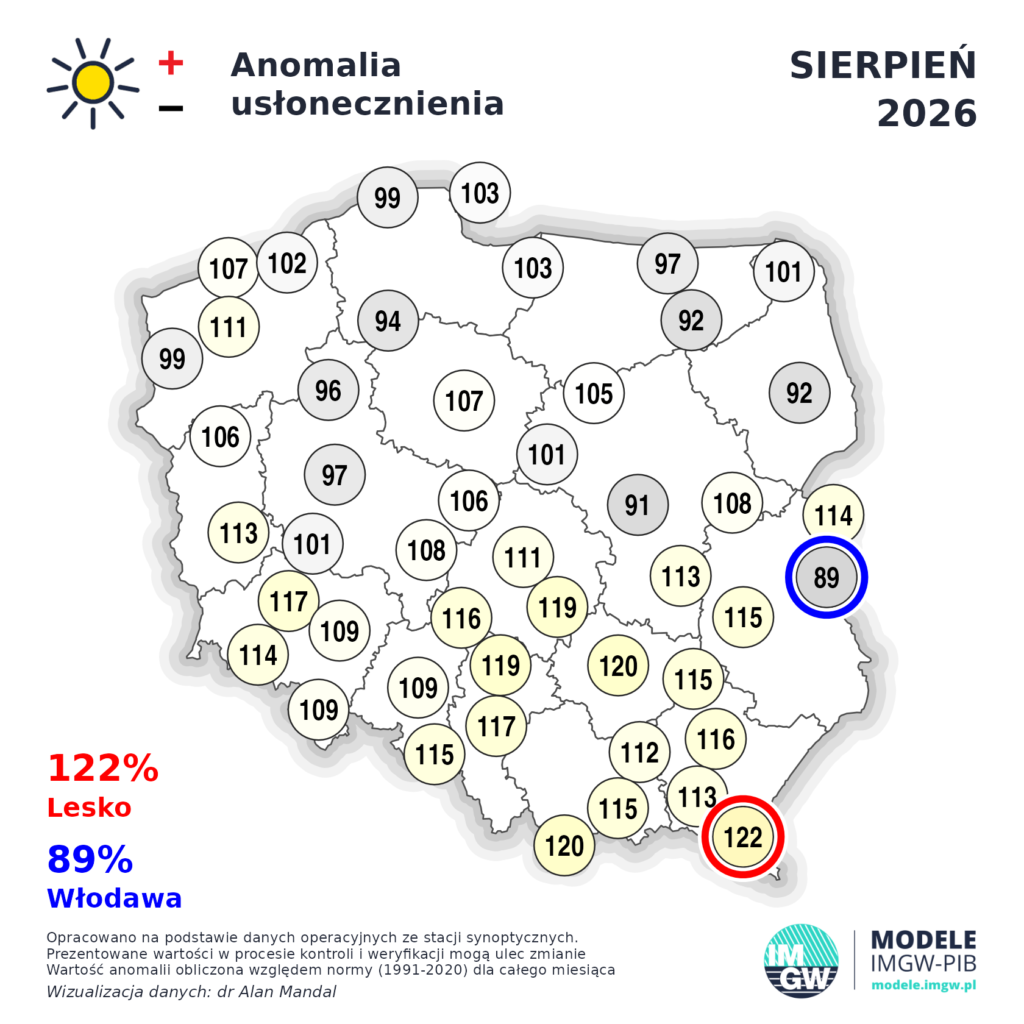
Tu zaznaczamy, że pomiary z Włodawy i Olsztyna niestety są błędne i nie mamy pojęcia dlaczego IMGW publikuje je publicznie.
Włodawa miała podobną liczbę godzin słonecznych jak Terespol czy Lublin.
Ilość godzin ze słońcem w sierpniu mieściła się wszędzie w pobliżu normy a miejscami jak na południu, wschodzie czy w centrum nieznacznie ją przekraczała.
W sierpniu mieliśmy także falę upałów, która na wschodzie i południu okazała się rekordową jak na sierpień
Padło wówczas wiele nowych rekordów ciepła. Mieliśmy także napływ powietrza z północy co w połączeniu z suszą przyniosło także duże spadki temperatur ale do rekordów było daleko.
Dane z Tarnowa w Małopolsce to ponownie błąd po stronie IMGW.
Ostatecznie sierpień nie pomógł zwalczyć suszy hydrologicznej nawet tam, gdzie spadło 195% normy. Opady burzowe, zlewne zamiast wsiąknąć w glebę w większości spływały do rowów, rzek i do Bałtyku. Jeszcze gorsza sytuacja jest tam, gdzie tych burz z ulewami było mało albo nie było wcale.
Intensywna uprawa pożniwna w tym orka na słabych glebach doprowadziła do zamieci piaskowych i erozji gleby we wrześniu w wielu regionach kraju.
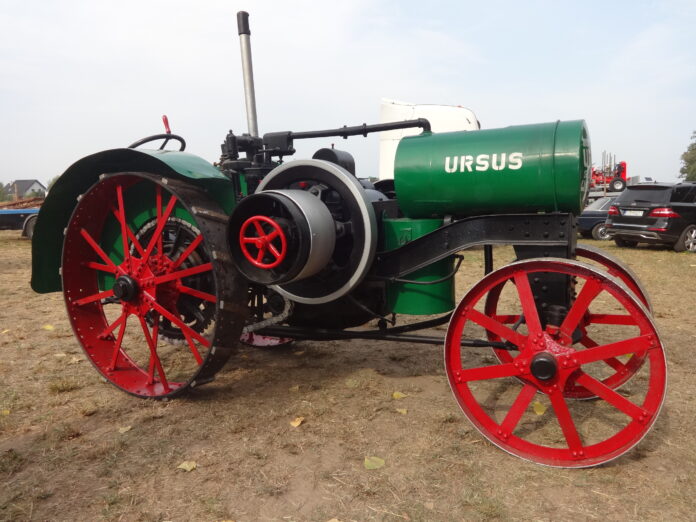
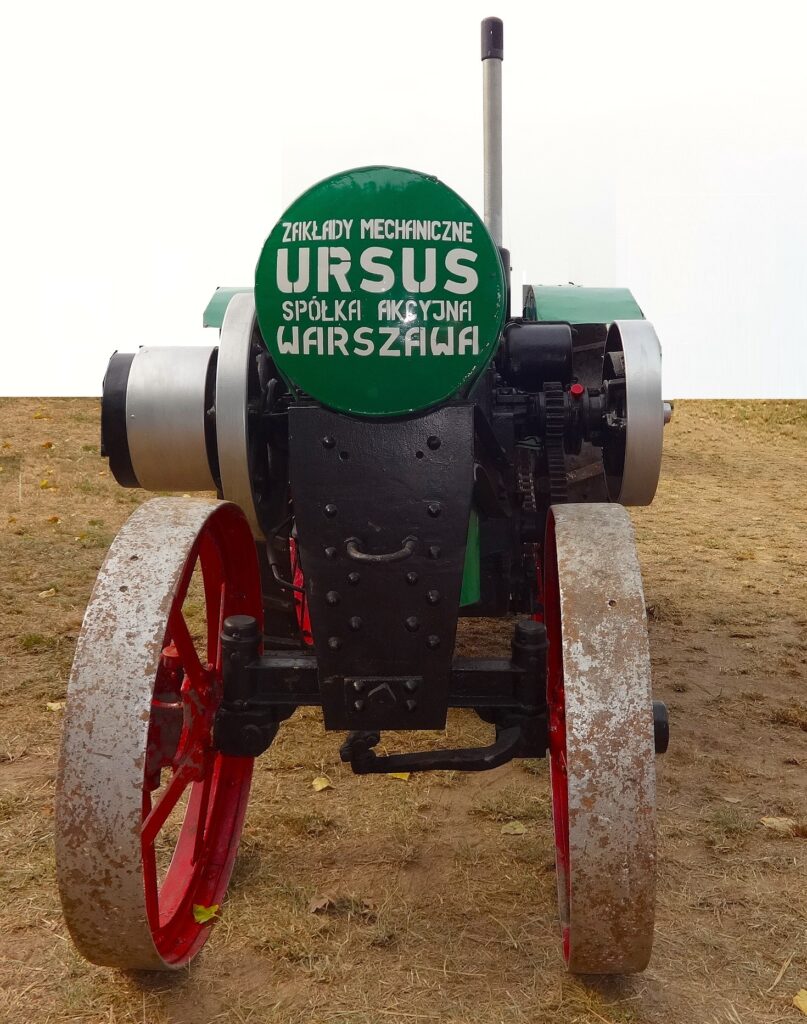
Ten odnaleziony w 1968 r. sprawny egzemplarz ciągówki, obecnie zdobi kolekcję Narodowego Muzeum Techniki. Fot. R. Mazur
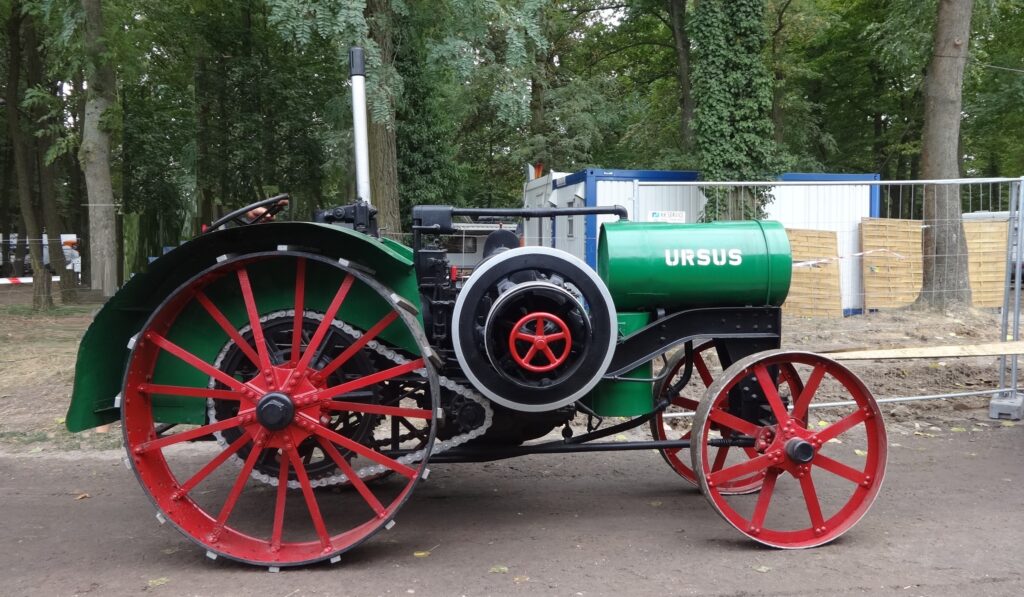
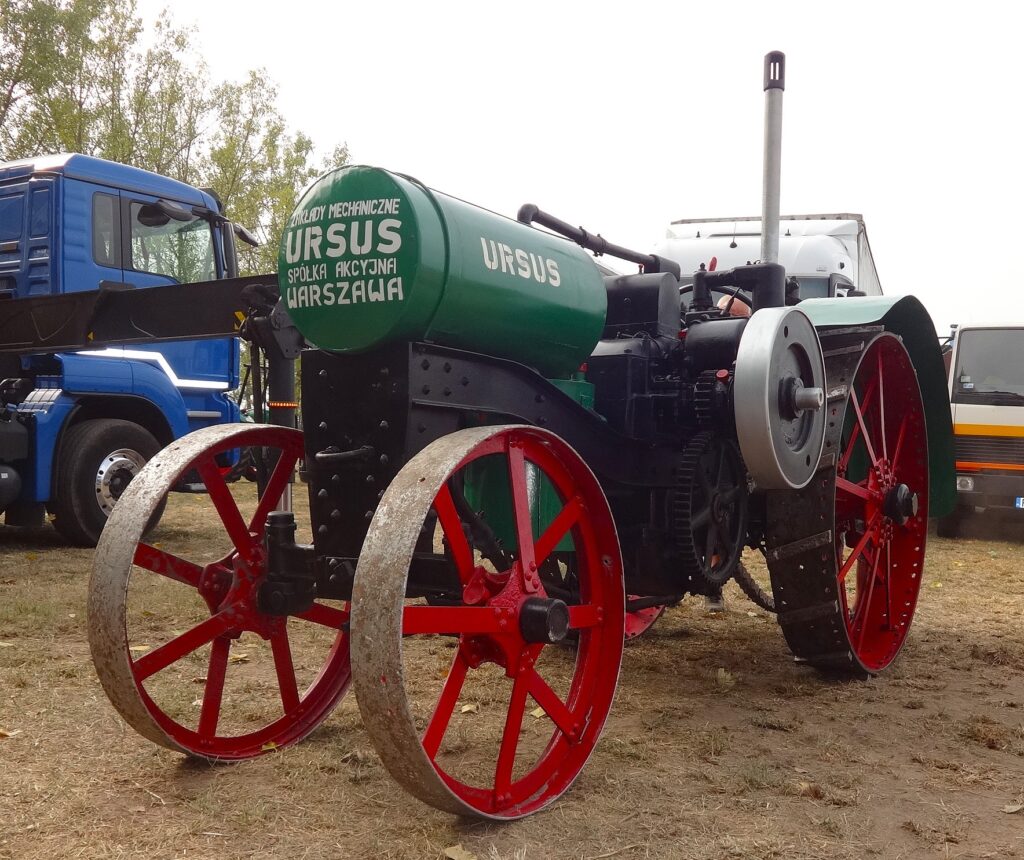
Pierwszy produkowany ciągnik Ursus znacząco różnił się od maszyn, które później rozsławiły polską markę. Jego historia prowadzi do Stanów Zjednoczonych i modelu Titan 10-20 firmy International Harvester Company. Ciągówka Ursusa miała ogromny silnik o pojemności 8,68 l, rozwijała około 25 KM i wykorzystywała rozwiązania techniczne, które dzisiaj mogą zaskakiwać. Powstało prawdopodobnie mniej niż 100 egzemplarzy tej maszyny.
Ciągówka to zapomniana dziś nazwa ciągnika rolniczego. Pierwsze takie maszyny sprowadzano ze Stanów Zjednoczonych na tereny obecnej Wielkopolski już przed I wojną światową. Były wówczas dostępne przede wszystkim dla dużych i zamożnych majątków ziemskich.
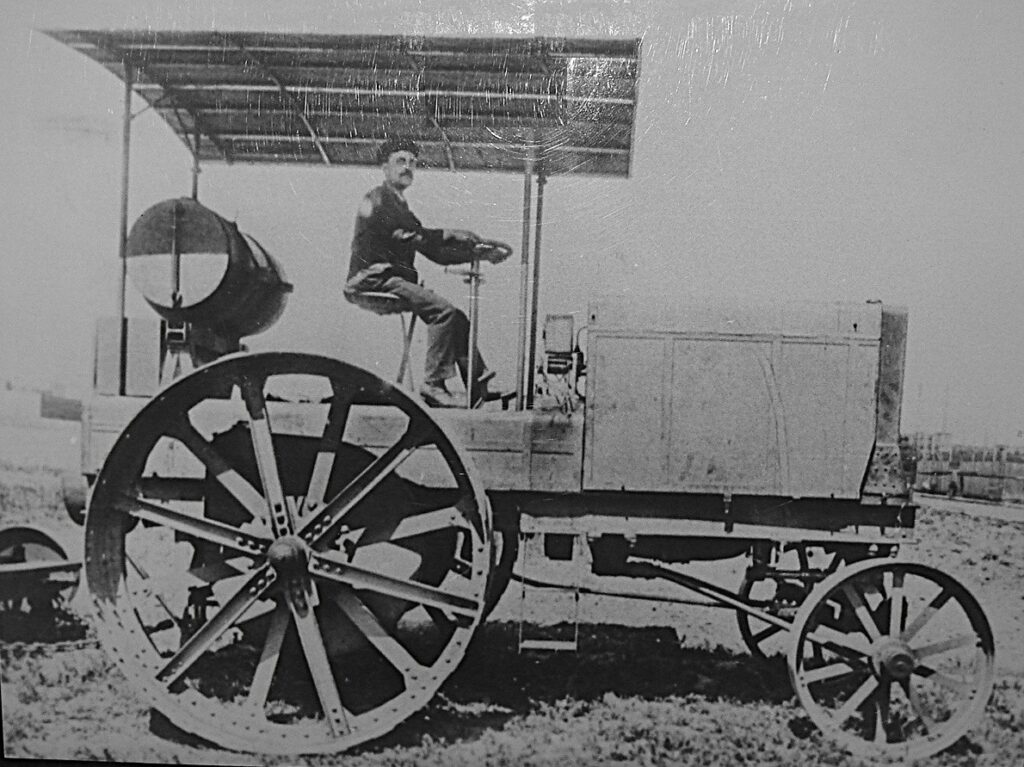
Pierwszy polski ciągnik rolniczy Ursus zaprojektował w 1915 r. Karol Taylor, profesor Politechniki Warszawskiej. Jeżdżący prototyp powstał w ciągu następnych trzech lat w fabryce Ursus na Woli. Jednak ciągnik ten nie doczekał się wprowadzenia do produkcji. Na drodze stanął wybuch wojny – Rosjanie wywieźli wówczas większość urządzeń z hal Ursusa, a po zakończeniu działań wojennych fabryka straciła główny, rosyjski rynek zbytu. Chcąc dalej produkować należało zakłady doinwestować, a to zaś wymagało wielkiego kapitału. Aby go zgromadzić 4 czerwca 1920 r. powołano do życia spółkę akcyjną pod nazwą Fabryka Silników i Traktorów Ursus S.A.
Prototyp pierwszego polskiego ciągnika z 1915 r. zaprojektowany przez Karola Taylora. Ten dość duży pojazd był napędzany rzędowym, wzdłużnie ustawionym silnikiem.
Ciągnik Ursus powstał na bazie amerykańskiego Titana 10-20
Udziałowcy spółki Ursus dostrzegali duży potencjał w produkcji ciągników rolniczych, jednak opracowanie własnej konstrukcji od podstaw wiązało się z wysokimi kosztami i sporym ryzykiem. Zdecydowano się więc wykorzystać rozwiązania sprawdzone już na rynku. Wybór padł na konstrukcję amerykańskiej firmy International Harvester Company (IHC), producenta popularnych wówczas ciągników rolniczych.
Pierwsze ciągniki IHC były duże, ciężkie i kosztowne, dlatego producent zaczął rozwijać mniejsze i bardziej przystępne cenowo konstrukcje. Jedną z nich był jednocylindrowy Mogul, wprowadzony w 1914 r., a rok później do produkcji trafił Titan 10-20. Model ten szybko zdobył popularność i dobrze współpracował między innymi z trzyskibowym pługiem. Amerykańskie źródła podają, iż w wytwórni w Milwaukee powstało ich ponad 700 tysięcy. Tego typu ciągówki, można było nabyć po niskich cenach. Traktor Mogul w 1914 r. kosztował niecałe 680 dolarów. Była to dość atrakcyjna kwota, gdyż na większość konkurencyjnych traktorów trzeba było wyłożyć powyżej 1000 dolarów.
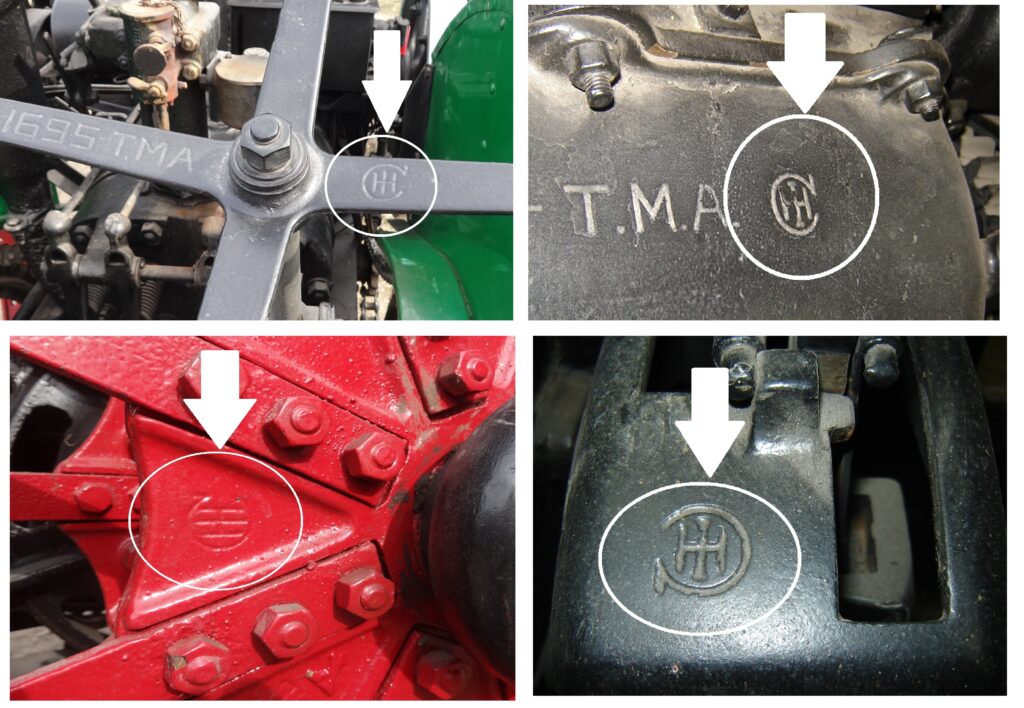
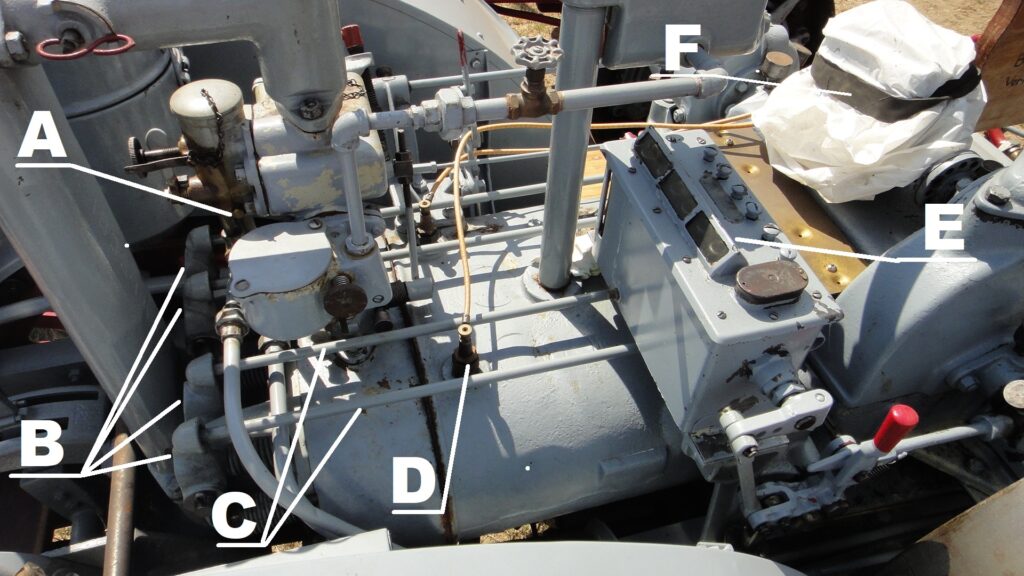
Trudno ukryć amerykańskie pochodzenie ciągówki Ursusa. Na wielu jej elementach znajdują się sygnowane znaki IHC.Silnik i jego osprzęt: A-gaźnik, B-dźwignie zaworowe, C-popychacze, D-dolny styk elektryczny zapłonu „make&brake”, E-pompa olejowa z okienkami wskazującymi przepływ oleju, F-iskrownik. Fot. R. MazurFot. R. Mazur
Pierwszy ciągnik Ursus – jak rozpoczęła się produkcja?
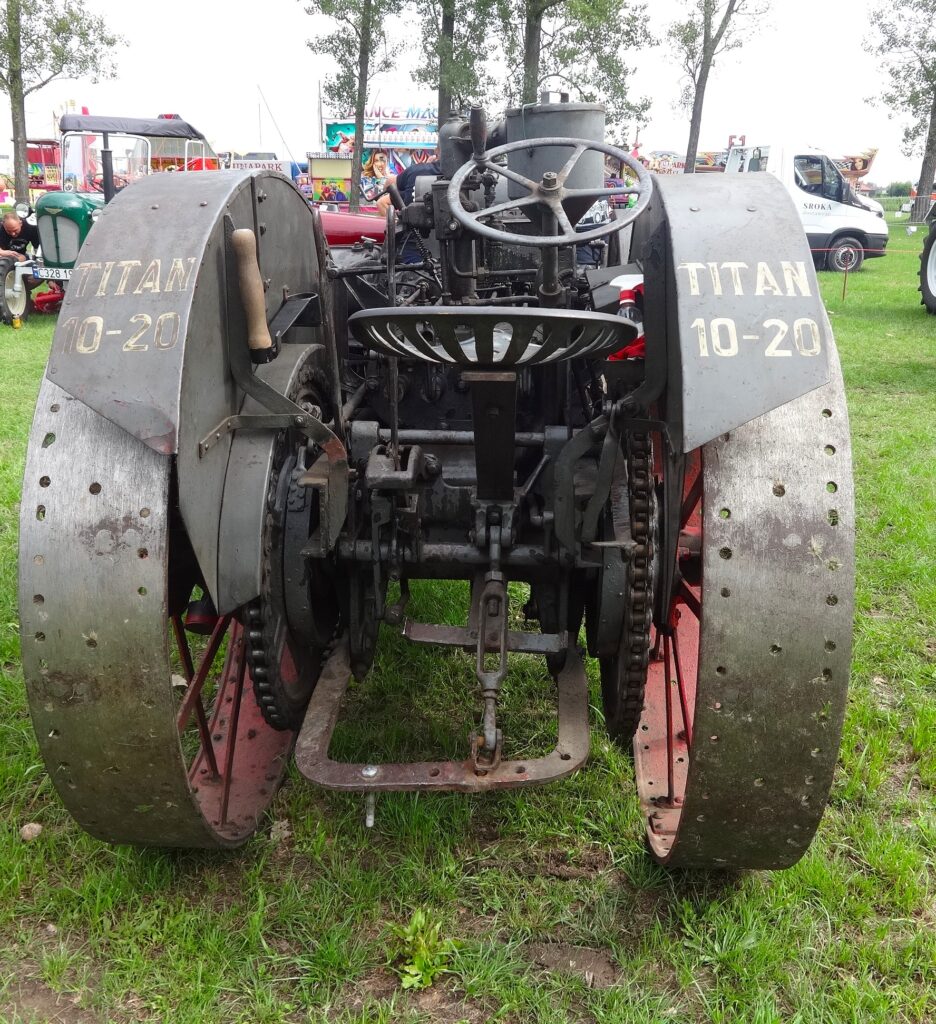
Widniejące na błotnikach Titana cyfry 10-20, informowały o mocy na haku, oraz na kole pasowym. W rzeczywistości wartości te był większe. Test Nebraska nr 23 wykazał, maksymalną moc na dyszlu 16 KM oraz 25 KM na kole pasowym. Fot. R. Mazur
W 1920 r. Syndykat Rolniczy Warszawski SA sprowadził do Polski 250 traktorów Titan 10-20 oraz ich mniejszą, jednocylindrową odmianę Junior 8-16. Maszyny trafiły do majątków ziemskich i szybko zdobyły uznanie użytkowników. Ich powodzenie zwróciło uwagę zarządu Ursusa, który zdecydował się uruchomić produkcję ciągników opartych na konstrukcji Titana.
W przypadku ciągówek Ursusa trudno mówić o produkcji licencyjnej. Był to raczej montaż prowadzony na niewielką skalę. Firma nie ograniczała się jednak do samej produkcji i sprzedaży maszyn. Nabywca mógł liczyć na dostawę ciągnika koleją, jego uruchomienie oraz szkolenie traktorzysty. Ursus zapewniał również odpłatne naprawy i bieżącą konserwację. Podobny model obsługi serwisowej firma stosowała już wcześniej w przypadku lokomobil spalinowych i silników stacjonarnych.
Ciągówki składano na kilku stanowiskach w systemie montażu gniazdowego. Przy każdym z nich pracował pięcioosobowy zespół mechaników odpowiedzialny za montaż ciągnika.
Źródłem podzespołów mogły być znaczne zapasy części dostępnych w sieci Deeringa, która zajmowała się sprzedażą ciągników Titan. O amerykańskim pochodzeniu pierwszego Ursusa świadczą między innymi oznaczenia IHC widoczne na wielu elementach maszyny. Konstrukcja była więc bardzo bliska swojemu amerykańskiemu pierwowzorowi.
Nie wiadomo jednak, czy montaż prowadzono w porozumieniu z siecią handlową Deeringa, czy bez formalnej zgody strony amerykańskiej. W tym okresie International Harvester Company stopniowo kończyła już produkcję modelu Titan, który tracił znaczenie w ofercie producenta.
Dalsza część artykułu pod materiałem wideo
Ciągówka Ursus miała silnik 8,68 l i zaledwie 25 KM
Ciągówka Ursusa wykorzystywała rozwiązania techniczne znacznie różniące się od tych, które upowszechniły się w ciągnikach w drugiej połowie XX wieku. Była konstrukcją typową dla wczesnego etapu rozwoju mechanizacji rolnictwa, gdy wiele układów napędowych, chłodzenia i zapłonu dopiero ewoluowało. Dwucylindrowy, leżący silnik z poprzecznie ułożonym wałem umieszczono centralnie na ramie nośnej. Z pojemności 8,68 l jednostka osiągała około 25 KM przy 575 obr./min.
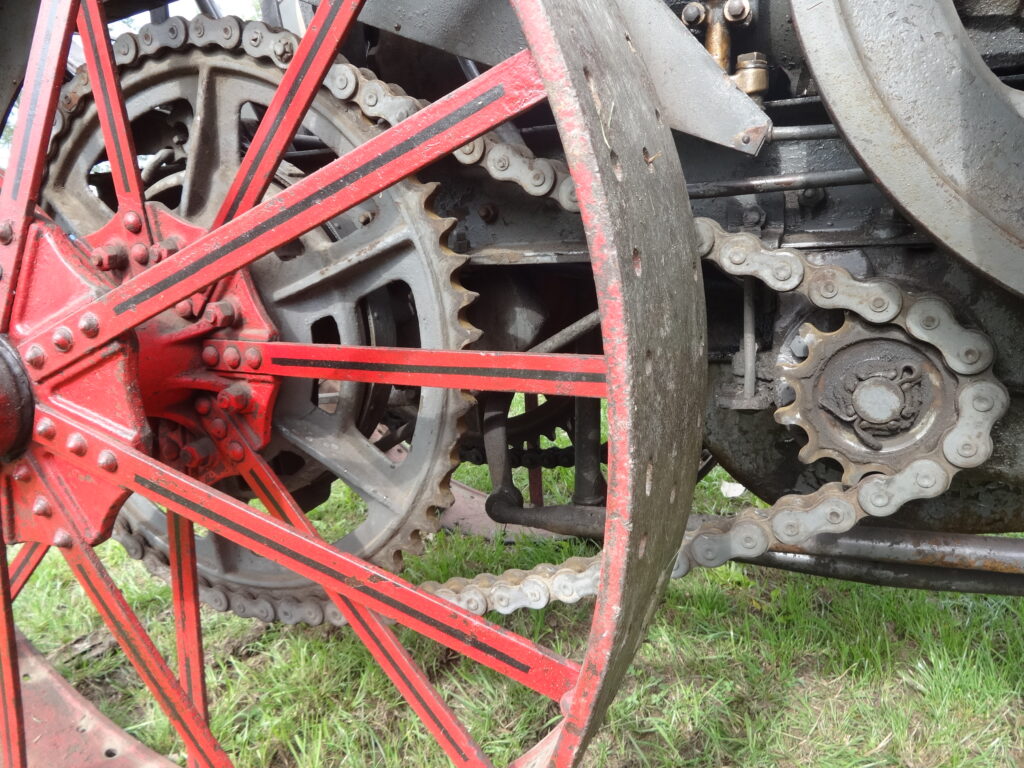
Cechą charakterystyczną traktorów z pierwszej połowy XX w, były zwolnice łańcuchowe, które również znajdziemy w ciągówce Ursusa. Fot. R. Mazur
W silniku uwagę zwracał układ górnozaworowy, który wyróżniał się na tle powszechnie stosowanych wówczas konstrukcji dolnozaworowych. Nietypowym rozwiązaniem była także dysza umieszczona w przewodzie dolotowym, rozpylająca niewielkie ilości wody.
Do czego służył wtrysk wody? Podczas spalania nafty wczesne silniki iskrowe były narażone na przedwczesny zapłon mieszanki spowodowany wysoką temperaturą w komorze spalania. Mogło to powodować nieprawidłową pracę jednostki i czarne dymienie.
Rozpylona woda tworzyła mgłę, która parując, obniżała temperaturę mieszanki i ograniczała ryzyko spalania detonacyjnego. Było to proste, ale skuteczne rozwiązanie stosowane w ówczesnych silnikach zasilanych naftą.
Jak działał nietypowy układ zapłonowy ciągówki Ursusa?
Nietypowym rozwiązaniem był również iskrowy układ zapłonowy, który nie wykorzystywał klasycznych świec zapłonowych. System make&brake wykorzystywał styki przerywacza umieszczone wewnątrz cylindra. Jeden znajdował się na denku tłoka, a drugi na elastycznym uchwycie w głowicy. Gdy tłok zbliżał się do górnego martwego położenia, obwód elektryczny był zamykany. Po jego przekroczeniu styki się rozłączały, a powstająca między nimi iskra inicjowała zapłon mieszanki.
Umieszczony nad przednią osią zbiornik wody chłodzącej o pojemności 117 litrów, pełnił dodatkową funkcję obciążnika. Fot. R. Mazur
Układ zapłonowy wykorzystywał cewkę indukcyjną, a prąd wytwarzał iskrownik. Stosowany od początku XX wieku system make&brakeprzez wiele lat znajdował zastosowanie w amerykańskich ciągnikach, choć jego wadą była stosunkowo niska trwałość styków i dobra skuteczność głównie w wolnoobrotowych silnikach.
Nietypowy z dzisiejszej perspektywy był również brak klasycznej chłodnicy i pompy wody. Ciągówka wykorzystywała termosyfonowy układ chłodzenia, w którym obieg cieczy odbywał się samoczynnie dzięki różnicy gęstości wody ciepłej i zimnej.
Gorąca woda znajdująca się w okolicy cylindrów silnika stawała się lżejsza, przesuwając się do góry układu, a schłodzona opadała na dół, tworząc samoczynny obieg grawitacyjny. Wraz ze wzrostem obciążenia silnika powiększała się intensywność chłodzenia. Niewielka szybkość krążenia cieczy, wymuszała zastosowanie dużego 117 litrowego rezerwuaru wody, który stanowił ogromny cylindryczny zbiornik. Był to przestarzały, ale i dość dobrze działający w wolnoobrotowym silniku układ. Zbiornik wody umieszczony z przodu ciągnika pełnił dodatkową rolę obciążnika.
Jak smarowano silnik pierwszego ciągnika Ursus?
Również system smarowania różnił się od obecnych rozwiązań. Serce tego układu stanowiła 6-tłoczkowa olejarka Madison Kipp z szeregiem miedzianych rurek, podających olej do kluczowych punktów jednostki napędowej. W urządzeniu tym pierwszymi dwoma przewodami, olej dozowany był do sworzni tłokowych. Kolejnymi dwoma dostawał się do panewek głównych.
Pozostałe dwa szły do skrzyni korbowej, gdzie odbierały go rynienki zwane łapaczami oleju. One następnie kierowały olej nad panewki korbowodowe. Szklane okienka olejarki umożliwiały kontrolowanie ciągłości dozowania oleju do lejków odbierających. Wydajność podawania oleju można było zmieniać za pomocą położenia krzywek. Instrukcja określała dokładną ilość oleju podawanego podczas jednego obrotu wałka olejarki: 3 krople do panewek głównych, 4 do korbowodów i 5 do sworzni tłokowych. Przy lżejszej pracy ciągnika dawkę oleju kierowaną do sworzni tłokowych można było zmniejszyć o jedną kroplę.
Ile ciągówek Ursusa wyprodukowano i gdzie jest ostatnia?
Ciągówki Ursusa zademonstrowano po raz pierwszy podczas polsko–francuskiej wystawy rolniczej w Wilanowie, a potem na II Targach Wschodnich we Lwowie w roku 1922 roku. Otrzymały one wiele pozytywnych opinii. Z myślą o jesiennym sezonie prac polowych do czerwca 1922 r. zmontowano około 50 ciągówek. Mimo pozytywnych opinii maszyny nie odniosły sukcesu handlowego, ponieważ ich produkcja na niewielką skalę oznaczała wysokie koszty jednostkowe.
W praktyce import ciągnika ze Stanów Zjednoczonych był tańszy niż zakup maszyny montowanej w kraju. Dla polskich producentów maszyn rolniczych był to trudny okres, naznaczony słabym popytem, problemami z dostępem do kapitału i niestabilnością gospodarczą.
W tych warunkach Ursus zdecydował się zakończyć produkcję ciągówek. Skala sprzedaży pozostała niewielka, a szacunkowa liczba wyprodukowanych egzemplarzy nie przekroczyła 100 sztuk.
Dwustopniowa skrzynia biegów umożliwiała na drugim przełożeniu rozwinięcie prędkości 4,5 km/h. Czyli tyle, ile w tamtych czasach potrzeba było do przemieszczenia ciągnika wraz z pługiem na pole.Ciągówka Ursusa, w stosunku do amerykańskiego odpowiednika miała zmienioną z szarej na zieloną barwę zbiornika wody i błotników.Fot. R. Mazur
Jeden z pierwszych Ursusów pracował jeszcze kilkadziesiąt lat później
Niewielka skala produkcji nie oznaczała, że konstrukcja była nieudana. Titan 10-20, na którym bazował Ursus, był już wówczas konstrukcją stosunkowo prostą, ale właśnie prostota i solidność sprzyjały długiej eksploatacji.
Świadczy o tym historia jednego z zachowanych ciągników. Egzemplarz należący do Stanisława Rakowskiego pozostawał sprawny jeszcze kilkadziesiąt lat po zakończeniu produkcji. W 1968 r. traktor został przekazany do ówczesnego muzeum fabrycznego Ursusa. Obecnie zachowany egzemplarz znajduje się w zbiorach Narodowego Muzeum Techniki w Warszawie.
Pierwsza produkowana ciągówka Ursusa nie przypominała więc maszyn, które kilkadziesiąt lat później uczyniły tę markę symbolem polskiego rolnictwa. Jej amerykańskie korzenie pokazują jednak, jak wyglądały początki mechanizacji w odradzającej się Polsce i jak długą drogę przeszła krajowa produkcja ciągników, zanim na polach pojawiły się późniejsze modele Ursusa.
Raport rejestracji ciągników oraz przyczep rolniczych. Ilustracja poglądowa (AI)
Tylko 630 nowych ciągników rolniczych zarejestrowano w Polsce w sierpniu 2026 roku. To aż o 31% mniej niż przed rokiem i wyraźnie poniżej średniej z ostatnich 12 miesięcy. Mimo słabego miesiąca walka największych producentów pozostaje zacięta – John Deere wyprzedził w sierpniu New Holland zaledwie o trzy ciągniki.
Sierpień przyniósł kolejne schłodzenie na rynku nowych ciągników rolniczych. Według raportu Polskiej Izby Gospodarczej Maszyn i Urządzeń Rolniczych, opracowanego na podstawie danych CEPiK, w ciągu miesiąca zarejestrowano 630 nowych ciągników.
To o 17,75% mniej niż w lipcu. Jeszcze mocniej sytuacja wygląda w zestawieniu rok do roku – względem sierpnia 2025 roku liczba rejestracji zmniejszyła się o 280 sztuk, czyli 31%. Sierpniowy wynik był również wyraźnie niższy od średniej z ostatnich 12 miesięcy wynoszącej 777 ciągników.
John Deere wygrywa sierpień. New Holland tuż za nim
Na słabszym rynku najlepiej w sierpniu poradził sobie John Deere. Zarejestrowano 100 nowych ciągników tej marki, co dało jej 15,9% udziału w rynku.
Przewaga nad drugim miejscem była jednak minimalna. New Holland zakończył miesiąc z wynikiem 97 rejestracji i udziałem 15,4%.
Trzecie miejsce przypadło marce Case IH – 51 nowych ciągników i 8,1% rynku. Dalej znalazły się Kubota z wynikiem 40 sztuk oraz Deutz-Fahr – 35 sztuk.
Od początku roku prowadzi jednak New Holland
Jeden miesiąc nie odzwierciedla całego układu sił. Po pierwszych ośmiu miesiącach 2026 roku liderem pozostaje New Holland z 802 rejestracjami i 14,5% udziału w rynku.
John Deere zajmuje drugą pozycję – 677 sztuk i 12,2%. Podium zamyka Kubota z wynikiem 500 nowych ciągników i 9% udziału.
Kolejne miejsca należą do Deutz-Fahr – 404 sztuki oraz Case IH – 336. Ciekawie wygląda także wynik Kioti. Marka od stycznia do sierpnia osiągnęła 277 rejestracji, czyli o 105,2% więcej niż w analogicznym okresie poprzedniego roku.
Duże ciągniki oberwały najmocniej
Jeszcze ciekawiej wygląda rynek po rozbiciu na kategorie mocy. Spadki nie rozkładają się bowiem równomiernie.
Od stycznia do sierpnia liczba rejestracji ciągników o mocy 101–140 KM zmniejszyła się o 41%, a w przedziale 141–200 KM aż o 45%. W przypadku maszyn powyżej 200 KM spadek wyniósł 15%.
Jedynym przedziałem, który zanotował wzrost, były najmniejsze ciągniki – poniżej 30 KM. Tutaj liczba rejestracji zwiększyła się o 21%.
Kto dominuje w poszczególnych mocach?
Ranking producentów wygląda zupełnie inaczej w zależności od mocy ciągnika.
W przedziale 30–50 KM największy udział ma Kubota – 26,7%. W kategorii 51–70 KM prowadzi Kioti z wynikiem 19,6%, natomiast w popularnym segmencie 71–100 KM zdecydowanie najmocniejszy jest New Holland – 25,8%.
W ciągnikach o mocy 101–140 KM prowadzi Massey Ferguson z udziałem 18,5%.
Im większa moc, tym wyraźniejsza staje się natomiast pozycja John Deere. Marka ma 25,9% rynku w przedziale 141–200 KM oraz aż 30,9% w kategorii powyżej 200 KM.
Gdzie kupuje się najwięcej nowych ciągników?
Największym rynkiem pozostaje województwo mazowieckie. Od początku 2026 roku zarejestrowano tam 959 nowych ciągników. Drugie miejsce zajmuje Wielkopolska – 577 sztuk, a trzecie Małopolska – 510.
Co ciekawe, średnia moc nowo rejestrowanego ciągnika w Polsce wynosi w tym roku 129,6 KM. Najmocniejsze maszyny trafiają średnio do gospodarstw w województwie kujawsko-pomorskim – 176,7 KM. Wielkopolska zajmuje drugą pozycję ze średnią 170,3 KM.
Dane za sierpień pokazują więc wyraźnie, że rynek nowych ciągników pozostaje pod presją. Szczególnie mocno wyhamowały zakupy maszyn średniej i dużej mocy. Jednocześnie walka producentów pozostaje bardzo wyrównana – sierpień należał do John Deere, ale w całym 2026 roku na pierwszej pozycji wciąż pozostaje New Holland.
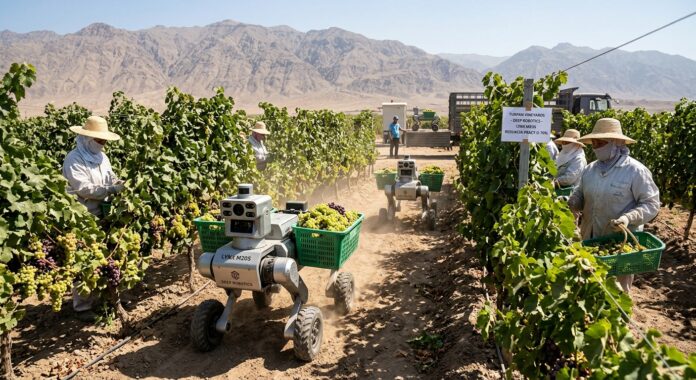
Roboty w rolnictwie przestają być jedynie wizją przyszłości i stają się codziennością, wspierając producentów w najbardziej pracochłonnych zadaniach. Chiński sektor rolniczy wykonał kolejny krok w stronę automatyzacji – w komercyjnych winnicach w regionie Turpan (północno-zachodnie Chiny) wdrożono czworonożne maszyny na kołach, nieformalnie nazywane psami-robotami. Ich zadaniem jest transport owoców podczas zbiorów.
Wdrożone maszyny to model Lynx M20S wyprodukowany przez firmę DEEP Robotics. Urządzenia nie zastępują ludzkich rąk przy samym ścinaniu owoców, lecz przejmują najcięższą fizycznie pracę: transport zebranych koszy z wąskich rzędów winorośli do centralnych punktów zbiorczych. Dodatkowo wykorzystywane są do przesuwania rur nawadniających oraz zbierania danych terenowych.
Jak roboty w rolnictwie radzą sobie w ekstremalnych warunkach?
Konstrukcja maszyn została przystosowana do wyzwań, z jakimi borykają się plantatorzy w regionie Turpan:
Udźwig: do 35 kg ładunku.
Tolerancja temperatur: od -30°C do +50°C (podczas sierpniowych zbiorów temperatura gleby regularnie przekracza tam 50°C).
Kompaktowe gabaryty: możliwość sprawnego poruszania się w międzyrzędziach o szerokości zaledwie 50 cm bez konieczności zawracania.
Dzięki przejęciu zadań transportowych czas potrzebny na dostarczenie świeżo zebranych owoców do punktów pakowania i przetwórstwa uległ znacznemu skróceniu. W upalnym klimacie zapobiega to szybkiemu wysychaniu i utracie jakości winogron, co bezpośrednio przekłada się na wyższy plon handlowy. Według szacunków nakład pracy ręcznej związanej z noszeniem ciężarów spadł o ponad 70%.
Automatyzacja upraw specjalistycznych
Podczas gdy mechanizacja upraw zbożowych w Chinach stoi na bardzo wysokim poziomie, pracochłonne uprawy specjalistyczne – takie jak winogrona stołowe czy warzywa – przez lata opierały się na pracy ręcznej. Niedobór pracowników sezonowych, wynikający z migracji młodych ludzi ze wsi do miast oraz starzenia się lokalnych społeczności, wymusza jednak szybkie zmiany.
DEEP Robotics, obok firm takich jak Unitree, komercjalizuje roboty nożne, które pierwotnie projektowano do inspekcji przemysłowych. Wykorzystanie ich w ogrodnictwie pokazuje, że roboty w rolnictwie wychodzą z fazy testów laboratoryjnych i stają się realnym narzędziem w gospodarstwach rolniczych.
Ta strona korzysta z plików cookies. Służą do tego, by strona działała prawidłowo a także do analizowania ruchu na stronie, a także, by wyświetlać Ci lepiej dopasowane treści i reklamy. Stosujemy również cookies podmiotów trzecich. Dowiedz się więcej w Polityce prywatności i cookies.
Ta strona korzysta z plików cookie, aby poprawić wrażenia podczas poruszania się po witrynie. Niektóre z nich są przechowywane w przeglądarce, bo są niezbędne do działania podstawowych funkcji witryny. Używamy również plików cookie podmiotów trzecich, które pomagają nam analizować i rozumieć, w jaki sposób korzystasz z tej witryny. Te pliki cookie oraz pliki stosowane w celach reklamowych będą przechowywane w Twojej przeglądarce tylko za Twoją zgodą. Masz również możliwość rezygnacji z tych plików cookie. Jednak rezygnacja z niektórych z tych plików cookie może wpłynąć na wygodę przeglądania.
Niezbędne pliki cookie są absolutnie niezbędne do prawidłowego funkcjonowania strony. Te pliki cookie zapewniają działanie podstawowych funkcji i zabezpieczeń witryny. Anonimowo.
Cookie
Duration
Description
cookielawinfo-checkbox-analytics
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Analityczne”.
cookielawinfo-checkbox-functional
11 months
To ciasteczko jest stosowane przez wtyczkę GDPR Cookie Consent, aby udokumentować zgodę użytkownika na ciasteczka z kategorii "Funkcjonalne".
cookielawinfo-checkbox-necessary
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Niezbędne”.
cookielawinfo-checkbox-others
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Inne”.
cookielawinfo-checkbox-performance
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent. Jest stosowane, by przechowywać zgodę użytkownika na pliki cookies z kategorii „Wydajnościowe”.
viewed_cookie_policy
11 months
To ciasteczko jest używane przez wtyczkę GDPR Cookie Consent i służy do przechowywania informacji, czy użytkownik wyraził zgodę na korzystanie z plików cookie. Nie przechowuje żadnych danych osobowych.
Funkcjonalne pliki cookie wspierają niektóre funkcje tj. udostępnianie zawartości strony w mediach społecznościowych, zbieranie informacji zwrotnych i inne funkcjonalności podmiotów trzecich.
Analityczne pliki cookie są stosowane, by zrozumieć, w jaki sposób odwiedzjący wchodzą w interakcję ze stroną internetową. Te pliki pomagają zbierać informacje o wskaźnikach dot. liczby odwiedzających, współczynniku odrzuceń, źródle ruchu itp.
Reklamowe pliki cookie są stosowane, by wyświetlać użytkownikom odpowiednie reklamy i kampanie marketingowe. Te pliki śledzą użytkowników na stronach i zbierają informacje w celu dostarczania dostosowanych reklam.