

Ceny zbóż w polskich przedsiębiorstwach skupowych wykazują powszechne podbicie stawek, podążając za trendem widocznym na rynku europejskim. Najnowsze dane transakcyjne udostępnione przez Ministerstwo Rolnictwa i Rozwoju Wsi – mimo naturalnego opóźnienia względem bieżących wydarzeń giełdowych – precyzyjnie obrazują realny poziom cen z faktycznie zawartych umów handlowych. Na rynku wyraźnie odznacza się rosnący prymat pszenicy konsumpcyjnej oraz pogłębiająca się dysproporcja stawek w zależności od lokalizacji punktu skupu.
Ceny zbóż w kraju: Pszenica liderem wzrostów, kukurydza również mocno w górę
W tygodniu zakończonym 13 września 2026 r. średnia cena zakupu pszenicy konsumpcyjnej w polskich przedsiębiorstwach skupowych wyniosła 921 zł/t, co oznacza wzrost o 2,6% w porównaniu z poprzednim tygodniem (+23 zł/t). W ujęciu rocznym ziarno chlebowe jest droższe o 17,6%. Pszenica konsumpcyjna zdominowała struktury skupu, stanowiąc aż 53,2% całkowitego wolumenu zakupionego ziarna przez podmioty skupowe i przetwórcze.
Wzrosty odnotowano również na rynku zbóż paszowych. Pszenica paszowa podrożała w skali tygodnia o 3,3% do poziomu 867 zł/t (+13,6% r/r), stanowiąc 19,4% udziału w skupie. Pszenżyto paszowe osiągnęło cenę 746 zł/t (+1,7% t/t, +6,4% r/r), a żyto paszowe wzrosło o 0,6% do 656 zł/t (+5,6% r/r).
Przełamując wcześniejszą spadkową tendencję (wcześniejszy tydzień), kukurydza sucha zanotowała wyraźny tygodniowy wzrost o 5,2% do 997 zł/t (+4,6% r/r), co wiąże się ze wzrostem zapotrzebowania przed pełnym rozpoczęciem zbiorów.
Ceny pszenicy i kukurydzy na przestrzeni lat – WYKRES
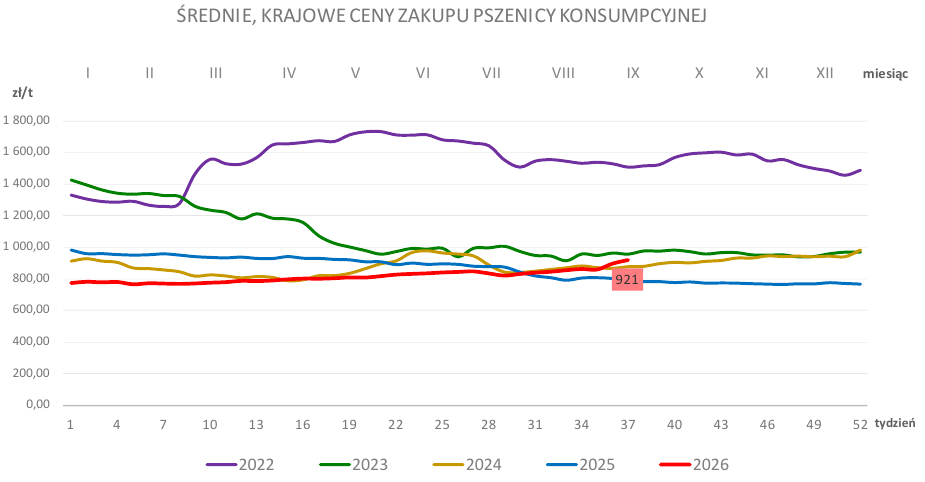
Ceny zbóż w Polsce – średnie ceny i struktura skupu (stan na 13.09.2026 r.)
| ZIARNO / TYP | Średnia cena (zł/t) | Zmiana tygodniowa (%) | Zmiana roczna (%) | Udział w rynku (%) |
|---|---|---|---|---|
| Pszenica konsumpcyjna | 921 | +2,6% | +17,6% | 53,2% |
| Pszenica paszowa | 867 | +3,3% | +13,6% | 19,4% |
| Żyto konsumpcyjne | 660 | +2,0% | +4,2% | 2,4% |
| Żyto paszowe | 656 | +0,6% | +5,6% | 2,0% |
| Jęczmień konsumpcyjny | 731 | +5,3% | +10,9% | 0,4% |
| Jęczmień paszowy | 743 | +3,0% | +2,1% | 5,0% |
| Jęczmień browarny | 760 | -2,7% | -12,0% | 3,1% |
| Kukurydza sucha | 997 | +5,2% | +4,6% | 6,0% |
| Owies konsumpcyjny | 546 | -1,5% | -5,7% | 0,2% |
| Owies paszowy | 561 | -0,9% | -5,6% | 1,3% |
| Pszenżyto paszowe | 746 | +1,7% | +6,4% | 7,2% |
Nożyce cenowe: Porty kontra magazyny w głębi kraju
Analiza stawek skrajnych obnaża ogromną rolę kosztów transportu oraz geolokalizacji. Maksymalne wyceny skupowe dyktowane są bezpośrednio przez popyt ze strony portów morskich na północy Polski, podczas gdy stawki minimalne wyznaczają rejon podaży w głębi kraju oraz na południu, z dala od głównych węzłów eksportowych.
W przypadku pszenicy konsumpcyjnej rozpiętość między średnią ceną minimalną a maksymalną wyniosła aż 153 zł/t – od 814 zł/t w lokalizacjach odległych logistycznie do 967 zł/t w rejonie północnym i portowym. Jeszcze większą dysproporcję zaobserwowano na kukurydzy suchej, gdzie rozpiętość stawek sięgnęła aż 181 zł/t (od 918 zł/t do 1 099 zł/t).
Zestawienie stawek średnich, minimalnych i maksymalnych (zł/t, stan na 13.09.2026 r.)
| ZIARNO | Średnia ważona | Min* (głębia kraju / południe) | Max* (północ / porty) | Rozpiętość (zł/t) |
|---|---|---|---|---|
| Pszenica konsumpcyjna | 921 | 814 | 967 | 153 |
| Pszenica paszowa | 867 | 791 | 909 | 118 |
| Żyto konsumpcyjne | 660 | 582 | 699 | 117 |
| Żyto paszowe | 656 | 601 | 687 | 86 |
| Jęczmień paszowy | 743 | 650 | 767 | 117 |
| Kukurydza sucha | 997 | 918 | 1099 | 181 |
| Pszenżyto paszowe | 746 | 675 | 772 | 97 |
Miesięczna dynamika zmian w kraju (16.08.2026 vs 13.09.2026)
W perspektywie miesięcznej krajowe ceny zbóż zanotowały powszechny, wyraźny ruch w górę. Średnia cena pszenicy konsumpcyjnej wzrosła w ciągu miesiąca o 66 zł/t (+7,7%), z poziomu 855 zł/t do 921 zł/t. Popyt portowy podniósł stawki maksymalne pszenicy konsumpcyjnej z 899 zł/t do 967 zł/t (+68 zł/t, tj. +7,6%).
W najtańszych lokalizacjach nastąpiło wyraźne podnoszenie dna cenowego przez podmioty skupowe. Cena minimalna pszenicy konsumpcyjnej wzrosła w miesiąc o 82 zł/t (+11,2%), pszenicy paszowej o 68 zł/t (+9,4%), a pszenżyta o 47 zł/t (+7,5%). Imponujący wzrost stawek maksymalnych zanotowała kukurydza sucha, która w portach skoczyła z 972 zł/t do 1 099 zł/t (+127 zł/t, tj. +13,1%).
Porównanie cen zbóż w skali miesiąca (zł/t)
| ZIARNO | Średnia [16.08 → 13.09] | Zmiana | Min* [16.08 → 13.09] | Zmiana | Max* [16.08 → 13.09] | Zmiana |
|---|---|---|---|---|---|---|
| Pszenica konsumpcyjna | 855 → 921 | +66 zł (+7,7%) | 732 → 814 | +82 zł (+11,2%) | 899 → 967 | +68 zł (+7,6%) |
| Pszenica paszowa | 811 → 867 | +56 zł (+6,9%) | 723 → 791 | +68 zł (+9,4%) | 876 → 909 | +33 zł (+3,8%) |
| Żyto paszowe | 621 → 656 | +35 zł (+5,6%) | 569 → 601 | +32 zł (+5,6%) | 663 → 687 | +24 zł (+3,6%) |
| Kukurydza sucha | 942 → 997 | +55 zł (+5,8%) | 869 → 918 | +49 zł (+5,6%) | 972 → 1099 | +127 zł (+13,1%) |
| Pszenżyto paszowe | 716 → 746 | +30 zł (+4,2%) | 628 → 675 | +47 zł (+7,5%) | 764 → 772 | +8 zł (+1,0%) |
Przetasowania w strukturze skupu
Zmiany rynkowe odzwierciedla również ewolucja struktury obrotów na rynku skupu od połowy lipca do połowy września:
- Dominacja ziarna chlebowego: Udział pszenicy konsumpcyjnej wzrósł z poziomu 31,0% (19 lipca) do szczytowego 53,2% w połowie września.
- Ustabilizowanie kukurydzy: Udział suchej kukurydzy w skupie spadł z 9,1% w połowie lipca do 6,0% w połowie września, sygnalizując stopniowe wyczerpywanie zapasów ze starego sezonu.
- Ustabilizowanie zbóż drugorzędnych: Udział kategorii „Pozostałe” (żyto, jęczmień, owies, pszenżyto), stanowiący w szczycie żniw jęczmiennych ponad 41%, spadł i ustabilizował się na poziomie 20,8%.
Polska na tle Unii Europejskiej i notowań MATIF
Porównanie stawek z innymi krajami członkowskimi UE lokuje Polskę w średniej strefie cenowej Wspólnoty.
Pszenica konsumpcyjna (07.09–13.09.2026 r.)
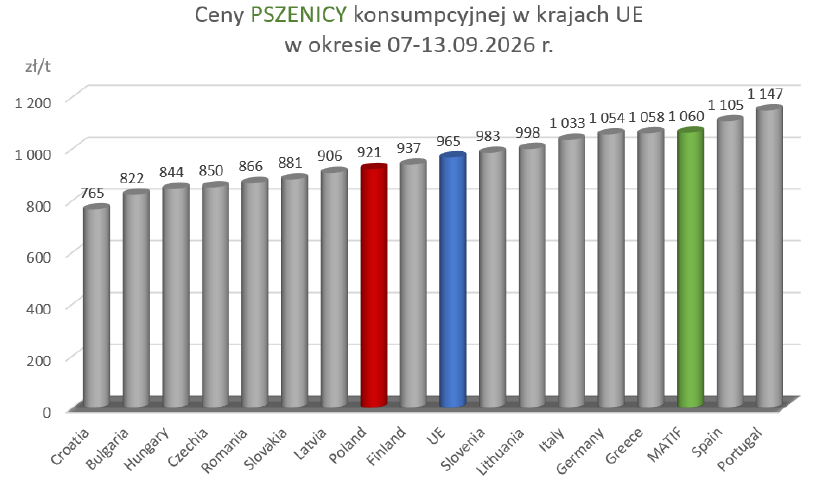
Średnia cena pszenicy konsumpcyjnej w Polsce (921 zł/t) kształtuje się 44 zł/t poniżej średniej unijnej (965 zł/t) oraz o 139 zł/t poniżej wycen na paryskiej giełdzie MATIF (1 060 zł/t).
W ujęciu miesięcznym (od 16.08 do 13.09) cena pszenicy w Polsce wzrosła o 66 zł/t (+7,8%), rosnąc w podobnym tempie jak średnia UE (+71 zł/t, tj. +7,9%). Kontrakt na giełdzie MATIF w tym samym czasie zyskał aż 113 zł/t (+11,9%).
Niemcy utrzymują przewagę cenową – ziarno chlebowe wyceniane jest tam na 1 054 zł/t (o 133 zł/t więcej niż w Polsce). Najtańszym rynkiem pozostaje Chorwacja (765 zł/t), a najdroższym Portugalia (1 147 zł/t).
Kukurydza (07.09–13.09.2026 r.)
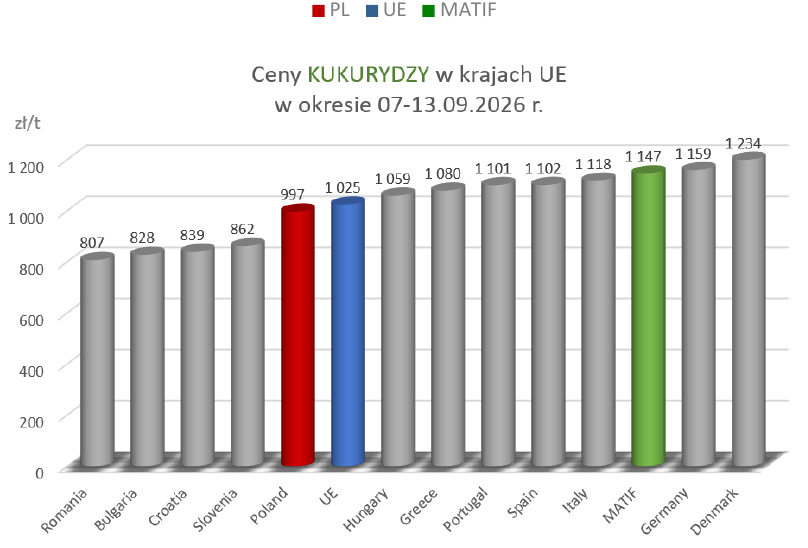
W przypadku kukurydzy polska stawka na poziomie 997 zł/t pozostaje 28 zł/t poniżej średniej UE (1 025 zł/t) oraz o 150 zł/t niższa od odczytów MATIF (1 147 zł/t).
W ciągu miesiąca cena kukurydzy w Polsce zyskała 55 zł/t (+5,9%). Notowania na MATIF wzrosły w tym czasie o 72 zł/t (+6,7%), a w Niemczech do poziomu 1 159 zł/t.
Najniższe ceny zbóż w kategorii kukurydzy w UE notuje się w rejonie czarnomorskim – w Rumunii (807 zł/t) i Bułgarii (828 zł/t).
Uwaga metodologiczna dotycząca danych MRiRW:
Prezentowane dane pochodzą z cotygodniowych meldunków (tydzień liczony od poniedziałku do niedzieli) przesyłanych przez reprezentatywną próbę podmiotów – w tym firmy handlowe, młyny, słodownie i producentów pasz. Przedstawione wyceny stanowią średnie ceny ważone wolumenem transakcji i nie zawierają podatku VAT. Publikowane ceny zakupu i sprzedaży uwzględniają ewentualne dopłaty lub potrącenia jakościowe, ale nie obejmują zewnętrznych kosztów transportu, składowania, palet oraz ubezpieczenia. Ceny minimalne i maksymalne stanowią średnie ważone wyliczone z 5 najniższych oraz 5 najwyższych cen transakcyjnych zgłoszonych w danym okresie.
Źródło: Analiza własna na podstawie danych MRiRW