

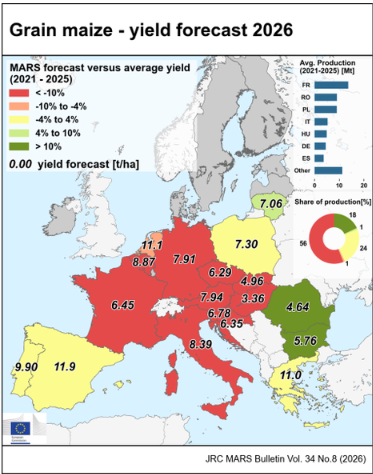
Ceny kukurydzy w dobie suszy: O ile pierwsza część sezonu 2026 dawała nadzieję na dobre zbiory, o tyle lipcowe i sierpniowe fale upałów wywróciły sytuację rynkową do góry nogami. Fala ekstremalnych temperatur sięgających powyżej 35°C oraz silne deficyty opadów doprowadziły do drastycznego przyspieszenia wegetacji. Najnowsza mapa prognoz plonowania JRC MARS dobitnie pokazuje podział Europy – kluczowi producenci z Zachodu i Środka kontynentu notują dwucyfrowe spadki. Jak ten rosnący deficyt wpływa na ceny kukurydzy na giełdach światowych oraz na zróżnicowane stawki w polskich skupach?
Czytaj również:
Przyspieszona dojrzałość i ucieczka wody z gleby
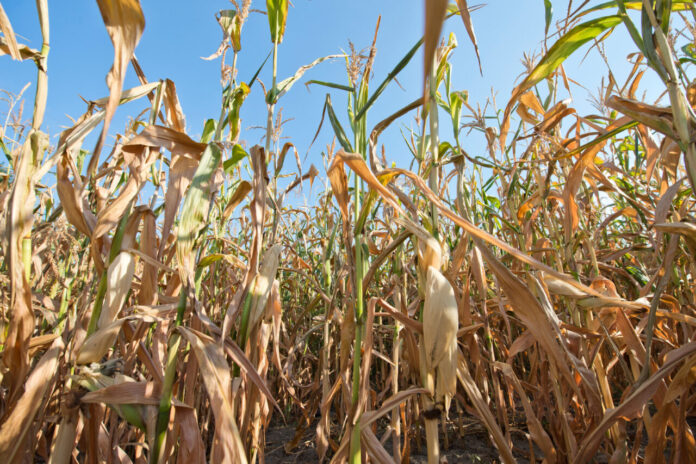
Analitycy z jednostki badawczej Komisji Europejskiej (JRC MARS) wskazują na unikalny mechanizm tegorocznych strat. Ekstremalnie wysokie temperatury w połączeniu z brakiem opadów wywołały u roślin silny stres fizjologiczny. Kukurydza przechodziła przez kluczowe fazy – kwitnienie oraz nalewanie ziarna – w tempie do tej pory niespotykanym.
- Wegetacja wyprzedzona o 3 tygodnie: W najmocniej dotkniętych rejonach Europy Środkowej i Zachodniej kukurydza osiągnęła dojrzałość nawet o 21 dni wcześniej niż w typowym sezonie.
- Przedwczesne zasychanie: Zamiast budować masę ziarna i kolb, rośliny gwałtownie zasychały. W wielu rejonach doprowadziło to do powstawania kolb słabo zaziarnionych lub całkowitego zasychania całych plantacji przed zbiorem.
- Porzucanie upraw: Szczególnie niepokojący jest fakt, że na części obszarów zbiór stał się nieopłacalny ekonomicznie – rolnicy decydowali się na talerzowanie lub pozostawienie najsłabszych pól.
Mapa JRC MARS 2026: Główni producenci na czerwono
Dane przestrzenne z najnowszego biuletynu JRC MARS ujawniają głębokie, regionalne zróżnicowanie plonów kukurydzy ziarnowej w UE:
- Czerwona strefa załamania (spadek plonów > 10% poniżej średniej 5-letniej): Obejmuje kluczowych producentów zbóż w Europie – Francję (prognoza 6,45 t/ha), Niemcy (7,91 t/ha), Włochy (8,39 t/ha), Węgry (4,96 t/ha), Austrię (7,94 t/ha), Czechy (6,29 t/ha), Słowację (3,36 t/ha) i Belgię/Holandię. Aż 56% całkowitej produkcji UE znajduje się w rejonach z tak drastycznym spadkiem plonów.
- Żółta strefa stabilizacji (od -4% do +4%): Polska z prognozą 7,30 t/ha mieści się w granicach średniej wieloletniej. Podobnie stabilnie wygląda sytuacja na Półwyspie Iberyjskim (Hiszpania 11,9 t/ha) oraz w Grecji (11,0 t/ha). Strefa ta odpowiada za 24% unijnej produkcji.
- Zielona strefa wzrostu (plony > 10% powyżej średniej): Wyraźne zwyżki odnotowują jedynie Rumunia (5,76 t/ha) i Bułgaria (4,64 t/ha). Rejony o plonach powyżej średniej stanowią jednak zaledwie 18% produkcji UE.
Ceny kukurydzy na giełdach i w kraju (MRiRW)
Reakcja rynków światowych (MATIF i CBoT)
Obawy dotyczące unijnego bilansu kukurydzy wywołały wyraźne wzmocnienie wycen na giełdzie MATIF. Publikacja raportu JRC MARS, wykazująca spadek plonów o ponad 10% u kluczowych producentów (w tym we Francji, Niemczech i na Węgrzech), dostarczyła rynkowi mocnego impulsu prowzrostowego. Francja z plonem rzędu zaledwie 6,45 t/ha ograniczy swoje możliwości eksportowe na rynku wewnętrznym. Poważny deficyt zielonki i kiszonek zmusi hodowców do zwiększonego zakupu ziarna paszowego, co przy 56% unijnej produkcji objętej głęboką redukcją plonów buduje powracającą presję na wzrost cen kontraktów na MATIF.
Wyraźne odwrócenie trendu widoczne jest również na wykresach globalnych wycen kukurydzy (CBoT / Barchart). Po wielomiesięcznej stabilizacji w latach 2024–2025 w granicach 170–200 USD, okres letni 2026 r. przyniósł gwałtowne wybicie w górę – notowania dynamicznie przekroczyły poziom 250 USD, osiągając na początku października poziom 266,75 – 272,75 USD.
Rynek krajowy: Ceny kukurydzy w raporcie MRiRW
Zgodnie z najnowszym zestawieniem Ministerstwa Rolnictwa i Rozwoju Wsi (MRiRW) na dzień 27.09.2026 r., średnia cena zakupu kukurydzy suchej w Polsce ukształtowała się na poziomie 973 zł/t (spadek o 2,1% r/r z 994 zł/t, lecz wzrost o 3,7% r/r z 938 zł/t). Analiza poziomów skrajnych ujętych w raporcie wskazuje jednak na bardzo silne zróżnicowanie regionalne:
- Ceny maksymalne (1 005 zł/t): Średnia cena ważona z 5 najwyższych ofert w kraju przekroczyła barierę 1000 zł/t, osiągając 1 005 zł/t. Wyceny z tych poziomów dyktowane są przede wszystkim przez zapotrzebowanie ze strony strefy portowej (północ kraju) oraz podmiotów realizujących wysyłki eksportowe do Niemiec.
- Ceny minimalne (918 zł/t): Średnia cena ważona z 5 najniższych transakcji wynosi 918 zł/t. Najniższe stawki notowane są na południu i wschodzie kraju, gdzie ze względu na większe oddalenie od portów morskich, wyższe koszty logistyczne oraz lokalną podaż podczas żniw, odbiorcy narzucają większe dyskonto cenowe.
- Potencjał eksportowy: Mimo lokalnych rozbieżności, stabilna prognoza plonów dla Polski (7,30 t/ha) w zestawieniu ze słabymi wynikami Niemiec (7,91 t/ha) oraz Czech (6,29 t/ha) wskazuje, że po przejściu szczytu podaży żniwnej popyt eksportowy powinien wspierać cenowy dołek w rejonach wschodnich i południowych.
| Towar / Rodzaj | Średnia [zł/t] | Min.* [zł/t] | Max.* [zł/t] | Zmiana tygodniowa [%] | Zmiana roczna [%] |
| Kukurydza sucha | 973 | 918 | 1 005 | -2,1 | +3,7 |
* Średnia cena ważona wyliczona na podstawie 5 najniższych/najwyższych cen w kraju.
Presja na sektor hodowlany i rynek pasz
Załamanie plonowania kukurydzy na zielonkę i ziarno w Europie Zachodniej zbiegło się w czasie z drastycznym wstrzymaniem wzrostu trwałych użytków zielonych (TUZ).
- Deficyt pasz podbija popyt na ziarno: Spadek plonowania kukurydzy na zielonkę o 14% stworzy poważną lukę w bilansie paszowym. Hodowcy w Niemczech, Francji i we Włoszech będą zmuszeni zastępować brakującą kiszonkę wyższym udziałem ziarna, co zwiększy lokalny popyt zgłaszany do skupów.
- Redukcja stad: Hodowcy bydła w Europie Zachodniej stają przed koniecznością wcześniejszego skarmiania zapasów zimowych lub redukcji liczebności stad ze względu na brak możliwości zbilansowania dawki paszowej.
Wnioski i perspektywy rynkowe
- Jakość ziarna a spadek tonażu: Przyspieszony zbiór i zasuszenie roślin oznaczają nie tylko mniejszą produkcję, ale również gorsze parametry jakościowe (niższa masa tysiąca ziaren – MTZ), co spowoduje większą rozpiętość cenową między ziarnem standardowym a wysokojakościowym.
- Napięty bilans w UE: Wysokie plony w Rumunii (5,76 t/ha) nie zrekompensują strat we Francji, Niemczech i na Węgrzech. Unijny bilans zbóż paszowych ulegnie znacznemu zacieśnieniu, wymuszając zwiększony import z krajów trzecich.
- Nowe narzędzia monitoringu: KE wdraża nowy system monitoringu oparty na satelitach Sentinel-2 (AGRI4CAST), co pozwoli na precyzyjniejsze szacowanie strat i szybsze reagowanie na zmiany w podaży ziarna.
Źródło: Analiza Agro Profil na podstawie danych KE